钾锂铜共振,藏格矿业Q3净利增160%
10月16日晚间,藏格矿业(000408.SZ)披露了2026年三季报,前三季度实现营业收入33.20亿元,同比增长38.23%;归属于上市公司股东的净利润61.09亿元,同比增长122.09%;扣非净利润62.25亿元,同比增长125.83%。
单三季度实现营业收入12.55亿元,同比增长73.46%;归母净利润24.71亿元,同比增长159.97%,增速较上半年进一步扩大。
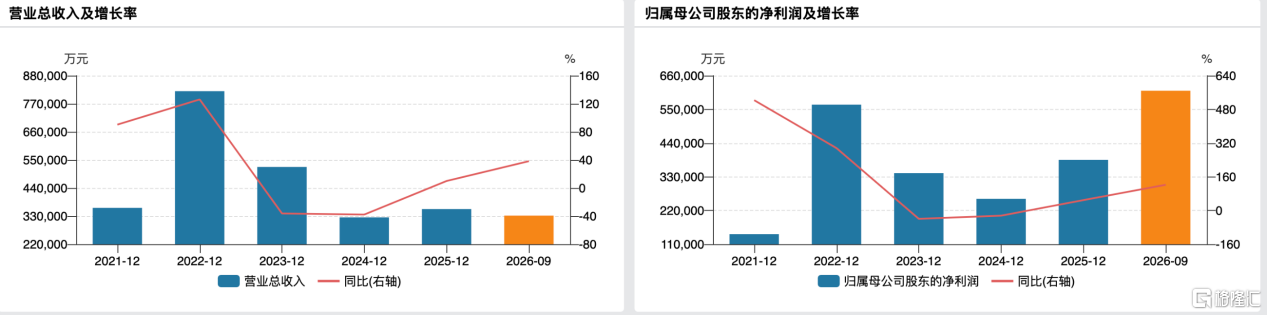
(公司业绩变动情况)
银莕财经注意到,这份高增长业绩并非单一业务驱动,而是公司氯化钾业务基本盘稳固、碳酸锂量价齐升、巨龙铜业投资收益大幅增长三股力量共同推动的结果。
作为国内盐湖提锂的核心企业之一,藏格矿业正沿着“国内钾锂深耕+海外资源并购+参股优质铜矿”的路径推进多元布局,业绩结构与成长逻辑正在重构。
01
钾锂铜齐力推高业绩
整体来看,藏格矿业的业绩增长建立在自身多元业务结构之上。并且三大业务分别扮演不同角色,氯化钾提供稳定现金流与盈利基本盘,碳酸锂则受益行业周期修复提供业绩弹性,巨龙铜业的投资收益与分红则成为利润的最大贡献项,三者共同推动业绩大幅增长。
拆分来看,氯化钾业务是传统基本盘。2026年1-9月,公司氯化钾产量70.80万吨,销量72.94万吨,分别完成全年产销计划的70.80%、70.14%,平均含税销售价格为3051.43元/吨,实现营收20.42亿元,毛利率达64.22%。
单看三季度,受钾肥车间8月检修停产影响,产量19.77万吨,环比减少42.43%;销量20.41万吨,环比减少38.90%;单季营收5.7亿元,环比减少38.86%。但从全年维度看,氯化钾业务产销稳定、价格坚挺,仍是公司最稳健的现金流来源。
碳酸锂则是公司业绩弹性的核心来源。前三季度,公司碳酸锂产量10019吨、同比增长66.39%,销量9210吨、同比增长91.86%,平均含税销售价格15.46万元/吨、同比上涨129.66%,量价齐升推动该业务收入大幅增长。
数据显示,前三季度,公司碳酸锂实现营业收入12.6亿元,同比增长340.63%;毛利率达73.32%,同比上升42.12个百分点。Q3单季,碳酸锂产量环比增长,虽受价格回落影响,但凭借销量大幅增加,单季营收仍达6.78亿元,环比增长64.46%,毛利率75.24%,维持高位盈利水平。
值得一提的是,公司麻米错一期5万吨/年电池级碳酸锂项目自2026年8月进入投料试车阶段,截至报告期末已实现达产达标,累计实现碳酸锂产量1.05万吨,实现营收2.31亿元,净利润1.37亿元。
最后则是利润的最大构成项——巨龙铜业的投资收益。公告显示,2026年1-9月,公司参股30.78%的西藏巨龙铜业实现矿产铜产量21.65万吨,实现营业收入249.58亿元,净利润153.98亿元。藏格矿业按权益法核算累计取得投资收益47.08亿元,占当期归母净利润的77.06%,同比增长141.41%。
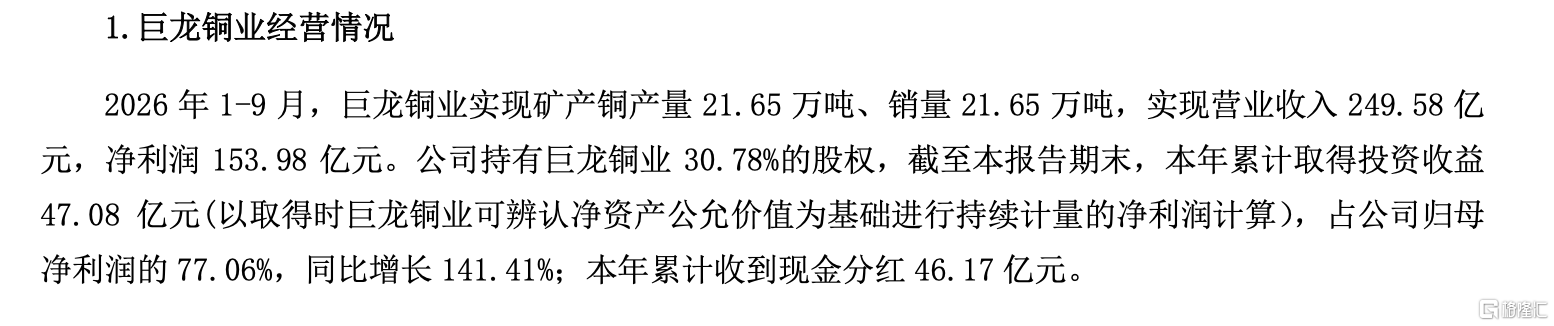
(巨龙铜业经营情况,来源:公司公告)
实际上,2026年以来,锂价触底回升叠加产能释放,国内主要盐湖提锂企业普遍实现业绩大幅增长,但不同企业因资源禀赋、产能进度、成本控制的差异,呈现出不同的增长节奏。
其中,行业龙头盐湖股份(000792.SZ)已披露前三季度业绩预告,预计实现归母净利润88.4亿元-90.5亿元,同比增长87.96%-92.42%;Q3单季净利润26.7亿元-28.8亿元,同比增长26.54%-36.49%。盐湖股份同样为钾锂双主业模式,氯化钾业务筑牢基本盘,碳酸锂业务凭借4万吨/年基础锂盐项目量产实现快速增长。与藏格矿业相比,盐湖股份规模更大、业务更均衡,但净利润增速低于藏格矿业。
西藏矿业(000762.SZ)同样天赋异禀,拥有西藏扎布耶盐湖的独家开采权,该盐湖是世界三大、亚洲第一大锂矿盐湖,卤水含锂浓度仅次于智利阿塔卡玛盐湖,位居全球第二。其一期项目采用太阳池结晶法生成锂精矿,年产折合约500吨碳酸锂,二期则采用全球首套高原纳滤+MVR 工艺,设计年产1.2万吨碳酸锂/年,但因综合技改项目处于试验验证阶段,最终技术路线尚未完全定型,产量暂不稳定。2026年上半年,公司营收5.41亿元,同比增长304.58%;归母净利润0.6亿元,同比增长492.46%。
另一家盐湖提锂企业西藏珠峰(600338.SH),2026年上半年实现营业收入16.26亿元,同比增长44.83%;归母净利润3.55亿元,同比增长21.56%。但目前该公司业绩仍以铅锌铜等有色金属为主,锂盐产能尚处于建设阶段,核心为布局阿根廷安赫莱斯盐湖锂钾项目,拥有205万吨碳酸锂当量资源量。
02
持续加码资源布局
在业绩增长的同时,藏格矿业的资源布局也在持续推进。一方面深耕国内盐湖提锂,扩大产能规模,另一方面启动海外资源并购,落子非洲钾盐矿,同时依托参股巨龙铜业分享铜价红利。
首当其冲的是盐湖提锂占比持续提升。从全球锂供给结构来看,盐湖提锂扮演着重要角色,此前国内锂供给以矿石提锂为主,盐湖提锂占比偏低。近年来,随着技术突破与产能扩张,国内盐湖提锂占比持续提升,逐步形成青海、西藏两大盐湖锂产业集群。
其中,成本优势是盐湖提锂的核心竞争力。公开数据显示,主流矿石提锂生产成本约8-12万元/吨,而盐湖提锂完全成本可控制在3-5万元/吨,藏格矿业三季报显示其碳酸锂平均销售成本仅3.65万元/吨。在锂价上行周期,低成本意味着更高的盈利弹性,在锂价下行周期,则意味着更强的抗风险能力与生存能力。
由此可见,公司在锂业务板块的策略是稳步推进产能扩张,构建梯度产能布局。公开资料显示,公司察尔汗盐湖1万吨老产能持续稳定运行,主要生产工业级与电池级碳酸锂;麻米错一期5万吨电池级碳酸锂项目2026年8月投料试车并快速达产,成为新的增长引擎。
根据公司规划,麻米错盐湖整体规划年产10万吨碳酸锂产能,其二期5万吨项目将根据市场环境与一期运营情况适时启动,全部建成后公司锂盐总产能将达到11万吨/年,跻身国内盐湖提锂第一梯队。
除了自身产能建设,公司还通过股权投资布局锂资源。公司通过藏青基金间接持有国能矿业21.09%股权,国能矿业拥有西藏阿里龙木错和结则茶卡两大盐湖采矿权,合计碳酸锂储量390万吨,氯化钾2800万吨,其中碳酸锂储量居世界前列。
在深耕国内矿产资源的同时,藏格矿业布局海外的脚步没有停歇。2026年9月,公司正式启动海外资源并购,公司全资子公司藏格矿业发展通过境外平台藏格矿业国际,联合云图控股(002539.SZ)子公司新都化工,共同设立合资公司,以1.71亿美元(约合人民币11.57亿元)对价收购刚果(布)Kanga Potash(以下简称“KP公司”)92%股权,其中藏格矿业按75%持股比例承担投资约8.68亿元,交易完成后将间接持有KP公司69%股权。
公告显示,本次收购的核心资产是KP公司旗下的Kanga钾盐矿采矿权与Loango钾盐矿勘探权。其中Kanga采矿权面积321平方公里,有效期至2047年,控制氯化钾资源量约19.89亿吨,平均品位16.73%,属于量大质优的大型钾盐矿床。
另外,铜矿投资是藏格矿业多元布局中特殊且重要的一环。公司持有西藏巨龙铜业30.78%股权,虽不纳入合并报表,但贡献了绝大部分利润。
据了解,巨龙铜业旗下驱龙铜矿是国内备案资源量最大的铜矿山,累计查明铜资源量2588万吨,伴生银、钼、金等金属。2026年,巨龙铜业二期改扩建项目建成投产,年矿产铜产能提升至30-35万吨,未来三期规划产能60万吨/年。
这种“参股优质成熟矿山”的模式,让藏格矿业以较低的资金投入,分享了铜价上行的行业红利,同时获得了稳定的现金流支撑主业扩张。
当然,这也使得公司业绩高度依赖参股企业,铜价波动、巨龙铜业经营情况的变化,都会直接传导至公司利润表,业绩的独立性与可控性相对较弱。
SZ 藏格矿业
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。