PPI双顶之后,2027年怎么走?

核心观点
PPI双顶的“形”已验证,但“势”或被明显低估。不过其回落预期的延后,对国内货币政策及利率趋势的扰动预计有限。
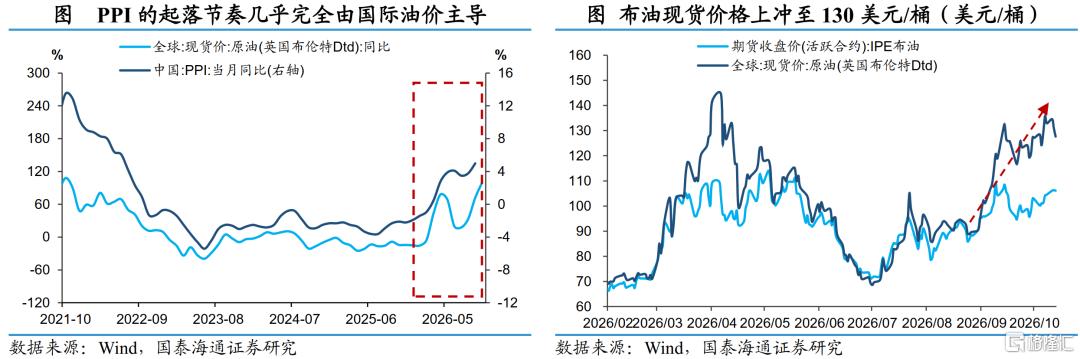
9月PPI同比达5.0%,较6月“前顶”高出0.9个百分点,也显著高于市场预期——年内双顶的“形”已验证,但“势”或被明显低估。其背后是油价涨幅超出预期:霍尔木兹海峡通航持续受限,9月布油现货均价达117美元/桶,10月以来进一步上冲至130美元/桶,此前“短期反弹后回落”的温和路径需要重估。
传导机制上,布油环比每上涨10个百分点合计推升PPI环比约0.4个百分点,其中近六成压力在次月显现,10月PPI仍有上行动能,四季度同比或升至6%附近。同样值得注意的是“非油”动能:我们测算,AI与算电协同、有色、煤炭三条线索贡献9月环比的接近一半,且自2025年四季度以来持续支撑PPI中枢,也可能构成明年价格粘性的重要来源。
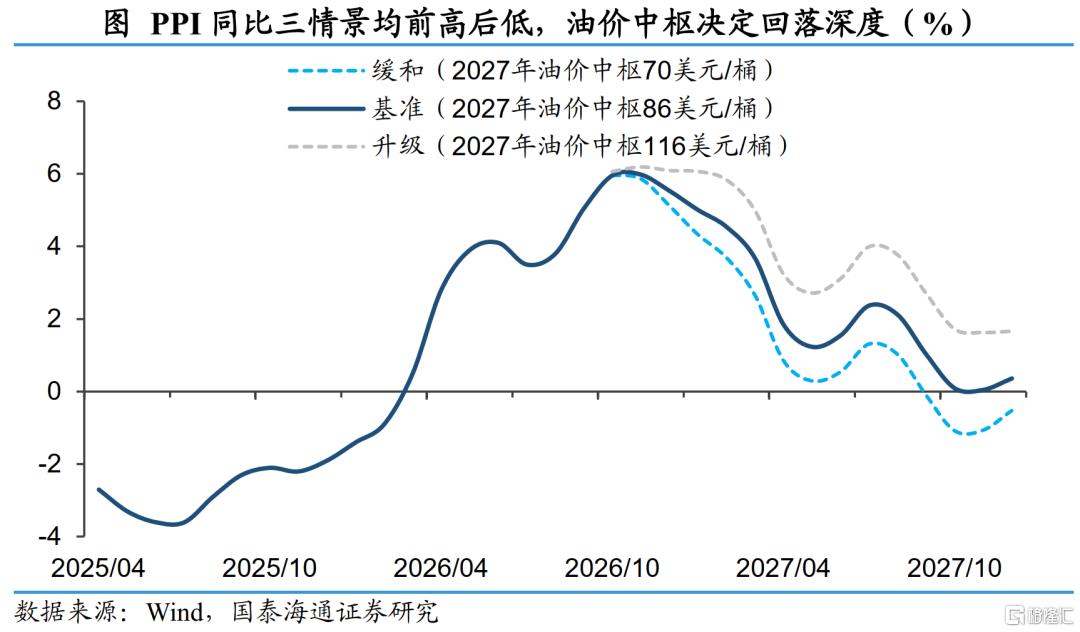
展望明年,我们以战局延续性设定缓和、僵持、升级三种情景:基准情景、油价全年均价86美元/桶,对应PPI同比中枢约2.0%、各季度均为正,Q1仍达4.4%、为高基数下的“滞后顶”,Q2回落最快,最低点在Q4;升级情景油价110-130美元/桶,全年PPI均值3.5%、近似“三顶”形态;缓和情景油价中枢降至70美元/桶,全年中枢约1%,Q4可能重新转负。总体上2027年全年前高后低、回落斜率陡峭,油价变化仍将主导PPI的中枢和波动,名义增长与企业盈利的支撑或逐步减弱。
资产方面,尽管PPI的回落预期延后,但本轮仍属于成本推动型的结构性涨价而非需求拉动,对货币政策及利率趋势的扰动有限,内需偏弱与“资产荒”并存下利率仍有下行空间。权益的含义在于结构性分化的进一步延续,上游资源品与稳定现金流资产占优、中下游纺织橡塑等面临成本挤压。海外是“通胀黏性+加息定价+期限溢价”的组合,高美债利率仍构成全球包括国内风险资产的分母约束。
风险提示:地缘局势不确定性,AI等产业链景气度不及预期,国内需求修复不及预期。
1
PPI“双顶”兑现,哪些动能?
PPI“双顶”正在兑现。我们前期报告《油价波动如何影响下半年PPI》中曾提示,6月PPI同比见顶4.1%后,由于地缘局势持续不明朗、油价高位震荡,8-9月的PPI面临再度反弹的压力,下行难言顺畅。当前这一判断已然兑现:9月PPI同比达5.0%,环比1.2%,比“前顶”高出0.9个百分点,也明显高于市场集中预期。
更关键的是,双顶的“形”已验证了,但“势”或被明显低估,即此前“短期反弹后回落”的温和路径需要重估。因为当前油价的涨幅明显超出此前的基准推演:随着中东冲突范围扩大、海峡通航持续受限,9月布油现货均价达117美元/桶,较8月上涨26美元,10月以来进一步上冲至130美元/桶的高位。站在当前位置,我们再对接下来PPI的演绎与明年通胀的节奏、中枢做一次系统展望。
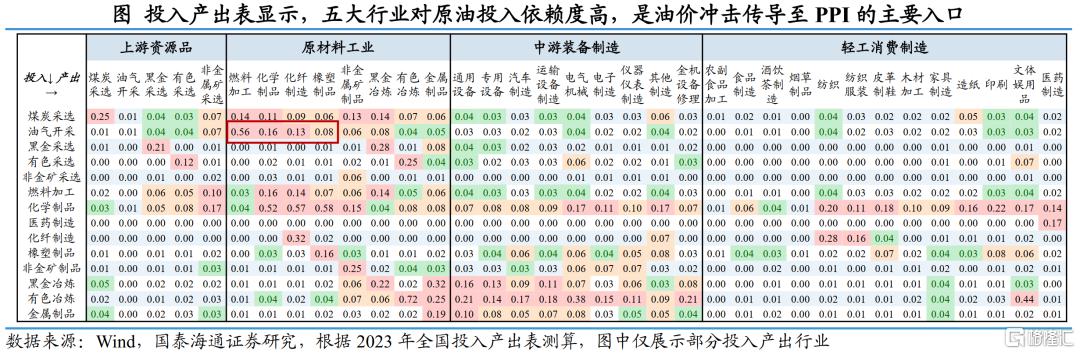
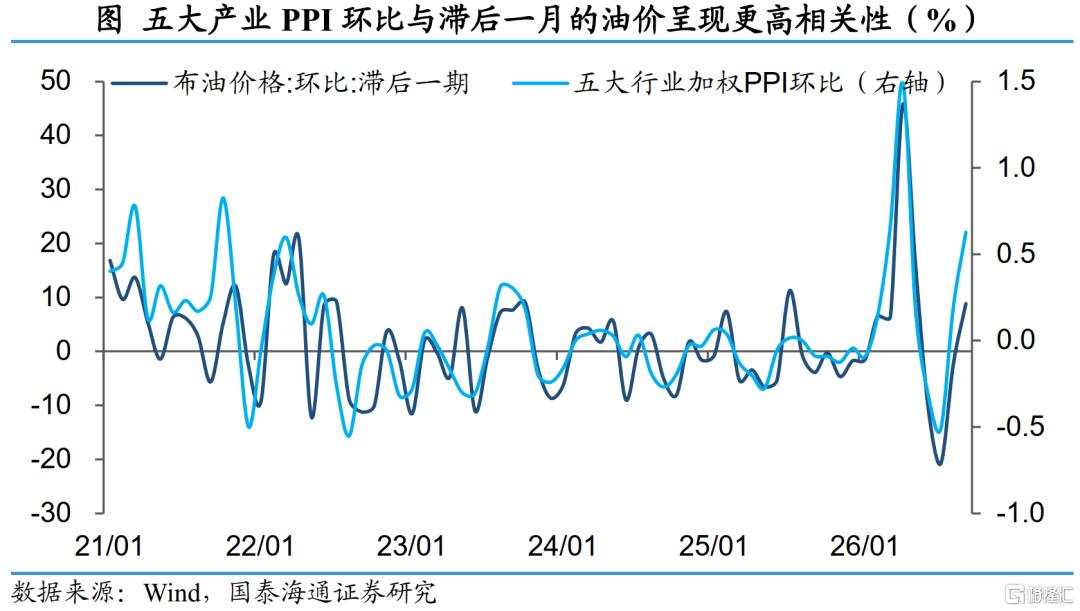
“当期+滞后”的双月传导机制下,油价仍是10月乃至四季度PPI的主导变量。参考全国投入产出表,油气开采、燃料加工、化学纤维制造、化学原料制造和橡胶塑料制品这五大行业对油价冲击的暴露度最高。历史数据测算显示,国际布油现货价环比每上涨10个百分点,通过这五大行业的成本传导,将合计推升我国PPI环比约0.4个百分点,其中当期约0.16个百分点,次月约0.22个百分点,即近六成压力在次月集中显现。按此推算,9月布油均价环比上涨28%,仅滞后效应就将在10月推升PPI环比约0.6个百分点,叠加10月高油价的当期贡献,近俩月PPI预计仍有较强的上行动能,四季度PPI同比可能进一步上行至6%附近。
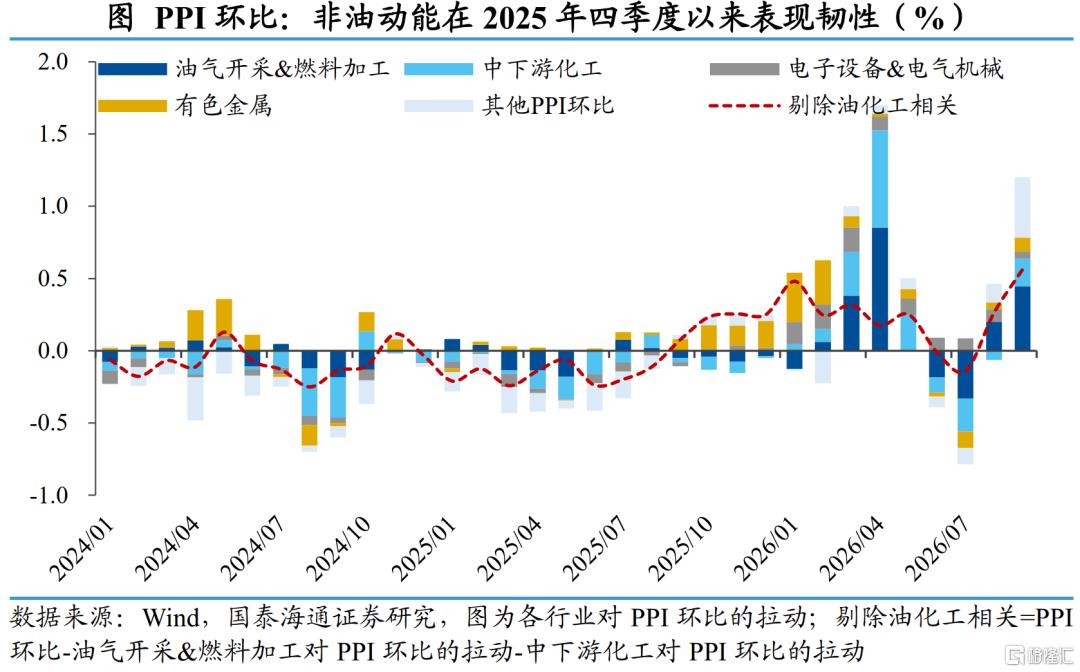
另一方面,9月环比1.2%中仍有超0.5个百分点无法由油价解释,主要来自三条线索。一是AI与算电协同链的结构性涨价;二是有色金属在供给收缩与算力需求拉动下共振上行;三是安监趋严下煤炭的替代性涨价。实际上,这些因素并非本轮才出现,自2025年四季度起就一直是PPI的重要支撑力量:剔除石油及化工链相关行业后,2025Q4以来PPI环比月均仍有约0.24个百分点。正因如此,今年以来PPI尽管随油价波动,但同比中枢始终有粘性、没有跟随油价深度回落。这也意味着,如果明年包括AI在内的产业景气度延续、需求继续拉动上中下游,这部分将继续托住PPI。
2
三情景推演:2027年PPI如何走?
三情景推演:如果战局僵持、油价回到中位震荡,2027年PPI同比中枢可能在2%左右。油价是外生变量,其短期路径主要取决于中东战局的变化。从目前情况看,霍尔木兹海峡通航量仍远低于战前水平,全球商业陆上石油库存低于60亿桶、缓冲极薄,不过IEA协调释储、OPEC+增产与替代供应也能形成部分对冲。
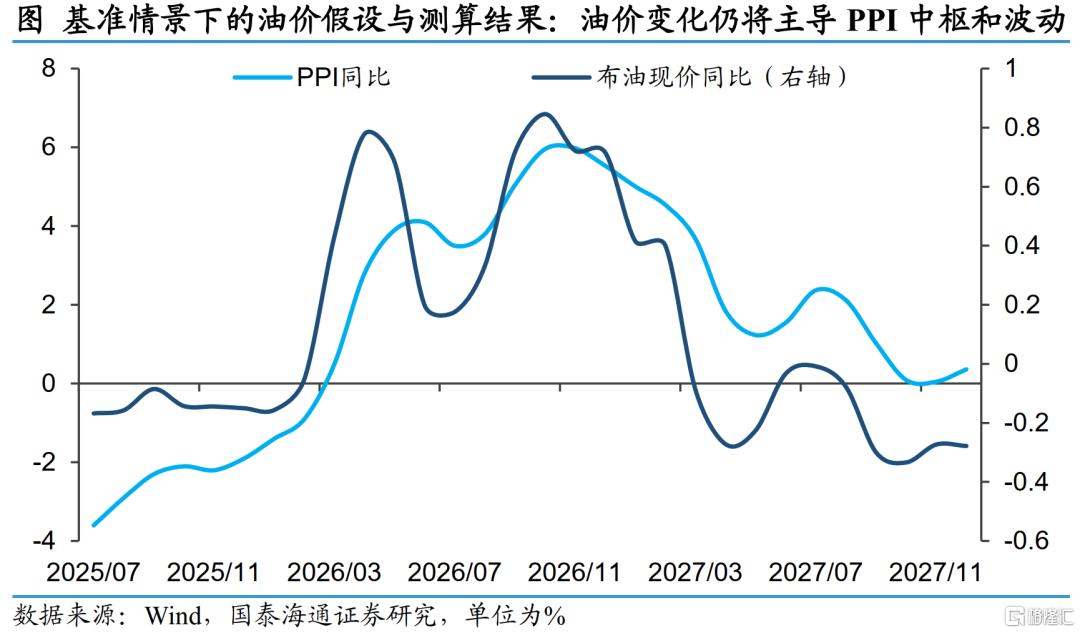
据此,我们设定局势缓和、僵持、升级三种情景及对应的油价路径。基准情境(僵持)下,假设通航低位但不断航,释储与增产对冲,2027年布油全年均价86美元/桶,测算结果显示,对应2027年PPI同比均值约2.0%、各季度均为正。其中Q1仍达4.4%,高基数下Q2回落至1.5%,随着油价回落,最低点在Q4。升级情景下,若冲突再向产油区扩张,油价在110-130美元/桶区间波动,可能拉动PPI同比在2027Q1仍维持6%左右高位,而后趋势回落,全年均值3.5%。对于缓和情景,假如海峡实质重开、油价2027年中枢降至70美元/桶,那么PPI同比自Q2起就有望回到0.6%附近,Q4可能重新转负,全年中枢1%附近。
从节奏上看,无论哪种情景,2027Q1都是高基数下的“滞后顶”,全年前高后低、回落斜率或偏陡峭,其中Q2回落较快,Q3受基数影响或还有小幅反弹,尤其在局势升级情景下更近似于“三顶”形态。
总体上看,明年的油价变化很可能仍将主导PPI的中枢和波动。随着基数作用下油价同比的回落,名义增长与企业盈利的支撑在2027年或逐步减弱,但不会重新进入全面通缩的定价环境。
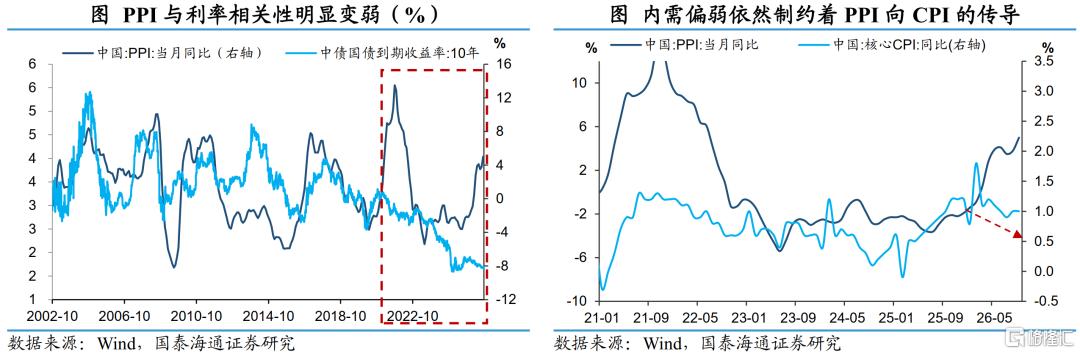
尽管PPI的回落预期延后,但对国内货币政策、及利率趋势的扰动或较有限。过去在房地产周期主导时,PPI向CPI的传导更通畅、PPI的上行也往往对应经济内需升温、利率走高。但2021年房地产进入下行周期以来,PPI和政策利率、债券利率的相关性明显减弱。本轮同样如此:内需偏弱依然制约着PPI向CPI的传导,当前的PPI高企属于成本推动型的结构性涨价,而非需求拉动型通胀,难以构成货币政策的实质约束。即便PPI回落预期被延后,在内需偏弱与“资产荒”并存的背景下,利率仍有下行空间。
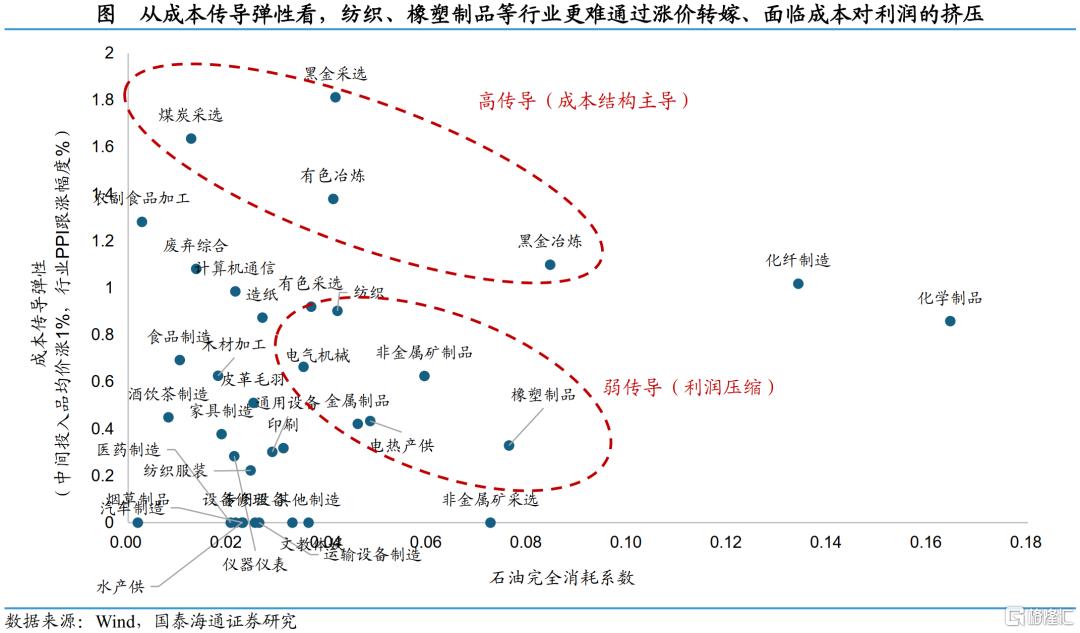
对权益而言,这意味着结构性分化的进一步延续。分子端企业盈利与PPI增速高度相关,油气、煤炭等的上游资源品与稳定现金流资产占优,但2027年PPI回落斜率或意味着这一支撑逐季减弱;中下游航空、橡塑、纺织相应面临成本挤压。海外方面,美国是“通胀黏性+加息定价+期限溢价”的组合,油价和通胀预期、经济韧性共同推高加息定价,高美债利率仍构成全球包括国内风险资产的分母约束。
3
风险提示
地缘局势不确定性,AI等产业链景气度不及预期,国内需求修复不及预期。
注:本文来自国泰海通证券发布的《国内宏观周度观点:PPI双顶之后 2027年怎么走》,报告分析师:应镓娴 S0880525040060,于博 S0880526070017
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。