SemiAnalysis警示:2028年底数据中心面临10GW供给过剩风险!恐再现“机房空置”现象
投资者内参丨杨跃滂
独立研究机构SemiAnalysis的一篇报道指出,2027年数据中⼼容量将显著加速,单年增量将超过50GW。
SemiAnalysis表示,他们对2027年充满期待,数据中⼼加速发展将带来更多算力供应,也就意味着AI将更智能、更便宜,AI模型发展速度也会提速,进而推动前沿AI实验室与其他Token供应商的收入增长。
另一方面,资本支出会达到“难以想象”的水平。从资本需求来看,为了支持这些建设项目,利率可能会大幅上涨。
SemiAnalysis强调他们关注事实,不关注叙事。数据中心建设面临电力、劳动力、供应链、资金等多方面因素限制,投资者很容易陷入FUD(恐惧、不确定性和怀疑)之中。
但事实上,巨型数据中心正在如火如荼地建设中,而且许多项目都按时完工。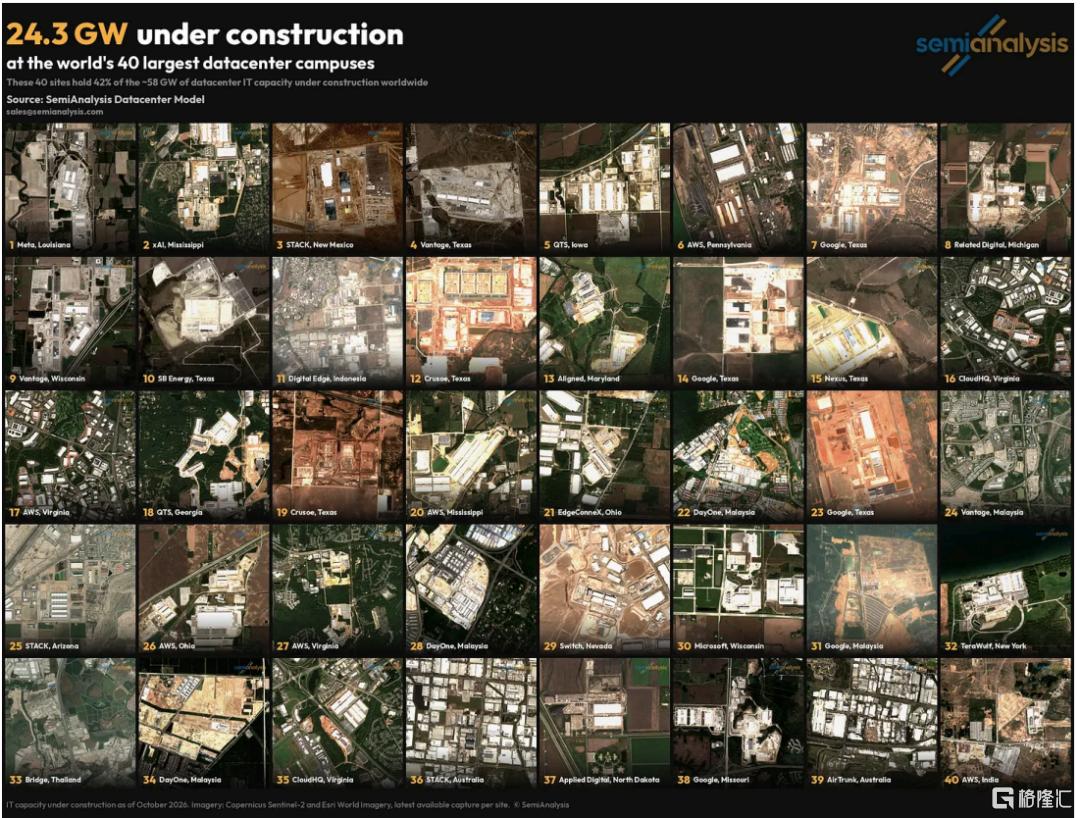
报道称,超过24GW的数据中心已进入建设后期阶段,并且全部将于2027年交付。其中大部分已完成过半,外部冷却和电气设备已安装完毕。而这40个园区仅是数百个已进入建设后期阶段的数据中心中的一小部分。
SemiAnalysis认为真正值得关注的问题是:相对于芯片,数据中⼼是否会“供给过剩”。数据中心和电⼒可能只是问题的一部分,内存和逻辑芯片则可能会在2027-2028年成为新的瓶颈。
SemiAnalysis 2027年预测的两个关键指标
在报告中,SemiAnalysis解释了其看好2027年数据中心建设的原因,重点在于两项关键指标。
第一个指标是每季度自建数据中心开工量。SemiAnalysis长期追踪每个季度开工建设的兆瓦数,而这个数字正呈抛物线式增长。其结论是:“美国超大规模云厂商的数据中心建设规模从未如此之大。”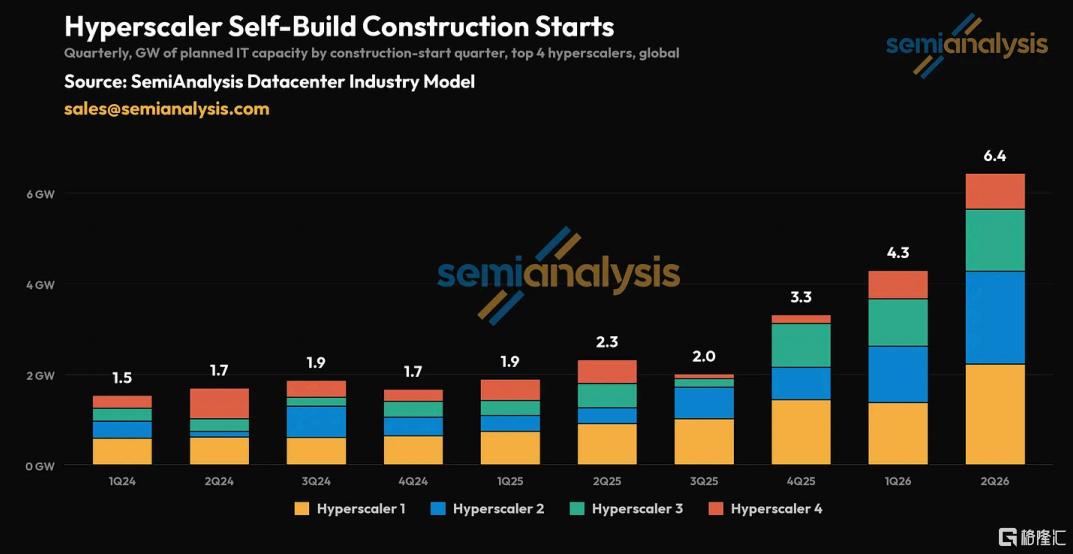
第二个指标是数据中心租赁情况。建设数百兆瓦数据中心需要大量资金,开发商通常在无客户的情况下只投入项目资本的5%-10%,因此普遍通过15-20年“预租协议”来支撑项目开发,每吉⽡(GW)的总合同价值(TCV)为300-500亿美元。
因此,追踪这些租赁合同便成为一项关键的领先指标,因为它预示着债务融资,而债务融资又会推动数据中心建设落地。
2026年数据中心增长不及2025年,一个重要原因是2023年下半年至2025年上半年期间租赁市场保持相对稳定;另一个重要原因是,微软在2023年至2024年几乎凭借独自推动租赁市场,随后却突然暂停,其他公司只能勉强填补缺口。
自2025年下半年以来,情况发生了巨大变化。在2025年8⽉⾄10⽉期间,甲骨文(Oracle)在三个地点完成了约4.5GW的数据中心IT容量租赁。Meta、AWS、微软、⾕歌、英伟达、AMD、Anthropic和OpenAI都在市场上寻求吉⽡规模的租赁。此外,还有许多新型云服务商签署了数百兆瓦级的交易。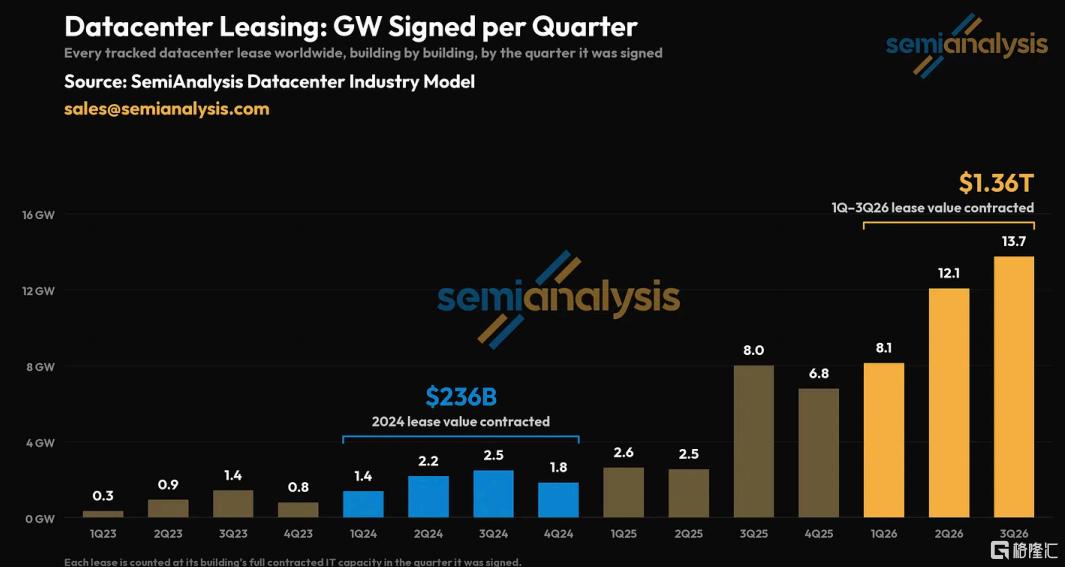
SemiAnalysis认为,这意味着开发商可以利用前所未有的租赁价值来筹集债务。截至目前,SemiAnalysis确认2026年已签署并成交的租赁价值超过1万亿美元。
如何一年内建成50GW
电力、劳动力和繁重的监管成本给数据中心开发商们带来挑战,SemiAnalysis认为行业已经通过一些创新的方法来应对这些限制。
数据中心设计正在大规模简化。谷歌对其电气架构进行模块化设计,大幅减少需要现场组装的室外布线;Meta采用了帐篷式设计;AWS简化了机房的建筑设计,推出了一种名为“SAMDC”的全新快速建设方案。与此同时,数据中心机房也越来越多地采用预制构件,AWS的相关计划被称为“Houdini项目”。
SemiAnalysis将模块化数据中心称为“乐高数据中心”,核心思路是预先制造,再将各个组件组装起来。这种方式将机电工程(MEP)的人工(通常需要7-11个月的工作量)降低63%。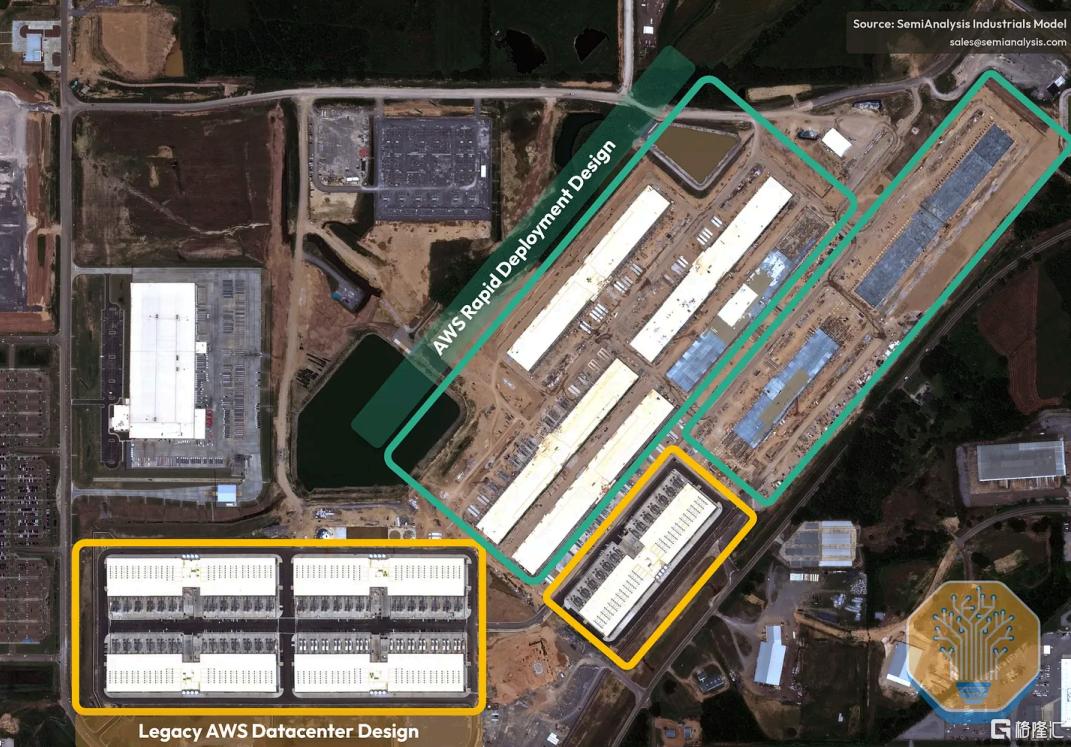
推广预制设计的数据中心开发商取得了显著成功,SemiAnalysis举例新加坡公司DayOne,自2023年初达成首次交易以来,其累计租赁了超3GW的容量,建设速度“堪比火箭”。传统开发商的建设周期通常超过18个⽉,⽽DayOne将这一周期缩短⾄9个月。
至于电力短缺问题,AI实验室和超⼤规模云服务商已经开始大规模自建电厂,从而绕过了5-10年的电网并网等待周期。在现有涡轮机厂商面临产能瓶颈之际,大量新OEM⼚商和新解决⽅案(燃料电池、卡车发动机、翻新的涡轮机)正在进入市场。
报道指出,虽然美国数据中心建设面临挑战(劳动力、电力、审批等方面),但数据中心建设布局正呈现地域多元化趋势,美国以外的建设布局在2027年将显著加速,并将于2028年获得大量市场份额。
数据中心“供给过剩”或是核心问题
在SemiAnalysis看来,更加值得警惕的是数据中心相对于芯片的供应过剩。他们的加速器模型团队对比了潜在的芯⽚供应量与数据中⼼供应情况,预测到2028年底,数据中心供应过剩的风险约为10GW。
这意味着数据中心和电力供应链的增速将放缓,而这种调整可能在2027年底或2028年初开始显现,因为届时芯片供应约束将更加突出。
由于无法采购到足够的XPU服务器,企业建设或租赁数据中心会出现暂时的机房空置现象。类似情况在2025年年中发生过,当时供应链生产GB200机架的速度未能跟上需求。
SemiAnalysis认为,目前AI建设正进入“硅芯片短缺”阶段。内存(DRAM,特别是HBM)和先进制程是两大制约因素。
芯片封装曾在2023年至2024年成为瓶颈,但这一紧张情况正在缓解。台积电正在根据前端晶圆供应情况来调整封装产能。
SemiAnalysis指出,每⽐特HBM消耗的晶圆⾯积⼤约是普通DRAM的3倍,在HBM4阶段这⼀⽐例将增⻓到近4倍,⽽在HBM4E阶段则更⾼。2027年HBM的⽐特供应量仅增⻓27%,而2028年前不会有新的晶圆厂投产。
若要使GPU产能翻番,就需要额外约1.2EB的HBM内存,相当于2027年整个市场份额的22%,甚至超过美光2027年的全年产量。此外,还需要额外约80万片CoWoS晶圆,规模大约相当于博通、AMD和AWS 2027年的配额之和。
降低显存配置正成为一种解决方案。例如,Rubin Ultra的每颗GPU仅配备192GB的HBM显存,而Rubin和B300则配备288GB,与1TB的设计目标相去甚远。随着AI实验室开始推进4层架构,这⼀差距可能进⼀步扩⼤。
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。