4.6%:底线捍卫成色几何?


三季度GDP数据好于 IMF 预期,相当于阶段性证伪了其最新对中国经济全年下调的逻辑:经济并没有沿着“压力加大—增长失速”的路径走,反而在政策发力后表现出缓冲。前三季度4.6%的经济增速说明,下行压力存在,但政策托底正在产生效果,需求和生产的后劲仍有待挖掘。
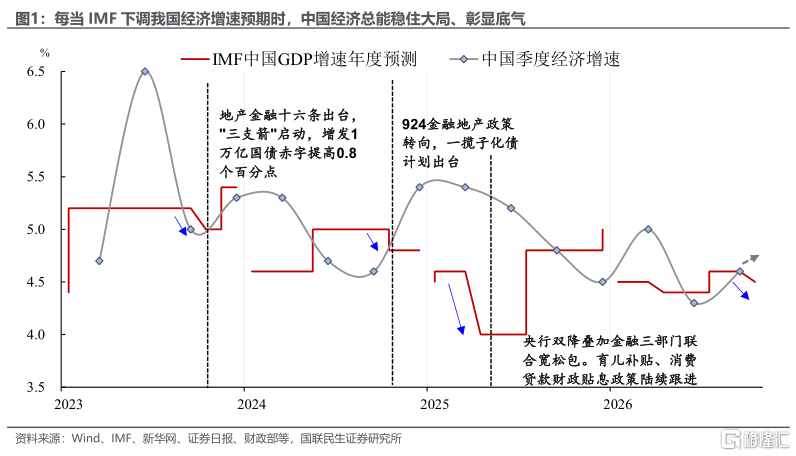
当然IMF 的预测证伪也不能当定论,四季度的经济企稳回升的不确定性并未完全消退。关键看政策发力能不能从“托底”转成“接力”——投资端要有实物工作量,财政和基建不能只看投放,还要看项目落地;消费端也不能只靠一次性补贴,最终要看居民收入预期、就业和服务消费能不能接续。
三季度4.5%的经济增速靠什么?可以结合9月经济数据展现出的四大积极拐点加以理解:
一是极端天气扰动逐步消退、传统生产旺季带动,工业生产动能进一步增强。9月工业增加值环比升至0.61%(前值0.54%),同比升至5.5%(前值5.2%),其中高技术制造业同比表现依然亮眼,持续发挥绝对支撑作用。
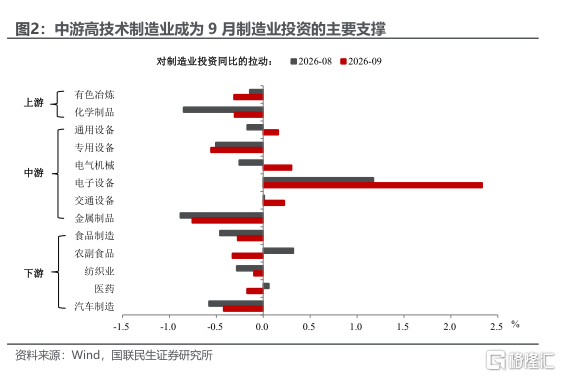
二是制造业投资边际改善明显,中游装备制造与出口链条形成共振。9月制造业投资增速从8月的-6.1%大幅修复至-0.9%,结构上看,通用设备、电气机械、电子设备及交通运输设备等中游板块成为主要拉动项。
三是基建投资降幅收敛,重大项目实物工作量加速落地。9月基建投资降幅收窄至-5.5%,近期水泥发运率、水泥产能利用率、沥青开工率等微观数据也都呈现明显修复,“六张网”、“两重”等重大项目资金正加速转化为实物工作量。
四是消费超预期回升,短期支撑有所增强。从结构驱动来看,中秋节假日的错位直接促成了节庆服务消费的集中释放;前期“以旧换新”政策也在持续显效,为通讯器材等相关品类的高景气度提供了坚实支撑。此外,受油价上涨的提振,石油及制品类零售额降幅明显收窄,多重因素共振推动名义社零增速的边际改善。
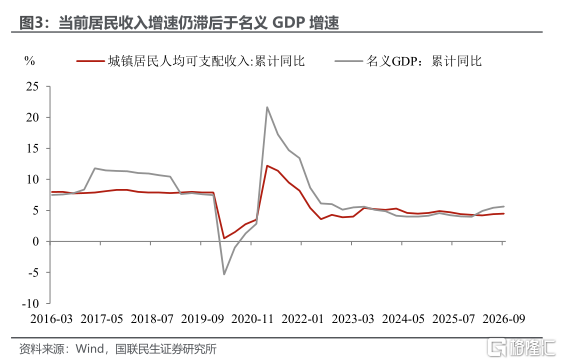
当然,经济增长的可持续性不仅需要外需拉动,更取决于内需的实质性企稳。当前居民收入增速仍阶段性落后于名义GDP增速,折射出内需修复的基础尚不牢固,客观上要求增量政策的进一步加力提效。
着眼于此,预计后续政策博弈的重心将聚焦以下两大方向:从投资端来看,地产实质性改善尚需时日。尽管9月底已出台居民购房贷款贴息等政策,但受制于购房预期修复缓慢及城市、项目间的分化,加之当前政策基调仍以“去化存量”为主,稳地产仍有待时日。后续住房公积金利率等维度或存在进一步优化的空间。
从消费端来看,结构性冷热不均。当前的结构性短板在于居民支出更倾向于服务型消费,实物消费尤其是大宗消费的动能依然偏弱;同时,消费端“以价换量”的特征依然明显,居民更追求“性价比”、消费决策更以价格为主导。
风险提示:未来政策不及预期;国内经济形势变化超预期;出口变动超预期。
注:本文来自国联民生证券于2026年10月19日发布的《国内经济观察系列:4.6%:底线捍卫成色几何?》,分析师:陶川 S0590525110006;钟渝梅 S0590525110008
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。