国泰海通:财报季寻线索,港股酝酿新机


摘要
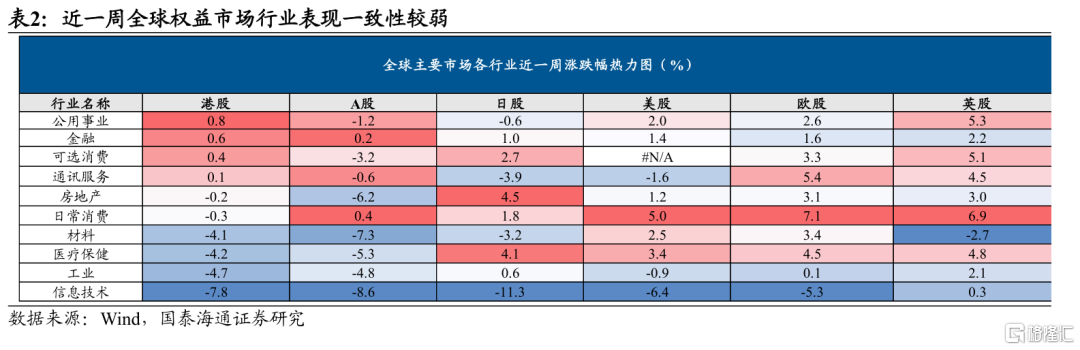
资产表现:最近一周港股小幅收跌。行业上,半导体、硬件设备、电气设备领跌。从全球视角看,主要市场行业表现相关性较弱,港股和A股公用事业、金融等防御板块表现更优,信息技术、工业、医疗等弹性板块表现偏弱。
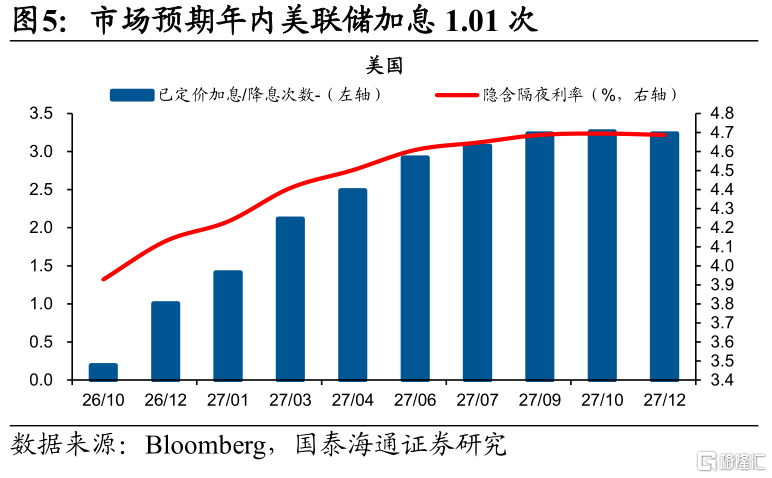
宏观流动性:最近一周海外流动性预期转紧。从央行政策看,9月美国通胀超预期,叠加中东地区和俄乌冲突利空消息刺激,市场对美联储加息预期升温。从加息预期看,市场预期美联储年内从上周加息0.99次升至本周1.01次。
微观流动性:1)流入项:本周南向净流出,外资净流入。近一周南向资金净流出66亿港元,主要减仓硬件、半导体和医药;外资净流入,国际中介主要加仓半导体、医药与银行。2)流出项:本周港股IPO加速,产业资本净减持。近一周港股IPO募资规模约34亿港元;近一周港股产业资本整体净减持20亿港元,上周净增持469亿港元。
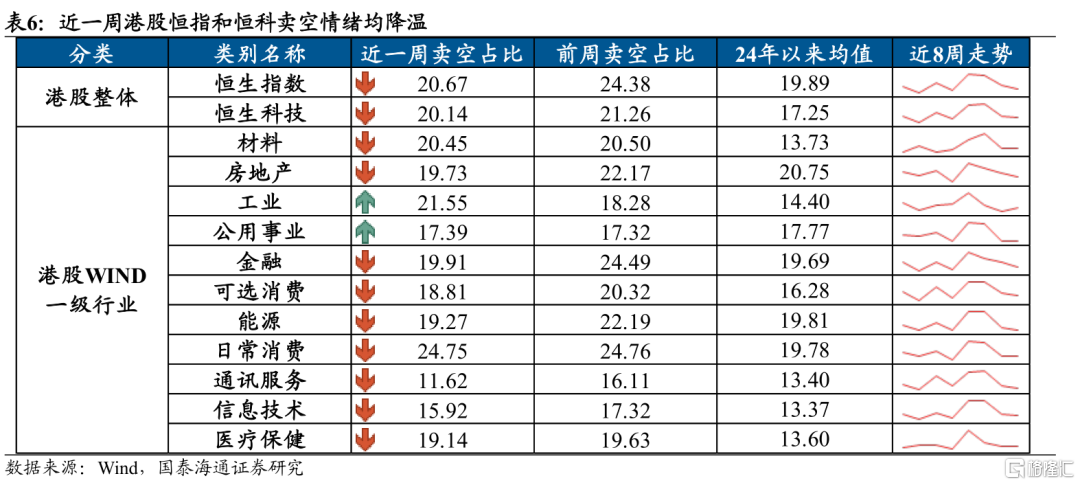
市场情绪:本周港股卖空情绪下降、波动率上升。从卖空情绪看,近一周港股恒指与恒科卖空情绪均下降,金融、通讯服务卖空占比下降幅度最大。相对A股,港股相对A股的AH溢价/换手率/风险溢价显示港股相对情绪边际转弱。
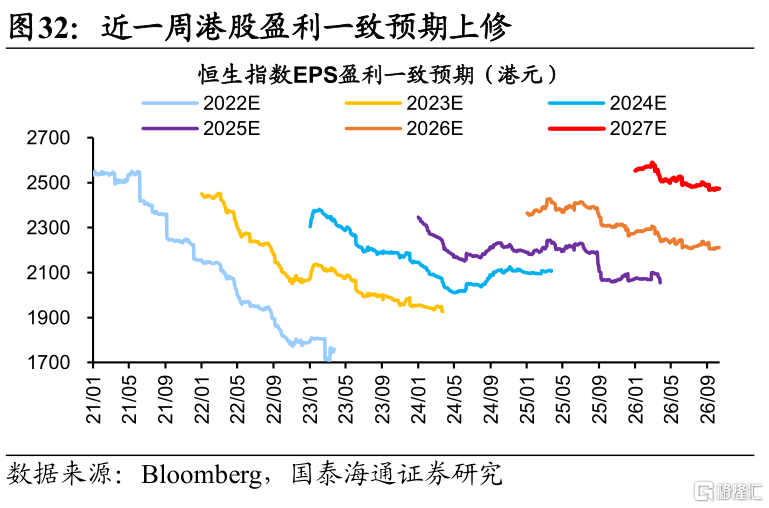
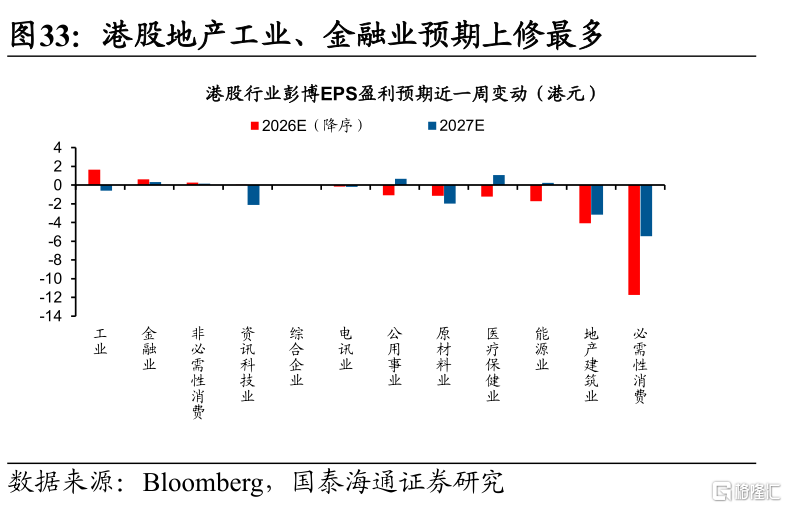
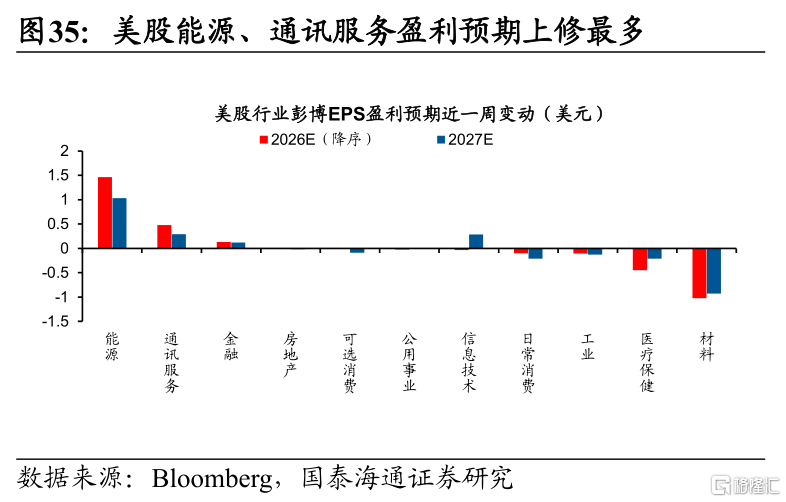
微观景气:近期港股盈利预期出现上修。港股即将进入三季报披露期,从分析师一致预期看,近一周恒生指数2026年EPS盈利一致预期上修,分行业看港股工业、金融业、非必需消费盈利预期上修,必需性消费、地产建筑业下修明显。
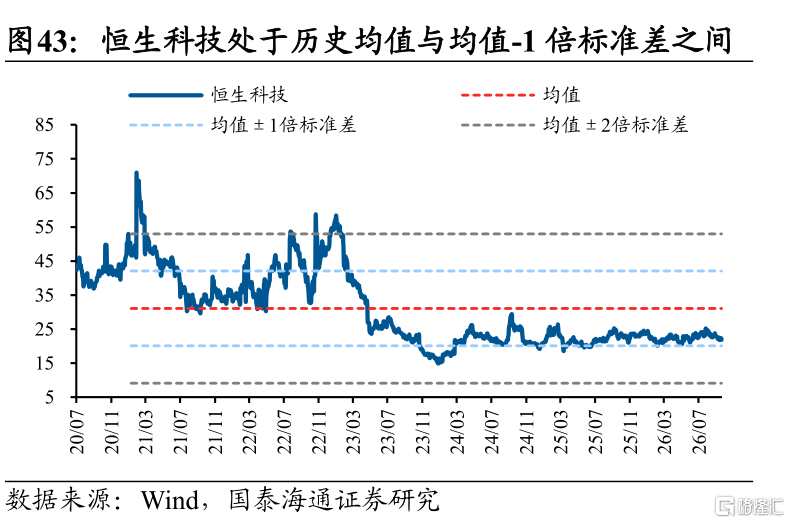
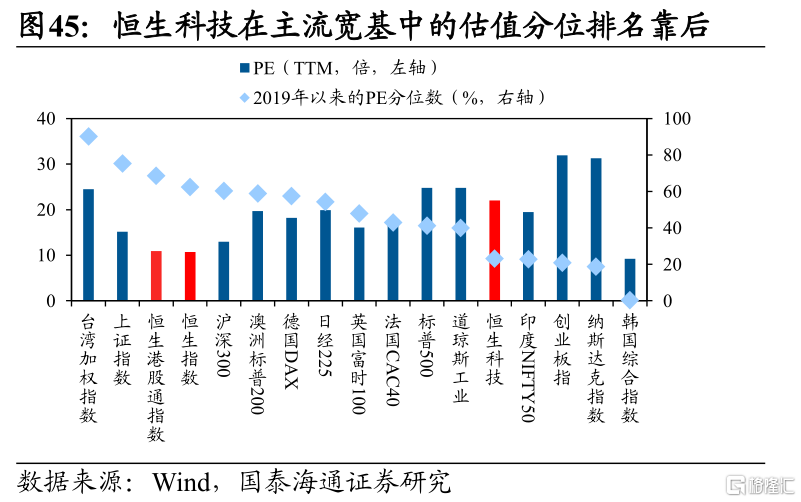
估值定位:恒生科技估值短期修复,中期视角仍偏低。截至2026/10/16,恒生指数/恒生科技PE分别为10.7/22.0倍,滚动3年历史分位数57%/48%。对比海外,恒生科技PE估值处于近8年23.3%分位,排名主流宽基靠后位置。
风险提示:中东冲突超预期扩散,美联储超预期收紧,美元超预期走强。
正文
1、港股重要检测指标更新
1.1.资产价格表现
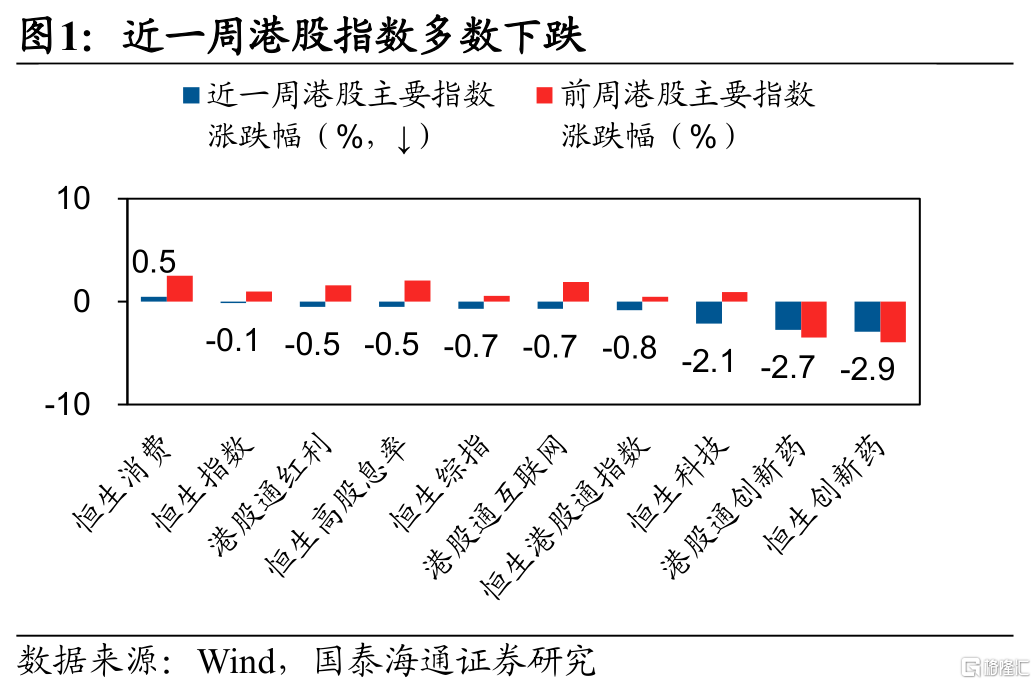
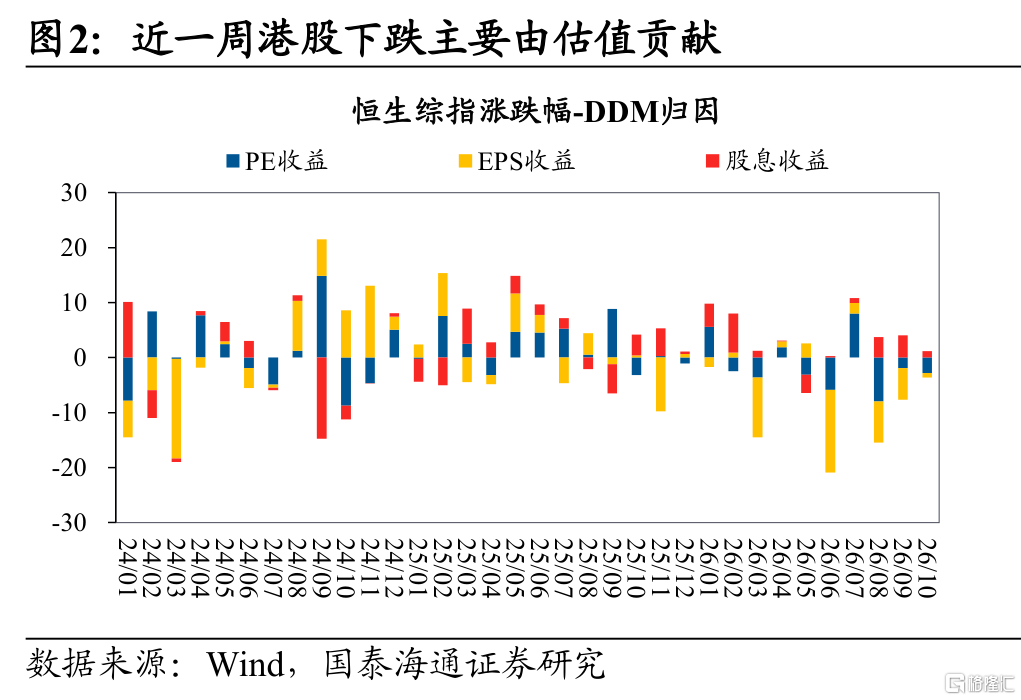
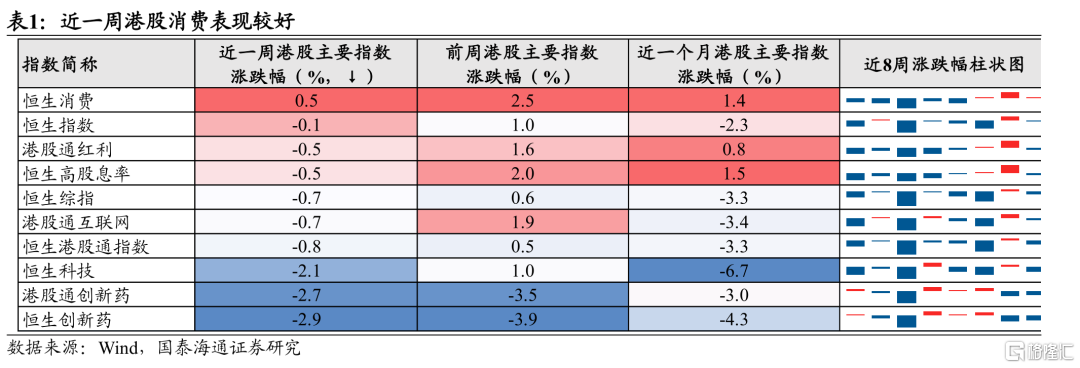
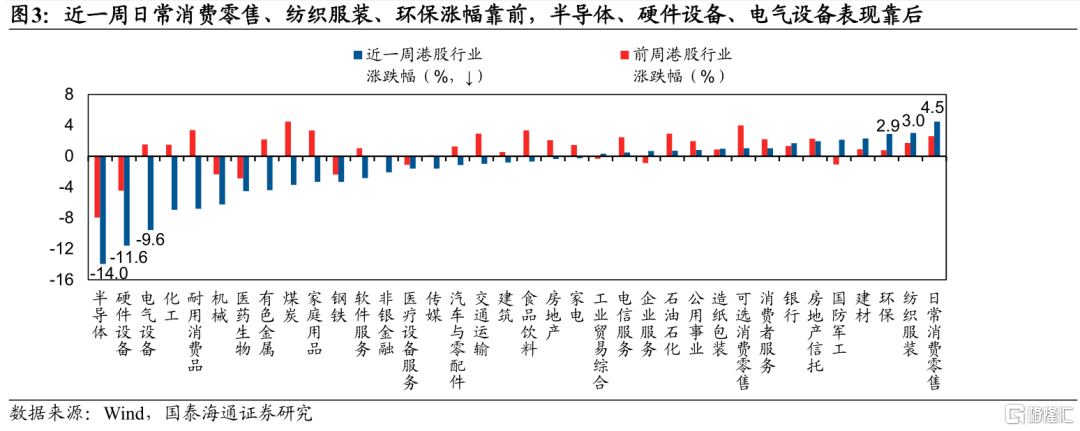
最近一周港股小幅收跌。从指数看,近一周(2026/10/12-10/16,下同)港股指数中,恒生消费0.5%、恒生指数-0.1%、恒生高股息率-0.5%、恒生综指-0.7%、恒生科技-2.1%,跌幅主要由估值贡献。具体行业表现上,日常消费零售(+4.5%)、纺织服装(+3.0%)与环保(+2.9%)领涨;半导体(-14.0%)、硬件设备(-11.6%)与电气设备(-9.6%)领跌。从全球视角看,主要市场行业表现相关性较弱,港股和A股市场公用事业、金融、可选消费表现较优,信息技术、工业和医疗保健表现偏弱,其余市场日常消费、医疗保健、可选消费等板块表现居前,信息技术、工业、金融等板块表现较差。
1.2.全球宏观流动性
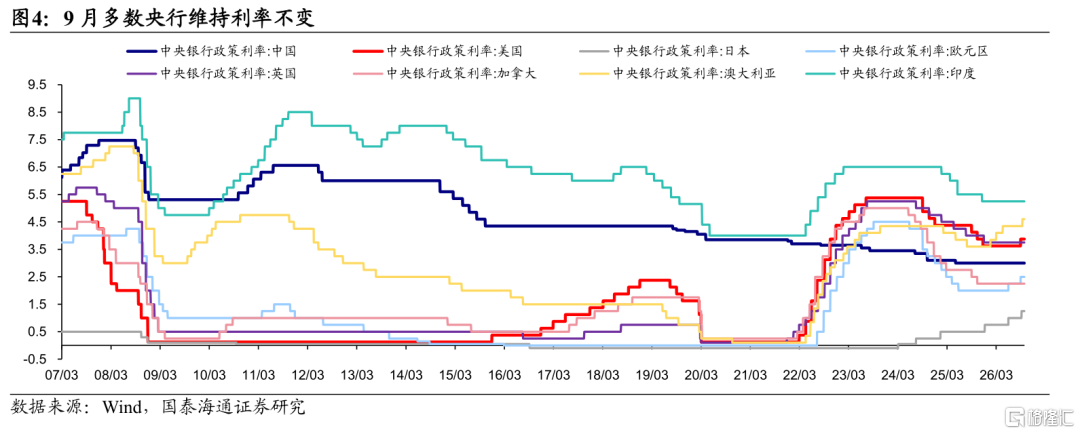
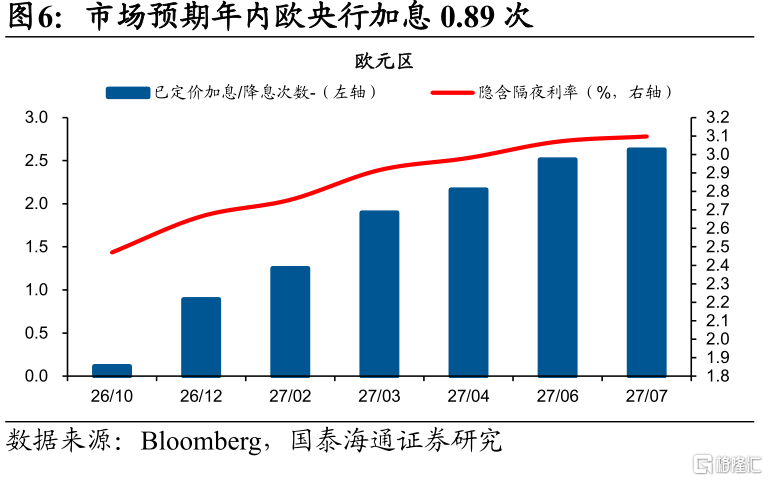
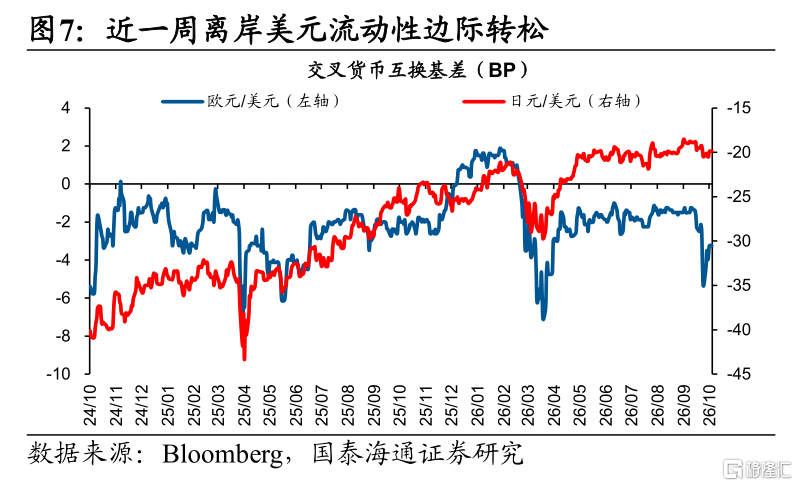
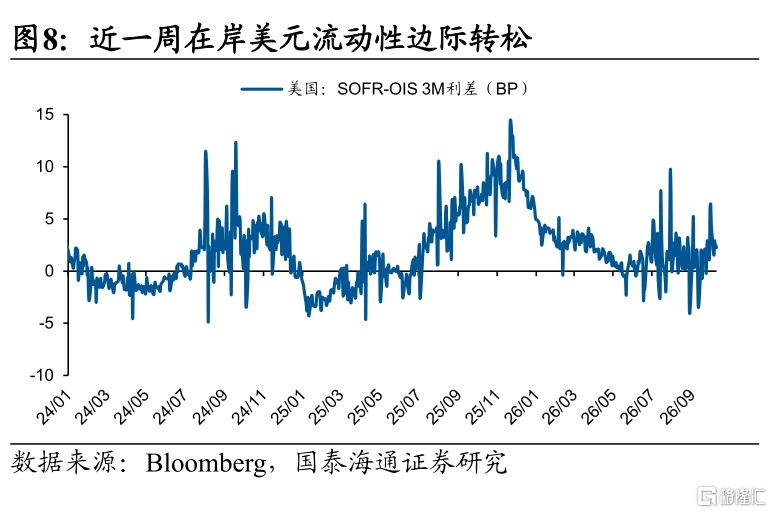
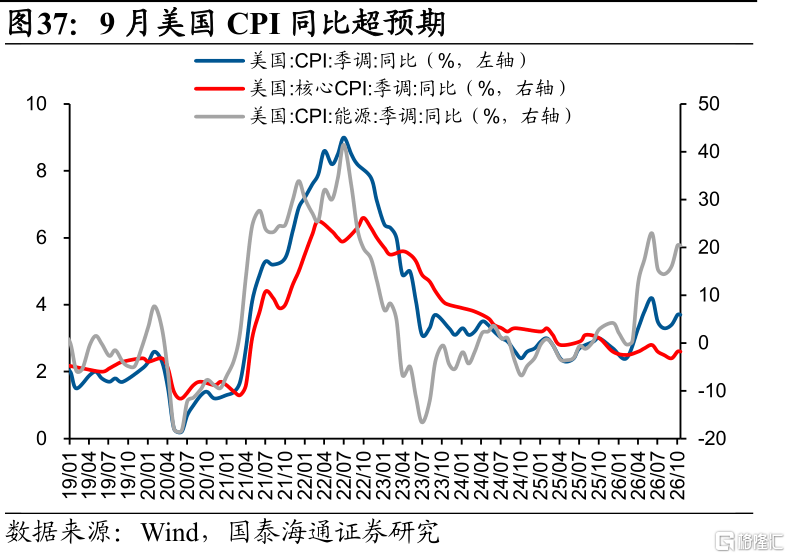
最近一周全球宏观流动性预期转紧。从央行政策看,9月美国CPI、PPI同比均超预期,叠加中东地区和俄乌冲突利空消息刺激,市场对美联储加息预期有所升温。从加息预期看,市场预期美联储年内从上周加息0.99次升至本周1.01次,欧央行加息次数从上周0.12次升至本周0.89次。从美元流动性看,近一周离岸美元流动性边际转松、在岸美元流动性边际转松。
1.3.微观资金线索
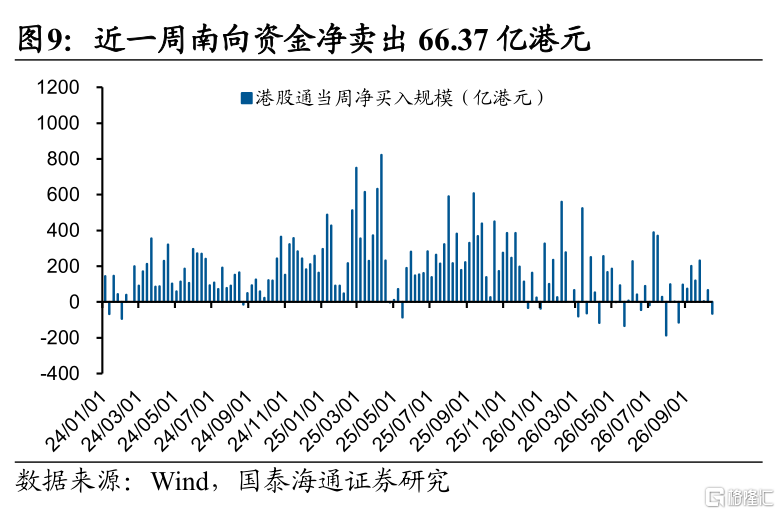
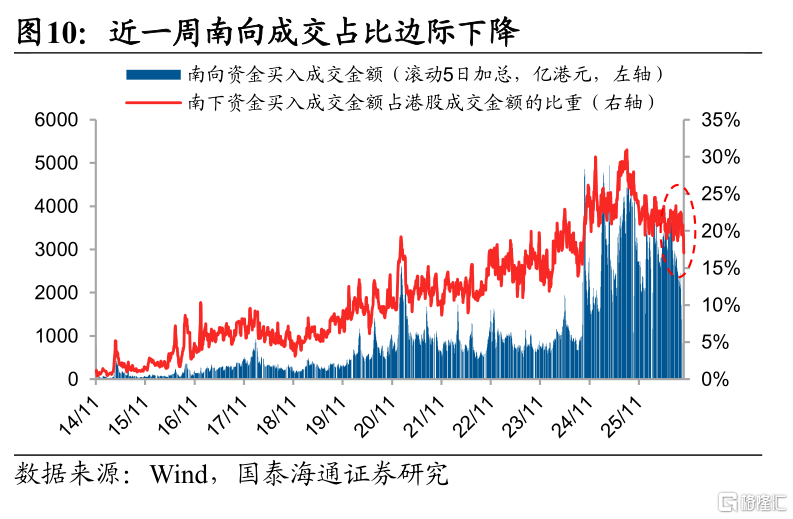
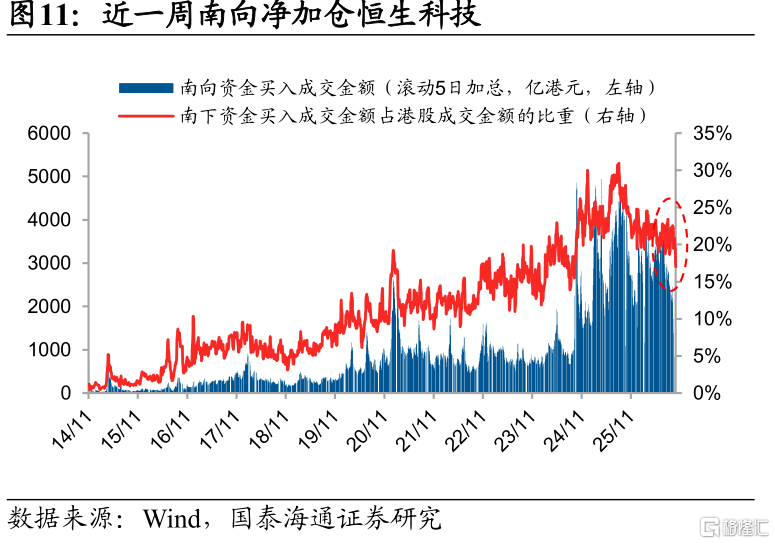
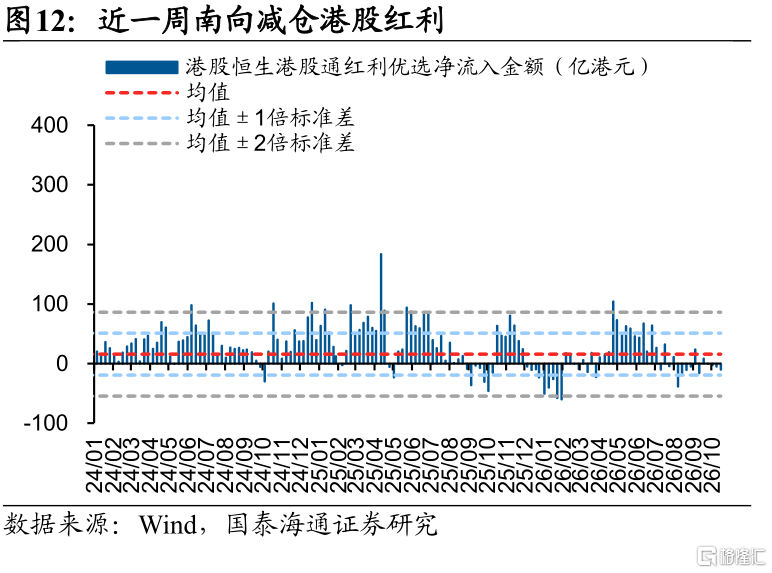
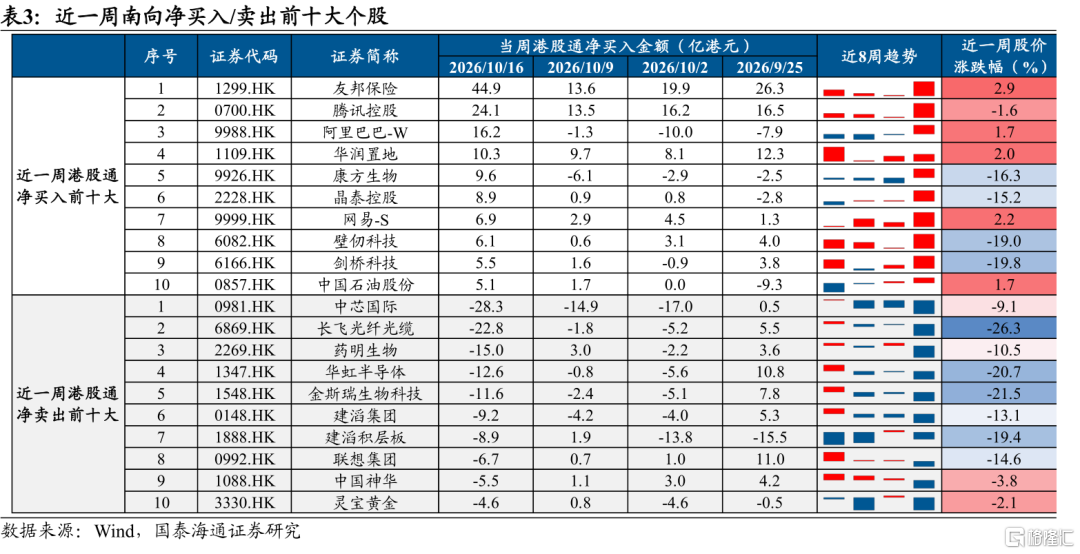
最近一周南向资金整体净流出港股。近一周南向资金净卖出66.37亿港元,南向成交占比由上周的19.89%降低至17.01%。分结构看,港交所中央结算系统口径下,南向资金继续买入恒生科技(24.7亿港元),当周买入力度低于历史均值;减仓港股通红利(-10.1亿港元),当周卖出力度低于历史均值。行业层面上,主要加仓软件服务、非银金融、可选消费零售,减仓硬件设备、半导体、医药生物。个股层面上,南向资金主要净买入友邦保险、腾讯控股、阿里巴巴-W,净卖出中芯国际、长飞光纤光缆、药明生物。
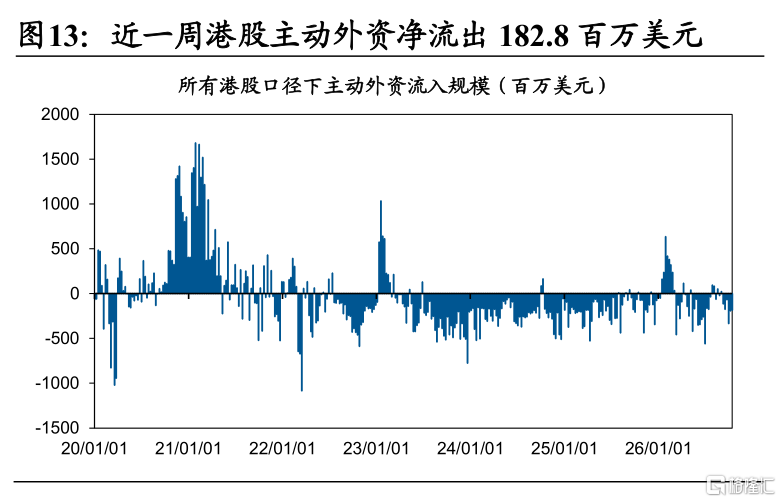
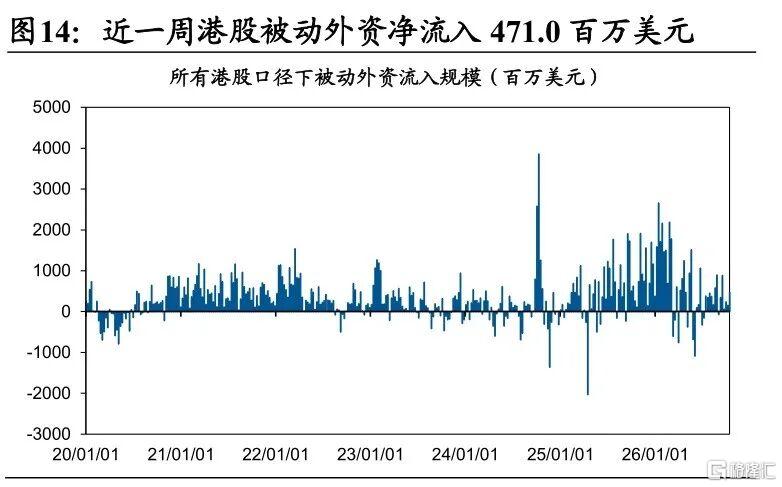
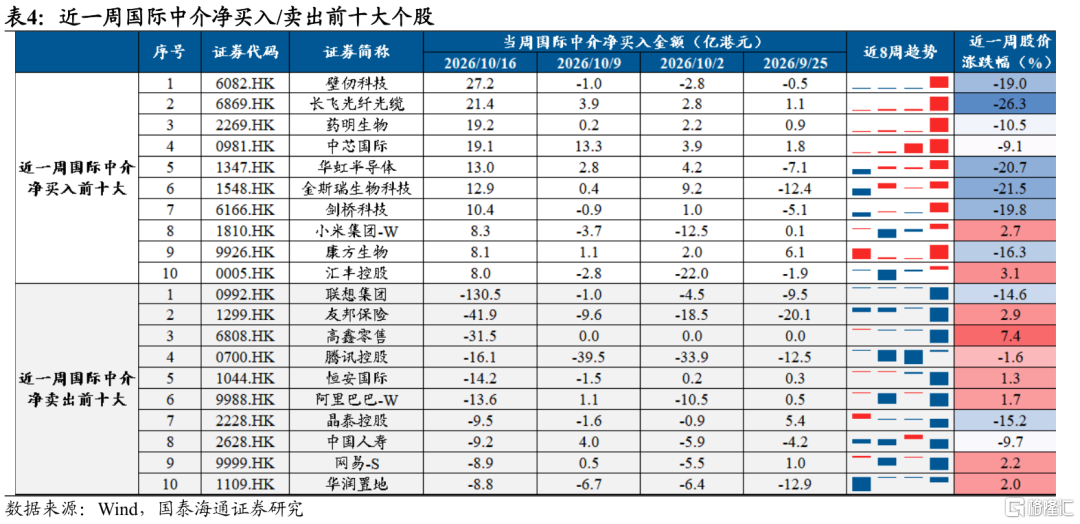
最近一周外资净流入港股。据EPFR统计,2026/10/8-2026/10/14期间港股主动外资净流出182.8百万美元,被动外资净流入471.0百万美元。分结构看,港交所中央结算系统口径下,国际中介继续减仓恒生科技(-141.9亿港元),转为减仓港股红利(-7.0亿港元)。行业层面上,主要加仓半导体、医药生物、银行,减仓硬件设备、非银金融、软件服务。个股层面上,国际中介主要净买入壁仞科技、长飞光纤光缆、药明生物,净卖出联想集团、友邦保险、高鑫零售。
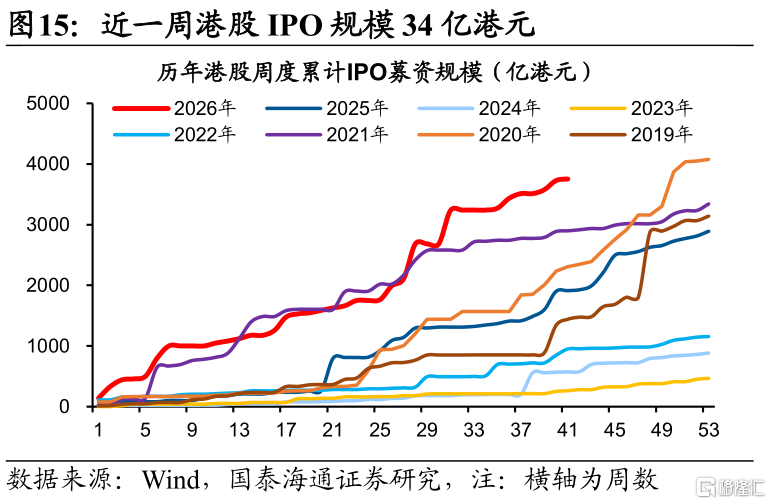
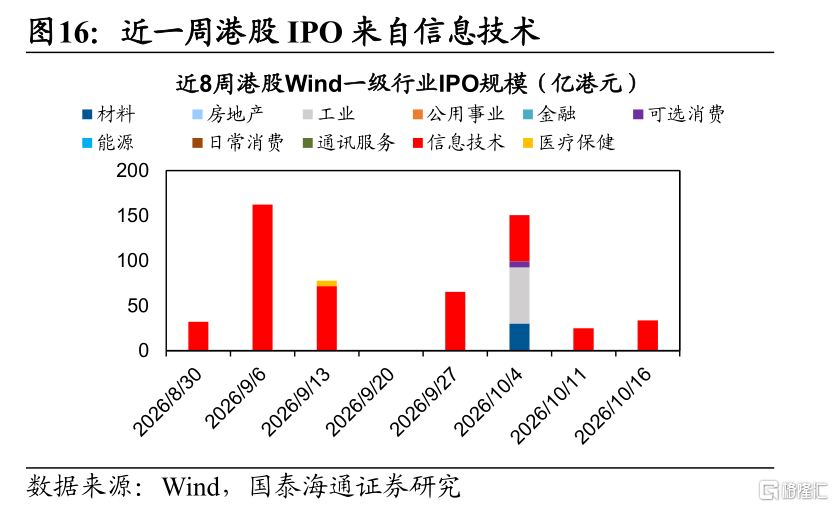
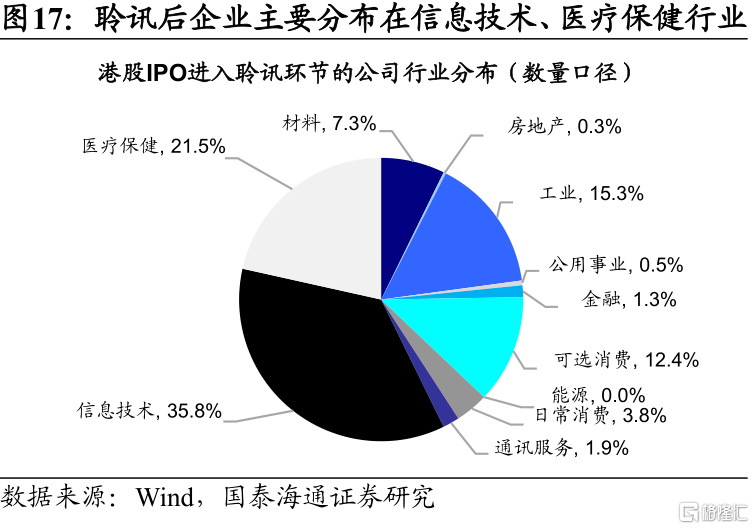
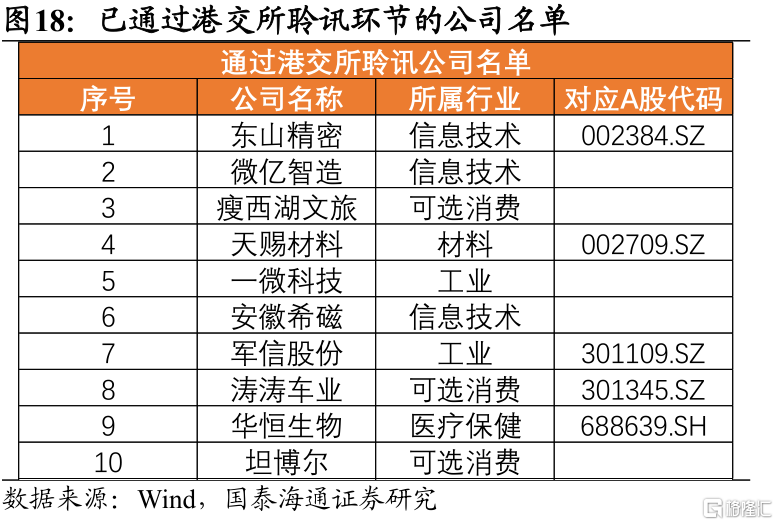
最新一周港股IPO上市节奏加快。近一周港股IPO募资规模约34亿港元,分布在信息技术行业。截至2026/10/16,今年以来的港股IPO募资规模达3787亿港元,为2019年以来的最高水平。进入10月下旬,港股IPO步入加速期,目前通过港交所聆讯环节、待上市的企业共有10家,分布在信息技术、可选消费、工业、材料与医疗保健行业,其中5家为A赴港股上市公司。
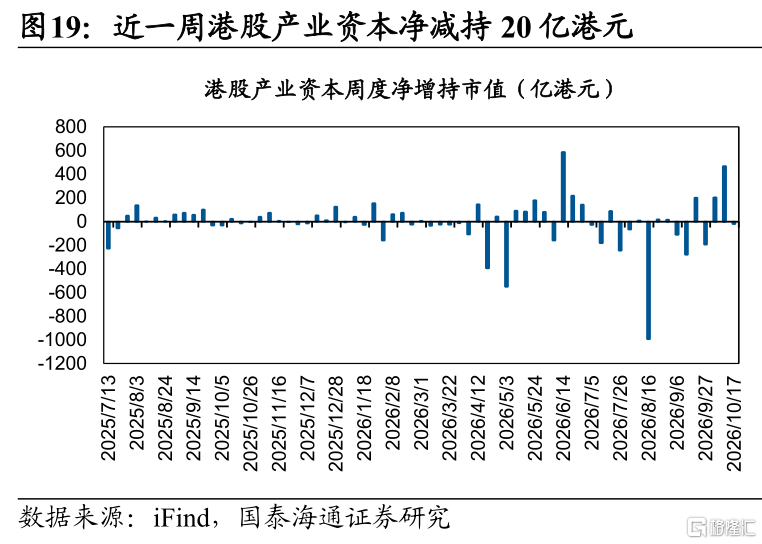
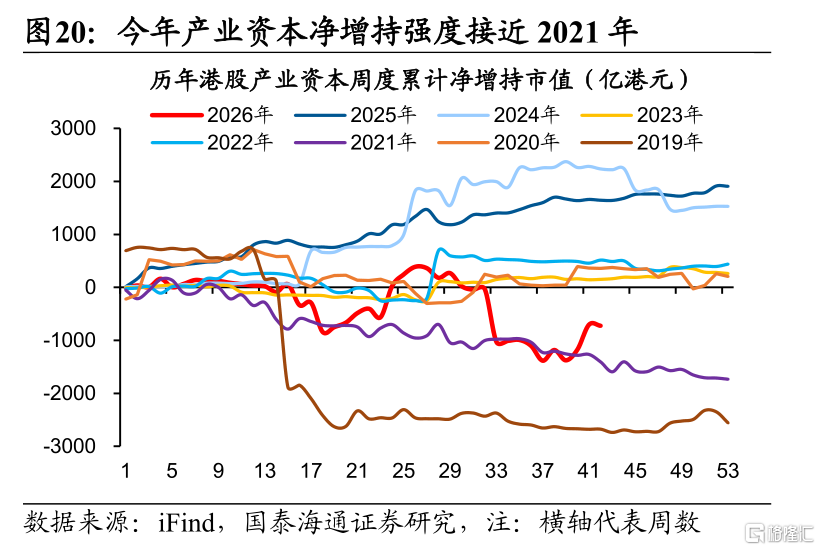
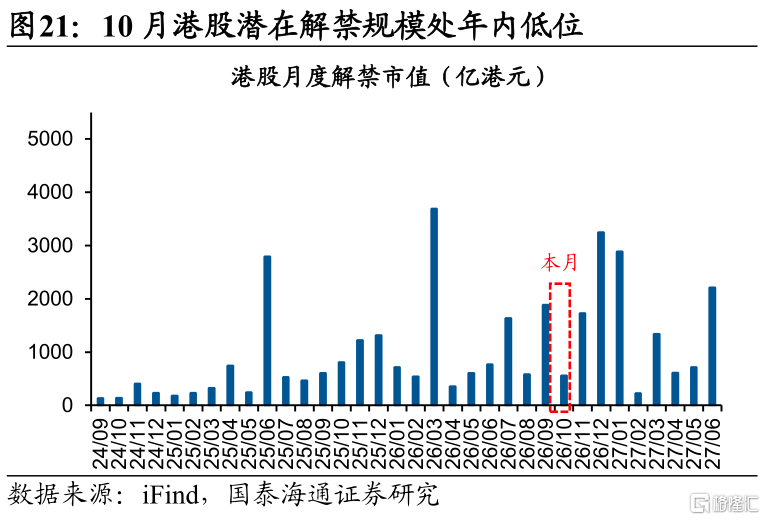
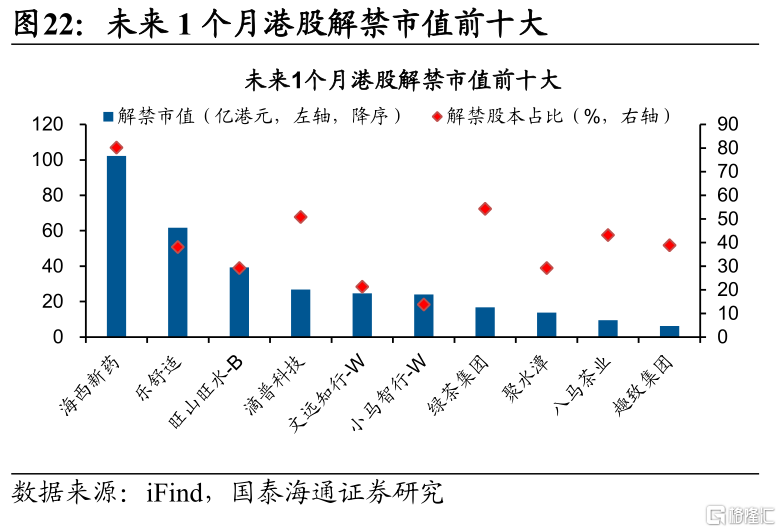
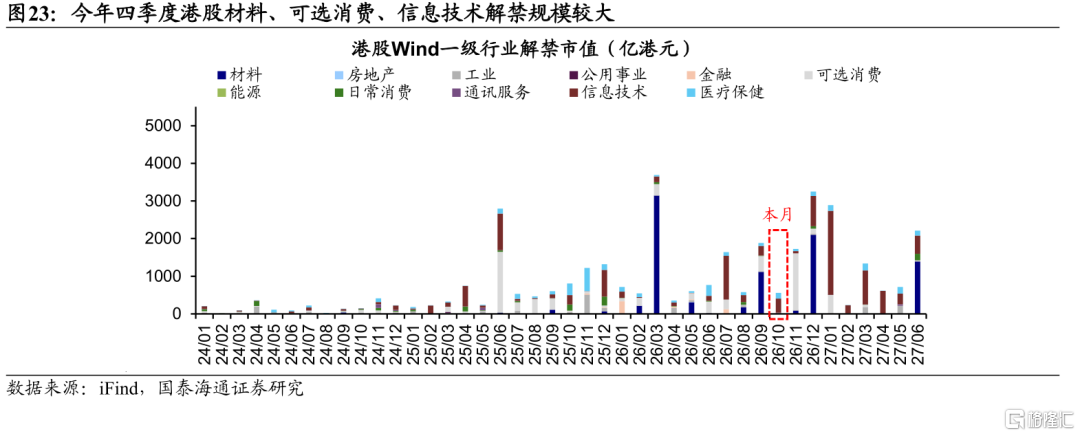
最近一周产业资本净减持港股。近一周港股产业资本整体净减持20亿港元、上周净增持469亿港元,年初以来累计净减持723亿港元、接近2021年水平。根据后续已公布解禁计划,10月为港股解禁低峰,大规模解禁标的出现在11月。行业层面,10月信息技术(373.9亿港元)、医疗保健(152.2亿港元)板块解禁市值居前。个股层面,未来1个月解禁市值规模大于100亿港元的个股有海西新药。
1.4. 市场情绪温度计
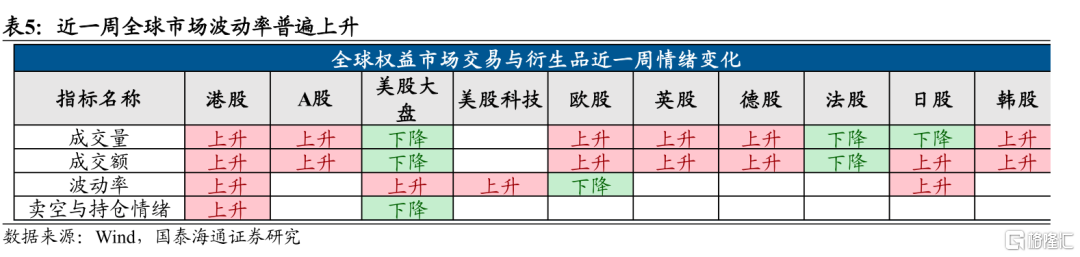
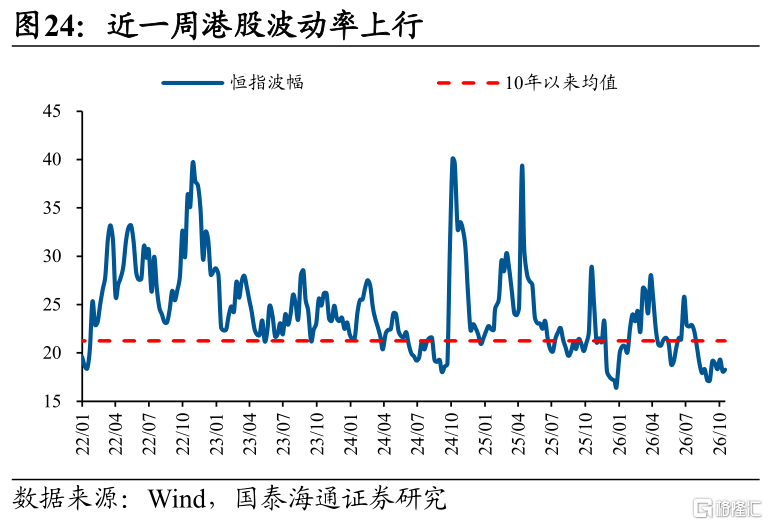
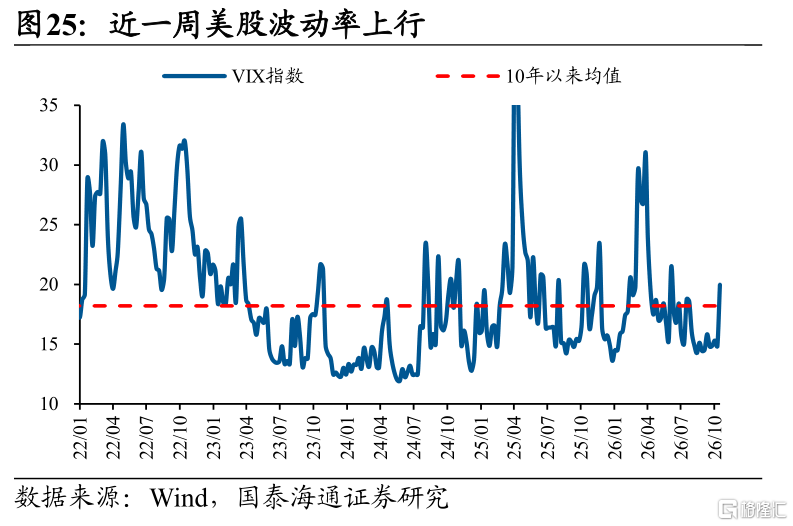
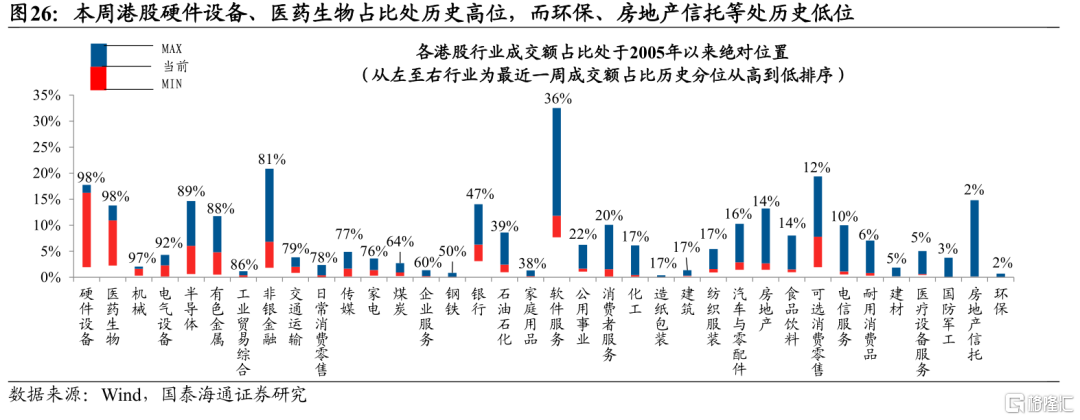
最近一周港股卖空情绪下降、波动率上升。从成交额看,近一周全球主要市场成交热度分化,港股、A股、欧股、英股、日股、韩股成交上升,而美股、法股成交下降。港股内部分行业看,近一周港股硬件设备(98%)、医药生物(98%)、机械(97%)成交占比处于历史高位,而环保(2%)、房地产信托(2%)、国防军工(3%)成交占比处于历史极低位置。从波动率看,港股、美股大盘、美股科技、日股波动率均上升,而欧股波动下降。从卖空情绪看,近一周港股恒指与恒科的卖空情绪均下降,行业层面上金融、通讯服务卖空占比下降幅度最大。
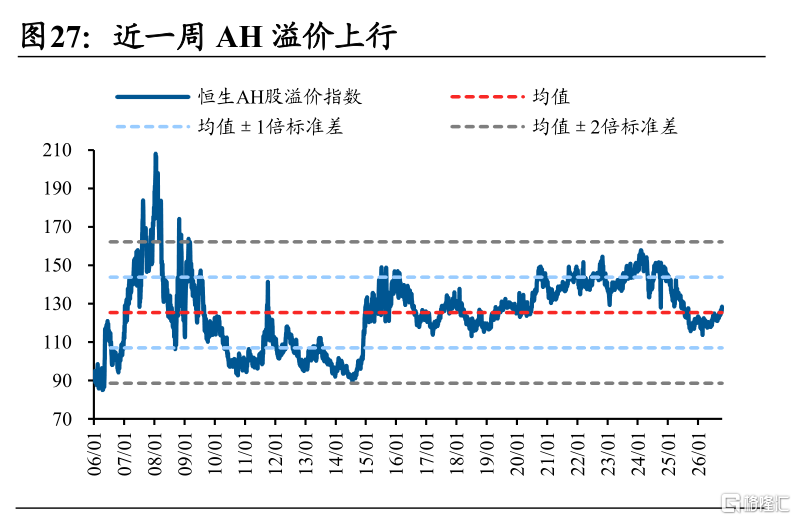
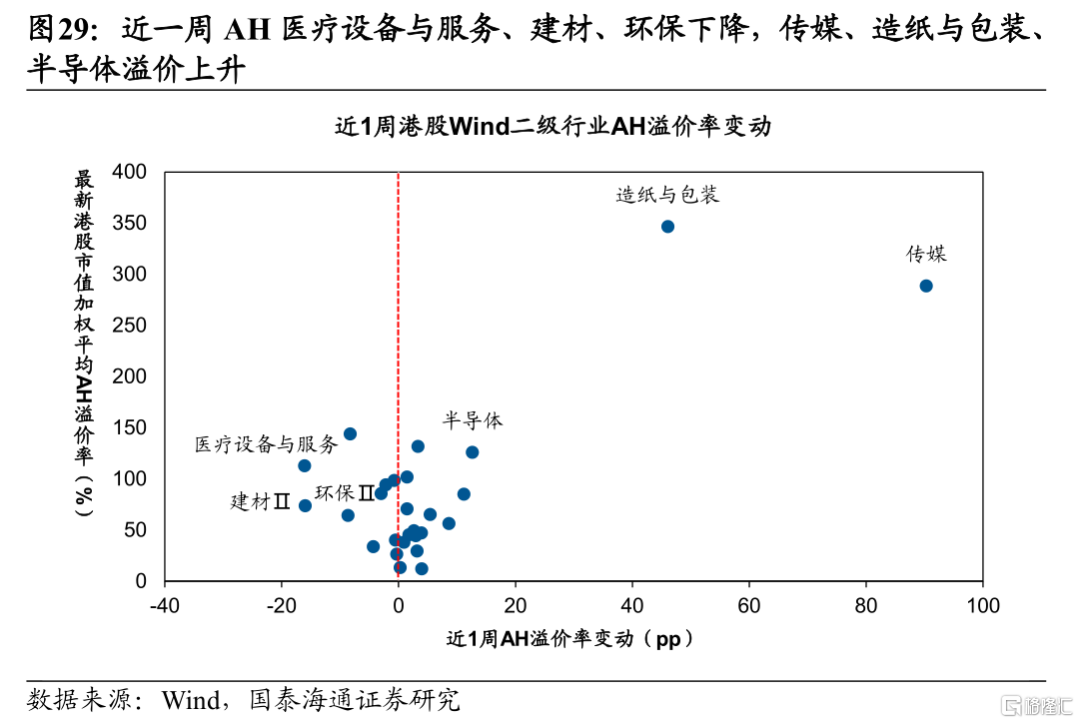
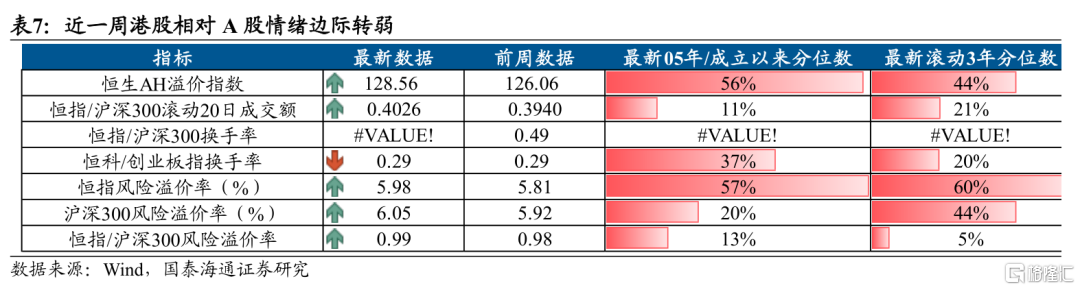
最近一周港股相对A股情绪边际转弱。从AH溢价看,近一周恒生AH股溢价指数126.06升至128.56,流通市值加权的AH溢价率从42.05%升至45.14%。分行业看,传媒(+90.3pp)、造纸与包装(+46.1pp)、半导体(+12.6)AH溢价率上行最多,医疗设备与服务(-16.1pp)、建材(-16.0pp)、环保(-8.7pp)AH溢价率下行最多。综合所有H/A相对情绪指标看,近一周港股相对A股情绪边际趋弱:1)改善指标包括:恒指/沪深300滚动20日成交额上行;2)恶化指标包括:AH溢价上行,恒科/创业板指换手率下行,恒指/沪深300风险溢价率上行。
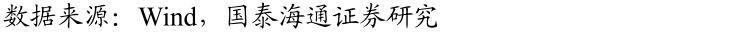
1.5. 宏微观景气度
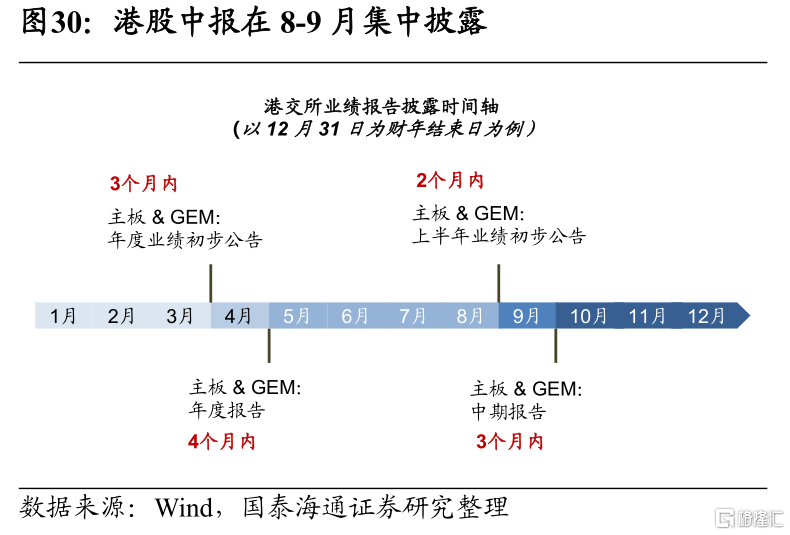
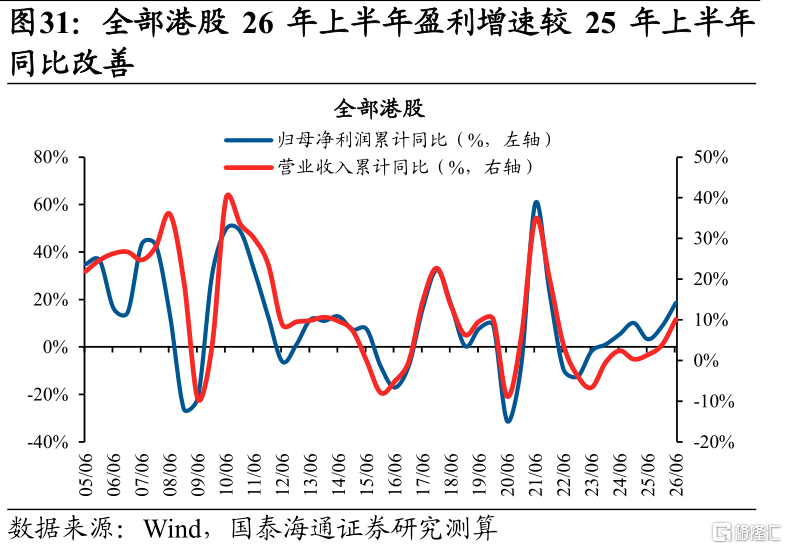
最近一周港股盈利预期边际上修。根据港交所业绩披露规则,2025年港股企业三季报为自愿披露,对于选择披露的公司,联交所指引建议于9月30 日后45天内刊发,披露窗口多集中在10月。截至2026/10/16,根据已披露中报且财报年截止至季度末的企业口径统计,2026年上半年全部港股归母净利润同比+18.7%/营收同比+10.2%,较2025年上半年的3.3%/1.4%均有改善。分行业看,2026年上半年企业服务、半导体、有色金属行业归母净利润增速最快,造纸与包装、建材、可选消费零售行业跌幅最靠前。
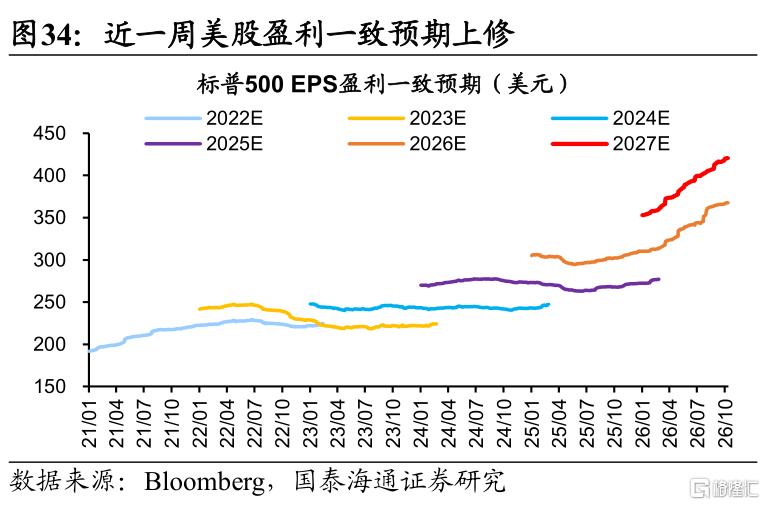
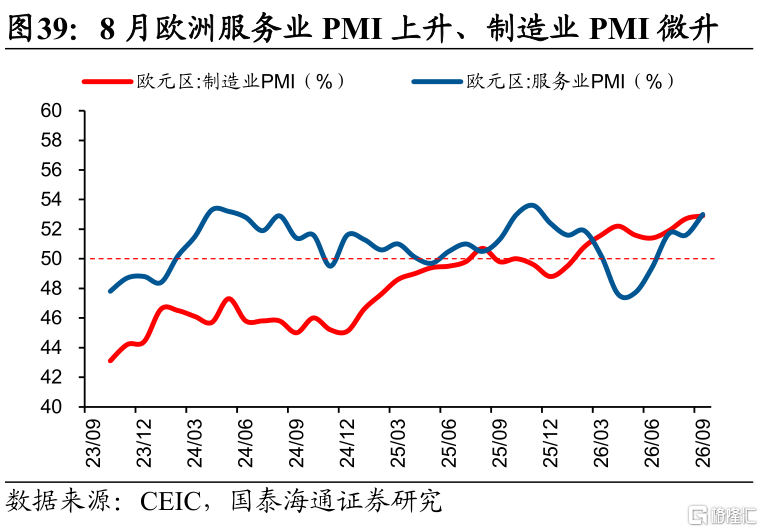
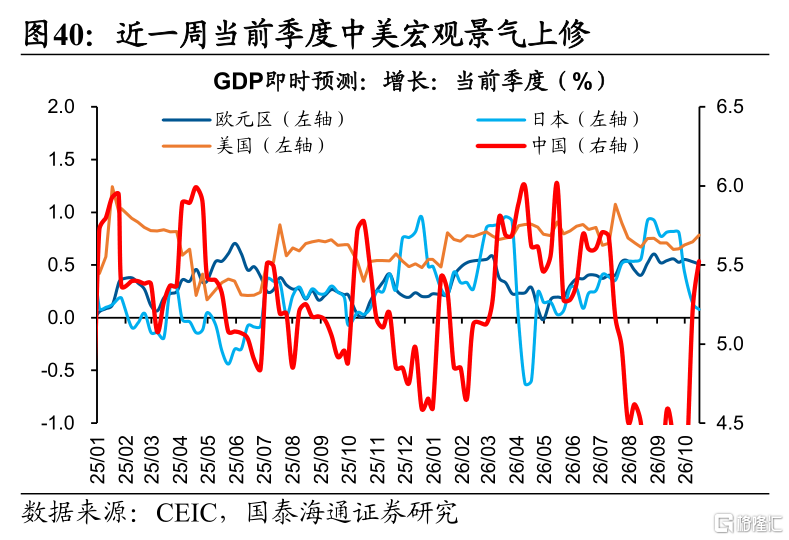
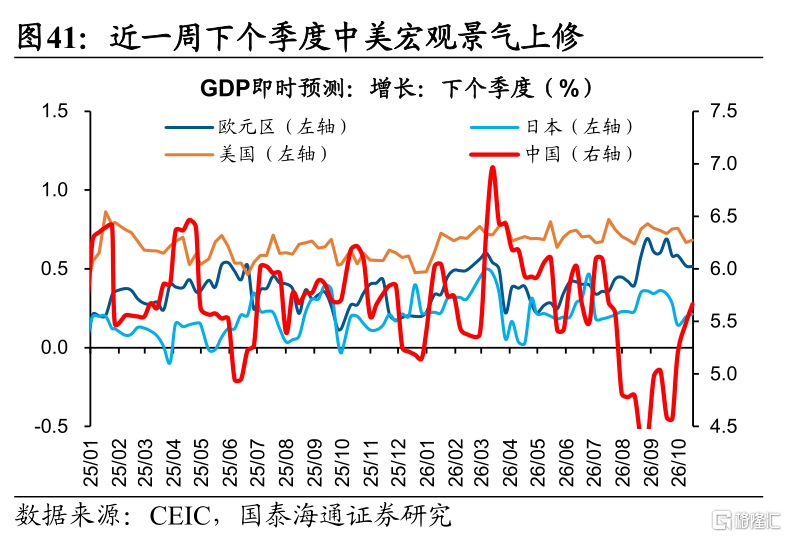
最近一周中美宏观景气预期有所上修。根据Now-Casting测算,若以当前季度GDP增速预期衡量当季宏观景气预期,近一周中国(0.323pct)、美国(0.065pct)预期上修,而日本(-0.059pct)、欧元区(-0.023pct)预期下修。
近一周国内披露:1)服务进出口数据:2026年1-8月,我国服务进出口总额50701.6亿元,同比增长7.9%。服务贸易逆差10709.4亿元,同比缩小1451.2亿元。2)货物贸易进出口数据:今年前三季度,我国货物贸易进出口39.94万亿元,同比增长18.8%。其中,出口23.2万亿元,进口16.74万亿元。3)CPI和PPI数据:9月份CPI同比上涨0.9%,环比上涨0.2%,核心CPI同比上涨1.0%。PPI同比上涨5.0%,环比上涨1.2%。
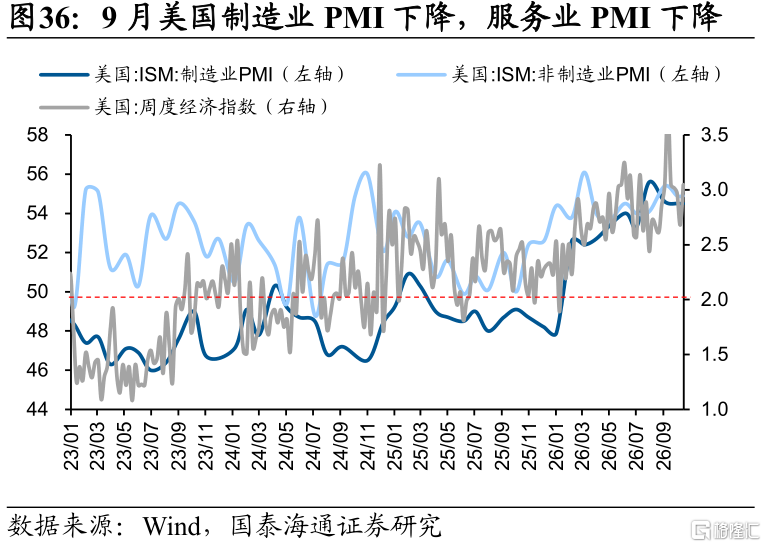
近一周海外披露:1)美国9月CPI数据:美国9月CPI环比上涨0.6%,高于8月的0.4%,同比上涨3.7%,高于8月3.4%的涨幅。2)美国工业产出数据:美国9月工业产出同比增长2.25%,环比增长0.7%。
1.6. 估值水平定位
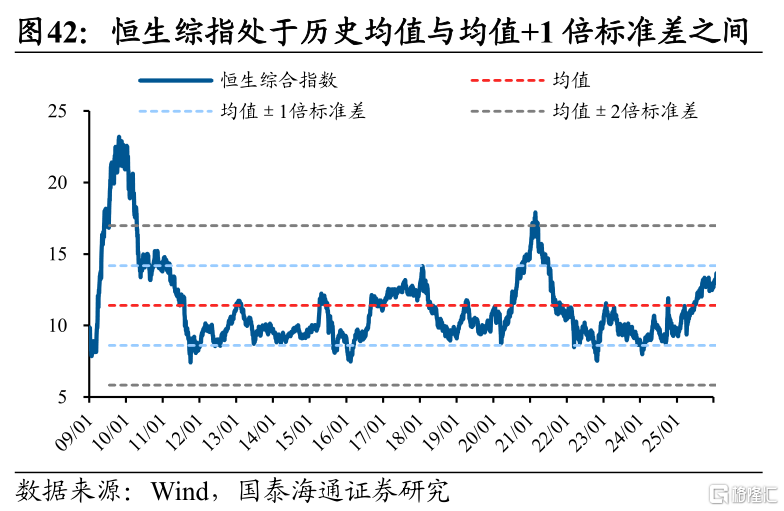
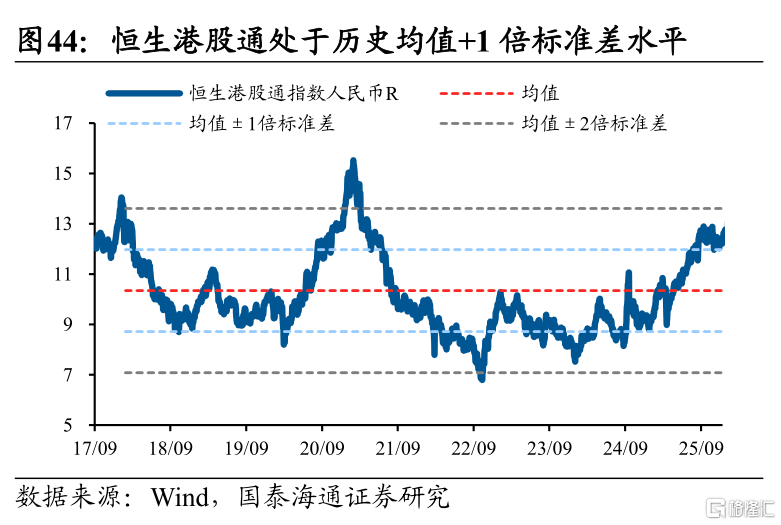
对比历史:恒生科技估值处于低位。截至2026/10/16,恒生综指PE估值为11.1倍,处于2009年以来均值水平,滚动3年历史分位数54%。恒生科技PE估值为22.0倍,处于历史有数据以来均值至均值-1倍标准差水平,滚动3年历史分位数48%。恒生港股通PE估值10.9倍,处于有历史数据以来均值+1倍标准差水平,滚动3年历史分位数56%。
对比海外:恒生科技估值分位数位于主流宽基末尾。比较2019年以来的估值分位数水平,截至2026/10/16,全球主要权益市场中台湾加权指数分位数为90.2%,上证指数75.5%,沪深300 60.4%,韩国综合指数0.4%,日经225 54.4%,恒生港股通指数68.7%,恒生指数62.5%,标普500 41.4%,道琼斯工业40.1%,恒生科技23.3%。分板块看,相较A股与美股,港股信息技术、公用事业以及部分消费板块估值分位数偏低。
2、风险提示
中东冲突超预期扩散,美联储超预期收紧,美元超预期走强。
注:本文来自国泰海通证券发布的《财报季寻线索,港股酝酿新机|港股投资策略周报20261018》,报告分析师:方奕、陈菲
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。