一场离婚分走23亿市值股权,“云南猪王”艰难闯关

出品 | 子弹财经
作者 | 马琼
编辑 | 蛋总
美编 | 邢静
审核 | 颂文
一纸离婚调解书,让“云南猪王”神农集团站到聚光灯下。
10月12日晚间,神农集团公告称,实控人何祖训与罗婉瑜在法院主持下达成调解协议、自愿解除婚姻关系,何祖训持有的约7830万股(对应当时市值约23.83亿元)划归罗婉瑜。一场天价离婚,就此落地。
在资本市场,“天价离婚”往往伴随着对控制权稳定性与“离婚式减持”的双重担忧。尤其对于股价已深度破发的神农集团而言,天价离婚之后,减持路径反而更受关注。
然而,这不过是神农集团困局的一个切面。猪价跌破成本价、两轮定增折戟背后,这家集饲料、生猪养殖、屠宰加工、食品深加工于一体的农业龙头,正站在多重压力叠加的十字路口。
分走7830万股的罗婉瑜,是否会成为悬在股价之上的减持变量?在“反内卷”政策转向下,神农集团能否穿越漫长的猪周期?
1、“天价离婚”落地,股价长期破发
回溯这桩离婚案,2026年9月23日,神农集团公告,收到控股股东、实际控制人何祖训通知,罗婉瑜诉何祖训的离婚纠纷案已由昆明市官渡区人民法院立案,原告要求判令其与何祖训先生解除婚姻关系,并进行财产分割。
消息一出,市场对公司控制权稳定性与“离婚式减持”的担忧迅速升温。次日,神农集团股价逼近跌停(下跌9.82%)。
10月12日晚间,靴子落地。神农集团公告称,在法院主持下,何祖训与罗婉瑜达成调解协议,双方自愿解除婚姻关系;何祖训持有的神农集团261,016,651股股票,其中30%即78,304,995股股票及对应的全部权益归罗婉瑜单独所有。
何祖训于收到民事调解书之日起30日内,配合罗婉瑜办理完成该78,304,995股股票的过户登记手续。
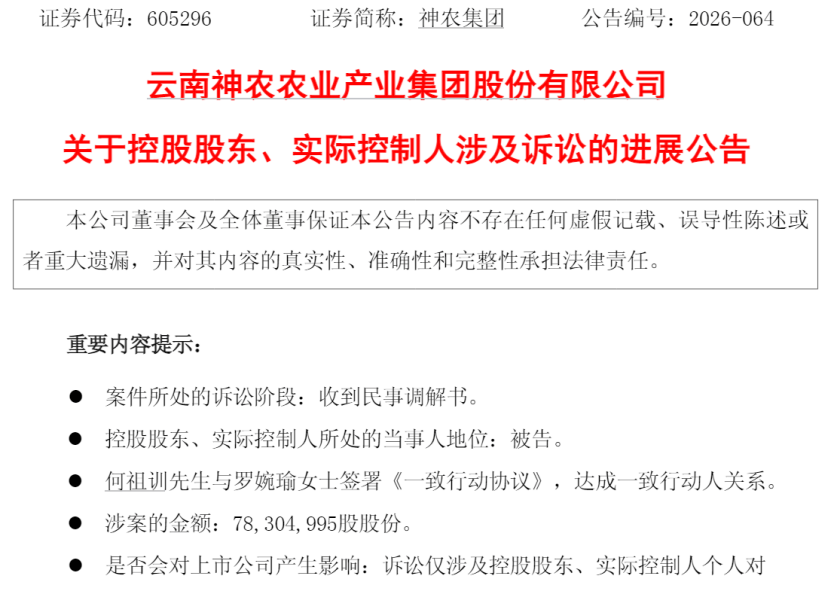
(图 / 神农集团公告)
按照神农集团10月12日的股票收盘价计算,78,304,995股股票对应的总市值约为23.83亿元。
与此同时,何祖训与罗婉瑜签署一致行动协议,达成一致行动人关系。本次股权分割后,双方将共同遵守关于控股股东、实际控制人减持股份的规定。公司强调,实际控制人未发生变化。
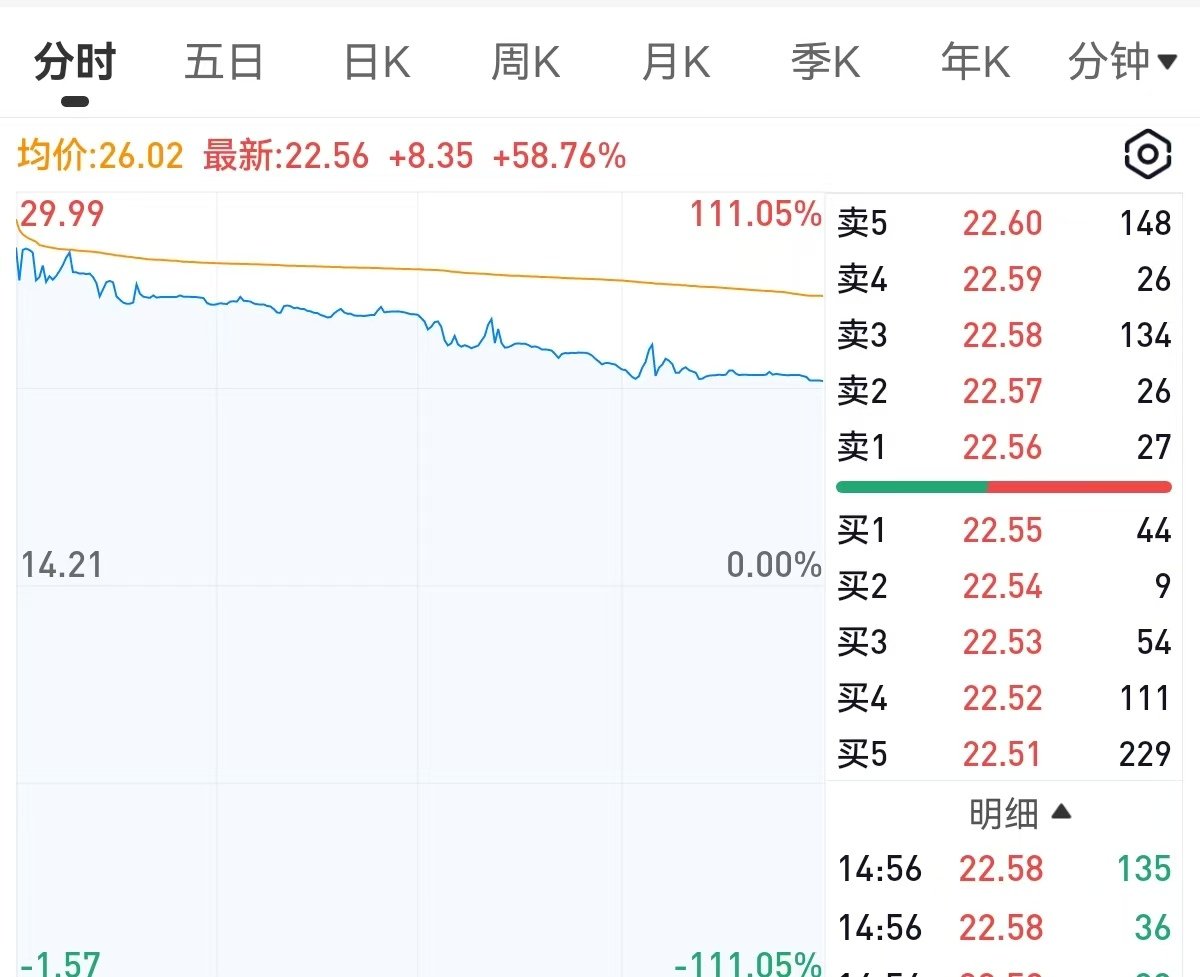
值得注意的是,截至2026年10月16日,神农集团股价已破发,根据沪深交易所发布的最新规范股份减持行为细则,控股股东、实际控制人不得通过二级市场减持本公司股份。
2021年5月28日,神农集团在上交所主板上市。然而,上市仅3个交易日,股价就跌破56.08元的发行价,此后基本再未回到发行价上方。截至2026年10月16日收盘,股价报28.72元,总市值约151.13亿元。
公开资料显示,神农集团是集饲料生产、生猪养殖、屠宰加工、食品深加工为一体的农业产业化国家重点龙头企业,也是目前云南省本土规模最大的养猪企业,有“云南猪王”之称。
神农集团是一家典型的家族企业。公司由何祖训于1999年创立(前身为神农饲料),实际控制人为何祖训、何乔关、何月斌、何宝见四位同胞兄弟姐妹,四人均位列前十大股东,并签署了一致行动协议。
公司股权结构较为集中。截至2026年6月末,何祖训直接持有神农集团49.74%的股份,何氏兄妹及其关联企业合计持股超过86%。罗婉瑜此前尚未直接持有公司股份。
此次分割完成后,何祖训对神农集团持股比例将降至约34.8%,罗婉瑜将持股约14.8%。
2、猪价跌穿成本线,深度亏损
对神农集团而言,核心症结在于生猪养殖行业周期下行,叠加公司自身业绩剧烈波动。
养猪,是神农集团的绝对主业。根据2025年财报,养殖板块贡献39亿元营收,占整体营收的72.88%;生猪屠宰板块贡献12.32亿元营收,占比23.02%。
2021年上市之时,恰逢猪周期下行。猪价持续低迷之下,2023年,神农集团出现上市以来首次亏损,归母净利润亏损4.01亿元,主要系猪价低迷叠加计提资产减值。
2026年行业进入“最难的一年”,上半年生猪均价长期低于养殖完全成本,多数时段维持在10元/公斤低位区间,部分区域跌破8元/公斤,行业全线深度亏损。(编者按:数据显示,温氏股份、牧原股份、新希望、神农集团等猪企养殖成本已降至12元/公斤左右。)
神农集团也难以幸免,交出了上市以来最差的一份财报:2026年上半年营收24.89亿元,同比下降11.02%;归母净利润亏损8.09亿元,而上年同期还盈利3.88亿元,同比大幅下降308.74%;经营现金流再度告负,为-3.75亿元。
量增价跌,让公司陷入“越卖越亏”的窘境。2026年上半年,公司商品猪出栏172.4万头,同比增长34.9%,但销售均价仅9.90元/公斤,同比下降32%。成本下降的速度,始终赶不上猪价下跌的幅度,利润空间被彻底挤穿。
雪上加霜的是,猪价仍处于下行通道,拐点信号尚不明显。
根据中国养猪网数据,截至2026年10月14日,国内生猪市场颓势未改,全国外三元瘦肉型生猪出栏均价报9.98元/公斤,价格重心已滑落至9月末水平之下。
当前猪价与今年4月15日刷新的年内低点8.77元/公斤仅剩1.21元/公斤之遥,较去年同期的18.12元/公斤降幅高达44.9%,“旺季不旺”的疲态愈发突出。
猪价跌跌不休、业绩显著承压之下,神农集团持续推进成本管控。上半年,公司从种猪育种、饲料供应、饲养管理、智能化升级、费用管控五大维度发力,持续压缩生猪养殖完全成本。
据了解,神农集团今年上半年养殖完全成本为12元/公斤,2026年完全成本目标11.5元/公斤。2027年成本目标方向为PSY继续提升、完全成本稳步下降。(编者按:PSY是指每头母猪年提供断奶仔猪数量,这是决定养殖效益的第一要素。)
相比之下,成本优势领先的行业龙头牧原股份,2026年9月生猪养殖完全成本略低于11.5元/kg,仍处于“卖一头亏一头”的阶段。今年上半年,该公司实现营收594.1亿元,归母净利润亏损60.78亿元。
当头部猪企的成本纷纷降至低位区间,市场开始追问:养殖环节的降本空间,究竟还剩多少?
更深层的市场担忧也在悄然浮现。近期,双汇猪肉产品被检出林可霉素残留超标37.5倍被罚超1.2亿元事件,引发消费者担忧:在猪价深度下行、行业普遍承压背景下,生猪养殖和生产企业是否会出于降本考虑,在兽药检测、环保治理等隐蔽环节减少投入?
面对牧原、温氏等绝对龙头在规模、成本上的强势碾压,神农集团如何在猪周期下行通道中谋得生存空间?这是摆在管理层面前的一道现实考题。
就相关问题,「子弹财经」致函神农集团,截至发稿未获得回复。
3、反内卷下,两轮定增折戟
除了强周期特征外,生猪养殖的重资产属性,决定其资金需求量极大,饲料采购、人员薪酬、产能运维等刚性支出居高不下。一旦猪价低迷、周期下行,猪企的流动资金紧张便尤为明显。
融资输血,成为多数猪企对抗猪周期,甚至谋求逆势扩张的解药。神农集团也不例外。
自上市以来,神农集团先后启动了两轮定增,最终均以主动终止告终。
2023年6月20日,神农集团披露《2023年度向特定对象发行A股股票预案》,拟向不超过35名特定投资者定增募资不超过11.5亿元,发行数量不超过1.5亿股,拟投向饲料加工建设类项目、生猪养殖建设类项目以及补充流动资金。
2024年4月24日,公司宣布终止上述定增事项,原因系“基于内外部环境变化等因素,综合考虑资本市场环境因素及公司实际情况、发展规划”。
在第一轮定增终止的同一天,公司随即启动了以简易程序向特定对象发行股票的新方案,并大幅调降融资额至2.9亿元。同年6月,公司披露定增预案,募投项目为红河弥勒24万头仔猪扩繁基地、石林林口铺养殖场生物安全技改、产业链数字化智能化建设以及补充流动资金。
2025年4月24日,上述定增获上交所审核通过。但同年7月,公司最终以同样原因撤回定增申请。
两轮定增的反复,背后是生猪养殖业融资收紧的深层背景。
尤其到了2025年7月,农业农村部召开推动生猪产业高质量发展座谈会,强调“反内卷”、严控新增产能、合理淘汰能繁母猪。
在行业政策转向“反内卷”背景下,包括神农集团、巨星农牧、新希望在内的多家猪企,纷纷终止定增或延长定增有效期,暂停产能扩张。
融资不畅,直接考验公司的资金链韧性。截至2026年6月末,神农集团短期借款、一年内到期的非流动负债合计达到6.59亿元,而账面货币资金及交易性金融资产合计仅5.3亿元,存在一定的短债缺口。
与此同时,公司资产负债率达40.75%,尽管杠杆水平在上市猪企中处于低位,但较2025年年末的29.53%已大幅攀升。
如何补血?神农集团开始向内挖掘。
2024年3月,公司将2021年IPO募投项目结项,把节余募集资金5847.85万元永久补充流动资金,用于日常经营。
值得一提的是,上述IPO募投项目中,绝大部分未达到预计效益,理由多为“产能爬坡阶段”“未充分利用产能”等,侧面反映出猪周期下行阶段,猪企面临的产能过剩隐忧。
此外,为提高资产运营效率、降低管理成本,公司以761.68万元的价格,将亏损子公司曲靖猪业100%股权对外转让。今年3月,上述交易完成交割,曲靖猪业不再纳入合并报表范围。
多重压力之下,“云南猪王”既要在大幅下行的猪周期中守住基本盘,又要在融资收紧的环境下补齐资金缺口,还要面对家族股权结构松动带来的不确定性。
好在,偏低的杠杆、持续压降的成本与区域龙头的规模优势,仍是它穿越周期的底牌。但猪价拐点何时到来、降本空间还有多少、一致行动协议能否长期维系,都悬而未决。
*文中题图及未署名图片来自:摄图网,基于VRF协议。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。