威尔鑫·视界 ׀ 基金继续大肆做多美元 金银再创阶段新低


欧威尔鑫·视界 ׀ 一周经济金融
基金继续大肆做多美元
金银再创阶段新低
2026年10月18日 威尔鑫投资咨询研究中心
(文) 首席分析师 杨易君
来源:杨易君黄金与金融投资
基金大肆做多美元,美元指数再创一年半新高
金银价格继续下跌,七月中期底部面临考验
美元初遇中期牛熊分水岭阻力
商品金属、贵金属市场呈现对美联储继续升息的担心
美股出现强烈分化,以AI为代表的科技泡沫面临风险
通用技术信号显示,虽美元指数持续上涨,但中长期趋势依然偏空;金银中期趋势面临来自美联储升息及美元指数继续走强的基本面压力
美国释放了1.32459亿桶原油战略储备,将NYMEX国际原油价格从98.09美元打压到了91.66美元。接下来的10月16日当周(即上周),NYMEX油价大幅上涨至99.04美元,回到3月20日释放原油战略库存时的油价之上!
上周
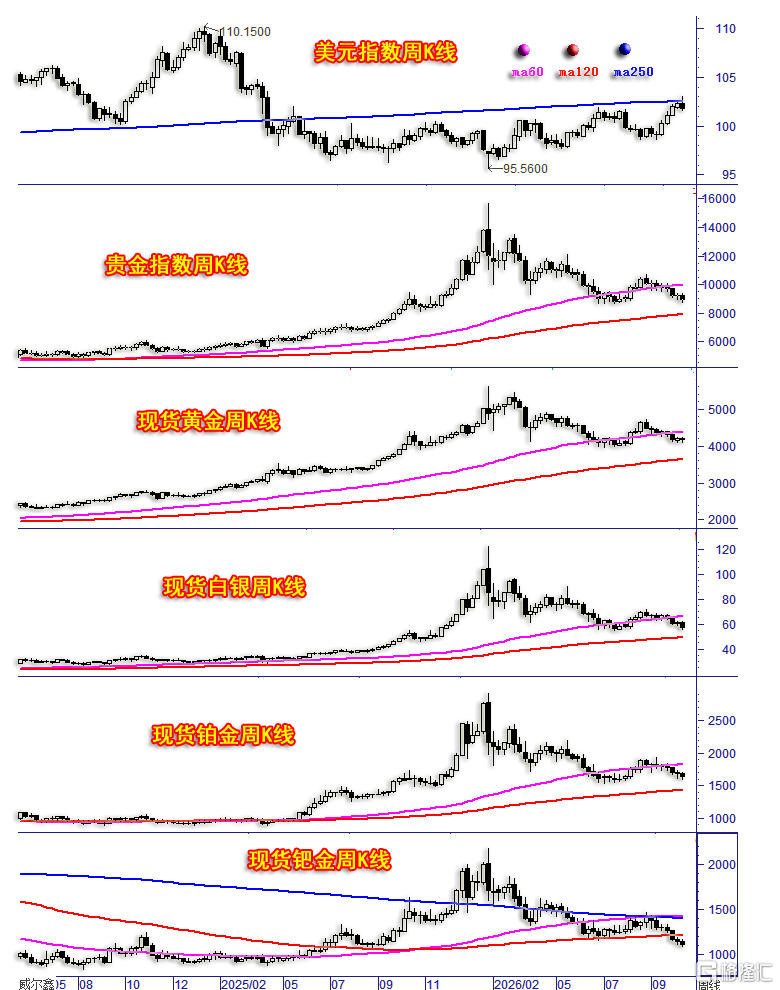
国际现货金价以4195.24美元开盘,最高上试4217.095美元,最低下探4073.40美元,报收4165.18美元,下跌28.66美元,跌幅0.683%,振幅3.426%,周K线呈大幅震荡小阴线。年内下跌3.451%。
美元指数以102.24点开盘,最高上试102.945点,最低下探101.57点,报收101.77点,下跌459点,跌幅0.449%,振幅1.345%,周K线呈冲高回落小阴线。年内上涨3.612%。
wellxin贵金指数(金银钯铂)以9266.41点开盘,最高上试9345.67点,最低下探8730.90点,报收8951.87点,下跌307.65点,跌幅3.32%,振幅6.64%,周K线呈震荡下跌长阴线。年内下跌15.04%。
国际现货银价以60.915美元开盘,最高上试61.446美元,最低下探55.382美元,报收56.967美元,下跌3.833美元,跌幅6.304%,振幅9.973%,周K线呈大幅下跌长阴线。年内下跌20.058%。
现货铂金下跌2.637%,振幅6.726%,报收1642.90美元。年内下跌20.024%;
现货钯金价格下跌3.174%,振幅6.667%,报收1111.578美元。年内下跌30.749%;
上周美元指数冲高回落小阴报收,但贵金属无视美元回落利好,全线下跌,彰显疲软趋势内蕴。金、银、铂测试7月形态底部支撑,钯金则击穿了7月形态底部再创年内新低。
整个贵金属K线连续三周回落至60周均线下方,形态趋势持续偏空。若后市进一步击穿7月形态底部,理论上将测试120周均线支撑。
阶段美元指数形态趋势偏多发展。但在连续四周上涨后,虽有9月美国CPI、PPI物价指数大幅回升助力,依然不能突破250周均线强阻。就一年多K线形态趋势观察,美元指数250周均线作用力应该非常强,可视为中期牛熊分水岭。
美元指数一旦有效向上突破250周均线阻力,可能出现类似2022年的加速上行局面。若如此,且若金银缺乏避险需求强化的关注,贵金属与基本金属将继续承压。就当前美国经济强势韧性状态,美国金融总体估值很高的抗摔空间而言,理论上能够承担美元指数强趋势的延续,且有助于遏制通胀周期上行。但是,美国当局与华尔街必须客观评估美元指数上行对经济金融的不利冲击。本周,美股已经出现剧烈分化运行特征。故美元指数也未必能有效突破250周均线所在的中期牛熊分水岭阻力,金银市场未必会有效击穿7月形态底部。
金银、外汇资金综合流向信息
上周对冲基金在金银市场中的资金流向偏空,在六大外汇期货市场中的资金流向利多美元,但来自金银ETF的资金流向略显利多。具体信息如下:
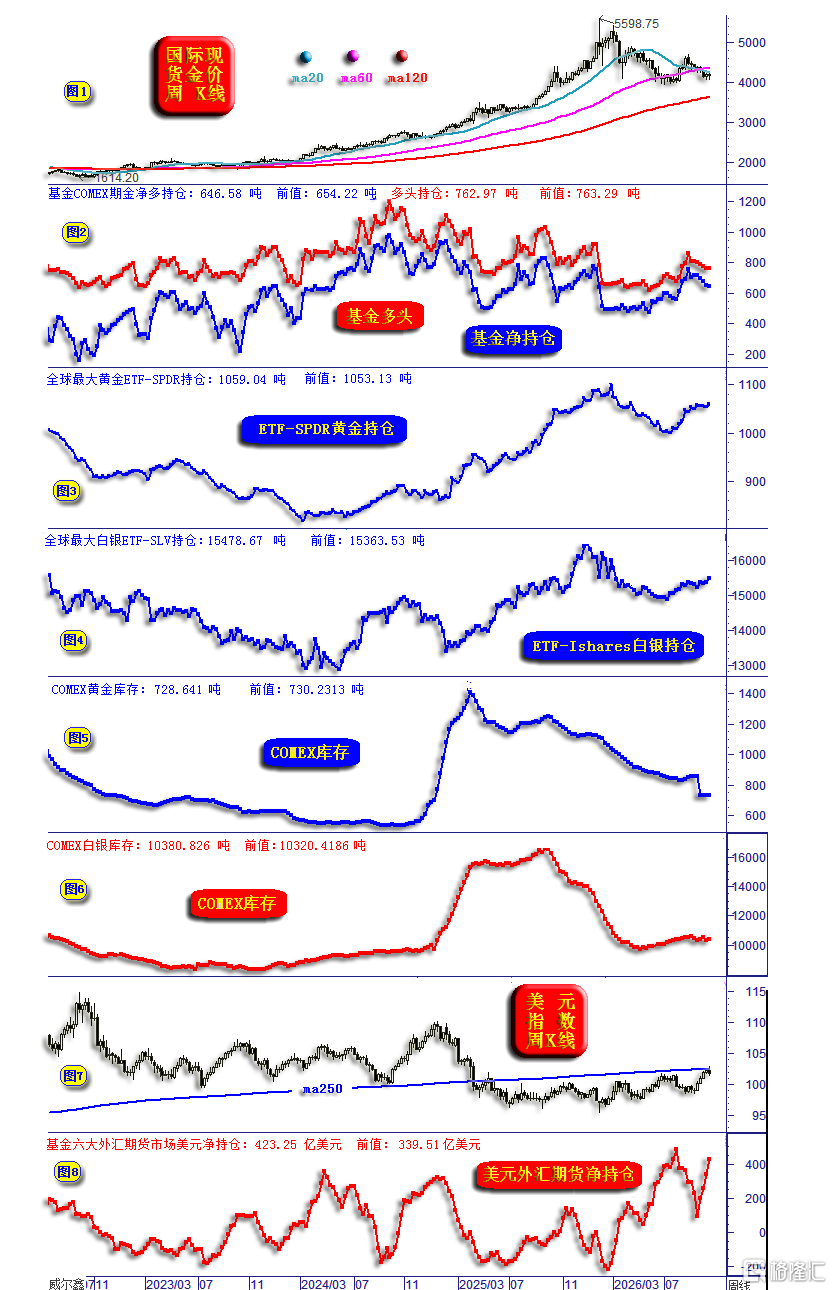
小图2信息所示,上周对冲基金在COMEX期金市场中的净多持仓,由前周的654.22吨下降至646.58吨,减少约8吨。基金多头持仓由前周的763.29吨下降至762.97吨,减持不到1吨。不难看出,上周对冲基金期金净多持仓的下降,几乎完全来自于基金空头的主动增仓打压。对冲基金空头已连续四周主动增仓做空黄金,但总体规模不大,累积不到10000手(约30吨),上周基金空头增仓2353手,约合7.5吨。
小图3、4信息,全球最大的黄金ETF-SPDR持仓,由前周的1053.13吨增仓至1059.04吨,增仓约6吨。全球最大的白银ETF-SLV持仓,由前周的15363.53吨增仓至15478.67吨,增仓约115吨。对比小图2信息不难看出,虽然对冲基金在金银市场明显做空,但以金银ETF为代表的投资需求趋势稳健向上,意味着金银市场即便延续调整,也易中期有底。
小图5信息,COMEX黄金库存由前周的730.2313吨小幅下降至728.641吨,减少约1.6吨。就近年库存与金价趋势观察,信息略利空。
小图6信息,COMEX白银库存由前周的10320.4186吨小幅增长至10380.826吨,增长约60吨。就近年库存与银价趋势观察,虽不再利空银市,但亦没见加库存囤积白银的需求强化利好。
小图7、8,美元指数与对冲基金在六大外汇期货市场中的美元净持仓信息,上周对冲基金在六大外汇期货市场继续积极做多美元,基金美元净持仓由净多339.513亿美元大幅增加至423.2549亿美元,单周增加83.7419亿美元。最近四周美元净多单周增量分别为108.09亿美元、58.9487亿美元、82.0818亿美元,以及本周83.7419亿美元。不难看出,基金积极做多美元的能量没有丝毫衰减。理论上,若对冲基金继续维持当前做多美元的意愿与能量规模,大概率会推动美元指数突破250周均线阻力。只是当前对冲基金在美元期货市场中的净能量重返近年绝对高位区,后续能否继续放大,放大程度如何,能否引导现汇市场的美元需求强化,待观察!
上周原油与商品金属概况
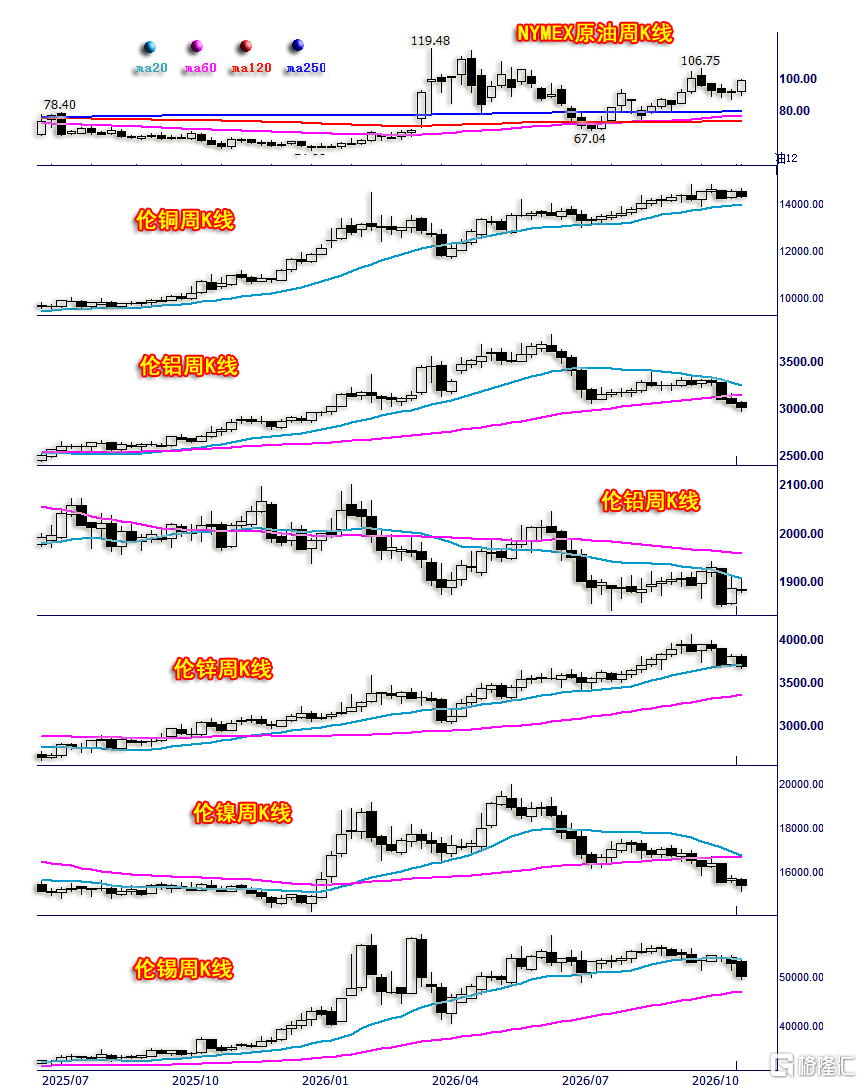
NYMEX原油价格上涨8.05%,振幅10.62%,报收99.04美元。年内上涨72.51%;
伦铜下跌1.31%,振幅3.05%,报收14359.50美元。年内上涨14.91%;
伦铝下跌1.60%,振幅4.01%,报收3008.00美元。年内上涨0.37%;
伦铅下跌0.03%,振幅1.54%,报收1885.00美元。年内下跌6.01%;
伦锌下跌3.14%,振幅4.66%,报收3682.00美元。年内上涨17.79%;
伦镍下跌2.10%,振幅4.17%,报收15370.00美元。年内下跌8.24%;
伦锡下跌5.29%,振幅7.87%,报收50195.00美元。年内上涨24.03%;
结合上周美元指数冲高回落收阴信息观察,基本金属趋势美元下跌利好而全线下跌,市场表现信息与贵金属市场一样,相较于美元关联疲软,似充满对美元指数将延续强势的忌惮。而此忌惮有着清晰的基本面逻辑支撑:如果后期美联储继续升息,理论上仍当助力美元走强!
那么后期美联储会继续升息吗?概率极大!此前笔者曾指出,就数十年美联储利率调控周期观察,升息周期一旦开启,就不会只有一次!当前原油强势,最新的美国九月物价指数信息,皆支持美联储进一步升息。
观油价,最近几周的美元强势虽给基本金属、贵金属带来较大冲击,但对油价的抑制效果不佳。上周美元指数冲高回落,基本金属、贵金属继续全面承压,但油价就像被压紧的弹簧重新获得释放而加速上涨。特朗普当局释放国家原油战略库存抑制油价,抑制通胀的手段似乎已技穷,在连续28周以从未有过的力度释放原油战略库存,至库存创40多年新低见底后,终于按下了暂停键:
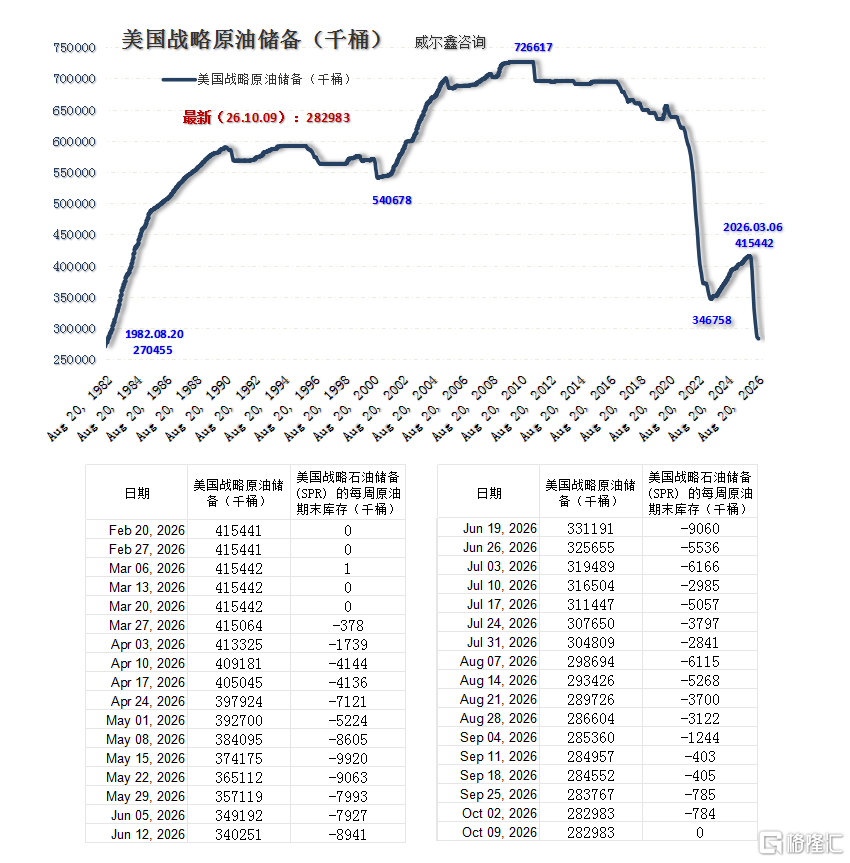
2026年10月9日数据显示,美国原油战略库存为2.82983亿桶,与10月2日当周持平,未再继续释放库存。
观2026年3月20日当周的NYMEX国际原油价格以及对应的美国原油战略库存信息,NYMEX油价98.09美元,美国原油战略库存为4.15442亿桶。2026年10月09日当周,NYMEX油价91.66美元,美国原油战略库存为2.82983亿桶。如果我们认为美国释放国家原油战略的库存有一定成效,成效为:美国释放了1.32459亿桶原油战略储备,将NYMEX国际原油价格从98.09美元打压到了91.66美元。接下来的10月16日当周(即上周),NYMEX油价大幅上涨至99.04美元,回到3月20日释放原油战略库存时的油价98.09美元之上!
这就是美国耗费巨大国家原油战略库存抑制油价、通胀的成效,看似毫无效果,实际未必。若美国不释放这些战略库存抑制油价,NYMEX国际原油价格可能至少已企稳130美元,乃至150美元上方。
美国原油战略库存见底后,上周特朗普宣称与俄罗斯达成和解,将从俄罗斯大量购买柴油,完全不顾忌三、四年前对俄罗斯以能源收入支撑战争的制裁,并建议乌克兰应该重新选举。美国依靠自身难以遏制油价,寄希望于俄罗斯提供“帮助”的愿望能否实现?!
美国利率与物价趋势信息:
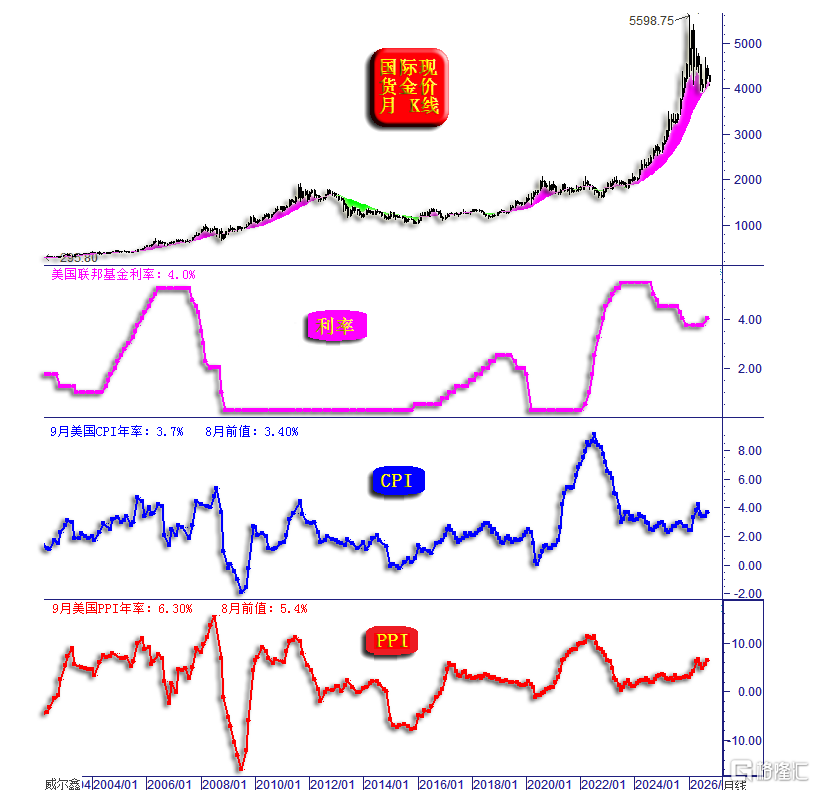
九月美国CPI、PPI年率皆超预期强劲回升,CPI年率由8月的3.40%回升至3.7%,PPI年率由8月的5.4%大幅上行至6.3%。
虽然市场预期月底美联储将维持利率不变,但油价与美国物价信息却示意未必。即便真如市场预期维持利率不变,美联储会后声明也必然鹰派十足。
目前美国联邦基准利率为4%,处于45年高位区,近20年绝对高位区,必然对实体经济构成较大资金成本利空冲击。在美国债券市场,这一现象更明显,美元强势,美元利率上行预期助推美国长债利率突破5%,10年债息创下自2002年以来的新高。不难看出,不仅企业债务负担随着利率上行加重,美国政府的偿债压力同样不断加重。
在这样的背景下,黄金理当存在战略避险美国的逻辑底线。然观当前金价运行趋势,回落到中期牛熊分水岭位置。理论上,若金价有效跌穿4000美元,还有更大下跌空间;若有效企稳4000美元,可能又是一个中期,甚至中长期底部。
需要指出的是,美元指数与美元利率趋势的关联逻辑,未必总如近年。历史上,美元指数与美元利率反向运行的时候不少,这需从更多的经济金融维度观察与分析。
上周美股与商品指数概况
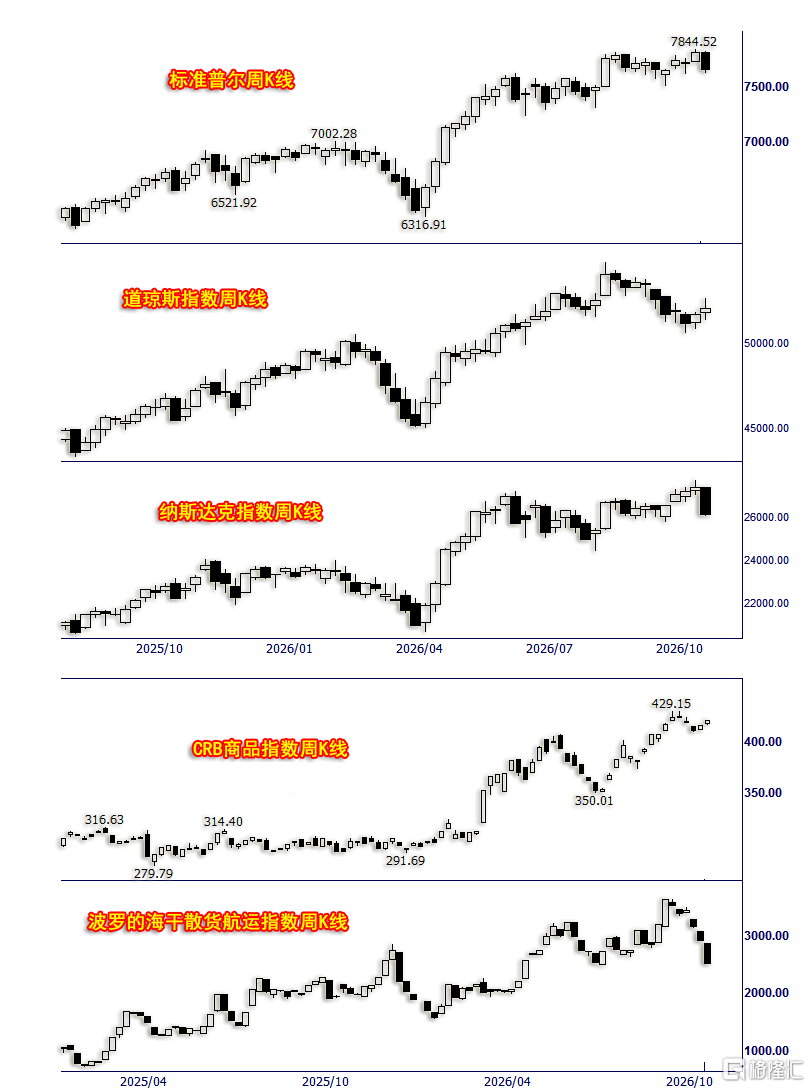
标准普尔指数下跌1.95%,振幅2.43%,报收7659.44点,年内上涨11.89;
道琼斯指数上涨0.67%,振幅2.36%,报收52002.41点,年内上涨8.20%;
纳斯达克指数下跌4.48%,振幅4.95%,报收26140.03点,年内上涨12.47%;
CRB商品指数上涨1.23%,年内上涨40.52%;波罗的海干散货航运指数下跌13.92%,年内上涨33.78%;
标普500席勒市盈率40.54倍:
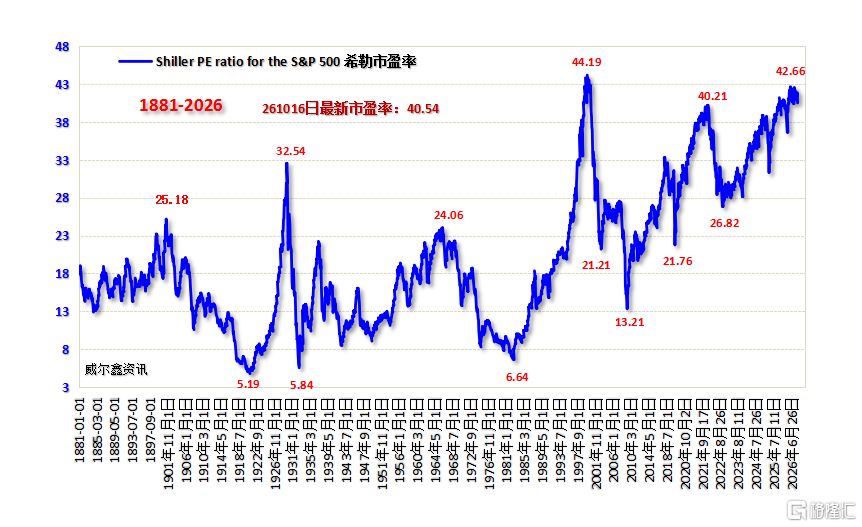
上周美股呈现罕见结构性分化运行特征,道指震荡上行,纳斯达克指数单边大幅下跌呈光头光脚长阴线。剧烈结构分化运行特征彰显市场结构性风险,AI(人工智能)是近年支撑纳斯达克泡沫的最主要题材,泡沫极其严重。即便两周前AI被特朗普更名为“超级智能”(Super Intelligence,简称 SI),也不过是为AI泡沫上粉而已。当前仍有大量鼓吹人工智能投资机会的观点,留待三年后再做评估吧!经济、产业与金融市场虽有关联,但完全是两码事!
黄金、美元市场通用技术面
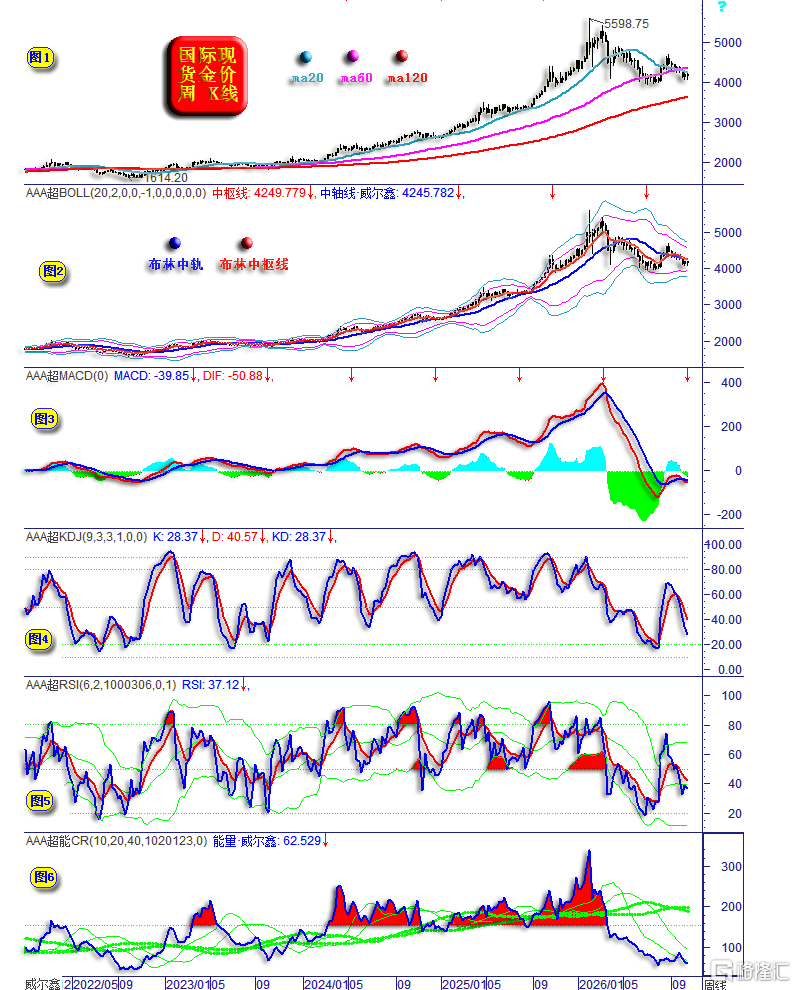
小图1,阶段趋势偏空,重点关注金价能否有效跌穿60周均线支撑,能否击穿7月形态底部支撑。若击穿,理论上将向下考验120周均线支撑;若企稳,则可能与7月底部构成双底形态。
小图2,金价周线布林通道,趋势偏空。下方关注下轨附近支撑,欲转强则首先应企稳于布林中轨之上。
小图3,MACD趋势偏空,但趋势信息位于近年绝对低位区,进一步下行动能偏弱。
小图4、5周线KD、RSI超买卖信息,位于常态弱势区,距离7月形成的超卖区还有较大空间,趋势偏空。
小图6,CR能量指标,趋势偏弱,但如小图3所示的MACD信息,已处于近年绝对低位区,意味市场未必还有多大下跌的能量空间。
如美元指数周K线信息图示:
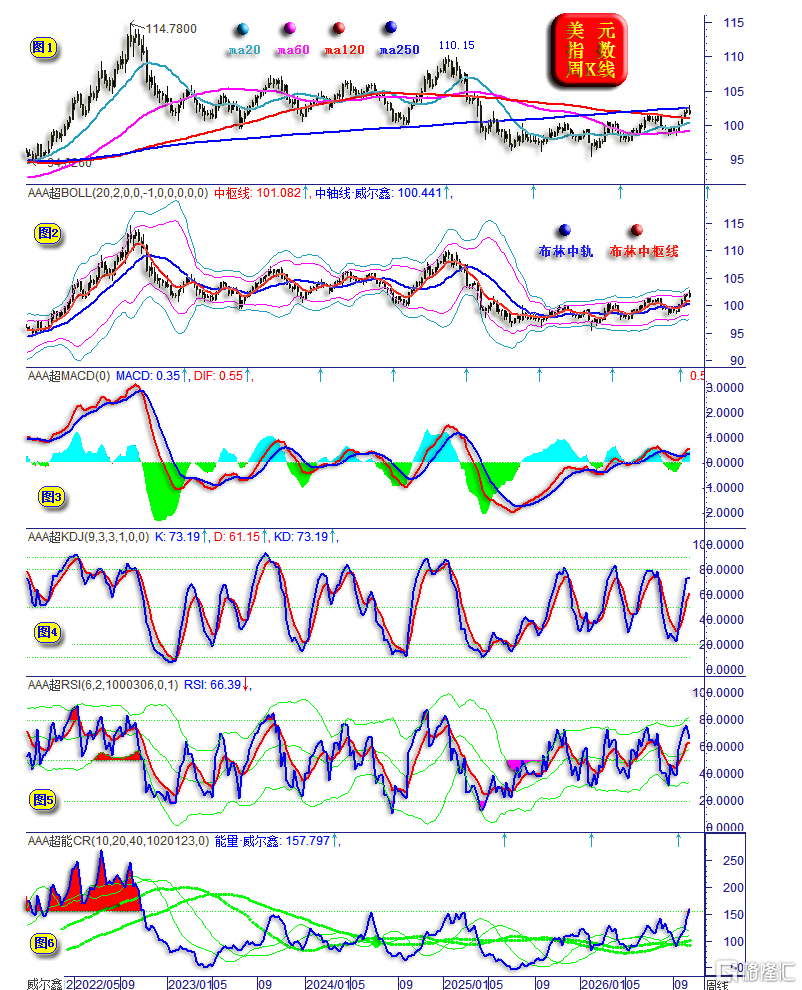
小图1,美元指数主图信息,重点关注250周均线的中期牛熊分水岭位置会否被有效突破。不难看出,2025年前,250周均线构成美元区间震荡支撑。有效破位后的最近一年半,250周均线构成美元区间震荡阻力,并对应着2023-2024年区间震荡形态底部支撑。故虽然对冲基金做多美元的意愿、能量强劲,但美元上行的技术阻力很强。
就均线分布特征观察,美元250周、120周、60周均线自上而下分布,属于空头排列分布,即尽管最近数周美元强势上行,但不改中期空头排列趋势。只是20月均线上穿60月均线,致阶段市场震荡趋强。
小图2,美元周线布林通道,去年三季度至今,总体横向震荡偏强。目前需要注意来自布林上轨的压力,阶段趋势偏多。
小图3,周线MACD指标,自去年三季度指标见底以来,趋势回暖信息明显。目前震荡偏多。
小图4、5周线KD、RSI指标,位于常态利多区,不超买,但上周初见上行失速信号。
小图6,尽管当前美元指数远低于2025年初创下的110.15点周期高位,但CR能量指标自去年二季度周期见底后不断改善,上周创出了自2023年以来的三年多新高。参考最近三年多信息,美元指数进一步上行面临较强能量瓶颈。若美元指数欲继续上涨,可能需出现类似于2022年二三季度能量向上的突破状态,需要强劲、清晰的基本面支撑。如若市场认为基本面相较于2023年以来的状况变化不大,美元就缺乏有效突破250周均线的依据,可能类似于近三年中的多轮区间见顶。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。