设备巨头,争夺先进封装

10月初,资本市场的一则消息引发关注:由于担忧ASML可能进入混合键合设备市场,以及HBM相关设备需求延后,10月6日,美国银行下调了荷兰封装设备厂商Besi的投资评级,当日股价下跌5.39%;次日,随着瑞银进一步下调评级,Besi股价再跌8.49%,短短两个交易日累计下挫约13.4%。事实上,ASML早在2025年就已交付面向先进封装的TWINSCAN XT:260光刻系统,今年又传出研发混合键合设备的消息,正进一步向传统光刻业务之外拓展。
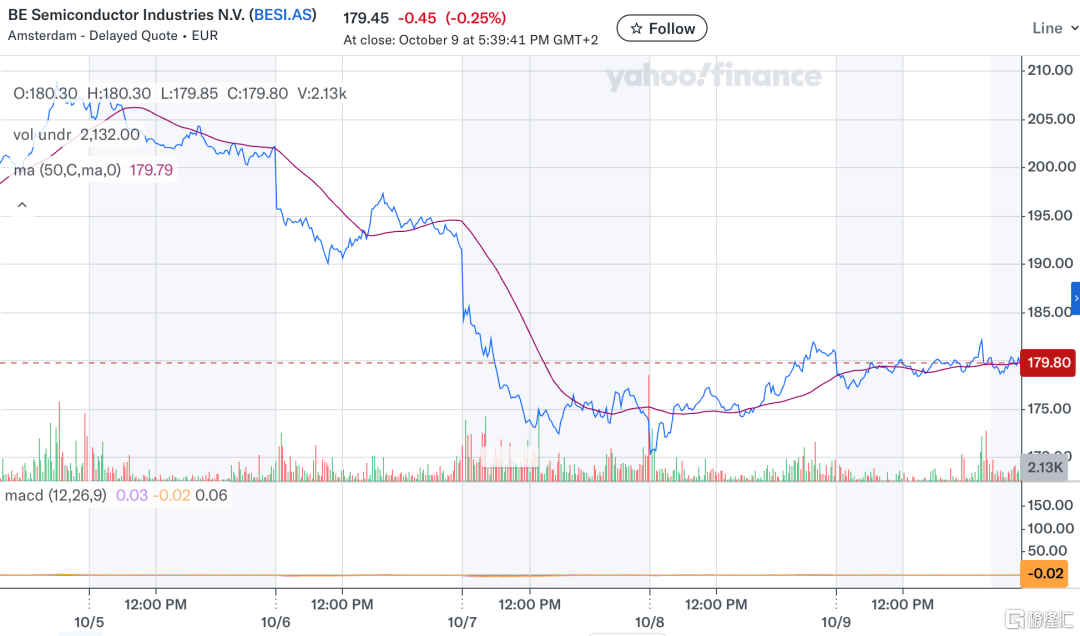
Besi股价走势一览(来源:Yahoo)
与此同时,应用材料与Lam Research也在加快布局。仅10月第一周,应用材料就接连宣布与Besi、英特尔深化合作,研发范围覆盖混合键合、TCB、芯片到面板以及Foveros 3D封装等技术。Lam Research则依托刻蚀、沉积和铜电镀等技术,持续扩大在TSV及3D互连领域的设备布局,今年3月路透社曾报道称,Lam Research与应用材料都对Besi表现出收购兴趣。
可以看出,三大前道设备巨头,正沿着不同的技术路线向先进封装延伸。一边是前道设备巨头主动向先进封装延伸,另一边是传统封装设备龙头成为合作、投资乃至潜在并购的对象。半导体设备产业原本相对清晰的前道与后道分工,正在发生微妙变化。先进封装正在成为半导体设备巨头竞相布局的新战场。
前道设备三巨头,围攻先进封装
其实仔细来看,虽然应用材料、Lam Research和ASML都在向先进封装领域延伸,但三家选择的切入方式并不相同。
应用材料更加重视材料工程与工艺整合,通过与专业封装设备厂商合作,构建覆盖多个制造环节的综合解决方案;Lam Research依托刻蚀、沉积和铜互连技术,争夺3D集成过程中越来越多的关键工艺步骤;ASML则开始尝试将其在光刻领域积累的纳米级运动控制、精密对准与测量技术延伸至混合键合设备。
这三条路线既存在互补,也可能随着技术演进逐渐形成直接竞争。
应用材料:联手Besi,构建完整工艺链
首先来看应材,应用材料对先进封装的布局,实际上已经持续多年。
早在2020年,应用材料就与Besi在新加坡建立联合研发项目,将自身在刻蚀、平坦化、薄膜沉积、晶圆清洗、量检测及颗粒控制方面的技术,与Besi在精密芯片贴装、互连和组装领域的能力结合。
双方合作的代表性成果,是Kinex集成式芯片到晶圆(Die-to-Wafer,D2W)混合键合系统。与传统封装设备主要关注芯片贴装及连接不同,Kinex试图将键合前的表面处理、清洗、活化及对准等工艺整合到更加紧密的制造流程中。
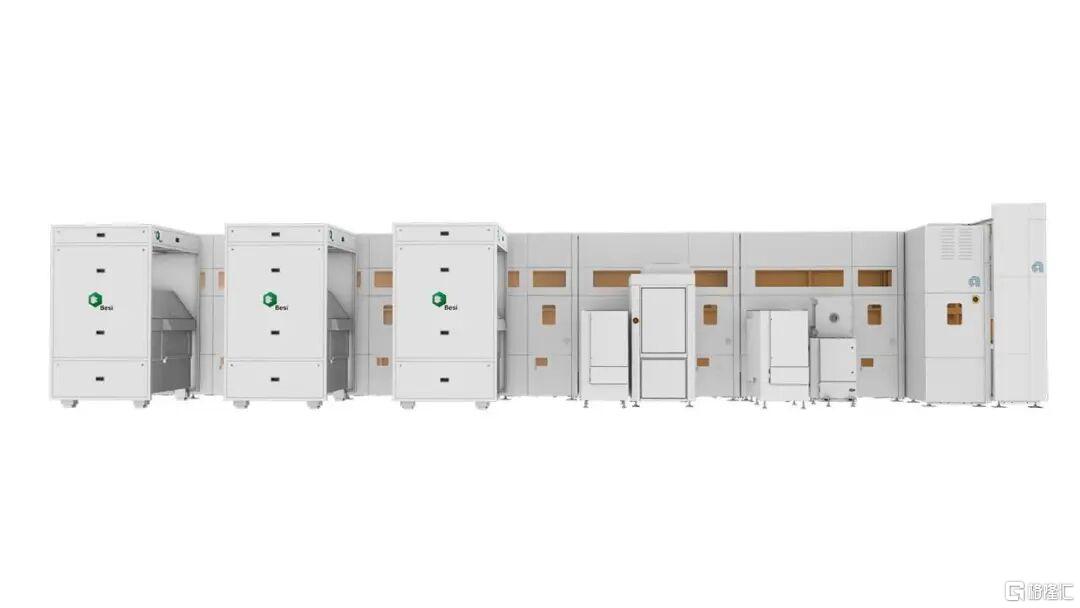
Kinex(图源:应用材料)
这种设计有其现实意义。
在混合键合过程中,两片需要连接的芯片或晶圆,不仅要实现极高精度的几何对准,还必须保证键合表面的平坦度、洁净度及材料状态。即使键合设备本身具有出色的定位精度,如果前一道工艺造成颗粒污染、铜焊盘凹陷异常或者表面状态不稳定,仍可能导致连接缺陷。应用材料与Besi的合作,本质上就是试图将传统前道材料工程与后道精密组装技术结合起来,通过跨工艺协同提高最终良率。
值得注意的是,应用材料并未将技术合作限制在Besi一家企业。此前,其还与奥地利晶圆键合设备厂商EV Group(EVG)合作开发晶圆到晶圆键合解决方案。
此次10月1日的合作升级,则进一步扩大了双方的研发边界。根据官方公告,Besi将成为应用材料位于硅谷的EPIC研发中心创新合作伙伴。未来双方不仅继续推进D2W混合键合,还将联合研究TCB工艺微缩、芯片到芯片、芯片到面板以及面向光互连的新型集成架构。EPIC中心规划投资规模最高约50亿美元,投资将随客户项目推进逐步展开。该中心的一个重要目标,就是让芯片制造商、设备供应商与材料企业更早介入共同研发,缩短新工艺从实验室走向量产的周期。
从产业意义上看,这意味着应用材料正在尝试把先进封装从相对独立的后道制造环节,纳入其更广泛的材料工程研发体系。
而就在五天之后,应用材料又宣布与英特尔深化合作,将研发范围覆盖下一代晶体管、片上互连以及Foveros 3D先进封装。
这两项合作看似面向不同企业,技术逻辑却存在联系。在3D堆叠中,芯片之间的互连密度、供电路径、散热结构以及材料应力之间存在复杂的相互影响。下一代芯片的性能优化,越来越难以单独依靠先进制程、金属互连或封装中的某一个环节完成。
因此,对应用材料来说,真正的战略价值可能不只是获得更多混合键合设备订单,而是通过前道与后道工艺的联合开发,更早参与下一代芯片制造流程的定义。正如应用材料 Prabu Raja 抛出的断言:先进封装已不仅是后道的物理组装,而是一场需要晶圆级精度与洁净度的材料工程革命。
Lam Research:从刻蚀、沉积到3D互连
相比应用材料与Besi的合作模式,Lam Research在先进封装领域的布局更加突出自身既有的工艺设备优势。Lam Research过去在逻辑芯片、DRAM和3D NAND制造中积累了大量高深宽比刻蚀、薄膜沉积和金属互连技术。
而随着先进封装不断向3D化发展,这些技术开始获得更多应用场景。例如,在3D堆叠芯片中,硅通孔(TSV)承担不同芯片层之间的垂直电连接。为了在硅片中制造深而窄的通孔,需要采用高深宽比刻蚀技术,并尽可能保证通孔侧壁形貌、刻蚀均匀性和缺陷控制。
Lam Research的Syndion深反应离子刻蚀设备,便面向包括TSV在内的深孔刻蚀需求。但刻出通孔只是第一步。在形成绝缘层、阻挡层和种子层之后,还需要通过金属沉积将通孔填充,形成可靠的电连接。如果铜填充过程中产生空洞、接缝或其他缺陷,就可能影响电阻、散热以及长期可靠性。
Lam Research于今年7月重点介绍的SABRE 3D铜电镀平台,正是围绕先进封装中复杂金属互连的制造需求展开。该公司强调,随着先进封装互连结构越来越精细,制造过程中对金属填充均匀性和空洞控制的要求正在持续提高。SABRE 3D通过电化学沉积工艺,为TSV、晶圆级封装和再布线层等结构提供金属填充能力。
此外,Lam Research还布局了VECTOR TEOS 3D介电材料沉积设备,以及面向大尺寸基板的相关湿法和沉积工艺。
值得注意的是,先进封装对Lam Research的吸引力并不只是混合键合本身。从传统2.5D封装到3D芯片堆叠,再到面板级封装,越来越多的制造步骤需要高精度刻蚀、薄膜沉积及金属互连工艺,而这些都是Lam Research长期深耕的领域。
因此,Lam Research的竞争逻辑并不一定是直接取代Besi制造键合设备,而是通过扩大关键工艺设备的覆盖范围,在先进封装产业链中获得更多价值。
不过,该公司对键合设备的兴趣同样值得关注。2026年3月,路透社援引知情人士报道称,Besi因混合键合技术受到潜在收购方关注,Lam Research和应用材料均在相关名单中。
对于Lam Research而言,如果希望进一步向直接键合设备扩张,借助已经拥有客户基础和量产经验的专业设备企业,可能比完全依靠内部研发更快建立市场地位。
但截至目前,公开报道并未证实相关收购交易最终达成。这也透露出一些信息,先进封装设备产业的下一轮竞争,除了技术研发和产品升级,还可能伴随股权投资、战略合作甚至产业整合。
ASML:从光刻走向混合键合,直接挑战Besi?
可以看出,应用材料和Lam Research的先进封装业务,主要源于既有材料工程能力的横向延伸,但是,ASML的潜在进入,则可能对传统混合键合设备市场形成更加直接的冲击。
作为全球EUV光刻设备的独家供应商,ASML最核心的技术积累集中在高精度光学、运动控制、晶圆定位、形变补偿以及纳米级叠对精度等领域。
过去,这些技术主要用于将越来越微小的电路图形精确转移到晶圆表面。但在混合键合中,同样需要解决一个极为关键的问题:如何让两片晶圆或不同芯片上的金属互连结构精确对准,并在键合过程中维持稳定。因此,ASML原有的技术能力与混合键合设备之间,存在一定程度的共通性。
实际上,ASML已经通过专用光刻设备进入先进封装市场。在2026年4月举行的年度股东大会上,ASML披露,公司已经交付首台TWINSCAN XT:260 i-line光刻系统,专门面向3D集成及先进封装应用。与主要用于先进逻辑制程的EUV光刻机不同,XT:260面向先进封装中的特殊图形化需求。ASML在演示材料中指出,微凸点工艺需要较大的焦深,而混合键合则对图形分辨率提出更高要求。这意味着,随着先进封装互连密度持续提高,光刻本身也开始成为影响封装技术演进的重要环节。
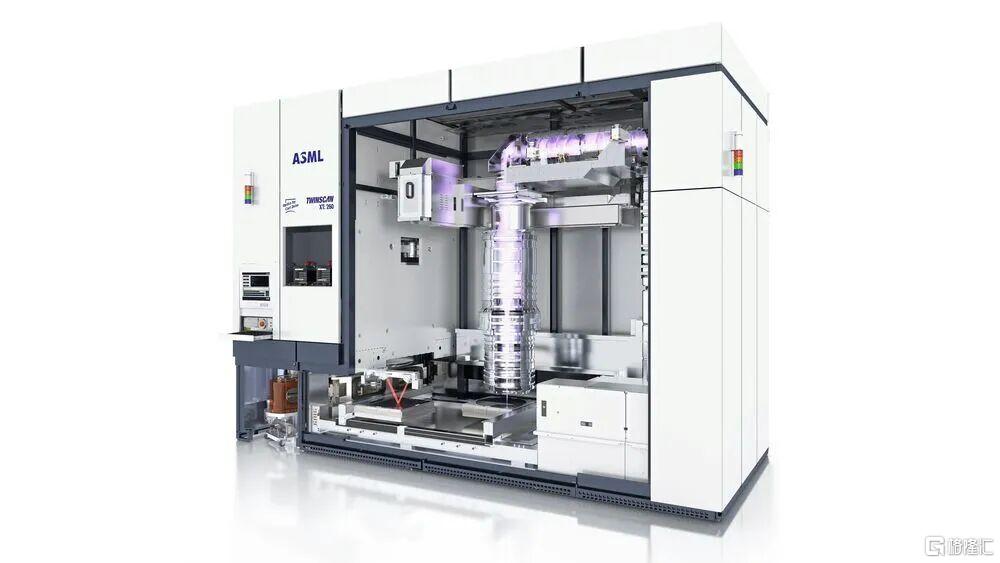
ASML去年推出的TWINSCAN XT:260是一款i线扫描器,每小时可扫描270片晶圆。鉴于人工智能芯片日益增长的需求,ASML计划在未来10到15年内,将业务重心从单纯的芯片生产前端设备转向封装和键合技术。(图片来源:ASML)
但ASML显然不满足于只提供先进封装光刻设备。
今年3月,韩国媒体The Elec报道称,ASML已经启动混合键合设备的整体架构设计,并与Prodrive Technologies、VDL ETG等长期供应商进行合作接洽。这些企业此前参与ASML光刻设备的精密运动系统、驱动装置和机械结构供应。如果ASML尝试将其在高精度运动平台方面的积累迁移至键合设备,便可能进一步缩小光刻设备与混合键合设备之间的技术距离。
而且还有一点值得关注的是,ASML已经公开了相关专利。
2026年5月15日公布的国际专利WO2026098870A1,名称为《Bonding Apparatus》(键合设备),申请人为ASML Netherlands BV。专利涉及两片半导体衬底的键合装置,重点讨论如何通过衬底支撑表面的状态控制,改善键合过程中可能出现的对准问题。专利文件指出,晶圆内部应力、支撑表面状态及平坦度等因素,都可能造成键合时的对准偏差。这与ASML长期研究的晶圆形变补偿、位置测量和精密运动控制技术存在明显联系。
当然,专利布局并不等于量产设备已经成熟。ASML目前也尚未公开确认其混合键合设备的商业交付时间、客户认证进度或量产性能。但这种潜在竞争,已经开始影响市场对传统设备企业的预期。10月6日,美国银行下调Besi投资评级,其中就提到了ASML未来可能进入混合键合市场的竞争风险。
对于Besi而言,这种风险值得关注。在传统先进封装设备市场,Besi的重要优势来自精密贴装、组装工艺以及混合键合技术的长期积累,而ASML一旦正式进入,则可能凭借其在纳米级定位、精密测量以及大型复杂设备系统工程方面的经验,形成新的竞争力量。
不过,从拥有关键技术能力,到开发出具有竞争力的商业设备,再到通过晶圆厂量产认证,中间仍然存在相当长的技术与商业化过程。
ASML能否真正挑战Besi,最终还要看设备的对准精度、吞吐量、良率、设备稳定性、成本以及客户认证进度,而不能仅凭专利或供应链消息作出判断。
混合键合,为什么成为竞争焦点?
前道设备巨头纷纷进入先进封装,一个重要背景就是芯片互连技术正在发生变化。
在传统2.5D和3D封装中,芯片之间通常依靠微凸点(Micro-bump)建立电连接。热压键合(TCB)通过施加温度和压力,实现焊料与金属焊盘之间的可靠连接。这一工艺在高性能计算及存储芯片领域具有广泛应用,但随着芯片堆叠层数增加、互连密度提高,传统微凸点结构在间距、连接高度、寄生效应以及热机械可靠性方面逐渐面临更高要求。
混合键合则提供了另一条技术路线。它通过介电材料直接键合与金属互连相结合,减少对传统焊料凸点的依赖,从而有机会实现更小的互连间距、更高的连接密度,以及更紧凑的芯片堆叠结构。
2026年5月,比利时微电子研究中心Imec与EV Group宣布,在晶圆到晶圆混合键合研究中,实现了200nm铜互连间距。研究团队在300mm晶圆上实现了所有测试芯片的键合后铜焊盘叠对偏差低于40nm。
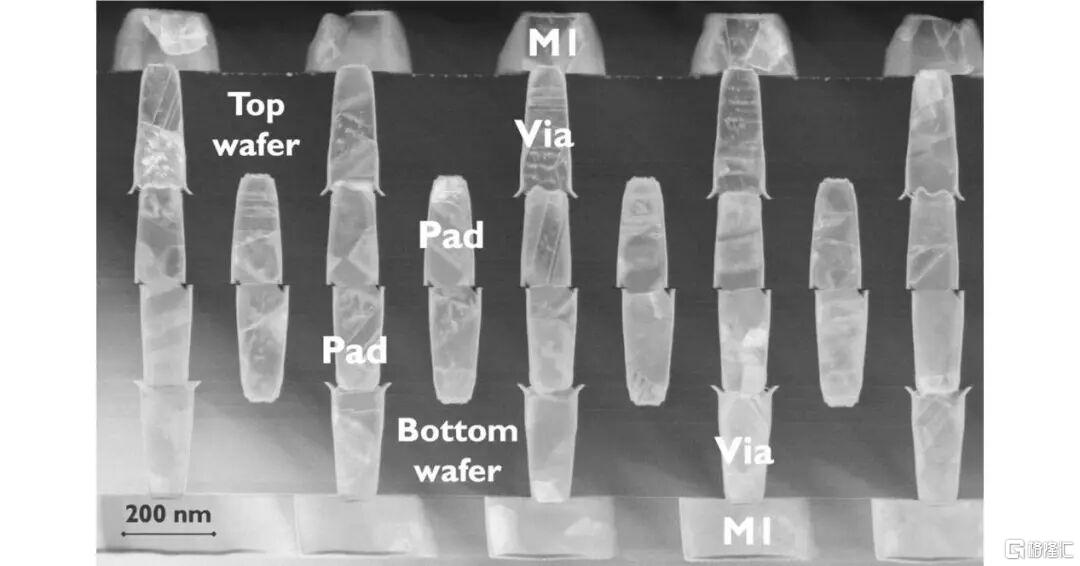
在尺寸相同的混合焊盘和25%设计铜密度的200nm六边形焊盘网格上,雏菊链结构的透射电镜图像。(图片来源:imec/IEEE)
Imec在相关研究中也强调,除了对准精度,CMP带来的表面形貌控制、铜腐蚀、介电层可靠性以及金属沿键合界面的扩散,都是混合键合继续微缩需要解决的问题。这意味着,传统封装设备行业原本相对独立的贴装、键合和检测流程,正在与前道晶圆制造中的材料工程能力深度结合。
未来混合键合设备的竞争,可能不再只取决于键合机本身的对准精度和生产效率,而是越来越取决于整个工艺流程能否保持稳定、洁净并实现可控的量产良率。
不过,混合键合并非能够取代所有现有封装技术。TCB仍然具有成熟的供应链和量产经验,不同互连密度、芯片结构和成本要求也决定了两类技术可能长期并存。应用材料此次扩大与Besi的合作,甚至专门将TCB工艺微缩列为研发重点,这本身就表明业界并没有放弃传统热压键合路线。因此,未来先进封装竞争更可能呈现多种技术并行发展的格局,而不是由某一种键合工艺迅速统一市场。
HBM与3D集成,谁将决定下一轮设备需求?
虽然设备企业正积极投入混合键合研发,但真正决定市场规模的,仍然是下游芯片制造商的采用节奏。
近年来,高带宽内存(HBM)已成为先进封装最受关注的应用之一。随着AI加速器对存储带宽和容量的要求提高,HBM堆叠层数不断增加,芯片减薄、垂直互连、热应力和封装厚度等问题也随之变得更加复杂。混合键合有望凭借更高的互连密度和更紧凑的连接结构,为未来HBM产品提供新的解决方案。
但这并不意味着存储厂商会立即大规模切换工艺。
对于三星、SK海力士和美光而言,是否采用混合键合,不仅取决于其理论技术优势,还要考虑实际生产中的良率、产能、设备投资、成本和可靠性。尤其是HBM作为高度复杂的堆叠式存储产品,任何一道新增工序都有可能改变整个生产流程的成本结构。
因此,传统TCB与混合键合究竟会在HBM的哪一代产品、哪一类堆叠架构中形成明显分工,目前仍需观察。
今年10月6日,美国银行下调Besi评级时,除了ASML带来的潜在竞争,还提到了HBM相关混合键合设备需求可能延后的问题。这恰恰反映出当前市场的一项矛盾:越来越多设备厂商希望提前占据混合键合市场,但大规模设备订单真正释放的时间,仍受到下游技术路线与量产进度的制约。
不过,HBM并不是混合键合唯一的应用方向。
在先进逻辑芯片中,英特尔Foveros Direct、台积电SoIC等3D集成技术,同样需要利用高密度垂直互连缩短不同芯片层之间的数据传输距离。
更长远来看,Imec提出的CMOS 2.0技术研究方向,也正在探索将不同功能单元拆分到不同晶圆层级,再通过高密度3D互连重新集成,以突破传统二维芯片面积和互连的限制。这意味着,混合键合未来的需求来源,可能从当前的部分先进逻辑芯片及存储产品,进一步扩展到更复杂的异构集成架构。
而一旦这些新型芯片架构进入量产阶段,相关设备需求也可能从单一键合机,向CMP、清洗、薄膜沉积、量检测、精密运动控制等多个环节扩散。
设备厂商今天围绕混合键合的竞争,本质上也是对未来3D集成制造工艺主导权的一次提前布局。
写在最后
可以预见,随着3D集成成为延续芯片性能提升的重要路径,先进封装将不再只是传统封测设备厂商的竞争领域,而是前道设备巨头与专业封装设备企业共同争夺的市场。未来这场竞争的关键,或许不在于谁率先推出一台更精密的键合机,而在于谁能掌握从材料、工艺到高密度互连的系统性制造能力。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。