东吴证券:大族数控前三季度业绩持续高增,维持“买入”评级
东吴证券发布报告《大族数控(301200)2026年前三季度业绩快报点评:业绩持续高增,AIPCB需求驱动订单增长》。
《报告》指出,大族数控作为PCB专用设备龙头,深度受益于AI算力建设带来的高端PCB扩产周期。
2026年前三季度业绩超预期,主要得益于高端AIPCB(如高多层HDI、mSAP类载板)需求的爆发式增长。
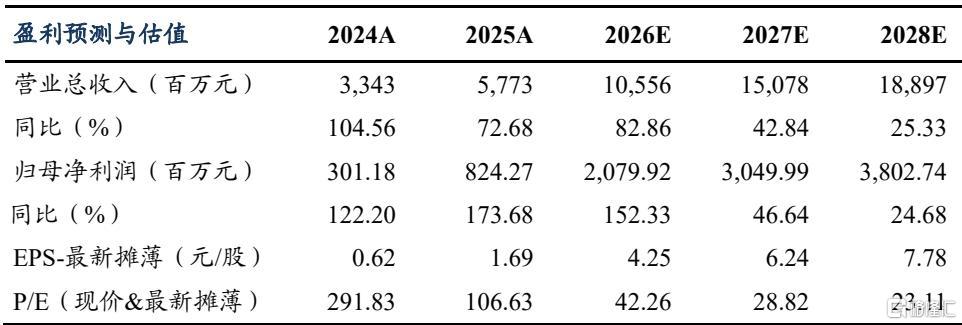
公司不仅在技术上持续迭代,覆盖钻孔、曝光等核心工序,还通过马来西亚建厂加速全球化布局,增强海外服务能力。考虑到PCB扩产大周期的持续性以及公司在行业中的领先地位,报告维持“买入”评级。当前股价对应2026年动态PE为42倍,随着业绩释放,估值有望逐步消化。
主要观点
业绩持续高速增长,Q3单季表现亮眼
公司2026年前三季度实现营业收入78.4亿元,同比增长100.9%;归母净利润15.4亿元,同比增长214.0%。其中,2026年第三季度单季实现营收28.6亿元(+87.8%),归母净利润5.9亿元(+157.1%),扣非净利润5.8亿元(+157.5%),显示出强劲的增长势头和盈利能力。
高端AIPCB需求爆发驱动订单大幅增长
受益于新一代机架服务器算力及交换单元高多层HDI板、N+N结构高多层板、800G及1.6T高速光模块mSAP类载板等高端AIPCB需求的显著增长,下游PCB企业投资高涨。公司抓住市场机遇,全线产品订单大幅成长,推动收入及利润高速增长。
技术迭代与全球化布局打开长期成长空间
公司聚焦AI算力场景,强化钻孔、曝光、成型、检测等核心工序产品矩阵,并前瞻布局先进封装、玻璃基板等新兴方向。同时,公司加速全球化布局,拟在马来西亚投资建设生产基地,规划年产高端PCB专用设备400台/套,以提升海外生产及本地化服务能力。
SZ 大族数控 HK 大族数控
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。