摩根大通:CoreWeave合同经济与执行力依然强劲,维持“增持”评级
摩根大通维持对CoreWeave(CRWV)的“增持”(Overweight)评级,认为市场近期因债券收益率上升和Gartner关于AI数据中心回报率的悲观预测而产生的抛售反应过度。
报告指出,CoreWeave的核心优势在于其强大的执行能力和健康的单位经济效益。
首先,数据中心需求并未减弱,反而在近期加速,且公司的产能是基于长期预售合同建设的,规避了大部分需求不确定性。
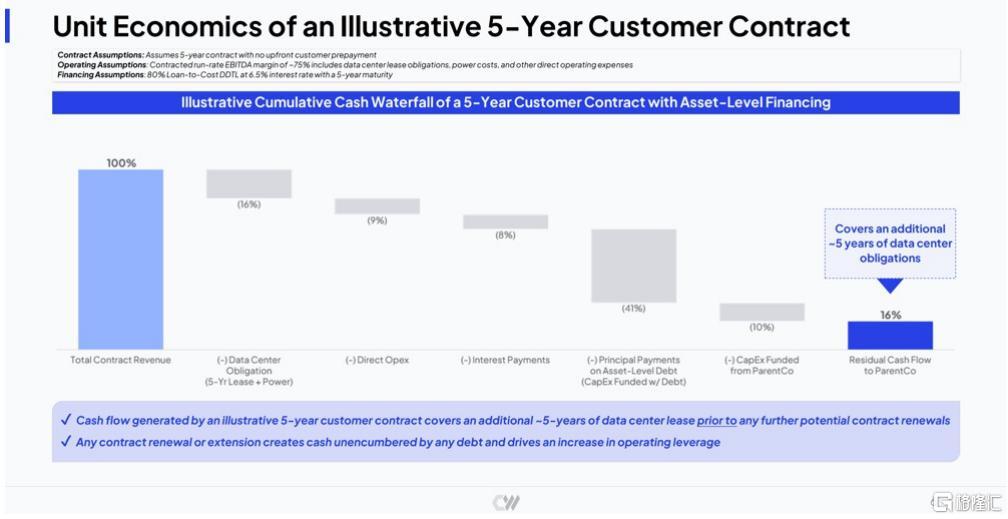
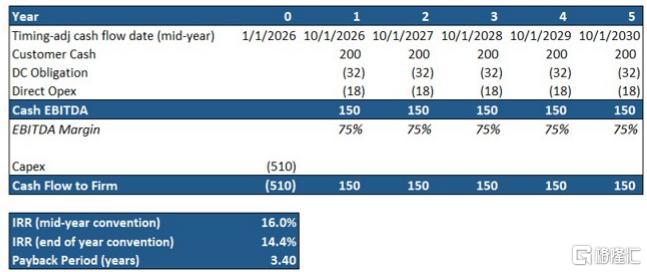
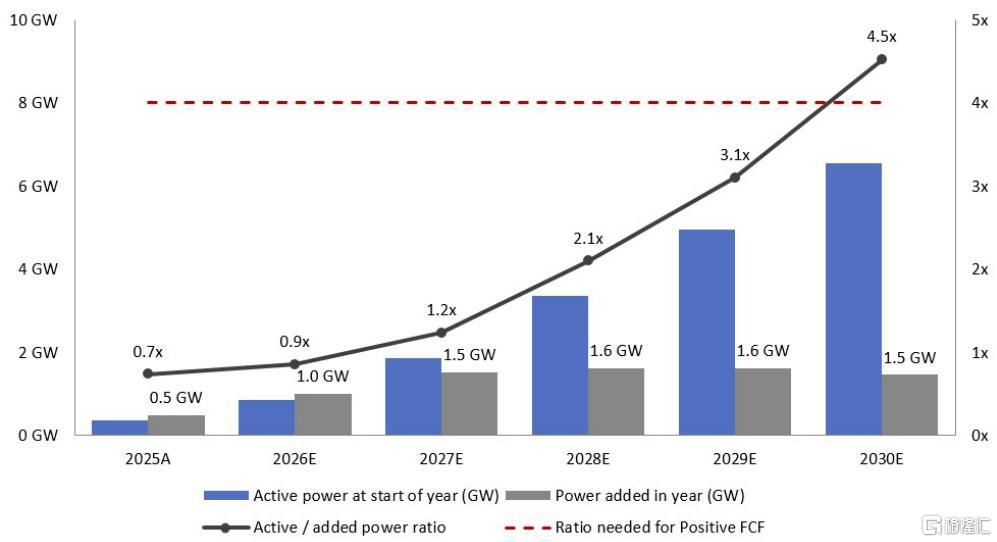
其次,在项目层面,无杠杆IRR(中高十几%)显著高于资本成本(9%-11%),且GPU使用寿命的延长提供了合同期外的额外 monetization 机会。虽然公司目前面临较高的资金需求和现金燃烧,但这主要是由于其激进的产能扩张计划(从1.85GW扩至8GW)所致,而非项目经济性不佳。随着稳定运行产能基数的扩大,预计自由现金流状况将在2030年左右显著改善。
主要观点
市场对CoreWeave的债务担忧被过度放大,基本面依然稳健
尽管CoreWeave股价本周下跌约20%,主要受债券收益率上升及Gartner对AI收入预测悲观的影响,但摩根大通认为这些担忧相对于公司基本面而言是过度的。数据中心需求近期反而增强,且公司将产能转化为实际活跃产能的执行能力在行业中处于领先地位。
项目级经济性健康,无杠杆内部收益率超过资本成本
在典型5年合同下,项目无杠杆内部收益率(IRR)处于中高十几百分比范围,高于9%-11%的混合资本成本。即使考虑资本成本上升,公司也能通过定价权将成本转嫁给客户,从而保持收入和利润模型的基本面不变。
产能预售模式降低了长期需求风险
与Gartner担心的行业整体产能过剩不同,CoreWeave的产能是基于长期“照付不议”(take-or-pay)合同预售的,而非基于预估需求建设。此外,GPU的使用寿命正在延长(如V100使用约8年),使得公司在合同期满后仍能通过剩余现金流获利。
短期现金燃烧源于产能快速扩张,而非经济性恶化
当前的现金流出主要是因为公司正处于从1.85GW向2030年8GW目标快速扩张的阶段。只有当已稳定运行的产能基数达到每年新增产能的4-5倍时,自由现金流才会转正,预计这一比例将在2030年达到。
US CoreWeave,Inc.ClassA
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。