高开低走!密集回购托举股价,科技能否走出泥潭,底部or陷阱?

【盘面分析】
隔夜美股低开高走,美债收益增长有所放缓,英伟达力挺陷入旋涡的云服务厂商CoreWeave,美股科技抛售情绪有所缓解,但也只是“喊口号”的减小下跌空间,科技股仍然是跌多涨少的分化局面。韩国已经开启股市“救市”研讨会,可想而知事态的严重性。A股市场由科技板块带崩盘面,前期一致看好的科技热点调整3个多月,创业板指跌幅超40%,科技股更是遍地疮痍,现阶段主力资金拉升主板股,科技股依然是自食其力,这就会导致之后两极分化的盘面再度出现。
骑牛看熊发现多家科技上市公司集中抛出回购、大股东增持方案,光通信、PCB、半导体等赛道龙头纷纷拿出真金白银回购股份,部分企业选择回购注销增厚股东权益,也有企业回购用于股权激励。本轮出手回购的科技龙头,大多是前期经历大幅回调、现金流充裕、在手订单饱满的企业。它们经历股价大幅回撤后,账面现金充足,选择在低位回购,反映出管理层对自身中长期业务的信心。但同时也要看到,很多中小科技公司的小额回购,更多是情绪维稳手段,资金体量有限,很难改变板块整体趋势。
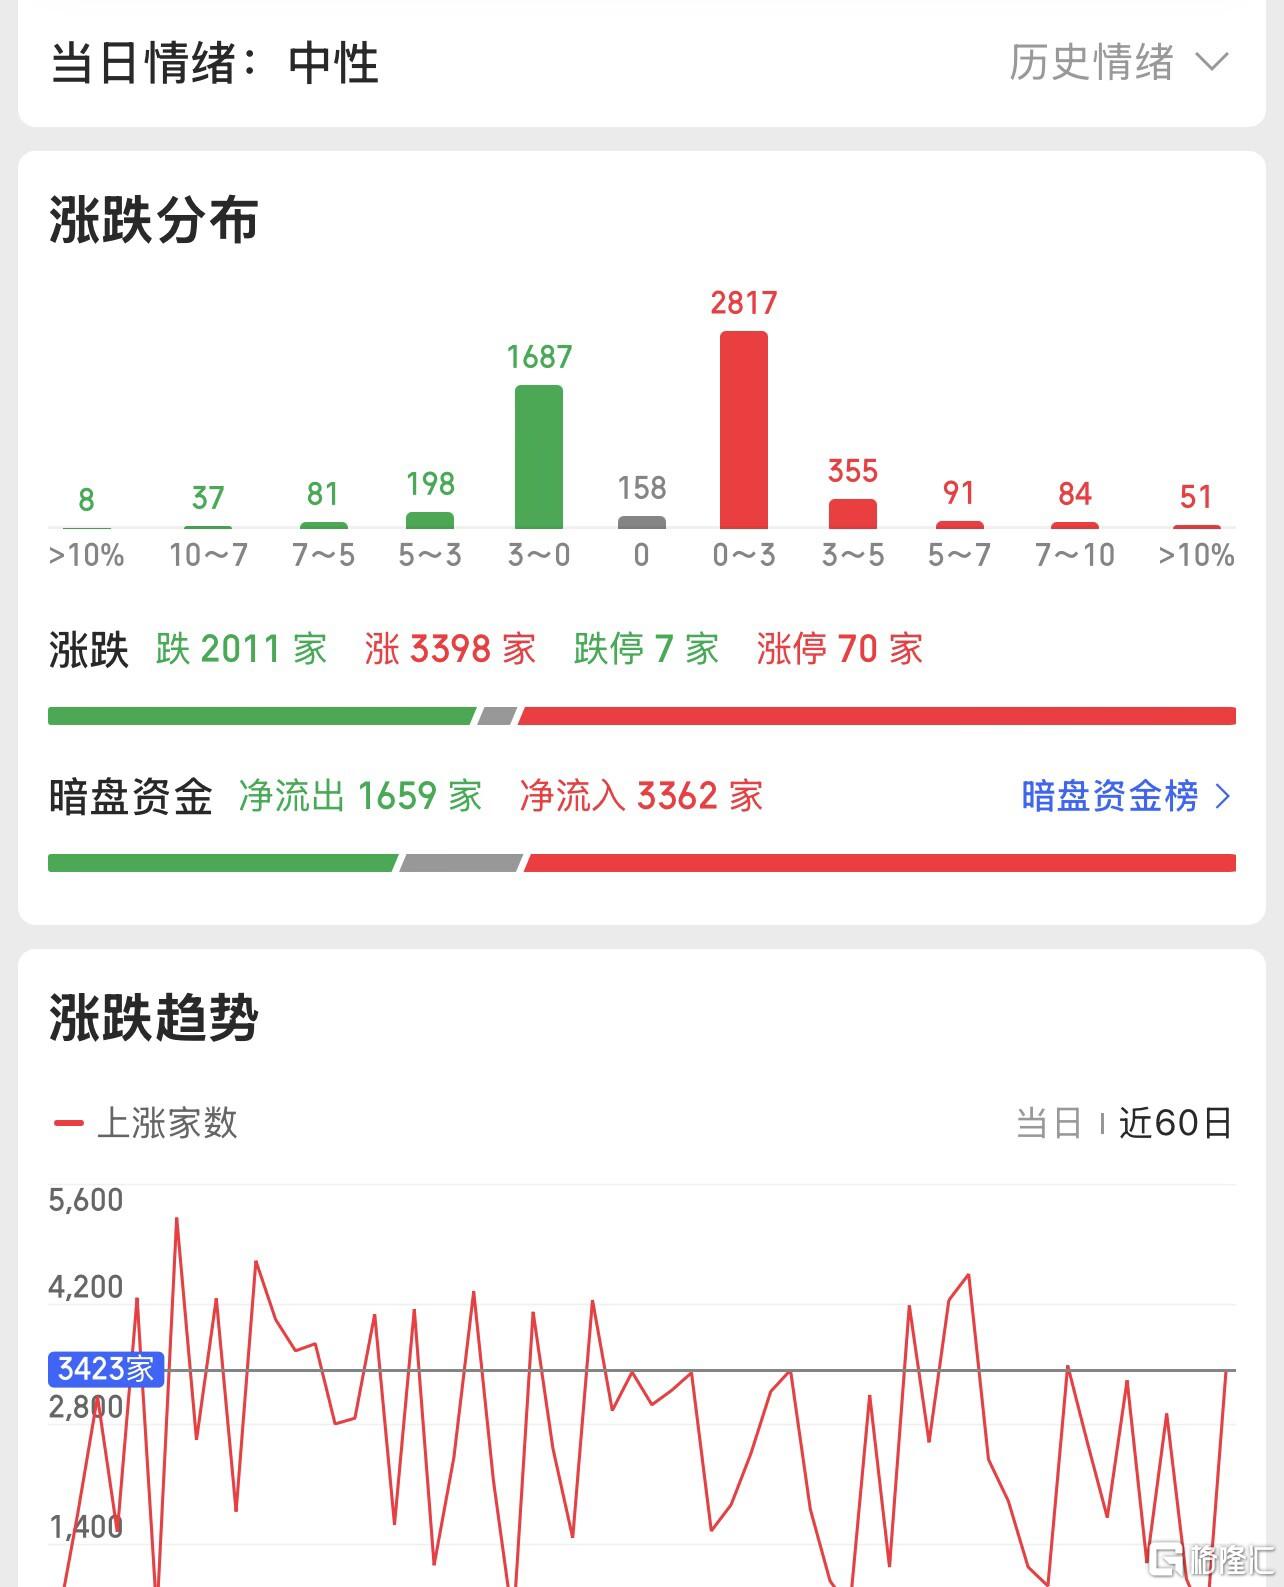
三大指数集体高开,沪指高开0.44%,深成指高开1.26%,创业板指高开1.75%,两市开盘下跌个股千余只,题材板块方面地面兵装、房产服务、CXO等概念板块较强,航运港口、电信服务、煤炭开采等板块表现较差。光纤概念盘中震荡走高,杭电股份涨停,鸿日达涨超10%,宇特光电、锐科激光等等涨幅靠前,海内外光纤企业纷纷锁定长单,康宁与Meta、英伟达、亚马逊、Verizon、AT&T签约多年合作,其中Verizon的协议覆盖2027—2032年;长芯博创子公司与海外实体签至2030年末,预计销售额约45亿元;中天科技中标某互联网企业15.18亿元数据中心光纤连接产品集采。
AI漫剧概念反复走强,南威软件一字涨停,慈文传媒触及涨停,龙版传媒、华智数媒等纷纷跟涨,南威软件在互动平台表示,公司AI短剧产能已实现起量,目前每月可产出5部以上、单部时长2小时的高质量AI真人剧;预计年底月产能将提升至10部以上;自研海外短剧APP发行平台预计11月上线。AI制药概念盘初活跃。泓博医药20cm涨停,键凯科技、博济医药等等涨幅靠前,阿斯利康与Insitro签署价值18.6亿美元的人工智能药物研发协议,旨在帮助寻找治疗肝脏和心脏疾病的新药。
房地产板块表现活跃,深物业A涨停,沙河股份、特发服务等纷纷跟涨,全国重点城市商品房销售相关改革落地,进一步扩围。深圳、杭州出台商品住房销售制度改革相关细则,叠加此前已出台细则的北京、上海、广州、武汉、天津,目前全国已有7个重点城市落地该类改革方案。军工板块再度活跃,长城军工涨停,晨曦航空涨超10%,北方长龙、晟楠科技等等快速冲高,第十六届中国国际航空航天博览会将于2026年12月7日至13日在广东珠海举办。本届航展展览规模再创新高、国际合作广度持续拓展、展演维度加快延伸,中国空军、海军多型新型装备将同台亮相。
大盘:
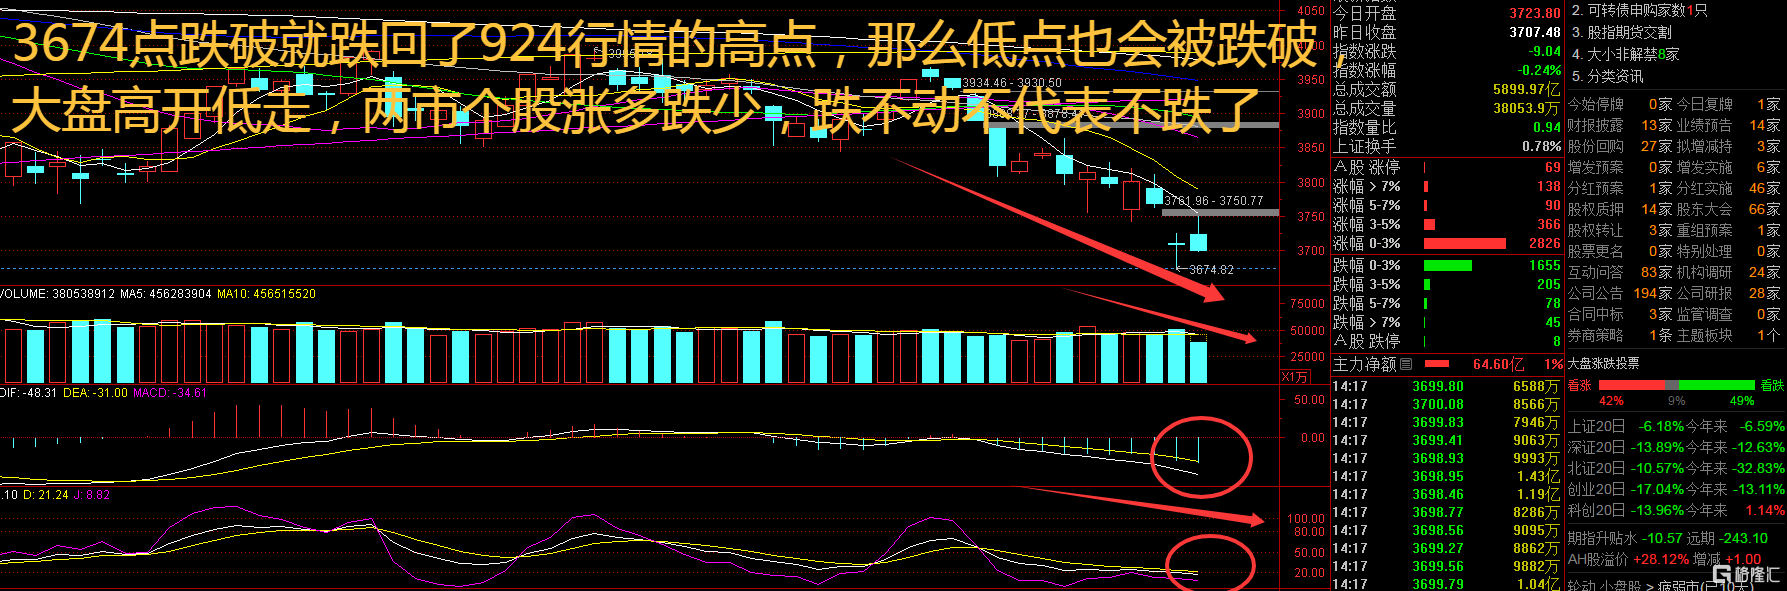
创业板:
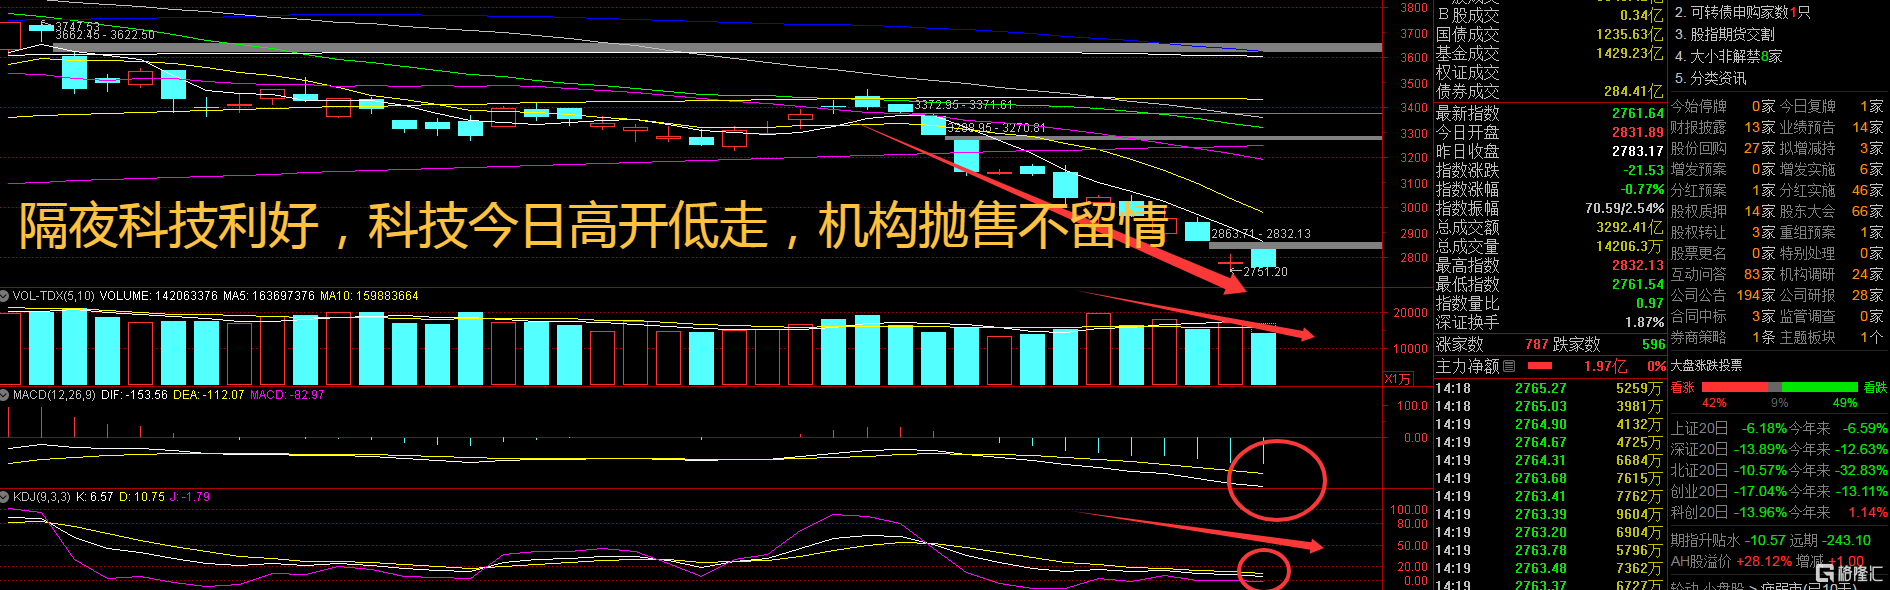
【大盘预判】
上证指数周五黄白线分化明显,中小盘股表现较强,但是整体属于修复行情,并没有迎来反转行情表现,市场依然很弱。近期指数连续下跌,除了险资持仓下降带来的影响,还有部分被动平仓资金带来的助跌因素,而海外市场的调整则起到了加速的作用。接下来注意上证指数能否在3700点之上稳住。
创业板指数周五高开低走一度翻绿,科技股开盘红彤彤,收盘绿油油,机构、量化、北向资金还是抛售为主,这就是现在最大的“搅屎棍”。考虑到指数已经大幅回落,市场并无系统性风险,市场超跌反弹的概率正在大幅上升,可适当关注股指的短多机会。接下来注意创业板指数能否在2780点之上稳住。
【淘金计划】
今年下半年以来,港股公司“回A”持续升温。力勤资源于9月30日率先“回A”,智谱、MINIMAX、云英谷科技、精锋医疗、范式智能等也在有序推进“回A”事宜。“回A”是港股公司基于自身架构、科创属性、盈利周期等因素采取的理性资本运作。随着内地与香港监管协同机制的完善与多层次资本市场的建设,港股优质资产“北上”空间将进一步拓宽,有望获得更公允的本土估值与人民币融资渠道。
题材板块中的地面兵装、房产服务、贵金属等概念是资金净流入的主要参与板块,元器件、PCB、电池等概念是资金净流出相对较大的板块。骑牛看熊发现面对这一轮密集利好,市场分歧明显,有人认为板块已经探明底部,新一轮行情即将开启;也有人判断,这只是下跌途中的短暂修复,属于回光返照。想要分清这两种判断,不能只盯着回购公告本身,需要结合产业基本面、资金环境,同时理清 CPO 赛道的中长期机会与风险。
首先要理性看待回购与增持,这类利好不等于市场见底。回购增持的核心含义,是公司管理层认为当前股价低于内在价值,但这仅仅是企业层面的主观判断,并不代表市场马上就会反转。回购的含金量存在明显差异,如果回购资金用于股权激励,更多是稳定团队;而回购之后注销股份,减少总股本,直接增厚每股收益,对股东的实质回报更强。
判断究竟是底部还是阶段性反弹,要看两个核心指标。第一个是基本面,也就是下游客户资本开支、产品订单、毛利率能否持续兑现。第二个是宏观流动性,海外利率、汇率波动会直接影响科技成长板块估值。如果仅仅是回购利好,但是下游需求放缓,订单持续下修,那么反弹大概率只是情绪修复,属于回光返照。只有产业需求持续向上,业绩能够持续兑现,叠加估值充分消化之后,回购增持才会成为底部确认的重要佐证。
当前科技板块经过持续调整,估值水平已经明显回落,但是板块内部分化巨大,并非所有科技股都进入底部区间,只有订单扎实、现金流稳定、具备全球竞争力的龙头,才具备中长期布局价值,大量纯概念、业绩无法兑现的标的,即便跟随板块反弹,持续性也偏弱。
再来看市场高度关注的 CPO 赛道,依然存在结构性机会,但很难复刻此前全面普涨的大行情。CPO 也就是共封装光学,核心价值是解决 AI 大规模算力集群里带宽不足、功耗过高的痛点,将光引擎与芯片封装在一起,大幅缩短光电信号传输距离,是下一代数据中心光互联的核心技术路线。产业层面,CPO 已经从早期的概念阶段进入小批量验证,头部云厂商和芯片企业持续推进技术落地,相关产品逐步进入客户测试流程,中长期产业大方向没有发生改变。当前 800G、1.6T 可插拔光模块依旧是算力建设主力,CPO 与传统可插拔模块会长期共存,不会一次性替代现有产品。
赛道内部的机会,会集中在产业链核心环节。CPO 技术落地,带动上游磷化铟光源、薄膜铌酸锂调制器、硅光衬底、光纤阵列等元器件需求提升,具备上游核心材料自研能力、通过头部客户认证的企业,会拿到更多增量订单。而单纯做组装代工、技术壁垒偏低的企业,盈利弹性有限。简单来说,CPO 赛道的投资逻辑,已经从早期炒概念,转变为跟踪客户验证进度、良率提升、长单落地的业绩兑现逻辑。
当然赛道风险不容忽视。一方面,CPO 规模化量产节奏存在不确定性,技术路线迭代可能延后,一旦云厂商下调资本开支,相关订单释放节奏会放缓。另一方面,行业竞争持续加剧,产品价格压力会持续压缩企业毛利率。同时,海外政策、地缘因素,也会影响国内厂商的海外订单交付。即便产业方向不变,赛道股价依然会伴随算力预期的反复出现大幅震荡。
综合来看,本轮科技股集体回购增持,更偏向板块估值回调之后的信心修复信号,不能直接等同于全板块大底。市场底部的确认,需要后续订单、财报、流动性条件多重共振,而不是单一利好驱动。对于 CPO 赛道,中长期产业趋势没有被破坏,依然存在结构性机会,但要放弃普涨预期,优先选择客户认证落地、上游核心元器件具备壁垒的龙头标的,避开纯题材炒作的个股。
投资上,不适合一次性重仓博弈反弹,可以分批布局,持续跟踪下游算力资本开支、产品验证进展,一旦订单兑现不及预期,要及时调整仓位。科技成长板块波动巨大,即便产业逻辑向好,短期依然会承受估值回撤的压力,需要匹配长期闲置资金参与。
SH 上证180 SH 上证180ETF华安 SH 上证180ETF华泰柏瑞 SH 上证150 SH 上证180ETF华夏 SH 上证180ETF南方 SH 上证180ETF天弘 SH 上证180ETF鹏华 SH 上证100 SH 上证180ETF平安 SH 上证180ETF银华 SH 上证180ETF易方达 SH 上证180ETF兴业 SH 上证380 SH 上证380ETF南方
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。