存储逼退换机潮,全球手机Q3出货暴跌22%

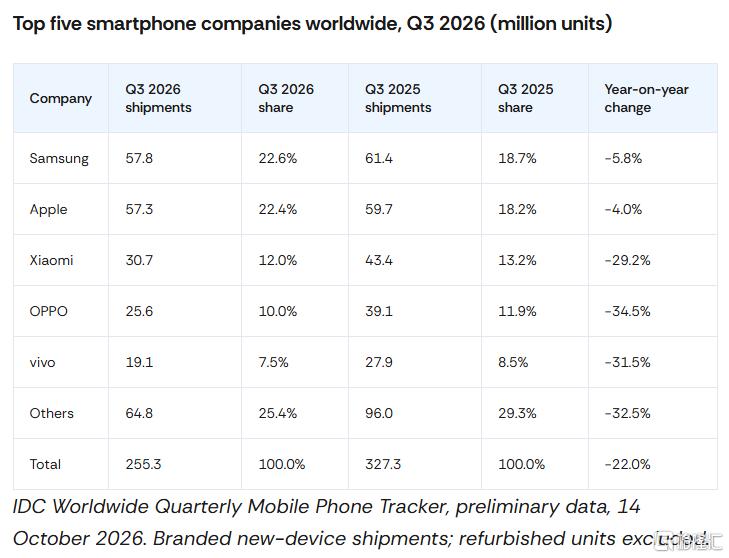
根据IDC全球季度手机追踪报告的初步数据,2026年第三季度全球智能手机出货量同比下降22.0%至2.553亿部,创下有史以来最大季度同比降幅。
人工智能引发的内存危机持续冲击市场,导致零部件成本飙升至前所未有的水平,供应面临巨大压力。
IDC预计市场增长将持续受阻至2027年,最早也要到2028年才能出现复苏迹象。
三星、苹果份额合计45%,
国产三强降幅明显
IDC数据显示,前五大品牌第三季度全球智能手机出货量同比全部下滑,OPPO、vivo降幅均超过30%。
三星与苹果合计出货115.1百万部,占全球约45%,一年前两家合计36.9%,一年抬升约8.1个百分点。三星比苹果多出50万部,份额领先0.2个百分点。两家合计只减少了约600万部,其余所有品牌合计少了约6600万部。
小米当季出货30.7百万部,份额从13.2%降至12%;OPPO降幅在前五中最大,出货25.6百万部;vivo出货19.1百万部。三家合计少卖约3500万部,接近全球降幅的一半。
此外,IDC中国数据显示,2026年第三季度中国智能手机市场出货量约5790万台,同比下降15.4%。相较上半年约4%的同比降幅,下半年市场规模下滑速度进一步加快。
内存危机给智能手机市场带来压力
每部智能手机都需要两种内存:DRAM 用于运行应用程序,NAND 闪存用于存储照片和文件。
生产这些芯片的公司也为训练和运行人工智能模型的服务器提供内存,而服务器的需求已经拉低了手机的供应和价格。
这就像一家面包店只有一个烤箱,既要为婚礼餐饮公司服务,又要为街角咖啡馆服务,婚礼餐饮公司的大订单推高了每条面包的价格。IDC将这种挤压称为人工智能引发的内存危机。
IDC研究总监Nabila Popal表示,内存成本“自去年以来飙升了约350%,并且仍在上涨,给供应商的利润率和出货量带来了巨大压力”。
手机品牌已将大部分成本转嫁给了消费者。据Counterpoint估计,2026年迄今为止,全球智能手机零售价格已上涨20%,而IDC在8月份的预测显示,全年平均售价将达到581美元,上涨27.6%。在这些平均价格中,低价手机承受的压力最大,因为内存成本在其零部件成本中所占比例更高。
Counterpoint Research高级分析师Shilpi Jain表示:“第三季度是连续第二个季度全面受到内存危机的影响。”
她补充说,消费者延长了手机的使用寿命,开始考虑购买翻新机,并倾向于购买高价机型,而品牌方则调整产品组合和定价策略以保障利润。
复苏至少等到2028年
IDC预计,到2027年,手机市场增长将持续受阻,最早也要到2028年才能出现复苏。
该公司8月份的预测显示,2026年全年手机出货量将下降16.7%,略高于10亿部,而市场总值将增长6.3%,达到6130亿美元。
IDC认为,手机制造商的成本结构将发生永久性转变。这一观点与Counterpoint的预测相符,后者预计,在2026年剩余时间里,手机制造商将面临减产、产品线精简以及更加注重高端市场的局面。
IDC研究副总监Kiranjeet Kaur还指出,到2027年,库存风险依然存在。
她表示,“一些供应商提前提高了生产计划,以应对明年预期中的零部件供应紧张。”她指出,如果需求持续疲软,这些库存可能会在渠道中积压。这种压力也波及到了中国市场。
数据机构Omdia预测,在华为和苹果第三季度占据中国市场41%的份额后,2026年中国手机出货量将下降7%。假日促销和下一波旗舰机型的发布将考验消费者对更高价格的接受程度。
US 苹果 HK 小米集团-W
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。