高盛:美国核心PPI超预期,9月核心PCE预计环比上涨0.34%
本报告详细分析了美国最新的通胀、消费和制造业数据。核心观点在于通胀压力依然存在,但消费动能正在减弱,经济活动保持稳健但未过热。
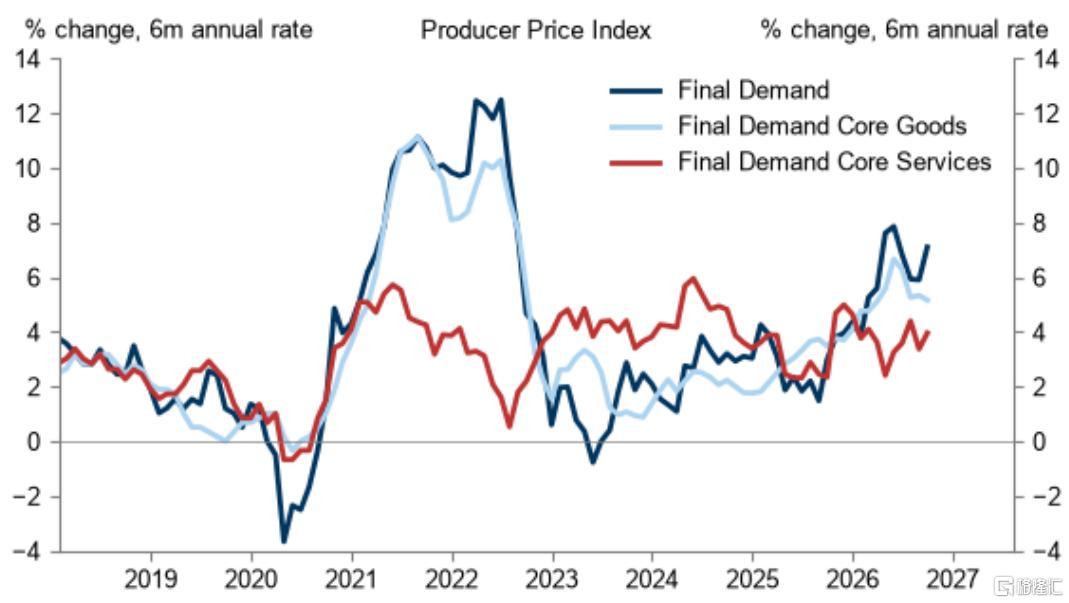
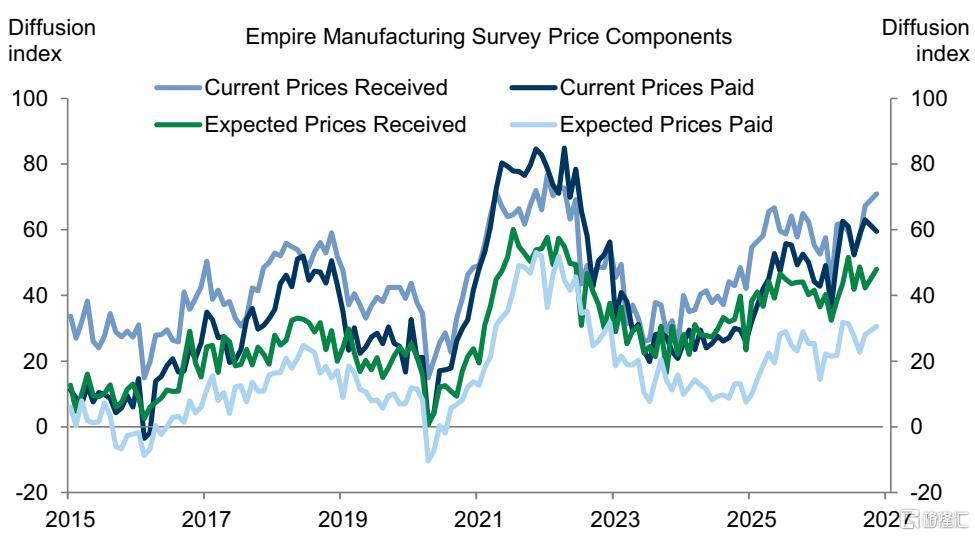
首先,通胀方面,9月PPI大幅超预期上涨,主要受能源价格飙升和零售商利润率扩大驱动。这导致高盛上调了对9月核心PCE物价指数的预估至环比+0.34%,同比+3.12%。尽管通胀数据强化了加息预期,但高盛仍维持12月进行第二次加息的判断,并保持了Q3 GDP +3.1%的增长预测。
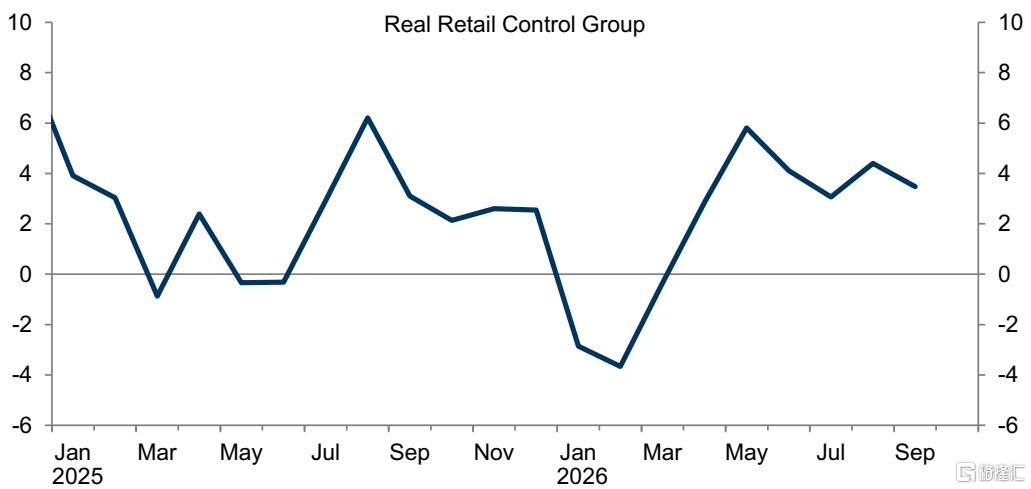
其次,消费方面,9月核心零售销售增速放缓至0.1%,低于预期。虽然头部零售销售数据因汽油销售大增而显得亮眼,但剔除波动项后的核心控制组数据显示消费内生动力不足。高盛指出,随着税收退款效应的消退和高能源价格的持续影响,预计2026年第四季度消费者支出增长将进一步放缓。
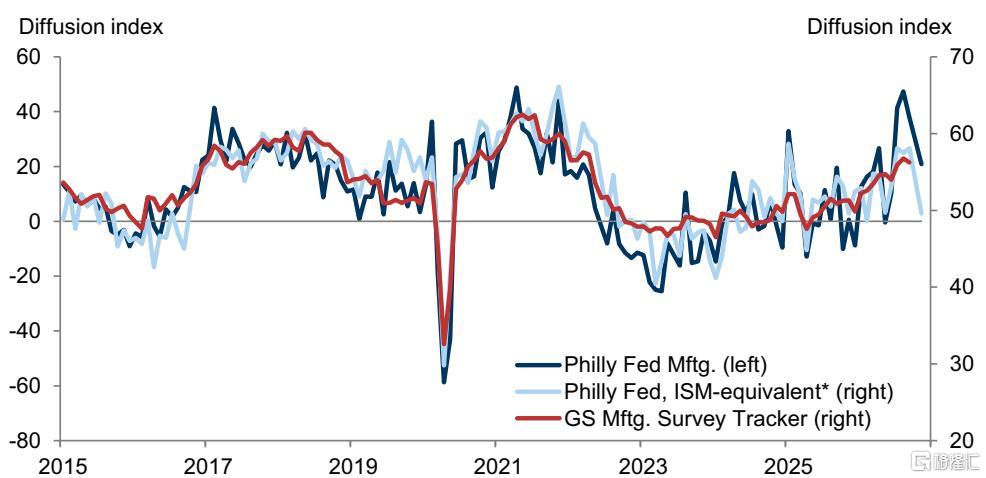
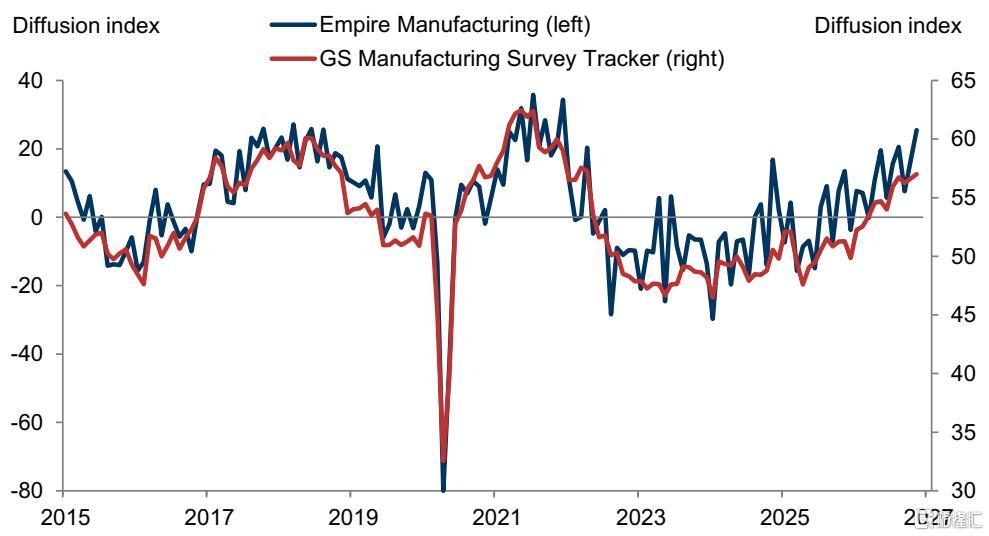
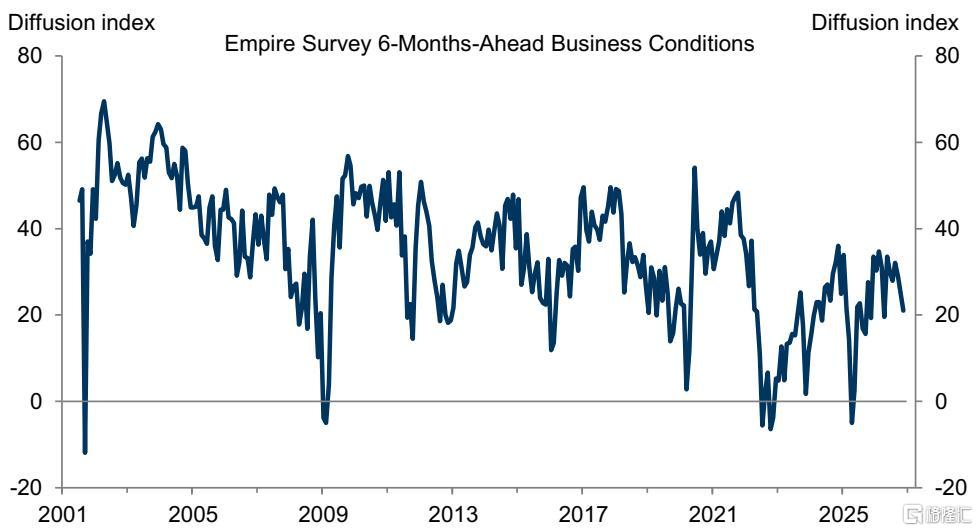
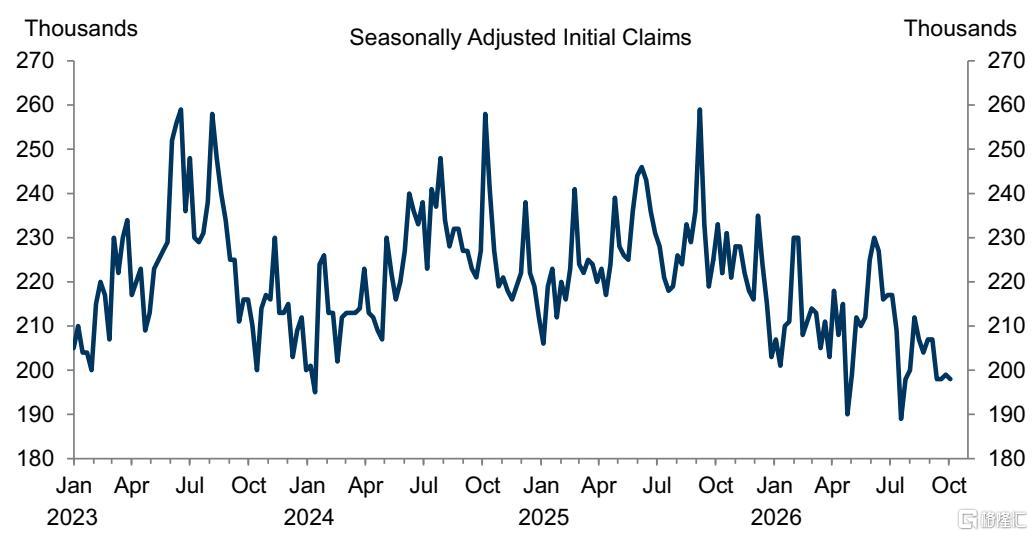
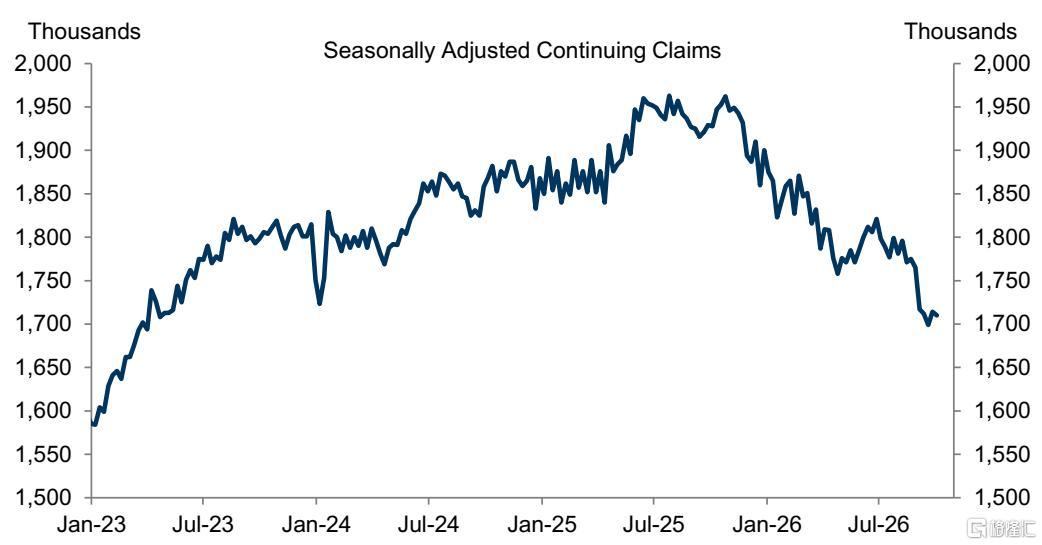
最后,制造业呈现分化态势。费城联储指数回落,显示部分地区制造业活动降温;而帝国州制造业指数强劲反弹,创下近年新高。两者结合表明,美国经济仍处于健康扩张区间,并未出现失控的热度或明显的衰退信号。失业金申请人数保持稳定,进一步佐证了劳动力市场的韧性。
主要观点
9月核心PPI超预期上涨,推动核心PCE通胀预期上调。
9月生产者价格指数(PPI)环比上涨1.3%,高于高盛预期的0.6%和市场共识。剔除食品、能源和贸易服务的核心PPI环比上涨0.5%,也高于预期。基于CPI和PPI报告的细节,高盛估计9月核心个人消费支出(PCE)物价指数环比上涨0.34%(此前预期为0.32%),同比增速为+3.12%。总体PCE物价指数预计9月环比上涨0.51%,同比上涨3.64%。
零售销售增长放缓,预示四季度消费支出减弱。
9月核心零售销售(剔除汽车、汽油和建筑材料)环比仅增长0.1%,略低于预期。尽管家具、医疗保健和个人护理、电子产品和电器商店的销售表现强劲,但杂项商店零售商和体育用品商店销售疲软。高盛认为,随着年初大额退税对消费者现金流的提振作用消退,以及高能源价格的持续阻力,消费者支出增长将在2026年第四季度放缓。三个月年化实际核心零售销售增速从8月的+4.4%降至+3.5%。
制造业调查信号混合,经济活动保持健康但无过热迹象。
10月费城联储制造业指数下降16.9点至20.9,低于预期,新订单、出货量和就业成分均下滑。然而,纽约联储帝国制造业指数大幅上升17.9点至25.5,远超预期,创2021年12月以来新高,新订单和出货量成分强劲反弹。综合来看,商业调查表明经济活动步伐健康,但没有出现远高于趋势水平的激增迹象。
维持Q3 GDP预测,加息预期指向12月。
尽管近两天的通胀数据增加了10月加息的可能性,但高盛仍认为12月进行第二次加息是最可能的结果,需等待Warsh主席随后的评论。基于最新数据,高盛维持第三季度GDP环比年化增长率+3.1%的追踪估计不变。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。