央行说了啥,资产怎么配?


摘要
10月8日,央行官网发布《中国人民银行关于人民币汇率的政策立场》中文版和英文版,引发了市场的广泛关注,我们的观点如下:
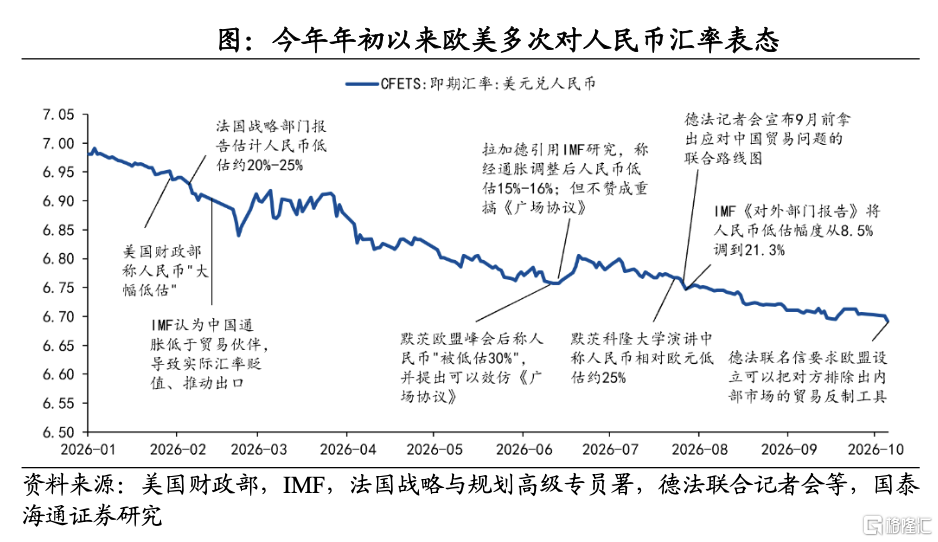
汇率是否低估?发声恰逢其时。今年以来,市场持续关注汇率走势,一是担心升值带来的出口下行压力,二是担心美联储加息带来的非美货币贬值压力。而海外市场对汇率同样高度关注。年初至今欧美多次表态人民币汇率被“大幅低估”。
央行正本清源,表明政策立场。报告前五部分,央行围绕汇率展开,表明立场。一是明确了我国的汇率制度安排,强调“市场的决定性作用”,以及不断增强的政策透明度。二是梳理了2005年以来的汇率水平变化,“双向浮动”贯穿始终。三是表明态度,既“没有必要”也“无意”通过汇率贬值来获取贸易优势。四是指明汇率与经常账户“不存在简单线性关系”。五是探讨汇率评估方法,强调IMF的测算模型不应被曲解和误用,实际有效汇率也不应当和名义汇率混淆。一言以蔽之:人民币汇率被低估的论断,站不住脚。
贸易失衡的锅,不该由汇率背。我们认为,“人民币汇率被低估”的论断背后,贸易失衡才是真正焦点。央行在第六部分明确指出,贸易失衡的根源是逆差国举债支持高消费,从而导致长期贸易逆差和制造业竞争力不足。而其竞争力下降的根本原因在于自身的结构性困境,包括:制造业成本高、基础设施发展滞后、创新与数字化投入不足等。因此,全球贸易失衡,并不应该由人民币汇率升值来“买单”。对于缓和贸易失衡,央行开出的药方则是:逆差国进行财政整顿并提高储蓄率和产业竞争力,顺差国推动消费和投资增长。
汇率走向何方,资产如何配置?在我们看来,“基于机会成本”的定价框架正在逐渐失效,而基于地缘政治风险的跨境资金流动,则主导了汇率、黄金等资产的定价。考虑到我国出口竞争力和企业结汇意愿没有发生根本变化,我们预计短期内人民币汇率或仍稳中有升,而“西水东流”、国内流动性环境改善,也将对人民币资产形成支撑。
风险提示:美联储加息超预期;出口及贸易顺差收窄超预期;企业结汇意愿下降超预期;外部贸易摩擦升级超预期。
1、汇率是否低估?发声恰逢其时
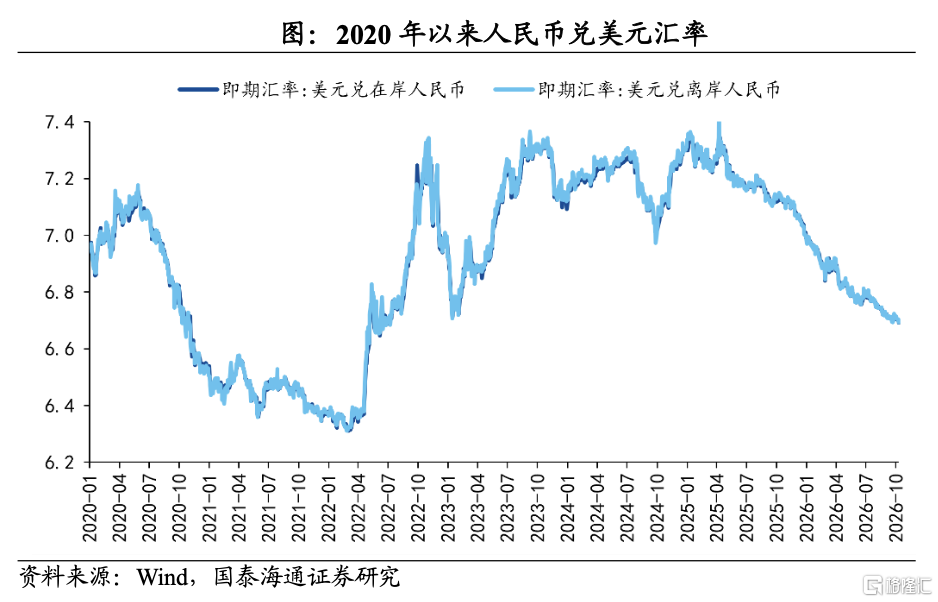
央行此时发声意义重大。不过,自2025年4月以来,本轮人民币兑美元汇率已经升值9.9%。因而从内部压力来看,我们似乎更应该担心:1)过去一年半以来的人民币汇率升值,对我国出口带来的下行压力有多大;2)在美联储大幅陡峭加息,非美货币普遍面临较大贬值压力的背景下,是否会有人民币汇率贬值的超调风险。
梳理完近期各类事件不难发现,海外市场对人民币汇率同样颇为专注。年初以来欧美多次表态人民币汇率被“大幅低估”。早在2026年1月份,美国财政部在其发布的《主要贸易伙伴宏观经济和外汇政策报告》中,就曾强调“人民币汇率仍‘被大幅低估’” 。无独有偶,2月份法国政府咨询机构“高等战略与规划委员会”也在其发布的报告中建议“让欧元对人民币贬值20%-30%”。德国总理默茨先是在6月份的布鲁塞尔欧洲理事峰会后称“人民币被低估约30%”,后是在7月份的德法部长理事会议上联合法国总统马克龙对人民币汇率低估问题表态,并在10月5日联名致信欧盟委员会,要求加强贸易防御措施,并提到“实际汇率的错位和低估”造成了相对于欧洲企业的价格优势。
2、央行正本清源,表明政策立场
那么央行到底在这份长达12页的发文中说了啥呢?全文共七个部分,前五个部分都围绕汇率展开,一言以蔽之,开宗明义,正本清源。
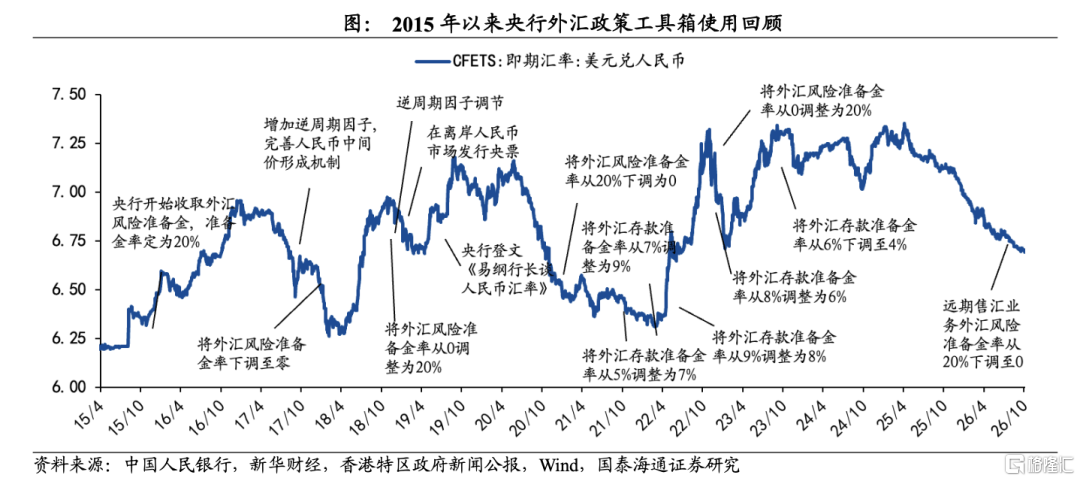
第一部分,央行明确了我国的汇率制度安排。不仅重申了市场的“决定性作用”,也强调了政策调节的目的是“重点防范汇率短期大幅波动”,尤其是“短期急剧贬值”,更是用“不断增强汇率政策透明度”有力回应了海外关于我国干预外汇市场的质疑。
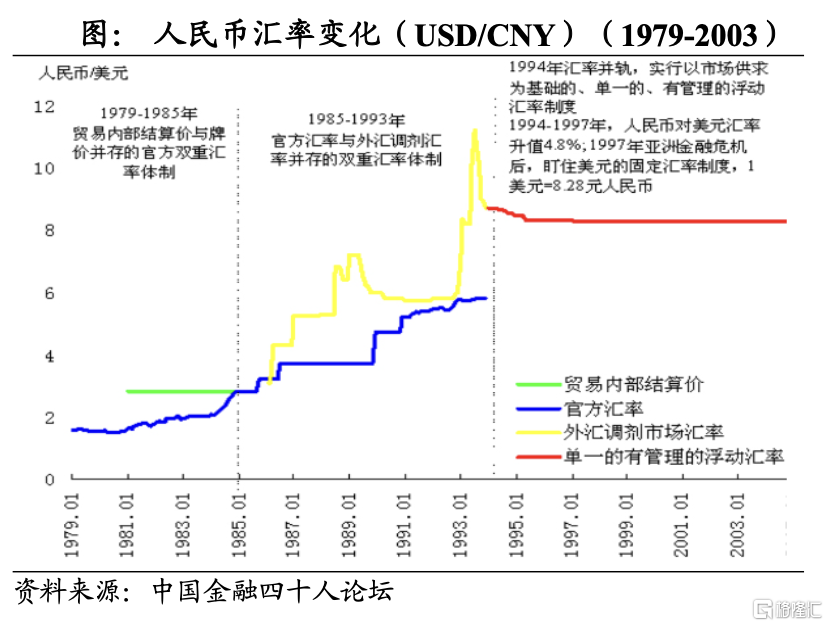
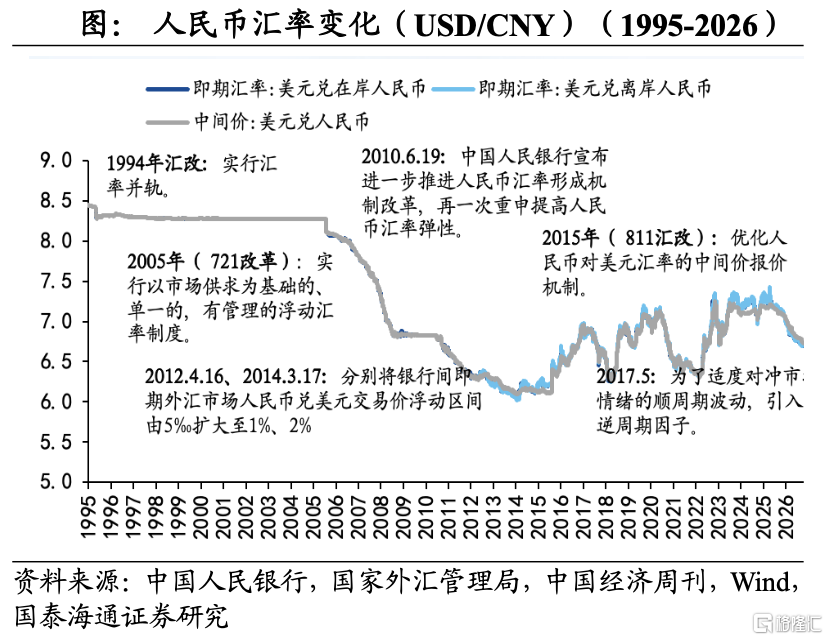
第二部分,央行梳理了2005年以来的人民币汇率水平变化。从2005年汇改后的 “总体保持强势”,到2010年以后的“升贬值周期交替”、“弹性明显增强”,再到2025年以来的“有序升值”,但始终不变的措辞是“双向浮动”。
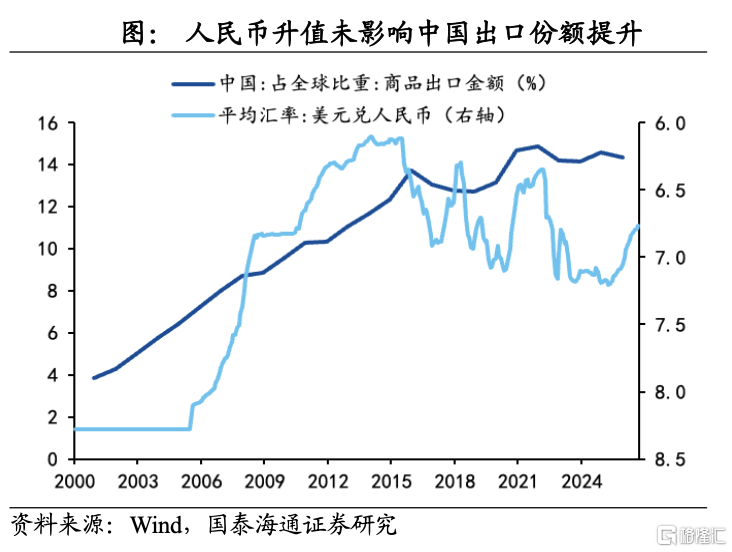
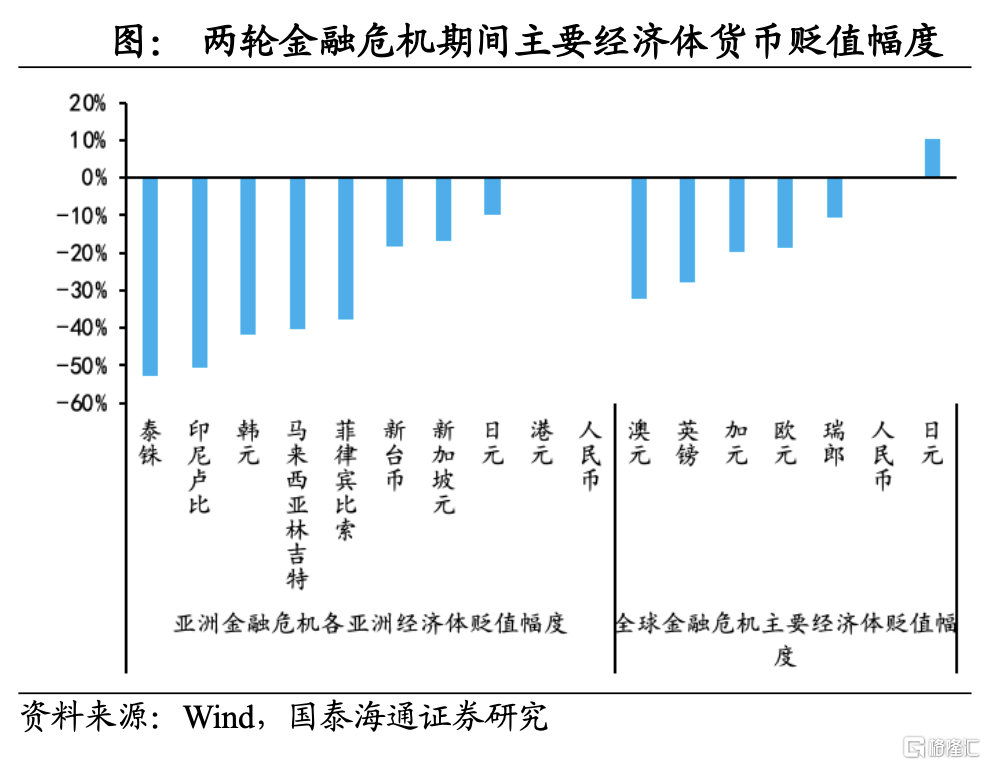
第三部分,央行表明立场,“中国没有必要也无意通过汇率贬值获取贸易竞争优势”。何为“没有必要”?中国的贸易发展根源于产业国际竞争力的提升,因而“升值并未影响中国贸易发展”,“贬值时期中国出口份额也没有更快提升”,尤其近几年我国贸易对汇率变化的敏感度更是明显下降。何为“无意”?一是多次外部冲击之下,“从未搞竞争性货币贬值”,包括1990年代亚洲金融危机、2008年国际金融危机,以及近年来的贸易战和美联储大幅陡峭加息,二是“很难持续干预并影响外汇市场”。
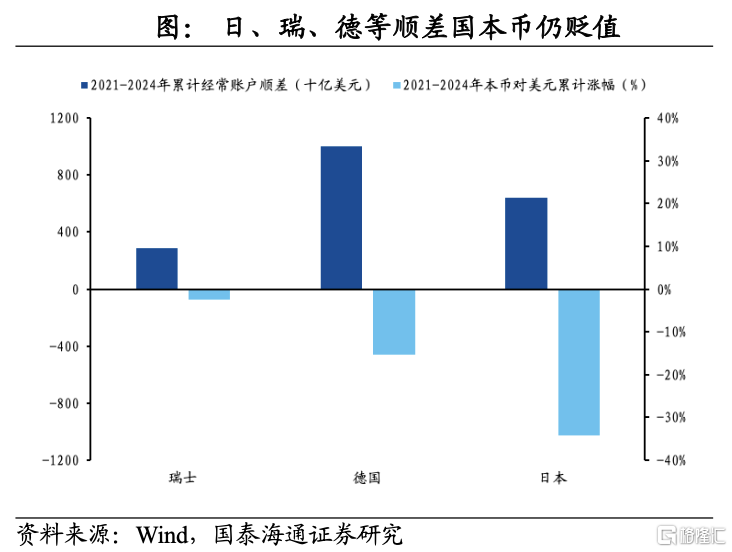
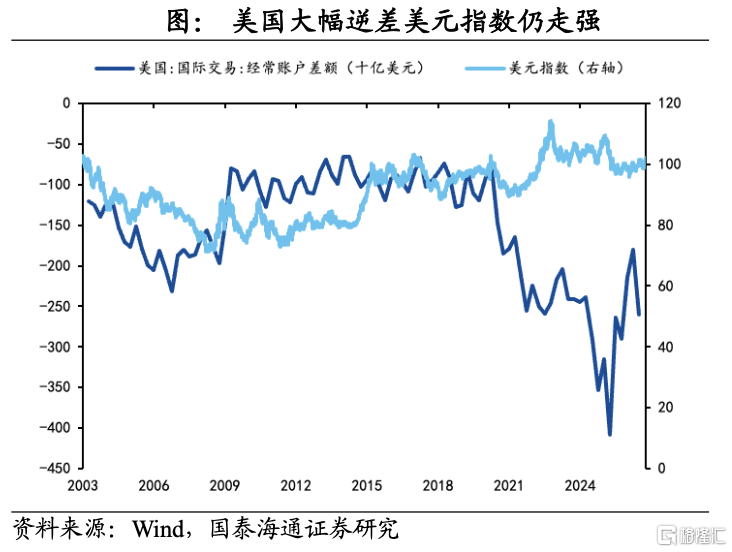
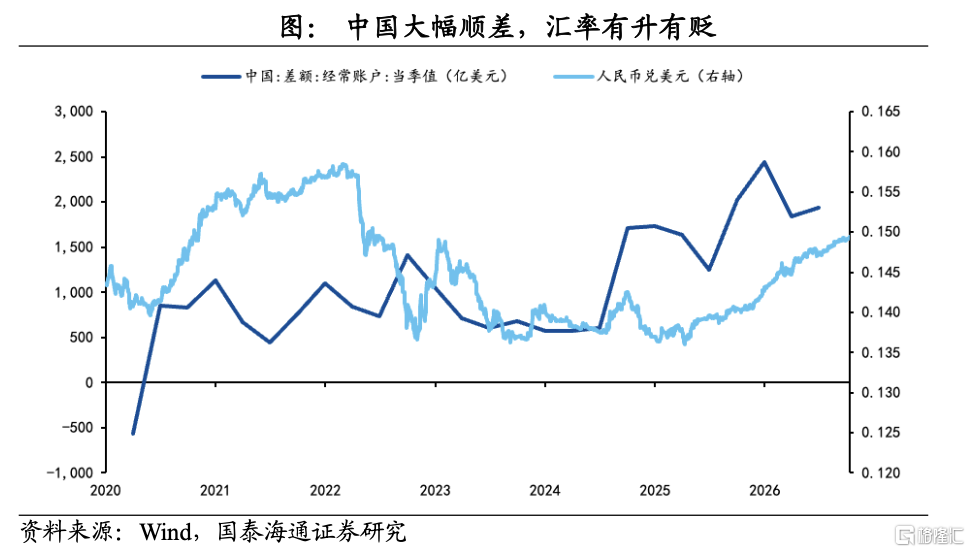
第四部分,央行指明汇率与经常账户“不存在简单线性关系”。顺差(逆差)并不必然意味着本币汇率低估(高估)。央行列举了海外案例,包括近几年经常账户顺差但本币贬值的日本、瑞士、德国,以及经常账户大额逆差但本币维持强劲的美国。其实就咱们自身来讲,也是如此,2022年-2024年,我国经常账户持续积累顺差,但人民币兑美元汇率却面临贬值压力。
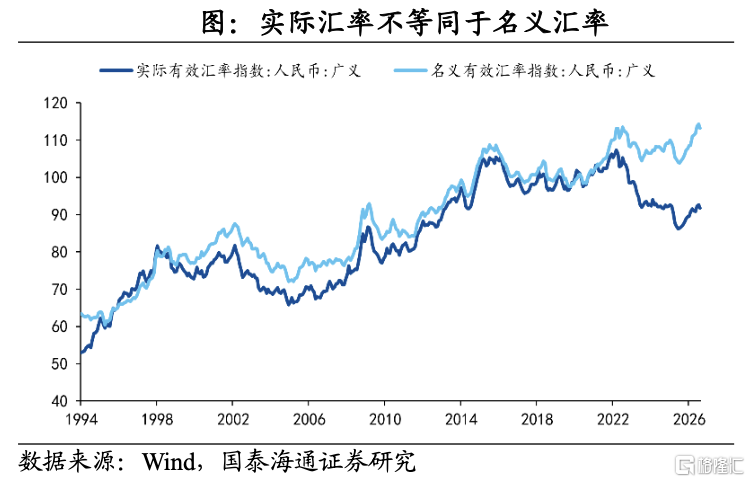
第五部分,央行探讨汇率评估方法,“总体尚不成熟,缺少令人信服的共识性结论”。一方面IMF的外部平衡评估(EBA)并非专门的均衡汇率测算模型,容易被“曲解和误用”,尤其是隐含假设“经常账户与实际有效汇率之间存在线性因果关系”有待商榷。另一方面,更具参考意义的是IMF对实际有效汇率的评估,而实际有效汇率和名义汇率也不能简单混同,前者由后者和国内外相对价格共同决定。
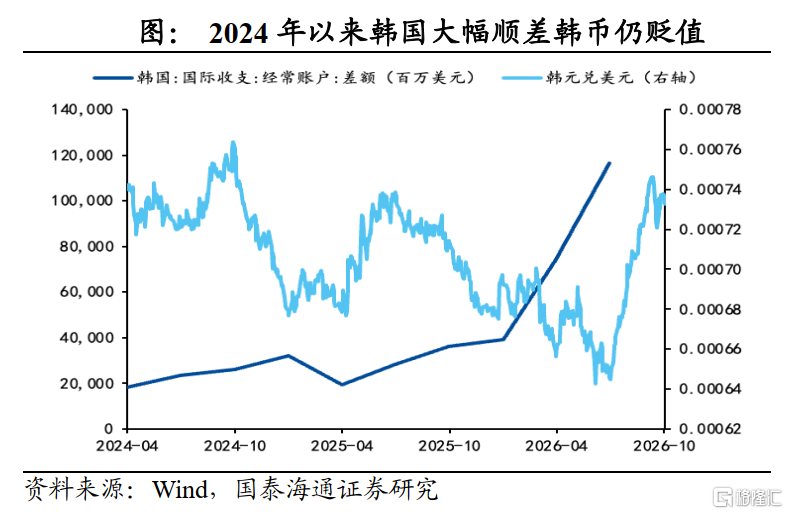
不难看出,前五个部分,央行从汇率制度安排、汇率改革沿革和汇率水平变化、对汇率政策的立场、汇率和经常账户的关系,以及汇率评估方法等多个方面展开分析,我们认为,曲解和误用IMF的测算模型,由此得出“人民币汇率被低估”的结论,并不合理。
3、贸易失衡的锅,不该由汇率背
其实在我们看来,相比于“人民币汇率被低估”的论断本身,贸易失衡才是真正焦点。
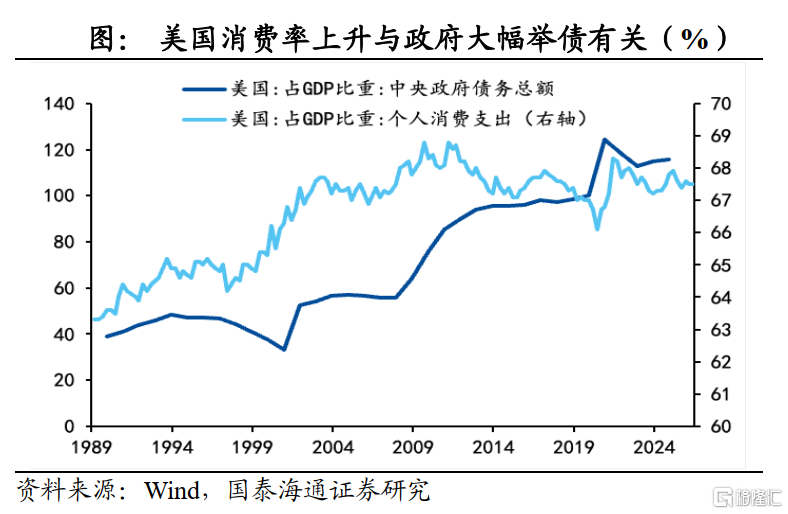
贸易失衡的根源在逆差国而非顺差国。正如央行在发文第六部分所指出的,“近几十年来,全球主要顺差国不断轮换,主要逆差国始终不变”,原因正是主要储备货币发行国举债支持高消费,而其结果不仅是长期贸易逆差,也会削弱财政约束和制造业竞争力。以美国为例,1990年代以来,美国中央政府债务杠杆率,和居民消费率呈现出高度的正相关性。换句话说,美国经常账户的巨额贸易逆差,既不能怪当初的日本,也不能怪现在的中国,而更多源于大规模政府举债支撑下较高的居民消费率。
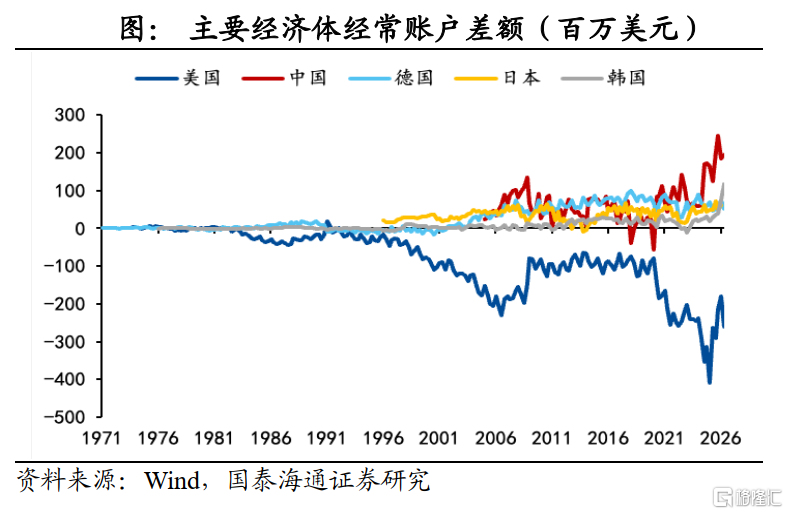
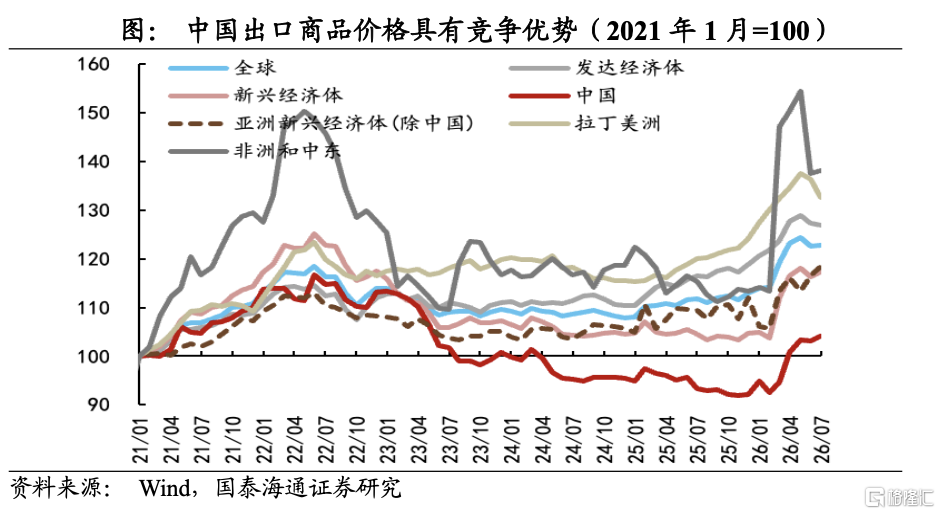
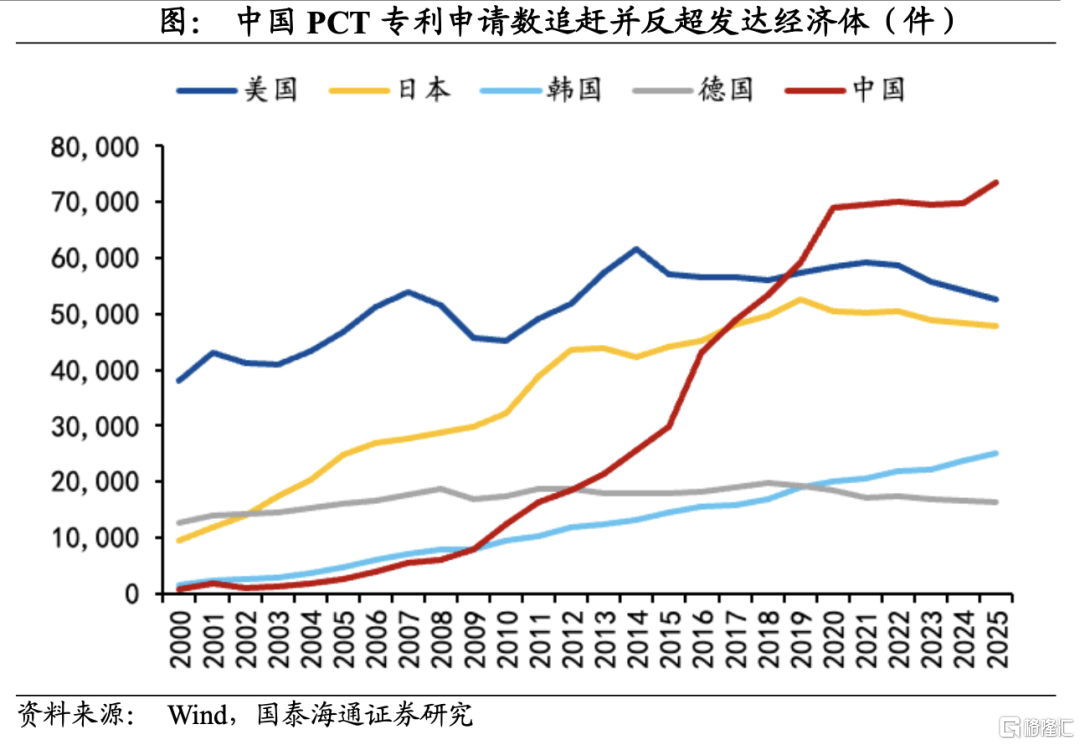
而逆差国的竞争力下降则源于“自身的结构性困境”。当然,仅仅是高消费率并不必然会导致贸易逆差,更深层次的问题在于,制造业竞争力不足、以及经济结构去工业化。央行列举了诸多原因,包括:能源成本高、制造业成本高、基础设施发展滞后、监管政策僵化、创新与数字化投入不足、工业发展陷于路径依赖。以制造业成本为例,根据荷兰经济政策分析局统计,截至2026年7月份,我国出口商品价格较2021年1月上涨4.1%,远低于全球平均的22.8%,而发达经济体平均涨幅为26.9%。再来看创新投入,根据世界银行的统计,2023年我国研发支出占GDP比重为2.58%,虽然和美(3.45%)、日(3.44%)、德(3.15%)仍有差距,但与20年前(我国为1.11%,美日德为2.55%、2.99%和2.20%)相比,差距已明显收敛。而中国PCT专利申请数则快速追赶并在2019年超过美国,2025年申请量达到73625件。
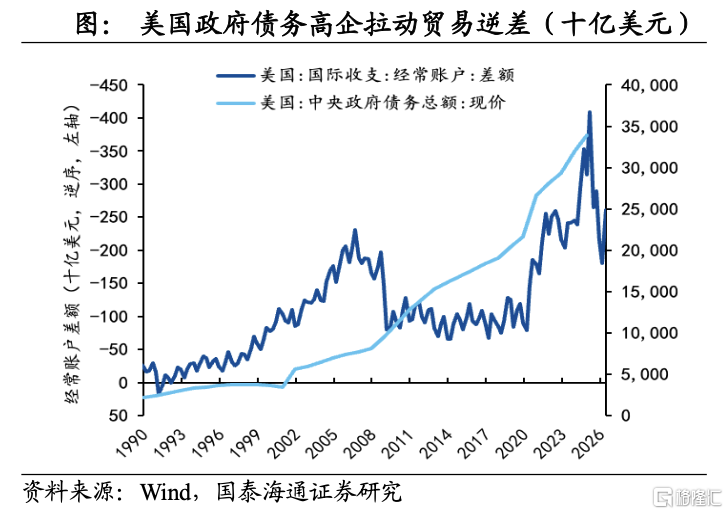
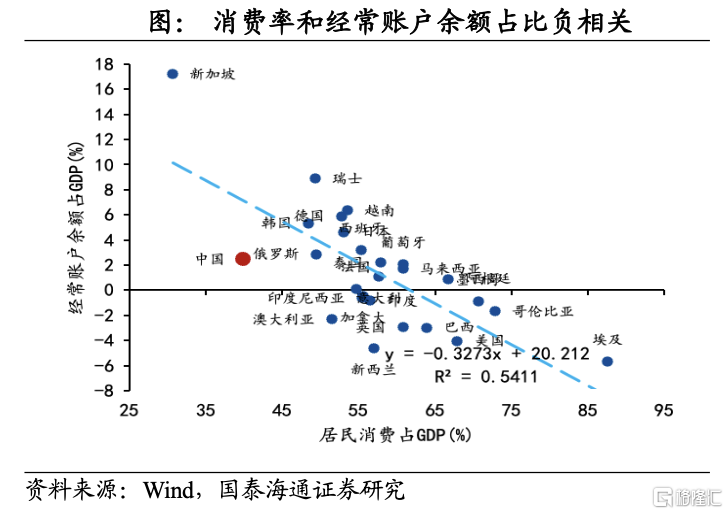
全球贸易失衡并不应该由人民币汇率来“买单”,央行其实也开出了“药方”。德国总理默茨此前甚至还呼吁效仿1985年《广场协议》,试图施压人民币升值,当前中国与1985年的日本存在较大差异,中国不会接受此类安排。当然,央行也并未一味强调逆差国自身的问题,而是给两边都开出了“药方”——逆差国应当进行财政整顿并提高储蓄率和产业竞争力,顺差国应当推动消费和投资增长。更重要的是“制定中长期政策方案”,“避免来回‘翻烧饼’”。以美国为例,其贸易逆差持续攀升,背后正是有着政府债务雪球越滚越大的支撑。而横向对比来看,各经济体消费率和经常账户余额占GDP比重也高度负相关,印证了央行“逆差国(顺差国)应当降低(提高)消费率”的建议。
4、汇率走向何方,资产如何配置?
话说回来,汇率到底如何决定,未来人民币汇率走向何方,又如何影响资产配置呢?
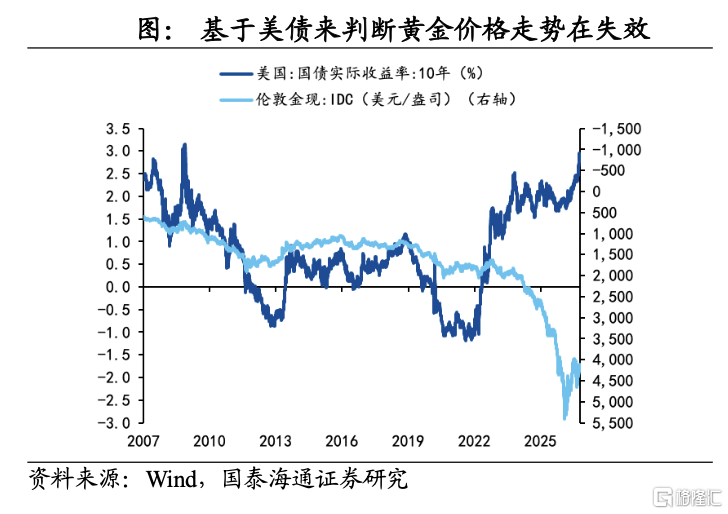
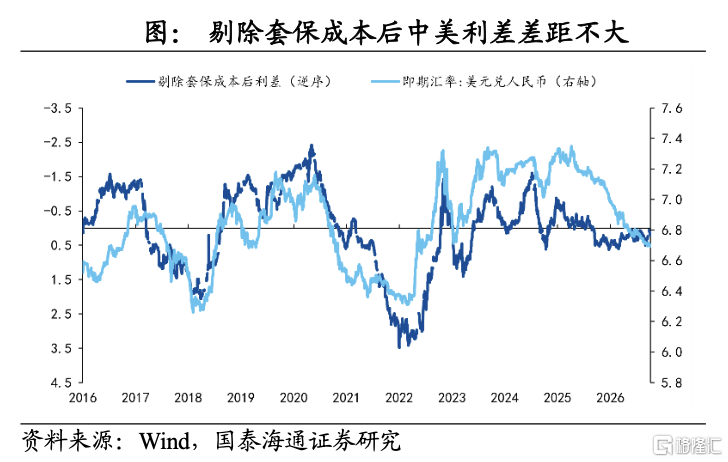
篇幅原因,我们无意在此展开对于汇率定价框架的讨论。我们首先想指出的是:过去“基于机会成本”的定价框架似乎正在失效。比如黄金,过去大家认为美债利率是持有黄金的机会成本,所以美债实际利率与黄金价格高度负相关。再比如汇率,“利率平价理论”告诉我们,中美利差是把人民币兑换成美元的机会成本,因而其走势与人民币兑美元汇率负相关。然而,前者在2022年之后逐渐失效,后者似乎也在2026年以来逐步失效。
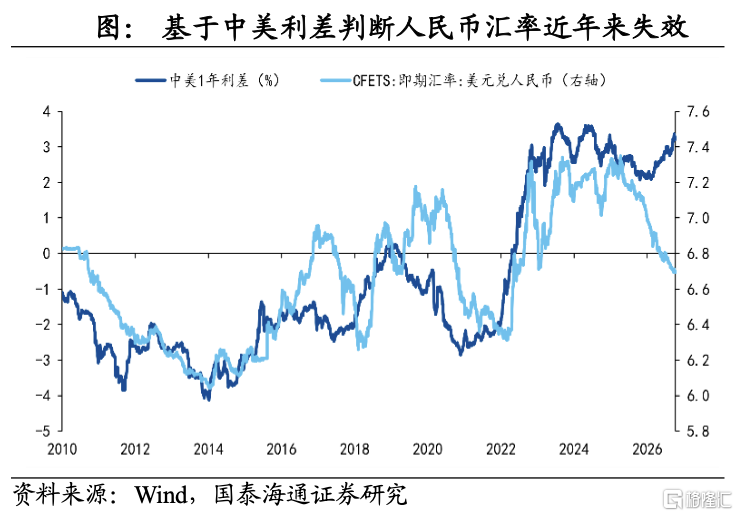
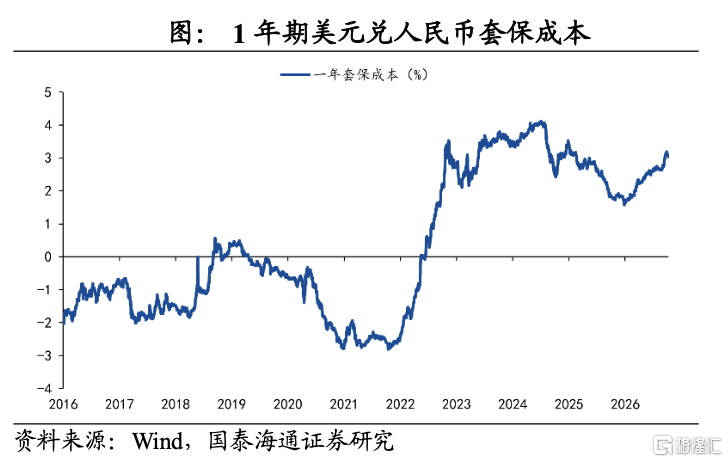
“利率平价理论”面临诸多挑战。首先是套利成本的显著上升。2021年底以来,“1Y掉期/USDCNH”表征的一年套保成本大幅抬升,并在2023年以来持续位于2%以上,2026年9月底一度冲高到了3.2%的历史高位。而在剔除套保成本后,中美利差与人民币对美元汇率的相关性则明显改善。
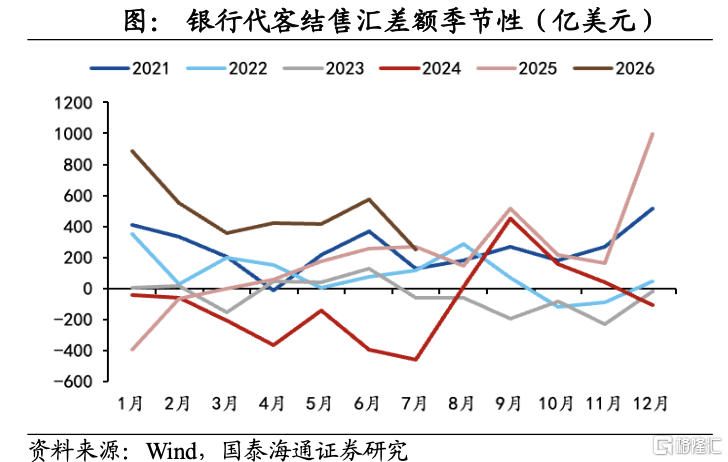
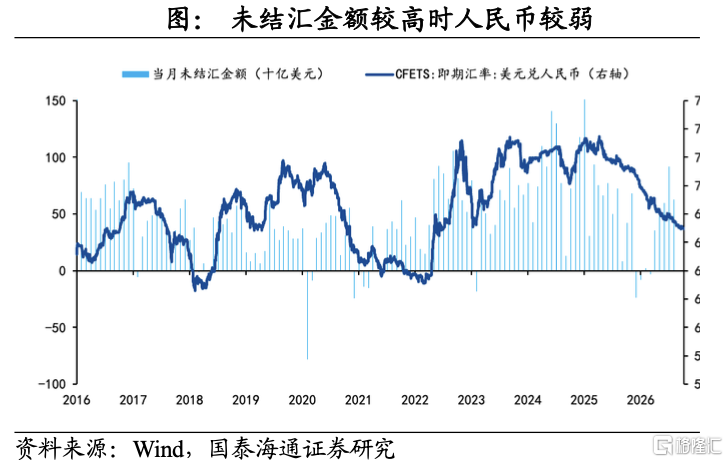
更重要的是,基于地缘政治风险的跨境资金流动,主导了汇率等资产的定价。企业结汇,是打通经常账户和汇率的重要环节。为什么同样是经常账户持续积累顺差,但2022年-2024年期间,人民币兑美元汇率整体贬值,而2025年以来却是持续升值?前后差异的根源正是企业结汇。对比历年同期数据不难发现,2025年下半年以来,银行代客结售汇差明显强于季节性,反映在地缘政治风险影响下,企业结汇意愿明显上升。事实上,从过去十年的数据来看,企业未结汇金额与人民币兑美元汇率存在着较明显的负相关性,即未结汇金额越高,人民币越弱。如果说黄金上涨反映了全球资金在黄金与美元之间的配置再平衡,那么人民币走强则在一定程度上反映了企业在人民币与美元之间的持有偏好变化,即结汇意愿上升。
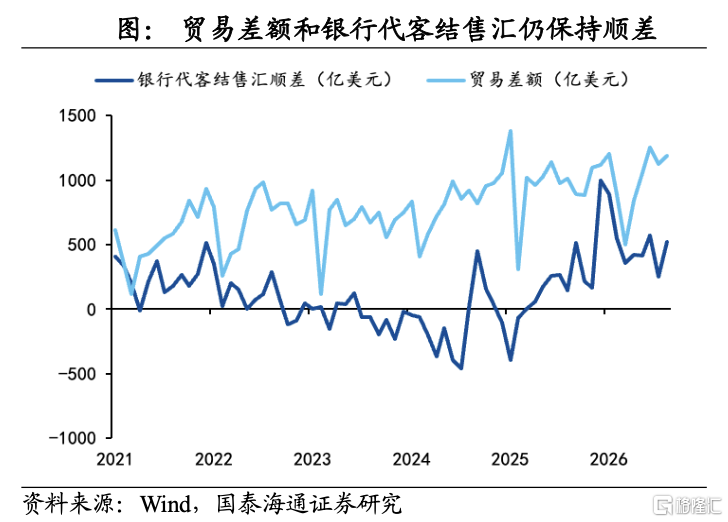
人民币汇率将向何处去:顺差结汇决定稳中有升,提防顺差收窄、结汇意愿下降引发短期贬值。理顺了当前人民币汇率走势的核心逻辑,就不难对未来汇率走势做出判断:既然中国出口竞争力和企业结汇意愿没有发生根本变化,那么未来一段时期人民币汇率走势或大概率仍是“稳中有升”。而如果贸易顺差阶段性回落,或企业结汇意愿明显转弱,则需提防短期贬值风险。
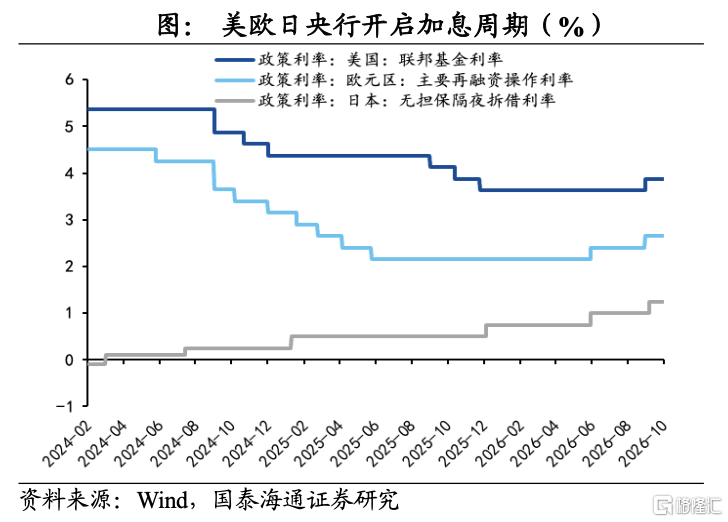
资产配置:西水东流,利好人民币资产。
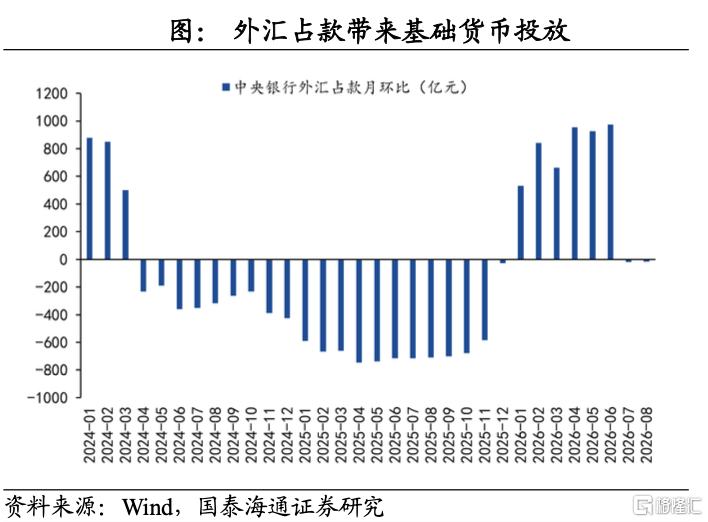
第一,人民币汇率走强反过来也会强化企业结汇意愿、增加企业结汇,导致央行外汇占款增加,形成基础货币投放,增加整体流动性供给。
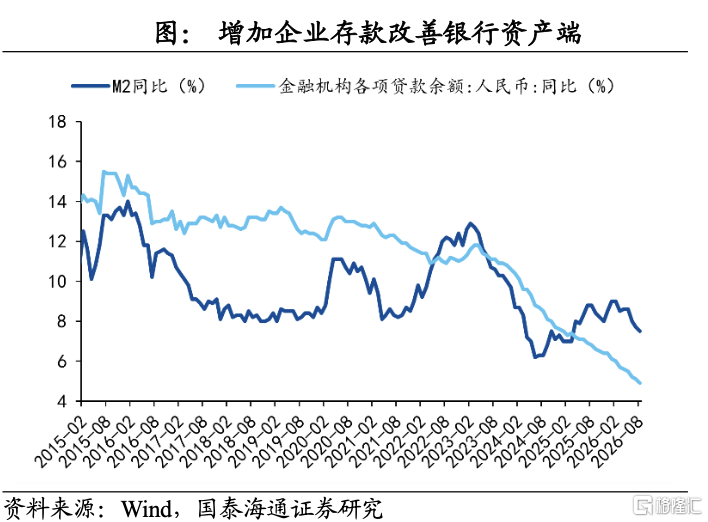
第二,企业存款增加,也会改善银行存贷比、流动性等考核指标。负债端的改善也会导致资产端配置需求的增加。
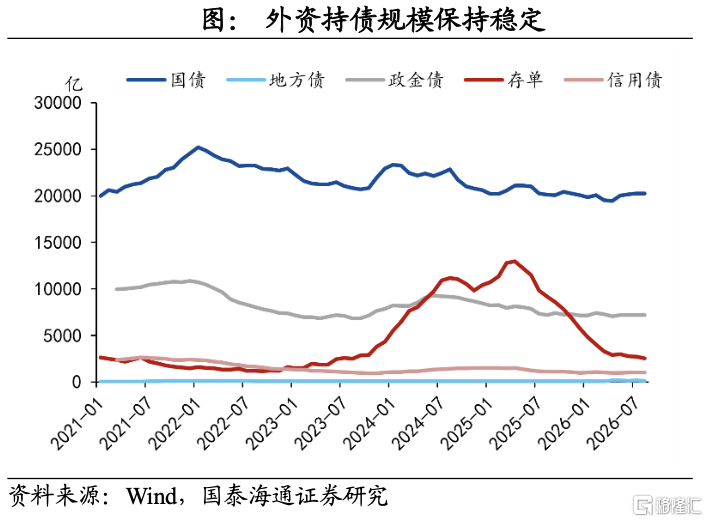
第三,外资配置需求也在显著上升。从海外投资者视角来看,2026年中债表现明显强于美债,再叠加人民币对美元升值,更强化了外资配置中债的需求。
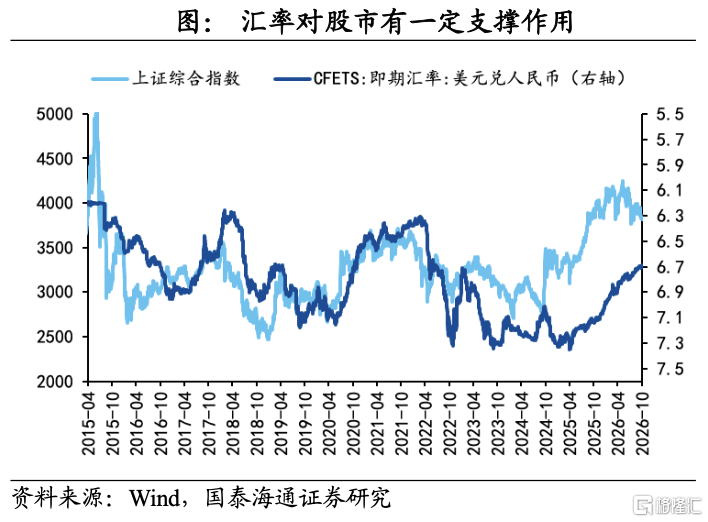
最后,对于股市的影响也同样偏积极。从历史经验看,汇率与A股呈现出较明显的正相关性。
风险提示:美联储加息超预期;出口及贸易顺差收窄超预期;企业结汇意愿下降超预期;外部贸易摩擦升级超预期。
注:本文来自国泰海通证券发布的《央行说了啥,资产怎么配》,报告分析师:于博、苏思羽
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。