美加息预期升温,总有资产在承压、总有板块还能扛?

美9月CPI一出来,市场直接“哆嗦”了一下:同比3.7%,比预期3.6%高;核心CPI同比2.6%,也比前值2.4%高;环比0.6%,更是从0.4%蹦上来的。翻译成大白话就是——物价没压住,美联储不是“降不降息”的问题了,市场开始赌“是不是又要加息”。交易员把10月加息概率从20%多直接抬到40%—50%附近,美债收益率蹭蹭涨,10年美债冲到5.2%—5.3%这种十几年高位,美元也硬气起来。
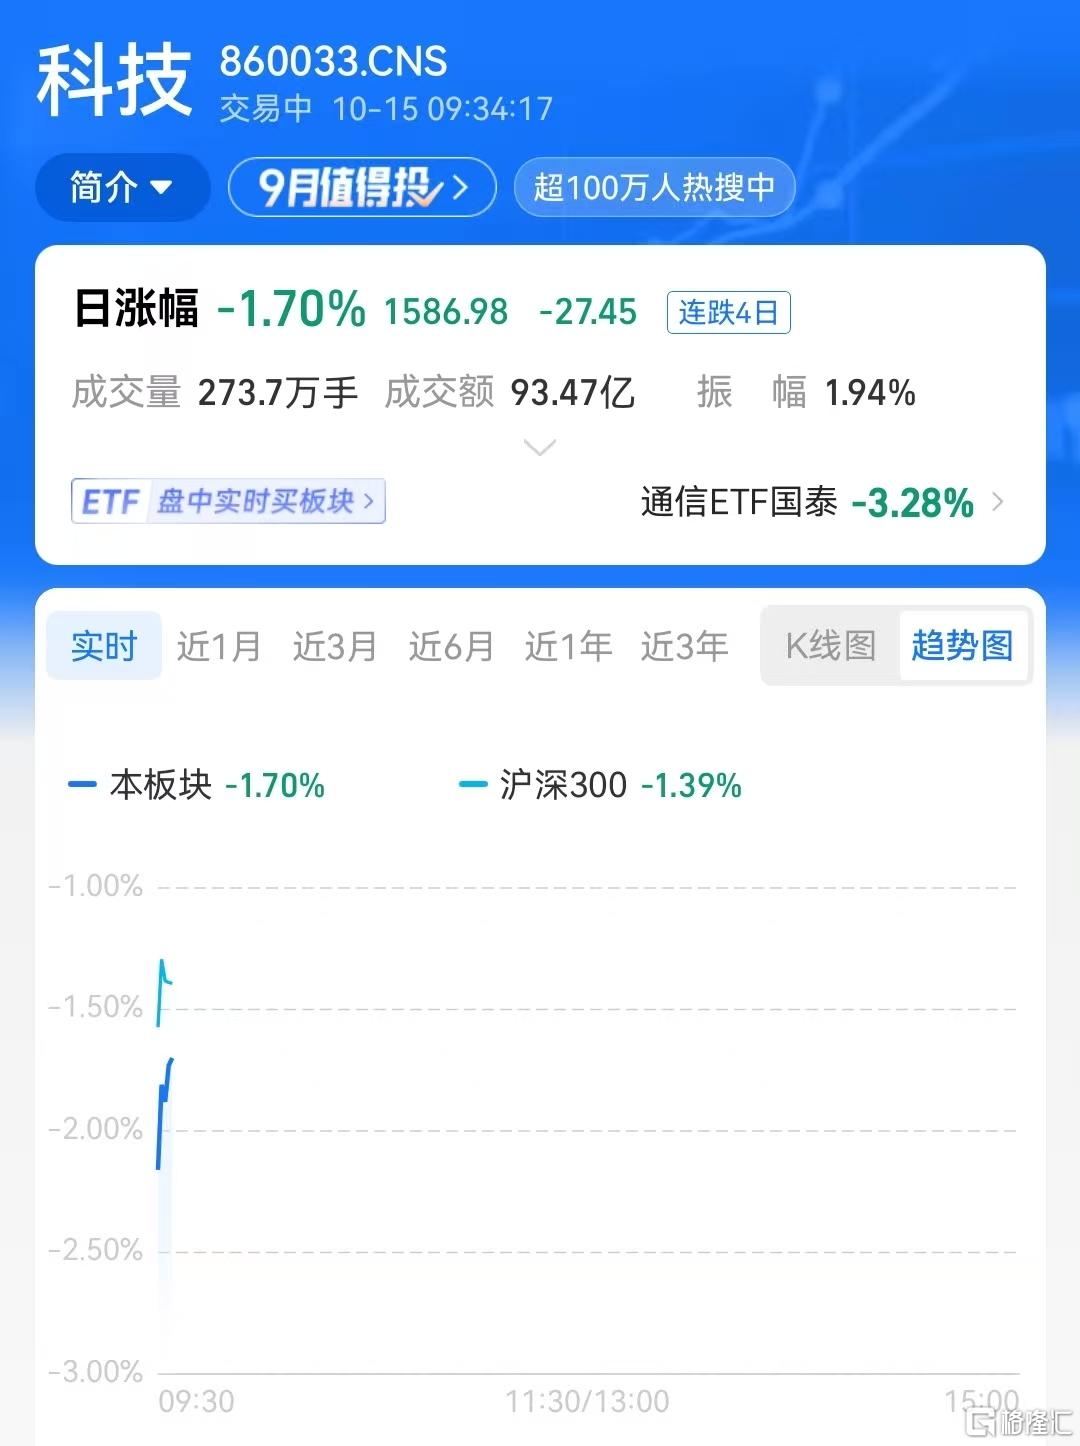
利率一上去,第一个冲击的就是科技股
美东10月14日纳指跌1.88%,创7月以来最大单日跌幅;SK海力士跌超6%,闪迪跌超5%,希捷、美光跌超4%,费城半导体指数跌4.3%。为啥科技这么深调?因为科技、AI、半导体这些票,赚的大多在“未来预期”,用贴现模型一算,无风险利率从4%往5%走,远端现金流的现值直接被砍,说白了:以前大家愿意为“以后有增利”付高价,现在利率贵了,“以后”就贬值了。AI算力、存储、光通信、云厂商全是高久期成长,先跌为敬。当然这里面也有一个科技板块的小私情,那就是之前市场有声音认为科技板块估值过高了,那加息预期上升不防可以趁机调整一个,主力不排除有技术性调整的意图。
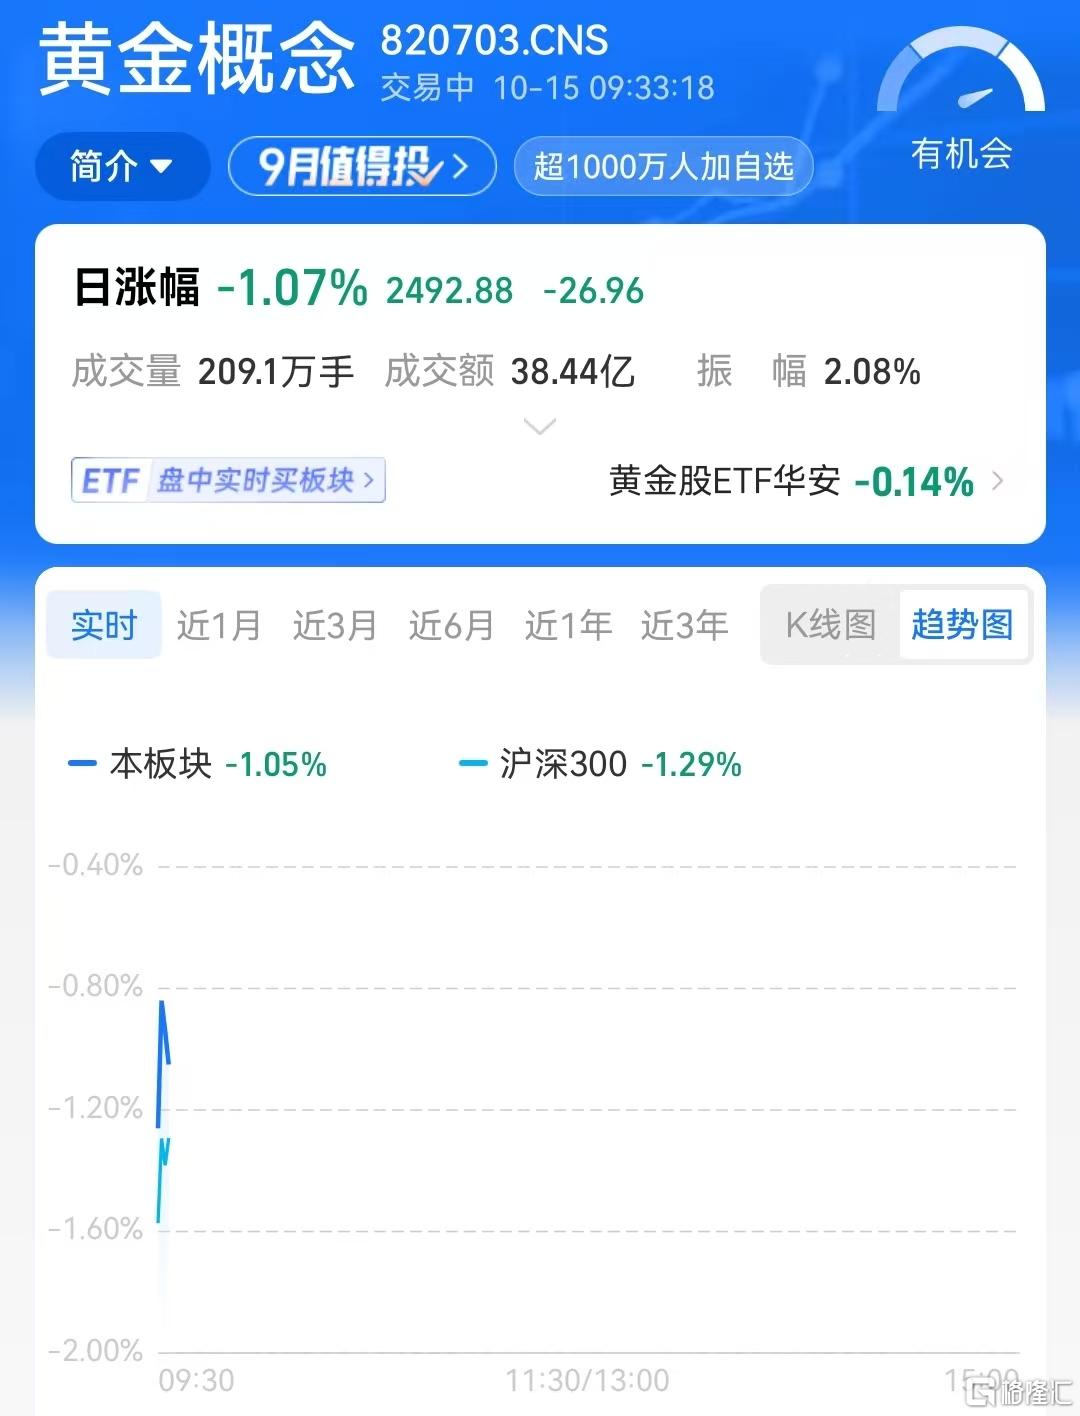
那黄金呢?不能再以为“通胀高=黄金涨”
这次不是地缘冲突紧张就抢黄金,而是“通胀高→加息预期高→实际利率高→美元强”,黄金是零息资产,拿着它不如拿着美债吃利息,所以伦敦金也跌破4100,白银更调整跌近6%。虽然黄金的中长期逻辑(央行购金、去美元化)还在,但短线被“实际利率+强美元”按着压制,黄金也有“喘粗气”的时候。
真要说“加息预期升温时相对能躲”的,其实也要想好一些逻辑和市场中可以考虑的方向:
一是美元和短久期美债:
利率往上、美元走强,现金和短债不吃久期亏,流动性还好,属于“先活下来”的打法。
二是防御板块:
美股里医药、必选消费、公用事业、红利高股息,这些不太靠未来故事,现金流稳,10月14日医药股反而大涨就是例子。
三是能源/资源里“有供需逻辑”的:
油价被地缘+通胀顶着,布伦特冲106,原油和油气股有时反而硬,但也要注意波动大,不算稳避险,是“高风险对冲”。
四是低估值、低负债、有分红的资产:
不管A股美股,高杠杆小票、烧钱AI链最怕钱变贵,反过来说,分红厚、负债低、生意熟,资金就愿意躲进去避雨。
一句话:加息预期起来时,科技先杀估值,黄金短线也尴尬,真避险不是“听起来避险”的标的,而是此期要考虑短久期、强美元、稳现金流、低负债分红类资产,我分析这波不是末日,是重新定价——以前给“梦想”的溢价要收回,以后给“现金”的溢价要回来。
SZ 黄金ETF博时 SZ 红利100ETF景顺 SZ 公用事业ETF国投瑞银
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。