花旗:IT预算改善,AI持续占据更多支出份额
花旗发布的2026年第三季度CIO调查显示,全球IT支出意愿出现 modest improvement(适度改善)。核心驱动力来自美国市场的重新加速,其IT预算增长预期升至3.9%,抵消了欧洲市场因宏观情绪恶化而导致的增速放缓(降至1.8%)。
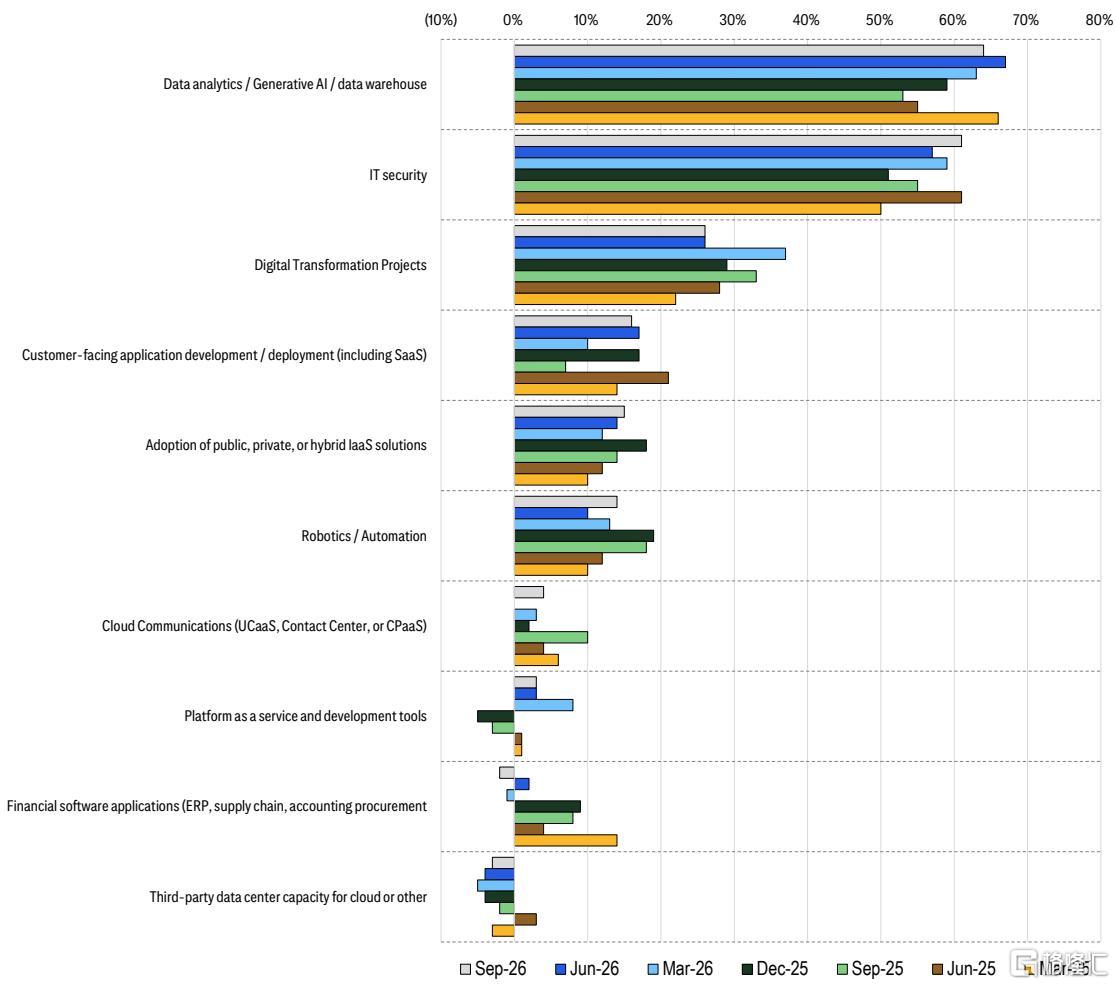
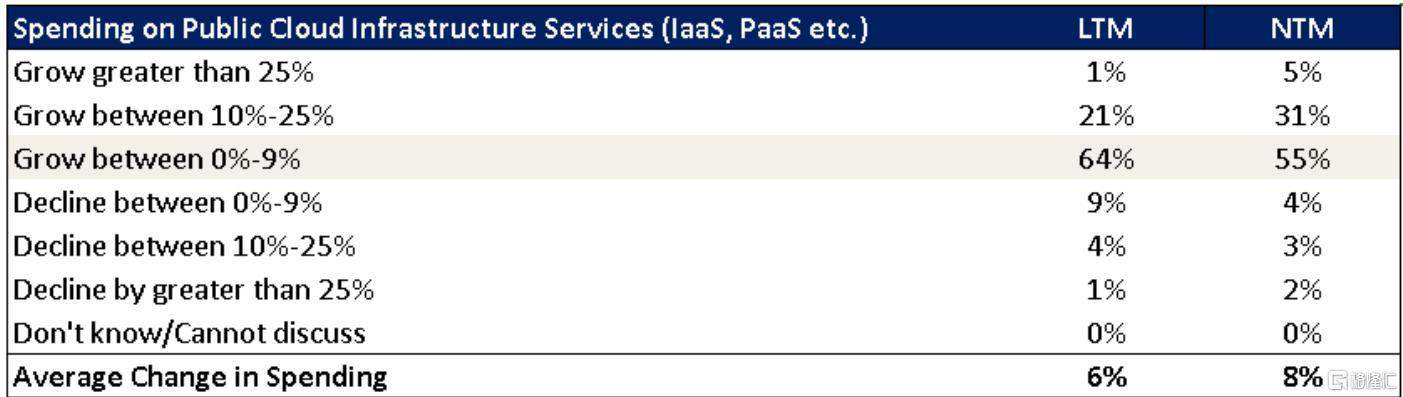
AI继续主导企业支出主题。数据分析/AI稳居投资优先级榜首,网络安全紧随其后。值得注意的是,虽然约72%的AI资金来自新增预算,但AI对传统IT支出的侵蚀效应日益显现,咨询、传统数据仓库和后台项目受影响最大。微软和亚马逊是CIO眼中在AI支出份额上获益最多的供应商。随着AI采用成熟,生产部署增加,公共云作为LLM工作负载的首选部署模式,推动了云消耗的增长,NTM公共云基础设施支出预期升至8%。
在具体板块方面:
软件与云平台:看好超大规模云厂商和AI消费受益者,如MSFT, CRWV, NBIS, MDB, SNOW, ESTC, PLTR。前端办公平台(如NOW, FIG)也因AI赋能的客户参与而受到支持。
通信基础设施:支出趋势向好,维持对EQIX, DLR, WULF的买入评级,并升级BXDC至买入,认为数据中心资产收购机会吸引人。
欧洲科技:宏观逆风持续,但SAP凭借韧性和盈利动量成为首选,Capgemini受益于企业AI采用。
IT服务:虽然传统劳动力密集型工作预算被重新分配至AI,但拥有深厚领域知识和差异化AI能力的提供商(如ACN, GLOB)仍有巨大实施和集成机会。
主要观点
全球IT预算增长预期小幅提升至3.4%,美国加速而欧洲放缓
全球未来12个月(NTM)IT预算增长预期从6月的3.3%微升至3.4%,主要受美国地区预期上升至3.9%驱动,而EMEA(欧洲、中东和非洲)地区则大幅放缓至1.8%。尽管宏观环境存在不确定性,但41%的受访者表示在过去三个月中上调了预算,高于上一季度的28%,显示支出趋势仍在改善。
数据分析与AI仍是首要投资优先级,网络安全位居第二
数据分析/人工智能(Data Analytics/AI)连续保持CIO投资优先级的第一位,网络安全(Cybersecurity)位居第二,数字化转型和客户面向应用分别位列第三和第四。AI资金主要来源于新增预算(约72%),但越来越多的CIO表示AI投资开始侵蚀传统IT项目,如咨询、传统数据仓库和后台办公项目。
AI占IT预算比例升至7%,微软和亚马逊是主要受益厂商
AI目前约占企业IT预算的7%,且预计未来12个月将进一步增加。微软是被提及最多的有望获得AI支出份额的供应商,其次是亚马逊。53%的CIO计划在公共云上运行大语言模型(LLM)工作负载,支持了云消耗的增长。同时,63%的CIO预计AI相关投资将导致员工人数减少。
云基础设施支出预期增强,利好超大规模云厂商和数据平台
公共云基础设施支出预期从上一季度的7%升至8%,表明AI工作负载正转化为实际生产部署并推动云消耗。花旗看好超大规模云厂商(Hyperscalers)和AI消费受益者,包括微软(MSFT)、CoreWeave(CRWV)、Nebius Group(NBIS)、MongoDB(MDB)、Snowflake(SNOW)、Elastic(ESTC)和Palantir(PLTR)。
通信基础设施和数据中心的支出需求强劲
调查显示,对互联、托管和数据中心容量的需求得到改善,支撑了通信基础设施行业的支出趋势。花旗维持对Equinix(EQIX)、Digital Realty(DLR)和Terawulf(WULF)的买入评级,其中EQIX为首选股,并近期将Blackstone Digital Infrastructure Trust(BXDC)升级为买入评级。
欧洲科技板块面临宏观压力,SAP为首选股
欧洲CIO的预算增长预期下滑至1.8%,宏观情绪谨慎。尽管AI投资带来额外资金,但也对传统预算造成压力。在欧盟软件和服务覆盖范围内,SAP因其韧性和盈利势头成为首选股票,Capgemini也有望在企业AI采用的帮助下维持增长复苏。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。