野村:下调三星SDI目标价至79万韩元,维持“买入”评级
野村发布报告,核心观点在于三星SDI正战略性地转向高增长的AI数据中心基础设施领域。
随着AI算力需求的爆发,配套的能量存储和备份电源需求激增。野村指出,三星SDI的ESS、BBU和UPS电池业务将成为主要增长引擎,预计在2027年贡献过半的收入和利润。公司在美国的产能扩张计划(印第安纳州工厂)以及与大型能源开发商的合同锁定,为其提供了确定的收入来源。同时,通过调整电池化学体系(LFP/NCA)和利用韩国供应链,公司能够最大化享受美国IRA法案下的税收优惠。
尽管宏观利率环境变化导致估值模型中的加权平均资本成本(WACC)上升,进而导致目标价下调,但基本面的改善(特别是一次性收益和运营利润率的修复)支撑了盈利预测的大幅上调。报告强调,投资者应关注公司在美国市场的执行能力以及固态电池在人形机器人领域的潜在突破。
总体而言,三星SDI在传统电动车电池业务承压的背景下,通过多元化应用场景(储能、AI基础设施)实现了价值重估。
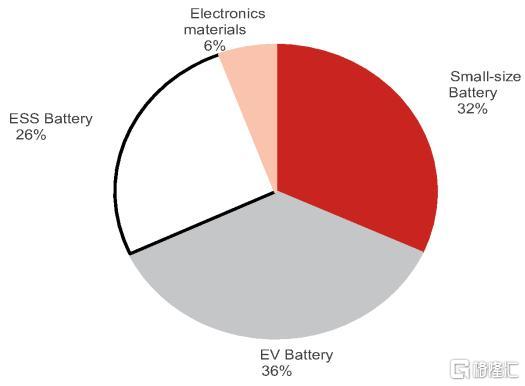
图1:2026年预测收入构成,显示ESS和大尺寸电池的重要性
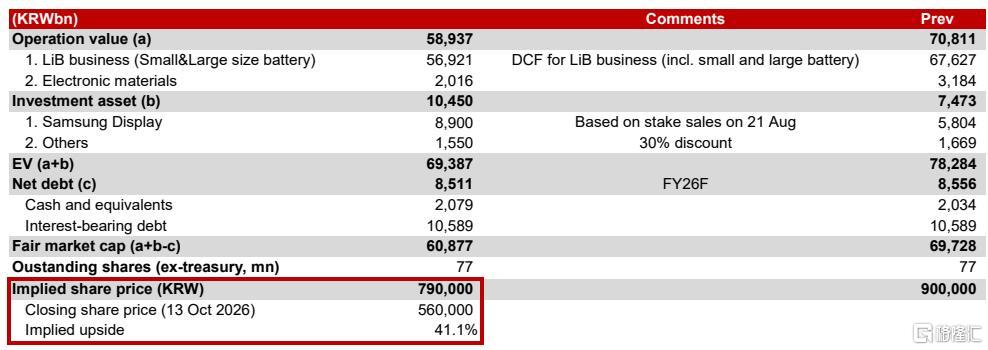
图12:SOTP估值表,详细列示了各业务板块的价值拆解
主要观点
维持三星SDI“买入”评级,看好其在AI数据中心(AIDC)相关电池领域的增长潜力
野村重申对三星SDI的买入评级,认为其能源存储系统(ESS)、电池备份单元(BBU)和不间断电源(UPS)电池业务将直接受益于AIDC的扩张。预计2026/2027年这些业务的收入将分别同比增长40%/65%,息税前利润(EBIT)将分别同比增长150%/95%。到2027年,这些业务将占三星SDI总收入的52%和EBIT的57%。
美国市场产能扩张与政策支持构成核心驱动力
三星SDI计划基于与美国大型ESS/能源开发商签订的合同,将其在美国的ESS电池产能从2025年的8GWh提升至2026/2027年的约20/33GWh。预计2027-2029年相关合同金额可能超过6.5万亿韩元。此外,公司计划从2026年下半年开始灵活生产NCA或LFP电池,并增加韩国产LFP正极材料的使用,以保持获得美国45X税收抵免补贴的资格。
下调目标价至79万韩元,但仍具41%上涨空间
尽管将目标价从90万韩元下调至79万韩元(主要因无风险利率上升导致WACC从6.1%上调至6.6%,从而降低了电池业务估值),但考虑到一次性收入(如美国关税退款/客户赔偿)以及美国ESS出货量增加和AMPC税收抵免假设的提升,野村大幅上调了2026-2028年的净利润预测。当前股价隐含41.1%的上涨空间。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。