高换手率+高收益率,这样的基金存在吗?(附名单)


 “蹦极式”行情?东兴数字经济28个交易日,收益率83%→1%?
半年换手率4159%!5年收益率1%,明亚价值长青的AI+HI是个啥?
仅半年...换手率7646%?华润元大安鑫这是上量化了吗?
过去几篇文章,我们着重分析了几只换手率极高的产品。
基毛哥也算是吃过见过的人,但还是会不断地被这些产品刷新认知。
那么如何避雷这个“垃基”,除了换手率指标之外,还可以结合几个指标共同判断。
1、业绩差。高换手基金必然带来业绩的极度不稳定。即便偶尔押中热门板块,但也往往很难有持续业绩。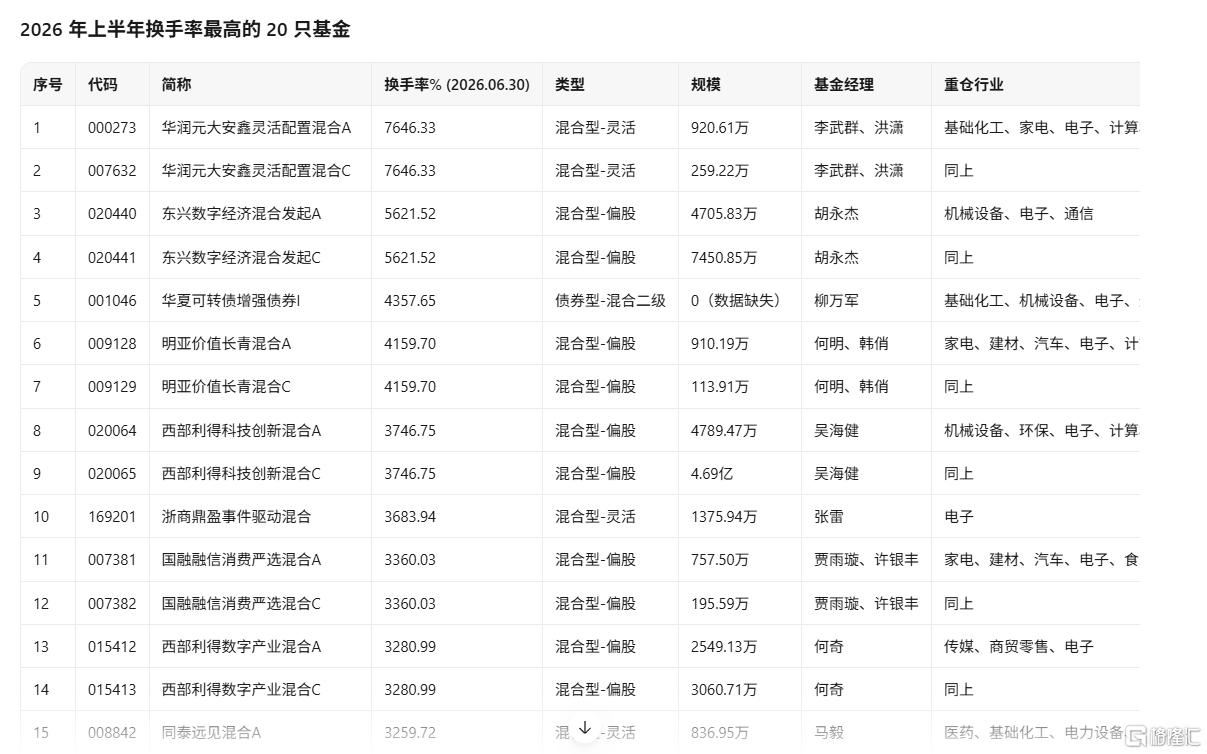
2、规模低。高换手率基金往往出自迷你基金。也许是基金经理抱着搏一搏单车变摩托的心态。
3、中小基金公司。很多选股型基金经理在进行选股时有个特别好的维度,就是特别看重企业文化。选基金同样如此,一家靠谱的基金公司其实很少会有特别不靠谱的产品。
高换手率基金不少出自中小基金公司,一个原因在于这些公司企业文化、管理制度上存在漏洞。
那么问题来了,换手率高的产品业绩就一定不好吗?
基毛哥在换手率的基础上加上了一个规模的维度,筛选出来的产品质量明显提升。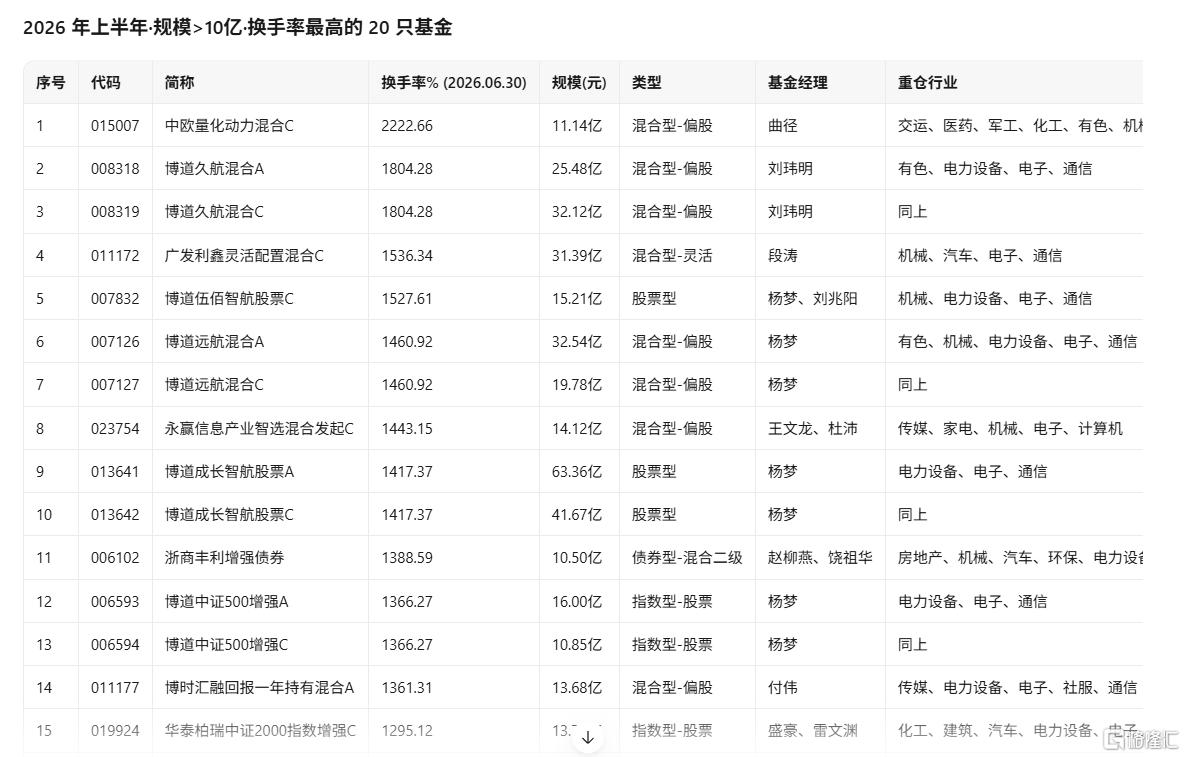
只不过,这些产品的换手率降至2000%以下,更重要的是,产品性质从"迷你产品"转向"量化产品",完全成了另外一个维度的东西了。(注:各平台的统计口径不一致,换手率数据也不一致)
另外,基毛哥还特意看了下国金基金的马芳和招商基金的王平。这两位和博道基金的杨梦,都算是国内公募量化的招牌。
马芳在管基金的年换手率普遍低于1000%,王平在管产品的换手率更低,在500%以下。
你看,成熟的量化产品一年换手率其实也不算高。那些动不动2000%+的产品,那些玩意是正经产品吗?
所以说,结论其实已经比较清楚:高换手率和高收益的主动基金,可能只存在于量化产品,在主动型产品中几乎不存在。
1、马芳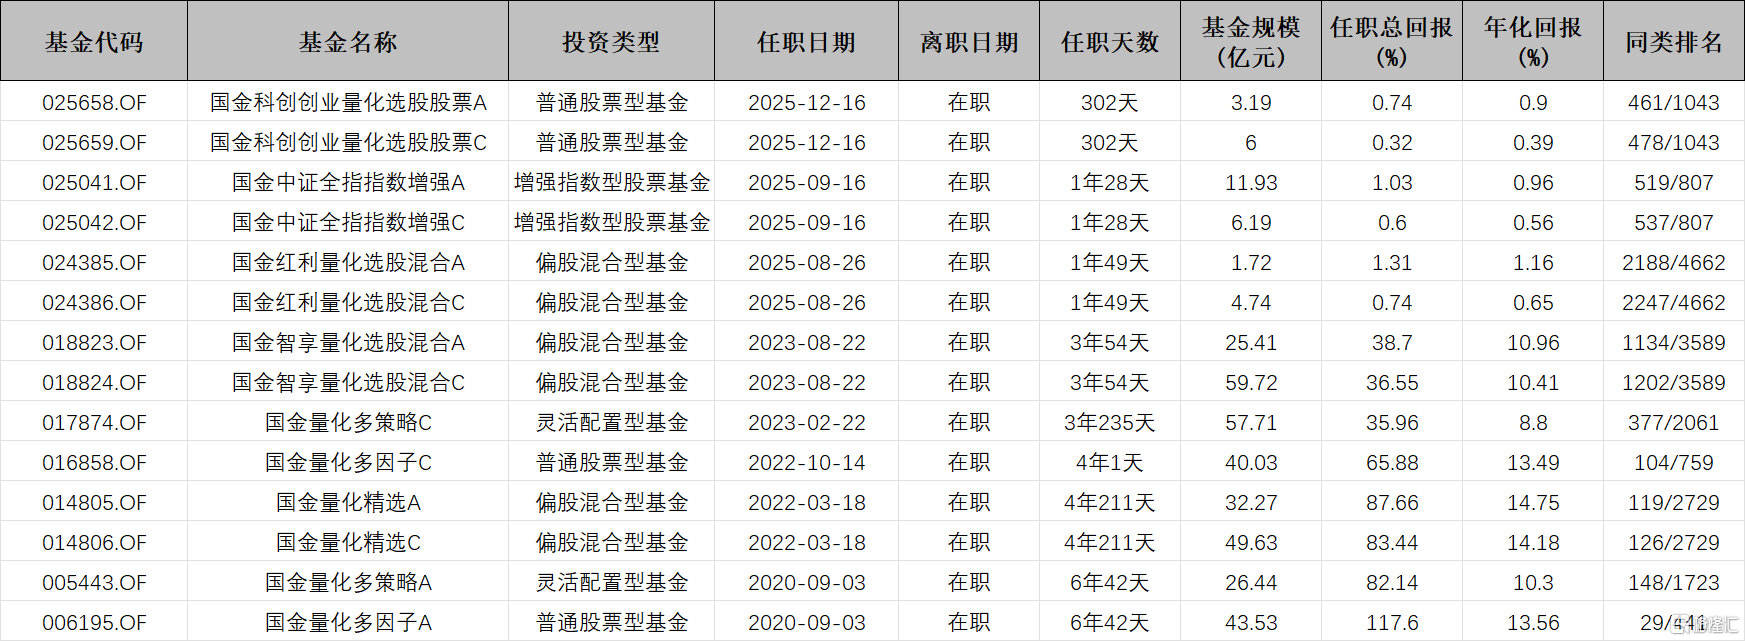
马芳的业绩,在过去几年几乎是市场TOP级别的存在,不少在前5%,前10%,并且持有体验也非常不错。
马芳一大特色之处,在于她的量化投资中几乎没有任何基金经理本人主观的干预。在分享中,马芳也提到,国金的量化策略在近7年的实盘过程中,从来没有人为进行过主观参与。核心原因就在于,她不认为人工的干预会带来长期稳定的阿尔法。因此,事后我们从基金持仓中看到的行业或者风格轮动,实际上都是模型本身进行判断、预测从而调仓的结果。
2、王平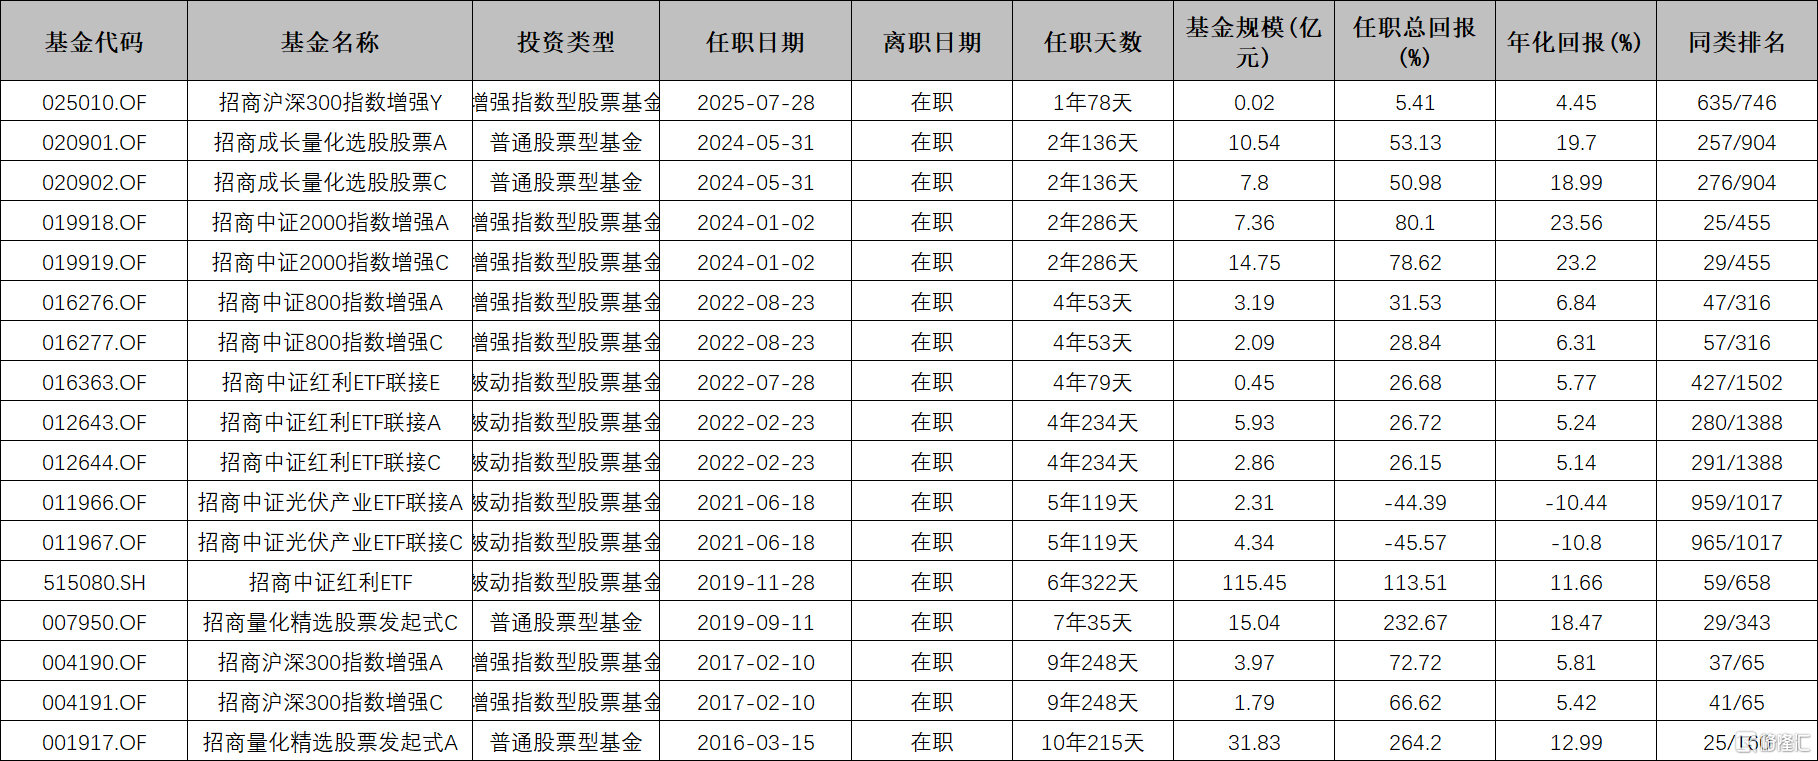
王平成为行业内少有的量化双十老将,他的代表产品招商量化精选10年,累计收益率264%,年化收益率接近13%。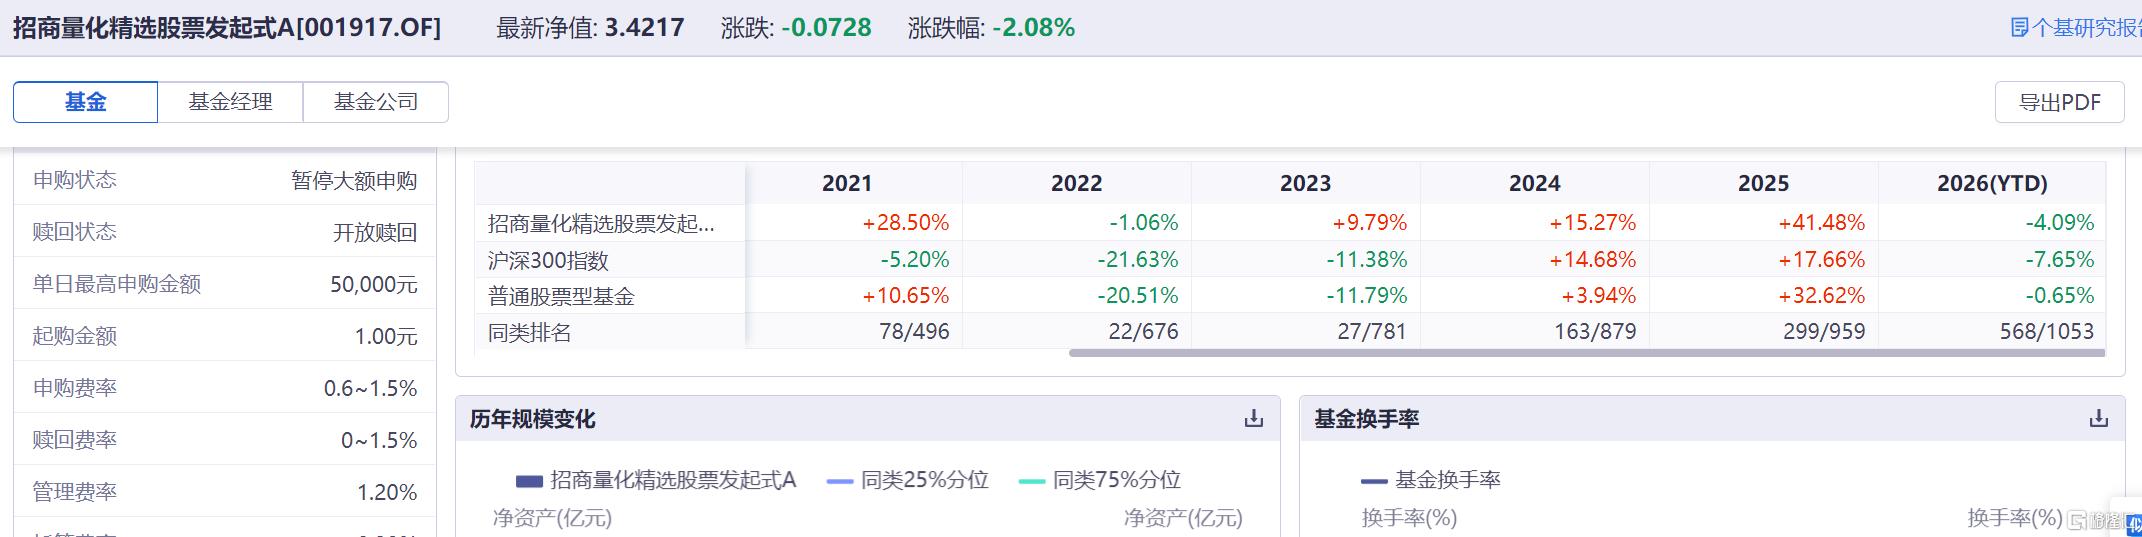
王平的产品持有体验也非常不错,2022年只亏了1%,2023年还赚了9.79%。
据王平介绍,他的投资框架可以简单概括为PB-ROE框架,即在估值中枢(PB)相对稳定的行业,选择具备一定成长性(ROE)的股票进行投资。运行八年来,这套框架呈现出几个鲜明特点:一是持有个股市值大多集中于100亿左右区间;二是建仓时间点偏左侧,超额收益主要来自估值修复。
组合构建以中小盘为主且均衡分散。持仓高度分散,通常持有170-200只股票,单一行业配置基本不超过20%。选股范围天然聚焦于中小市值股票(沪深300以外),因为他认为中小盘股研究覆盖不足,更容易通过模型发掘预期差。
3、杨梦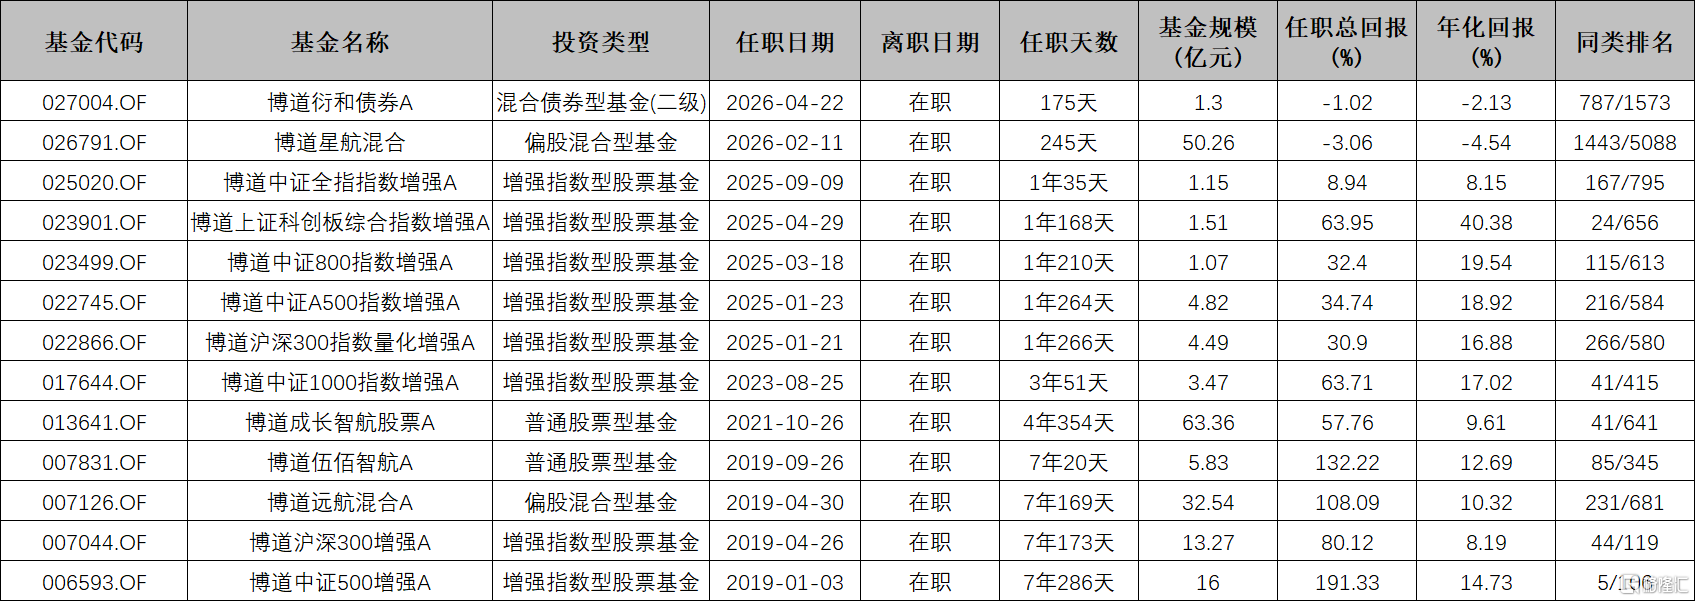
杨梦也是BUG一样的存在。他管理的博道中证500增强,任期总回报191%,跑赢基准122%,年化收益率14.73%。
考虑到杨梦在博道基金的地位,这家公司的量化基金整体都比较靠谱。
据了解,目前博道量化团队管理的公募产品体系大致可以分为两个系列:公募量化权益系列、公募量化“固收+”系列。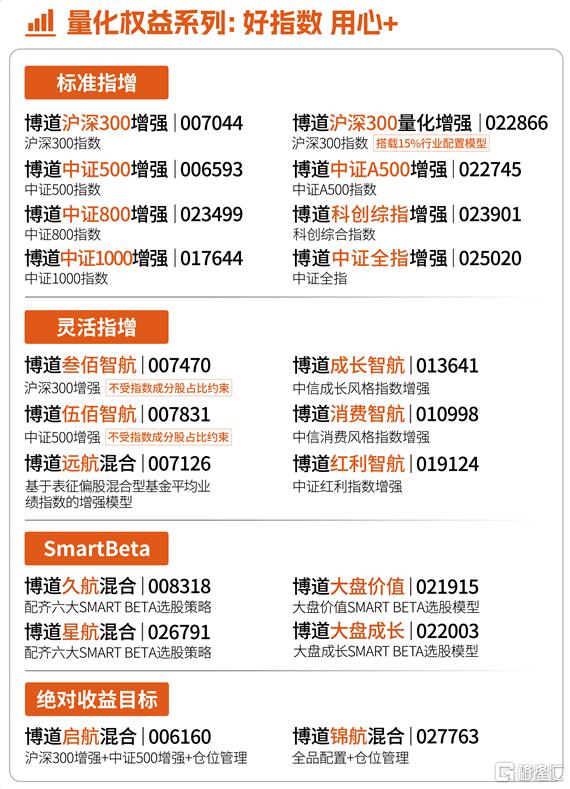
整体而言,已经基本上可以满足很多投资者的需要。
推荐阅读:
博道说丨杨梦:博道量化的“变”与“不变”
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。