切走车企利润的,不是电池就是智驾?


撰文/ 陈邓新
编辑/ 黎文婕
排版/ Annalee
眼下,汽车产业正站在价值链重塑的十字路口。
赛力斯单飞仅仅半个月,就现在回归鸿蒙智行怀抱,达成新五年合作;围绕宁德时代,车企们的态度若即若离,纷纷祭出Plan B……
与之伴随的则是,“去XX化”“钱都被XX赚走了”的话题不断发酵。
问题在于,电池与智驾成为车企的成本中心早已有之,为何当下突然放大了情绪?单车利润超过5000元的仅剩下3家了,怎么就越努力越不赚钱?从零和博弈走向共荣共生,才是行业的终局?
产业分化,有人吃肉有人喝不上汤
眼下,车企的日子不太好过。
中国乘联分会的数据显示,国内汽车月度零售量连续12个月同比下滑,9月跌幅进一步扩大至约28%,是2026年以来最大同比降幅。
销售端承压之外,成本端也在承压。
2026年以来,锂、铜、铝、橡胶、塑料、芯片等造车的上游原材料不断涨价,呈现全面开花的势态,但终端竞争加剧难以传导涨价压力,甚至新能源汽车的平均售价还下滑了。
蔚来创始人李斌表示:“价格卷不动,参数也脱敏,现在汽车行业进入了马拉松的中后端、决赛最残酷的阶段,整个行业利润持续承压,销售利润率、制造利润率都在低位。”
如此一来,相较往年,车企对成本更为敏感。
而作为成本的大头,动力电池自然备受关注:公开数据显示,2026年上半年8家上市动力电池企业合计净利润约为508亿元,而23家主流上市车企合计净利润约为251亿元。
这意味着,车企累死累活,利润仅为电池企业的一半。
其中,宁德时代2026年上半年的营业收入2769.17亿元,同比增长54.80%;净利润为432.84亿元,同比增长41.98%,一家独大之势肉眼可见,自然成为众矢之的。
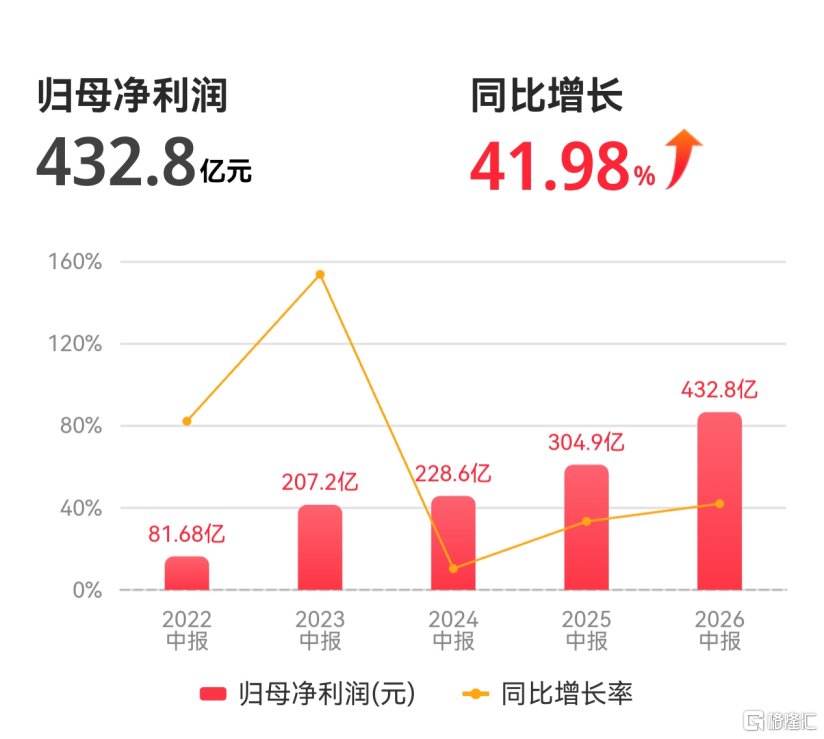 图源:同花顺
动力电池之外,智驾是另外一个成本中心。
譬如,赛力斯刚性支出约占车价的10%,以获取包括智驾、品牌授权在内的服务,从而拖累了业绩,2026年上半年由盈转亏。
再譬如,小鹏2026年上半年服务及其他业务收入同比增长67.10%,主要原因为向大众提供了智驾相关的服务,而大众同期净利润同比下降35.73%。
不难看出,喧嚣背后不是嫌弃XX电池与XX智驾不好,而是对利润失速的焦虑,特别是在销量目标普遍失守的背景下,亟须一个破局点。
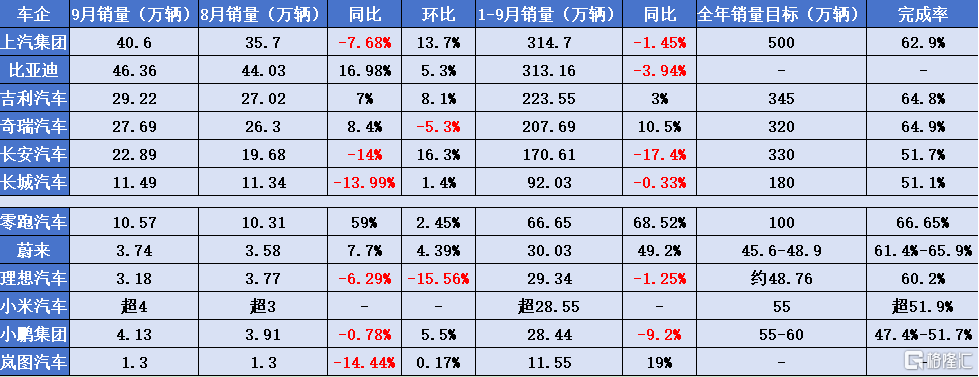
复盘来看,2026年前三季度,主流车企的年度目标完成率为28%~96%,其中大多数在50%~70%,想完成年度目标可不容易。
照此节奏推算,极氪完成KPI相对轻松。
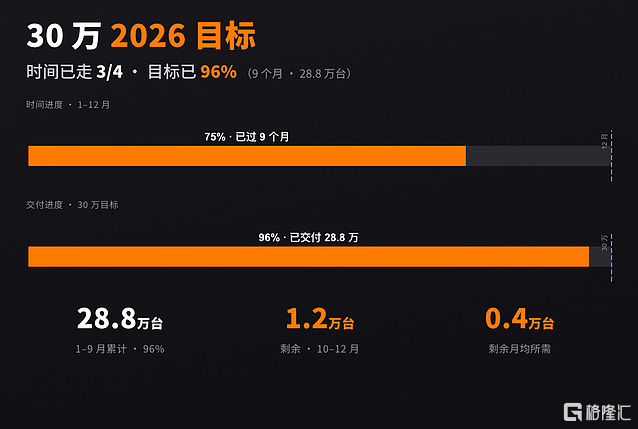
极氪的年度目标为30万台,2026年前三季度的销量合计为28.84万辆,第四季度只需月均销售超过4000辆即可过关,已几无悬念。
 图源:芝能汽车
极氪之外,零跑也颇有希望。
零跑的年度目标为100万辆,2026年前三季度的销量合计为66.65万辆,第四季度只需月均销售超过11.12万辆即可踩线过关。
“帮宁工作室”表示:“目标有时候不是用来完成的,是用来对内施压、对外讲故事的,但如果实际完成率太低,虚高的年度目标反而会反噬品牌信心。进入决战的第四季度了,各车企的销售压力肉眼可见地升温。”
与其零和博弈,不如一起双赢
尽管如此,车企短时间之内或难以获得价值链的主导权,背后的缘由有二。
一方面,消费者心智难改。
《2026年全球新能源车消费者研究报告》显示,在购车决策中,电池与智驾的权重分别为13.8%、8.7%,位列第一、第二。
这意味着,消费者心智已经被成功占据。
以宁德时代为例,37.1%的中国消费者明确表示,如果意向车型未搭载宁德时代电池,将放弃购买该车型。
不难看出,部分消费者只认宁德时代。
事实上,行业之前为了迎合消费者,采取中高配车型用宁德时代的产品,中低配非宁德时代的产品,进一步固化了消费认知。
乾崑智驾,亦是如此。
《2026 P3中国智能驾驶测评报告》显示,乾崑智驾凭借2024年的ADS 2.0、2025年的ADS 4.0、2026年的ADS V4,连续三年夺得第一。
一名市场人士告诉锌刻度:“对于车企而言,选择宁德时代动力电池或者乾崑智驾,省去了解释成本,走了一条高端化的认知捷径。”
另外一方面,技术壁垒高。
众所周知,汽车行业的利润,天然会向技术壁垒高的环节汇聚,在燃油车时代这个环节是“发动机+变速箱”。
《2025年中国汽车成本分析报告》显示,10万元级燃油车的平均制造成本约为6.3万元,占零售价的比例为63%;其中,“发动机+变速箱”的成本占整车成本的比例为28%~32%,约为1.8万元~2万元。
而掌握“发动机+变速箱”的企业,长期占据产业的利润高地。
从这个角度来看,新能源汽车“电池+智驾”好比燃油车的“发动机+变速箱”,躺赢似乎也在情理之中。
正因为如此,车企才有了小心思。
《21世纪经济报道》表示:“中国新能源汽车下一阶段要拼的,不是谁把谁拉下来,而是安全、质量、技术、品牌和全球信任。只有回归专业化分工、技术竞争和质量底线,才能让领先者更强、更多企业成长,产业生态才更健康。”
具体来看,要打破电池企业与智驾企业的先发优势并非易事,首当其冲的是专利墙。
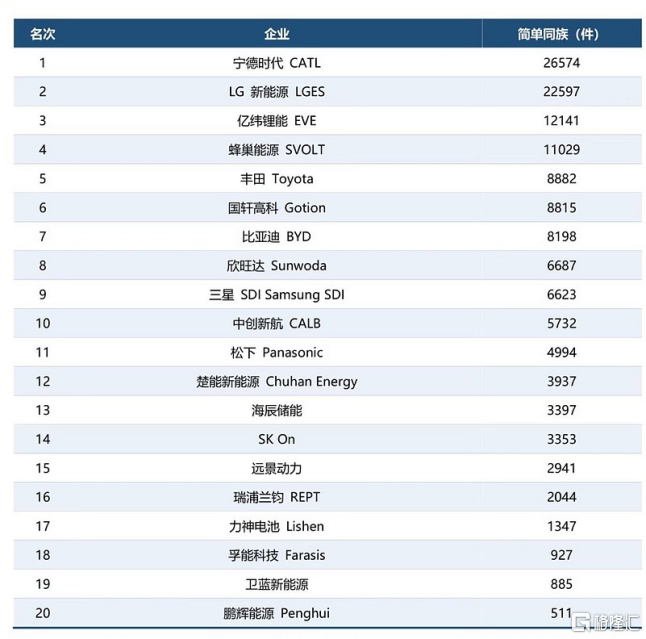
2016年10月至2026年9月,在全球电池企业专利总量排行,宁德时代以26574件简单同族专利占据首位,力压日韩企业。
 图源:智慧芽全球专利数据库
所谓简单同族专利,即同一项核心发明在不同国家或地区提交的相同申请合并计为一件,是衡量企业技术创新的关键指标。
需要注意的是,车企青睐的欣旺达、国科高轩等电池企业,在专利数量上与宁德时代依然相差甚远。
专利墙之外,划不划算是另外一个值得商榷的地方。
当下,新能源汽车赛道愈发内卷,为了获得成本优势,纷纷通过自研的打法尝试建立可控的供应链体系,随之而来的则是重复建设。
引望公司CEO靳玉志表示:“面对激烈竞争,车企首先想到降本,自研成为优先选项。但车企如果要投入几十亿甚至上百亿资金自研智驾系统,不少车企年销量达不到100万辆,平摊到单车,仅软件系统成本就要几千元。这套系统还需要持续迭代,叠加硬件、域控等相关投入,车企自研的模式并不划算。”
 图源:红星资本局
换而言之,车企与供应商之间并非零和博弈。
对车企而言,不需要所有技术都自研,而是可以通过联合研发、深度定制的方式,与供应商共同优化成本,同时打造差异化的产品体验;对供应商而言,也需要走向开放生态,与车企深度绑定,才能持续扩大规模、迭代技术。
理想汽车创始人李想表示:“苹果的A系列芯片、英伟达和高通的旗舰芯片,大都是厂商自研+台积电代工;特斯拉的自研电池,同时和宁德时代、LG和欣旺达合作生产。这种模式不仅没有让台积电、宁德时代和欣旺达变弱,反而让他们越做越强。”
那么,当新能源汽车产业链从各自为战走向协同共生,才可以真正跳出价格战的内卷。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。