615家企业排队赴港,沙利文凭什么成为硬核IPO的标配


港股IPO的热度,在2026年三季度被推到了近八年的高点。最新数据显示,今年前三季度港股合计114只新股挂牌,同比增长72.7%;合计募资约3880亿港元,同比增幅达到106.1%,融资规模大幅超越2021年同期高位。德勤更在三季度报告中把全年募资预期从年中的3000亿港元上调至4800亿港元——这一数字一旦兑现,将打破2010年创下的历史纪录。
比募资数字更值得琢磨的,是藏在招股书里的一条暗线:这场近3900亿港元的资本盛宴背后,超过六成新股的行业研究章节,都出自同一家第三方机构之手。它在中介链条上不承销、不定价,却几乎成了硬科技企业赴港上市绕不开的名字——弗若斯特沙利文。
LiveReport大数据最新榜单显示,2026年1至9月,弗若斯特沙利文共服务了76家,市占率达到66%。把时间拉长看,过去12个月沙利文累计服务111家、市占率68%,过去36个月累计服务223家、市占率69%——无论是哪个统计周期都稳居第一,且领先幅度没有收窄迹象。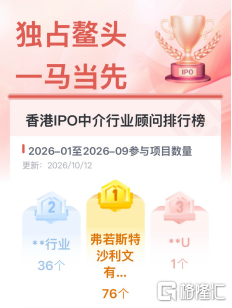
这种断层式领先,和这轮IPO潮的结构高度吻合。前三季度港股最鲜明的特征,是A+H龙头企业集中回港。年内港股前三大IPO:中际旭创614.22亿港元、立讯精密250.60亿港元、胜宏科技231.35亿港元,在全球前十大IPO中分别占据第四、第八和第九位。这些体量最大、市场最关注的项目,几乎都落在沙利文的服务清单上。
立讯精密是三季度最具代表性的样本。7月9日,这家被市场称作“果链一哥”的精密制造龙头正式登陆港交所,以250.60亿港元的募资规模跻身年内港股第二大IPO,基石投资规模更是达到117.54亿港元。招股书里有一组关键的行业定位数字:以2025年收入计,立讯精密是中国大陆最大的PIMS(精密智能制造解决方案)供应商、全球第五大PIMS供应商。其中,在消费电子零部件及模组PIMS市场,立讯精密位居全球第二、中国大陆第一,全球市场份额为11.2%;在汽车线束PIMS市场,立讯精密位居全球第四、中国大陆第一,全球市场份额为7.6%。这些数字不是企业自己说了算,而是沙利文作为独家行业顾问出具的第三方研究结论。对于一家业务横跨消费电子、汽车、通信和数据中心的千亿级制造龙头来说,如何在招股书里把自己的全球位次讲清楚、让国际投资者一眼看懂,本身就是一道难题。沙利文做的事情,是把企业模糊的“行业地位”,翻译成可量化、可比较、可溯源的市场份额坐标。
8月25日挂牌的北京君正,是另一个A+H样本。这家成立于2005年的芯片设计公司,在深交所创业板上市十五年后回港,最终发售价定为每股100港元,开盘总市值约515亿港元。和立讯精密一样,它的行业地位同样由沙利文背书:按2025年收入计,北京君正在SRAM领域排名全球第二、中国内地第一;在利基型DRAM领域排名全球第七、中国内地第二;在NOR Flash领域排名全球第七、中国内地第三;在IP-Cam SoC领域排名全球第二。存储芯片是一个技术壁垒极高、全球玩家屈指可数的赛道,国际投资者判断一家中国芯片公司的含金量,首先看的就是它在全球竞争格局里的位置。沙利文的研究,本质上是给这家中国芯片企业做了一张“全球座次表”。
三季度最有新意的案例,来自机器人赛道。9月9日,优地机器人在港交所主板挂牌,拿下港股“全场景商用服务机器人第一股”的头衔。和立讯精密、北京君正这类成熟龙头不同,它代表的是港股IPO的另一条线——前沿硬科技初创公司的资本化。沙利文为它出具的研究报告,同样给出了清晰的位次:按2025年收入计,优地机器人在中国商用服务机器人产品及解决方案提供商中排名第三,在商用配送机器人领域排名第三,在商用清洁机器人领域排名第四。更关键的是报告里的行业增速:中国商用配送机器人市场规模,将从2025年的13亿元增长到2030年的27亿元;而商用清洁机器人这个赛道,将从2025年的6亿元爆发式增长到2030年的34亿元,未来五年复合年增长率超过40%。对于一家还在成长期的机器人初创公司来说,这种细分赛道的高增长预期,正是支撑它估值逻辑的核心叙事。
把这三个案例放在一起看,会发现一个共性:无论是千亿级的制造业龙头,还是百亿级的芯片设计公司,抑或是十亿级的机器人初创企业,沙利文提供的核心价值其实是同一个——在企业和国际资本市场之间,充当一个“行业翻译官”。
更深一层看,沙利文在港股IPO市场的领先,折射的其实是中国硬科技企业走向国际资本市场时的一种刚性需求。当一家企业从A股走向港股,从国内投资者走向全球资本,它需要的不再只是一笔融资,而是一个被国际话语体系认可的“身份认证”。
前三季度615家企业排队赴港,这个数字本身就说明,中国硬科技资产进入国际资本市场的通道正在被持续打开,而第三方行业研究的价值,也会在这个过程中被反复重估。沙利文的市占率越高,反过来又会强化它的行业话语权——因为它服务的企业越多,掌握的行业数据就越全,研究结论就越有说服力,这是一个典型的正向循环。
在这场资产重定价的浪潮里,第三方行业顾问的角色,早已从“招股书的一个章节”,变成了连接企业、交易所和全球投资者的信任枢纽。
SH 上证指数 HK 君正股份 HK 立讯精密
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。