威尔鑫·视界 ׀ 金银大幅回调无碍央行与ETF购金趋势


威尔鑫·视界 ׀ 一周经济金融
金银大幅回调
无碍央行与ETF购金趋势
2026年10月11日 威尔鑫投资咨询研究中心首席分析师 杨易君
美元延续强势金银对应承压
中国央行九月净购金规模创三年新高
对冲基金继续在外汇期货市场疯狂做多美元
美元技术向好但面临中期牛熊分水岭考验
金银趋势承压但无碍全球黄金ETF持仓再创历史新高
上周
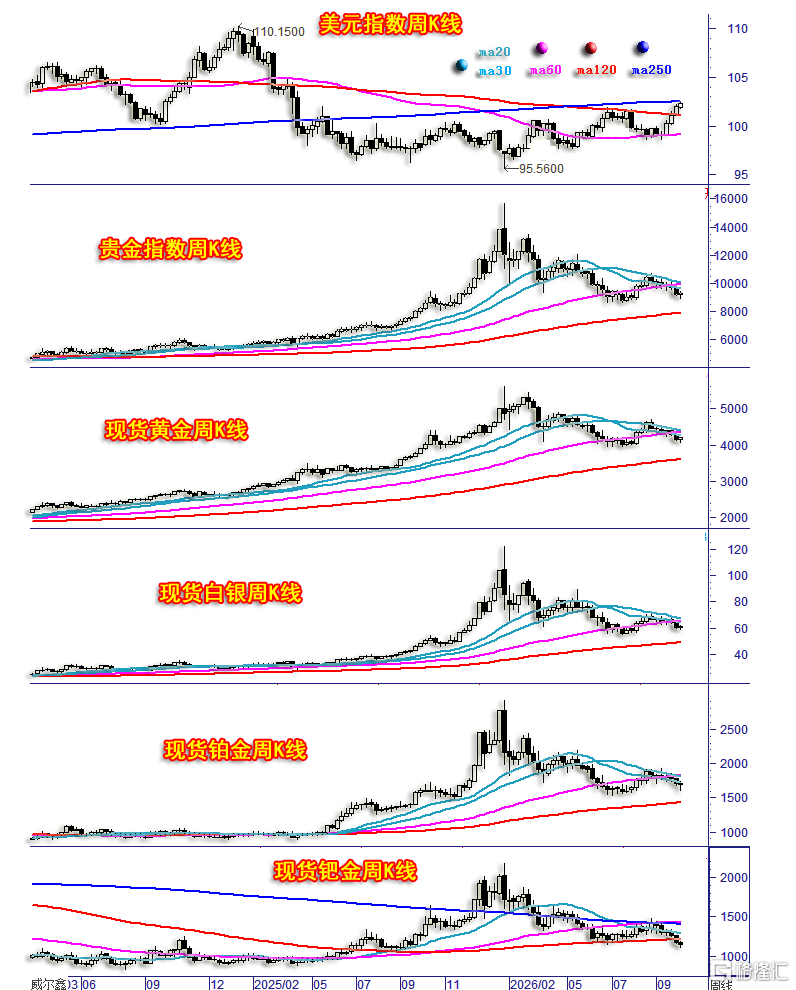
国际现货金价以4140.98美元开盘,最高上试4207.44美元,最低下探4066.40美元,报收4193.84美元,上涨50.74美元,涨幅1.23%,振幅3.404%,周K线呈先抑后扬震荡回升小阳线。年内下跌7.468%。
美元指数以101.9点开盘,最高上试102.53点,最低下探101.75点,报收102.23点,上涨309点,涨幅0.303%,振幅0.765%,周K线呈震荡上行小阳线。年内上涨4.306%。
wellxin贵金指数(金银钯铂)以9207.89点开盘,最高上试9406.40点,最低下探8933.65点,报收9259.52点,上涨49.88点,涨幅0.54%,振幅5.13%,周K线呈调整抵抗小阳线。年内下跌20.69%。
国际现货银价以60.382美元开盘,最高上试62.035美元,最低下探58.47美元,报收60.80美元,上涨0.422美元,涨幅0.699%,振幅5.904%,周K线呈调整抵抗小阳线。年内下跌23.145%。
现货铂金下跌0.759%,振幅7.595%,报收1687.40美元。年内下跌31.152%;
现货钯金价格下跌1.691%,振幅6.42%,报收1148.012美元。年内下跌40.313%;
美元指数连续四周上涨,金银等贵金属总体承压大幅下跌。当前金银等贵金属价格击穿20、30、60周均线胶合区,呈破位之势。若进一步击穿七月底部,则应进一步向下测试120周均线作用力。故就阶段后市技术面而言,金银等贵金属会否击穿七月底部很关键!钯金价已击穿七月底部,并有进一步击穿120周均线的风险。只是钯金市场体量小,属性活跃,不足以反映整个贵金属运行趋势。
美元指数面临250周均线阻力,上行步调亦趋缓。但对冲基金在六大外汇期货市场中做多美元的动能没有丝毫减少。上周贵金属相较于美元指数的强势延续,已见调整抵抗。若美元指数阶段遇阻250周均线,金银等贵金属有望超跌反弹;若美元指数突破250周均线延续涨势,那么上周金银价格的调整抵抗将面临考验,不排除破位补跌可能,也不排除继续抵抗调整,令阶段或中期见底信号强化可能。
需要指出的是,近几周金银价格承压大幅回落,对冲基金在期货市场暂不见做多意愿,意味着市场投机与中短期投资需求弱化。但以中长期投资为主黄金ETF需求趋势积极放大,致全球黄金ETF持仓再创历史新高。以中国央行为代表的黄金战略储备亦在金价回落中得以加大力度。
黄金中长期投资需求稳步放大,央行加大黄金储备规模,继续构成黄金市场的底层支撑逻辑。即便金银价格进一步调整,也易中期见底。此外,笔者早在8月初的“全球二季度黄金供需报告”中即前瞻性指出,金银珠宝首饰行业已经过周期最黑暗的时刻,建议首饰商积极逢低囤货迎接消费景气度回升,该分析判断在后续及刚刚度过的国庆节中不断得以验证。笔者认为金银珠宝首饰需求将延续周期回升,同样构成金银价格调整的底线支撑逻辑。
金银、外汇资金综合流向信息
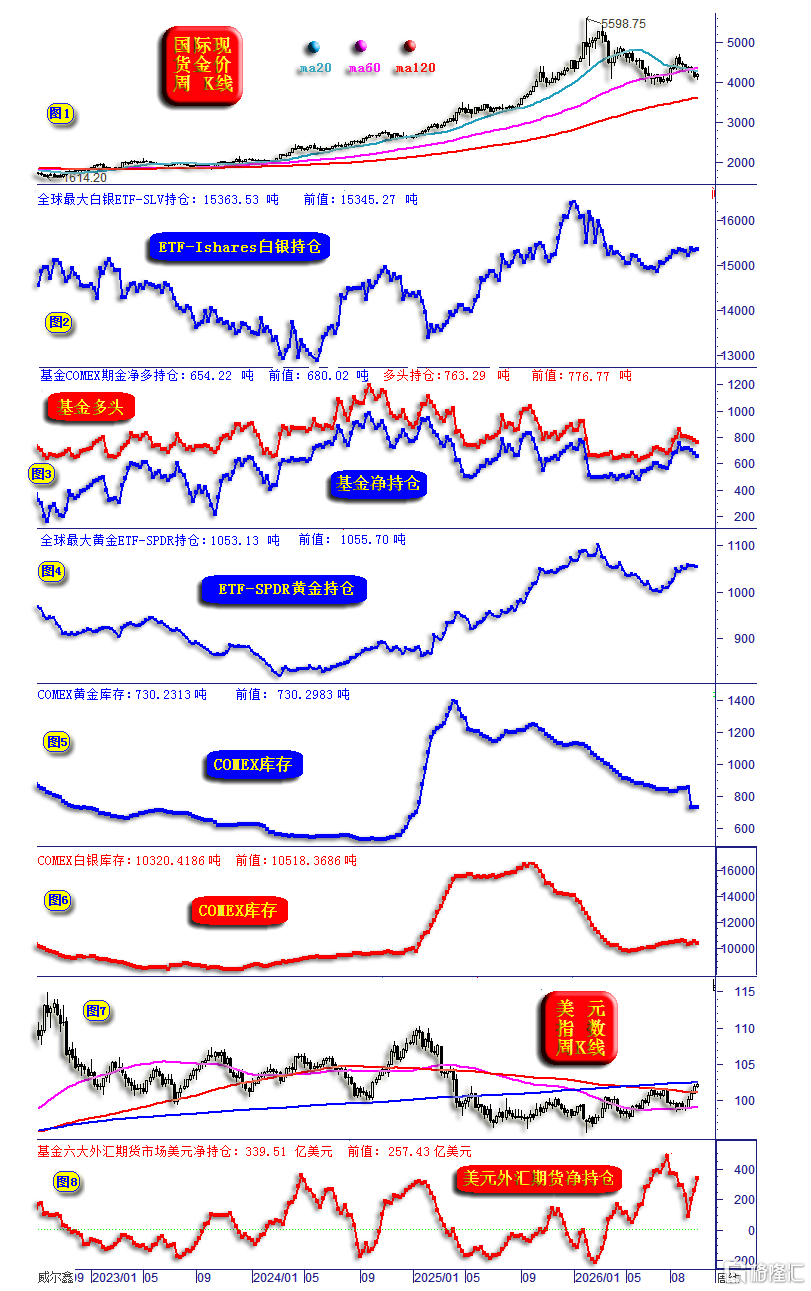
上周基金在COMEX期金市场的操作与前周一样,多头小幅减持,并反手小幅追加空头持仓。具体数据如下:
小图3信息显示,基金在COMEX期金市场中的净多持仓由前周的680.02吨,减少约26吨至654.22吨。近几周,从阶段持仓高点756.85吨累积减持约102.63吨,金价对应承压大幅回落。基金多头持仓由802.65吨,减少12.68吨至789.97吨。近几周从862.06吨高位累积减持72.09吨,说明期间的基金空头总计增加了30.54吨。不难看出,金价运行趋势与对冲基金的期金资金净流向有较高正相关联。
小图4信息显示,全球最大的黄金ETF-SPDR持仓小幅下降2.57吨至1053.13吨;
小图2信息显示,全球最大的白银ETF-SLV持仓小幅增长约18吨至15363.53吨;
小图5、6信息显示:
COMEX黄金库存为730.2313吨,与前一周的730.2983吨持平。就近年相关性观察,当前COMEX黄金库存趋势利空金价。
最新COMEX白银库存10320.4186吨,相较于前周的10518.3686吨减少约198吨,周期降库存似已到位,但增库存趋势不明显。该信息与对冲基金在COMEX期金市场中的净持仓相似,持续位于近年绝对低位,回升信息不明,导致银价回升动能相对偏弱。
小图7、8信息显示,对冲基金在六大外汇期货市场继续积极做多美元,上周基金美元净多持仓由前周的257.43亿美元,进一步大幅增加约82亿美元至339.51亿美元。最近三周的基金美元净多持仓累积增加249.12亿美元,对应美元指数大幅上行,金银市场承压。
九月中国央行继续加大购金规模
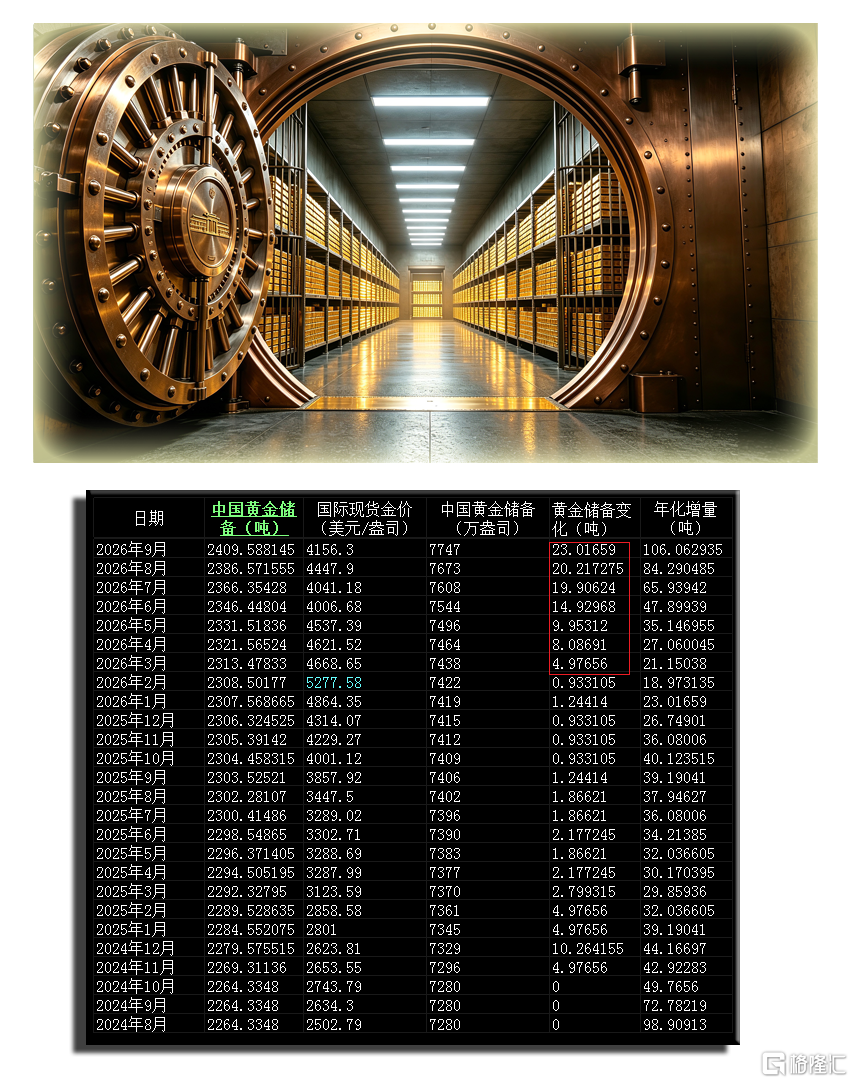
九月金价大幅回落,不仅无碍中国央行黄金增储步伐,购金规模反而进一步加大,令黄金总储备进一步增加至2409.588145吨:
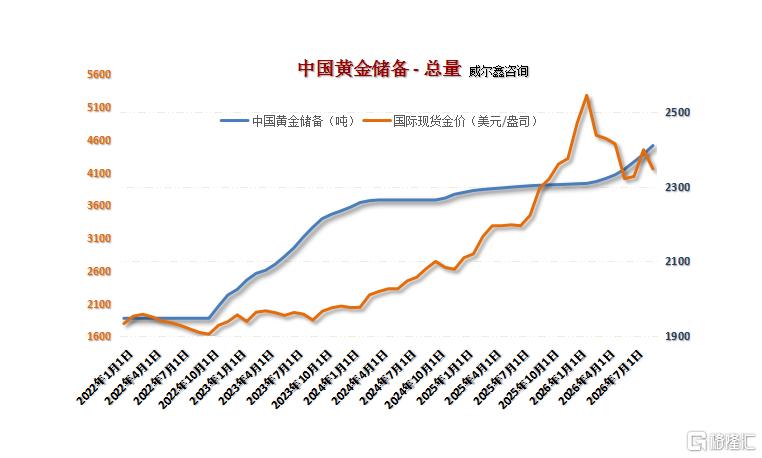
自2024年11月中国央行重启购金之后,已连续23个月增储:
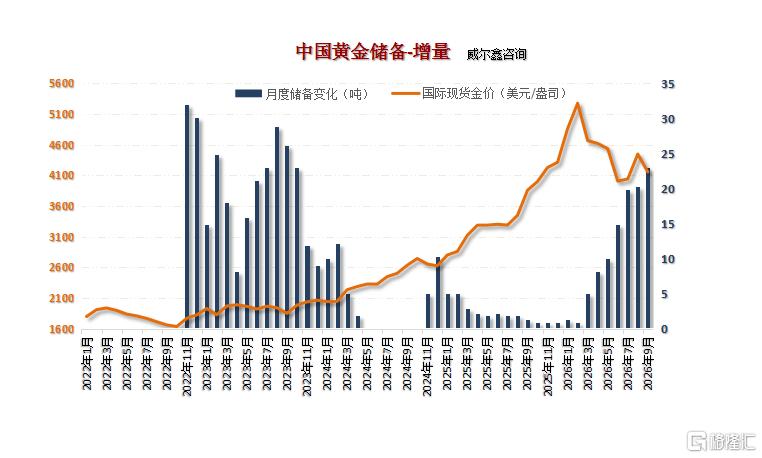
在去年金价大幅上涨过程中,中国央行购金规模逐月下降,体现黄金增储不追涨特性。今年一月金价周期见顶后,虽金价大幅下跌,但央行购金规模逐月加大,九月更是创下三年以来最大月度购金规模,致黄金年化增储趋势周期上行明显:
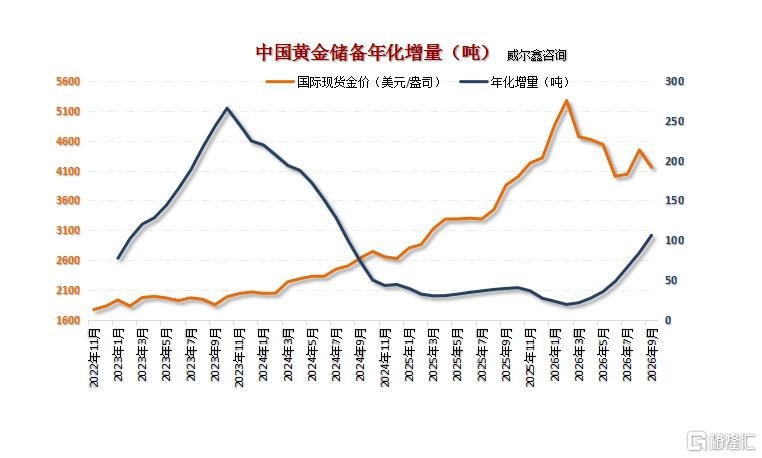
毫无疑问,央行黄金年化购金规模强化,有助于为调整中的金市托底。
近年中国央行大肆增持黄金,但外汇储备总体持平:
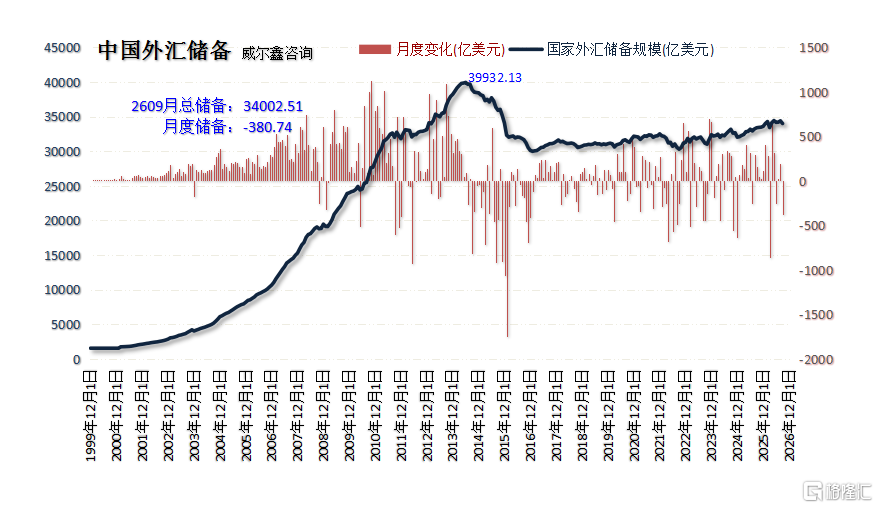
中国外汇储备峰值出现在2013年,最高外汇储备近4万亿美元。截止9月的最新外汇储备为34002.51亿美元,相较于2013年峰值减少约6000亿美元,九月减少380.74亿美元。
此外,三季度全球黄金ETF持仓亦不惧金价调整而再创历史新高:
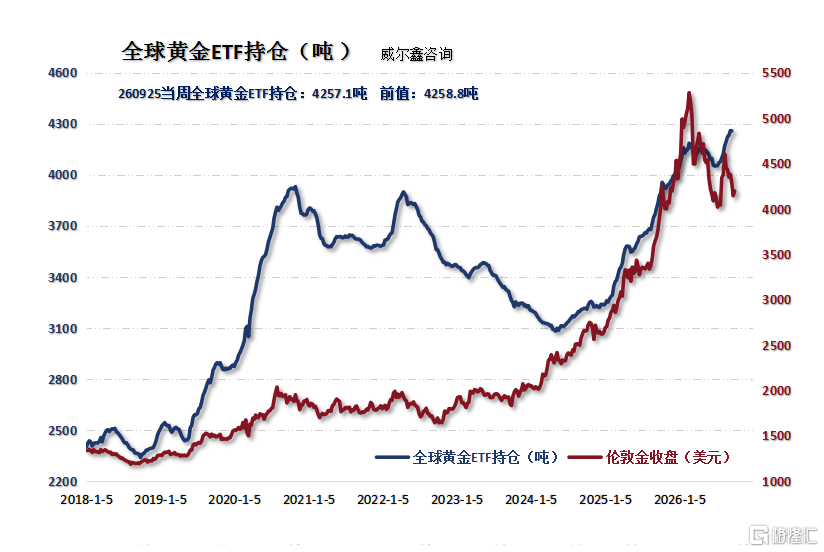
截止9月25日当周,全球黄金ETF持仓规模为4257.1吨,与前一周(9月18日当周)创下的历史最高值4258.8吨大致持平。结合金价趋势观察,阶段全球黄金ETF呈现出近年极其少见的逆势购金局面。此或同样是中期金价调整易见底的参考信号之一!
上周原油与商品金属概况
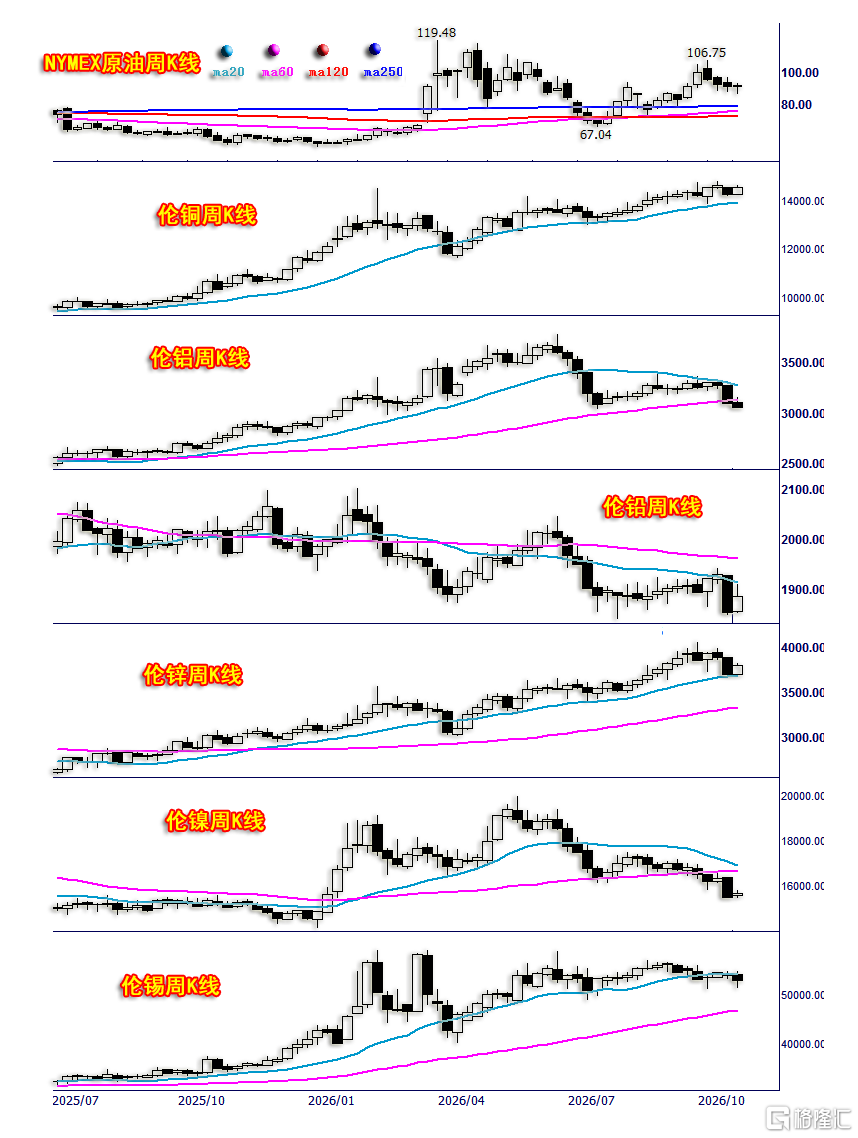
NYMEX原油价格上涨0.44%,振幅6.95%,报收91.66美元。年内上涨61.00%;
伦铜上涨1.99%,振幅2.63%,报收14550.00美元。年内上涨19.92%;
伦铝下跌1.34%,振幅3.78%,报收3057.00美元。年内上涨3.40%;
伦铅上涨1.73%,振幅2.97%,报收1885.50美元。年内下跌5.70%;
伦锌上涨2.70%,振幅3.96%,报收3801.50美元。年内上涨23.17%;
伦镍上涨1.09%,振幅1.93%,报收15700.00美元。年内上涨0.26%;
伦锡下跌1.82%,振幅6.30%,报收53000.00美元。年内上涨24.74%;
在上周美元指数延续强势的背景下,基本金属有涨有跌,趋势难明。然结合美元年内涨幅观察,基本金属总体强势一览无余。在美元指数年内上涨4.306%的背景下,除铅以外的基本金属全线上涨,铜、锌、锡更是大幅上涨,铜、锡皆创历史新高,铜价创历史新高后的韧性最强!基本金属无视美元强势,应是欧美通胀难以受控回落的参考信号之一。通胀难以受控,欧美高利率环境就难以改变,进而令其实体经济经营环境蒙阴。
上周美股与商品指数概况
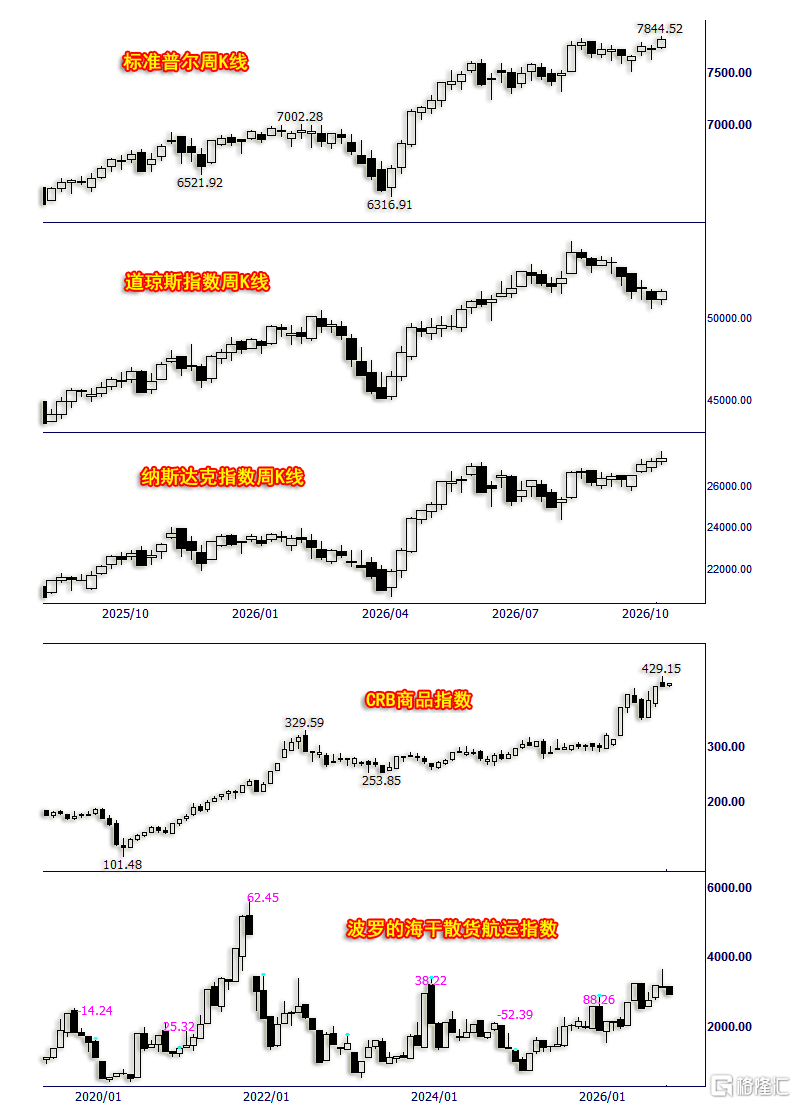
标准普尔指数上涨1.15%,振幅1.51%,报收7811.54点,年内上涨12.72%;
道琼斯指数上涨0.93%,振幅1.76%,报收51654.95点,年内上涨6.04%;
纳斯达克指数上涨0.64%,振幅2.41%,报收27366.17点,年内上涨15.99%;
CRB商品指数上涨1.13%,年内上涨38.04%;波罗的海干散货航运指数下跌7.34%,年内上涨55.41%;
标普500指数涨跌幅一般位于道琼斯指数与纳斯达克指数之间,但上周标普500指数涨幅即大于道琼斯指数,也大于纳斯达克指数,此乃市场风险偏好回升的典型体现。意味市场风险偏好在向金融与科技之外的领域切换或扩散。若市场风险偏好重金融,那么道琼斯指数涨幅大概率高于标普500;若市场风险偏好重科技,那么纳斯达克指数涨幅大概率高于标普500。
涵盖20多个品类的CRB商品指数持稳于十几年周期高位区,波罗的海干散货航运指数也总体位于近五年周期高位,皆乃通胀难以下降的参考信号。
最新标普500席勒市盈率41.87倍:
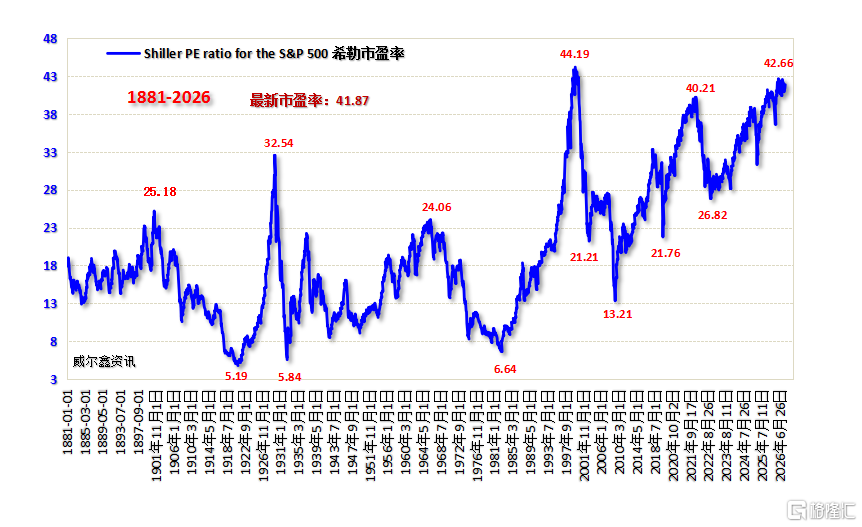
美股系统性估值持续位于140年绝对峰巅,美股已至周期鸡肋运行阶段!近期美国长债收益率创2002年以来的20多年新高,美国联邦债务规模突破41万亿美元,债务环境急剧恶化,不仅令政府偿债压力陡增,也在悄然侵蚀美股周期强势的根基。
美元
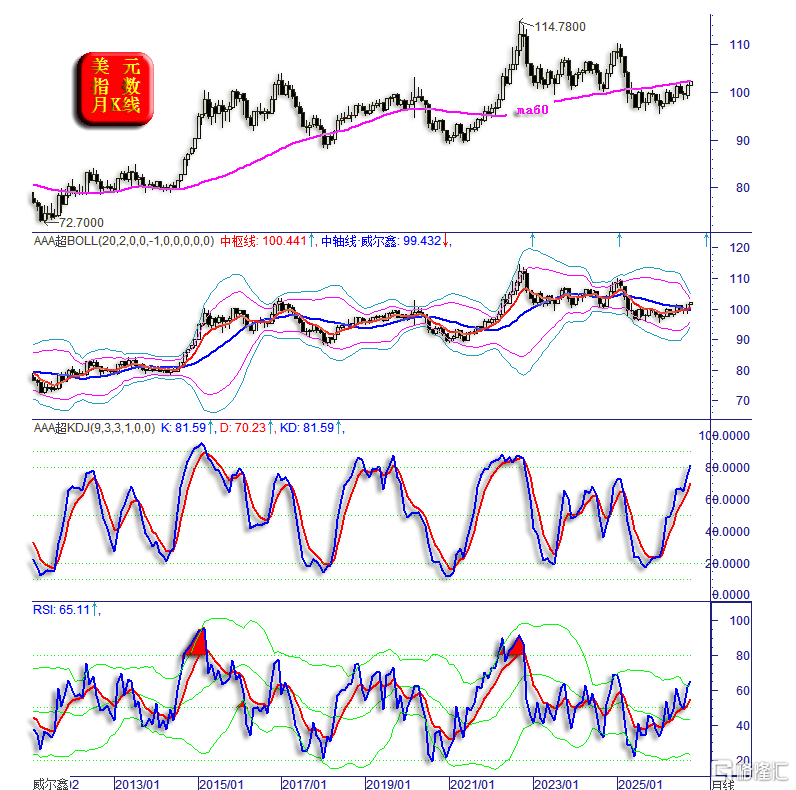
月K线主图信息显示,60月均线(5年线)可谓近十几年美元指数中期牛熊分水岭。最近一年半,美元指数精确、有效受制于60月均线,目前再度考验该均线反压。若有效突破,可能如2021-2022年一般加速大幅上行;若承压回落,则可能迎来类似2025年初见顶后的中期下跌。
月线布林通道持续收口,也似变盘在即:或向上突破加速,或遇阻上轨回落。
虽美元指数总体处于近年低位区,但月线KD指标却创下了三年新高,轻触超买区。月线RSI指标虽仍远离超买区,延续常态强势,但触及上轨之后,仍需警惕周期见顶的可能性。
再如周线信息图示:
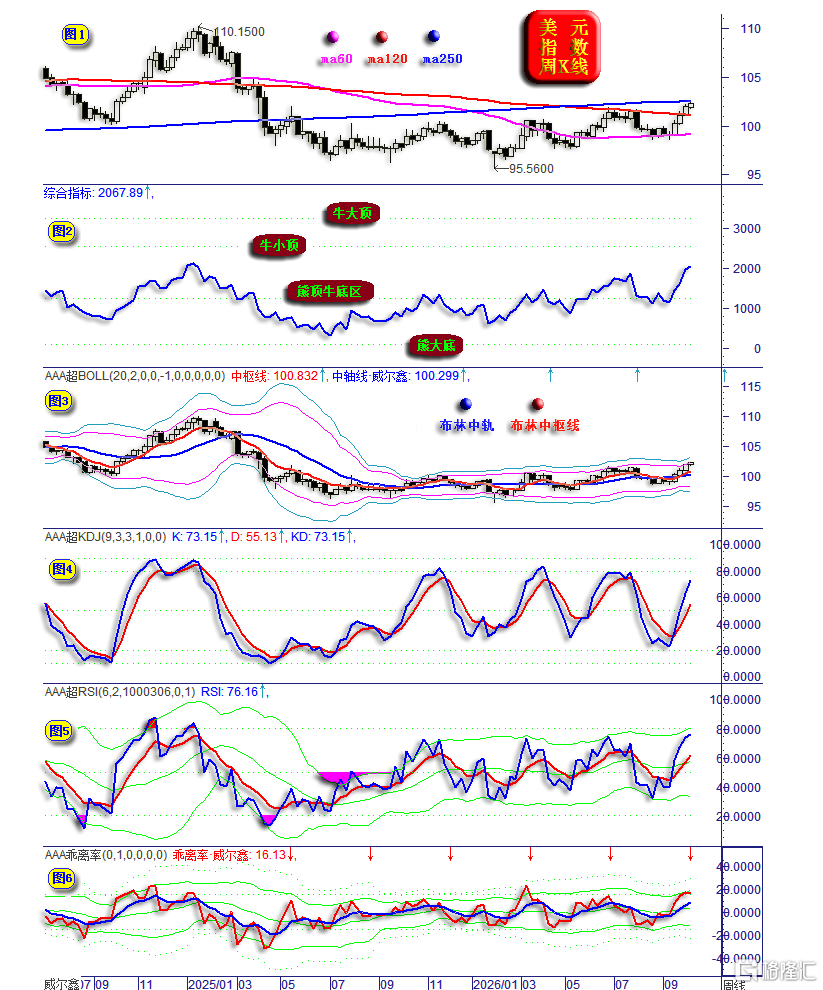
当前250周均线的作用力与60月均线相似,或乃中期牛熊分水岭。上周美元精确遇阻250周均线反压,理论上,短期美元可能上行受阻。
小图2所示的美元综合指标创一年半新高;
小图3信号所示,美元周K线遇阻一年来趋平运行的布林上轨,应适度注意上行阻力;
小图4所示的周线KD指标位于常态强势区,并不超买,示意美元仍可能存在上涨惯性;小图5、6所示的RSI、乖离率指标亦然,并不超买,但需注意上轨压力。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。