中欧谈判:“再平衡”下的新演绎


中欧贸易投资磋商机制第二次例会落地,双方达成16项成果。本轮谈判并非全面和解,而是将双边经贸关系向“更稳、更可预期”再校准,核心可归纳为三条主线:
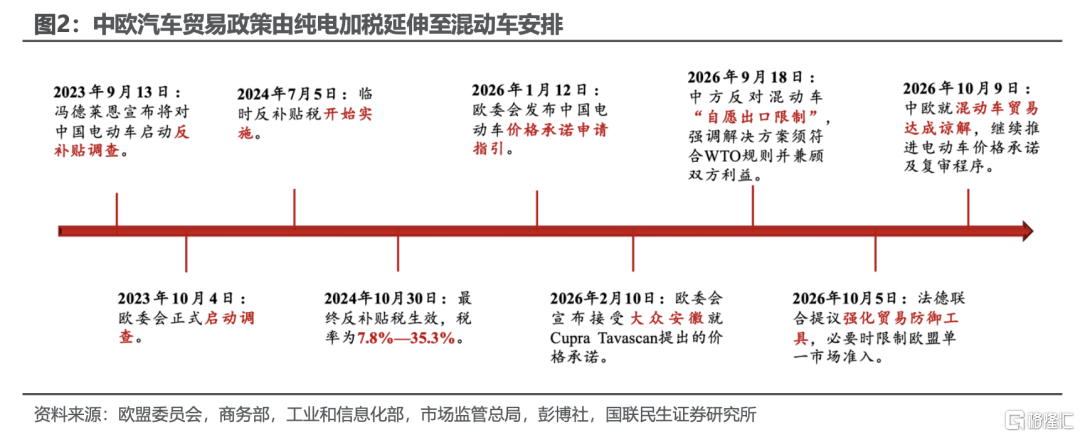
一是汽车贸易从单边对抗转向规则化管控。双方以符合WTO规则的方式就混动汽车贸易达成谅解,避免争端直接升级为加税冲突;电动汽车反补贴案继续推进价格承诺和复审程序。
二是关键原材料与出口管制形成双向便利。中方愿通过“绿色通道”为稀土及永磁体对欧出口审批提供便利,欧方也为两用物项对华重点许可个案提供便利,有助于降低供应链中断风险。
三是磋商机制化,为后续分歧管控建立稳定通道。双方约定2027年1月举行部长级视频会议、3月召开第三次例会,经贸摩擦从临时应对转向制度化沟通。
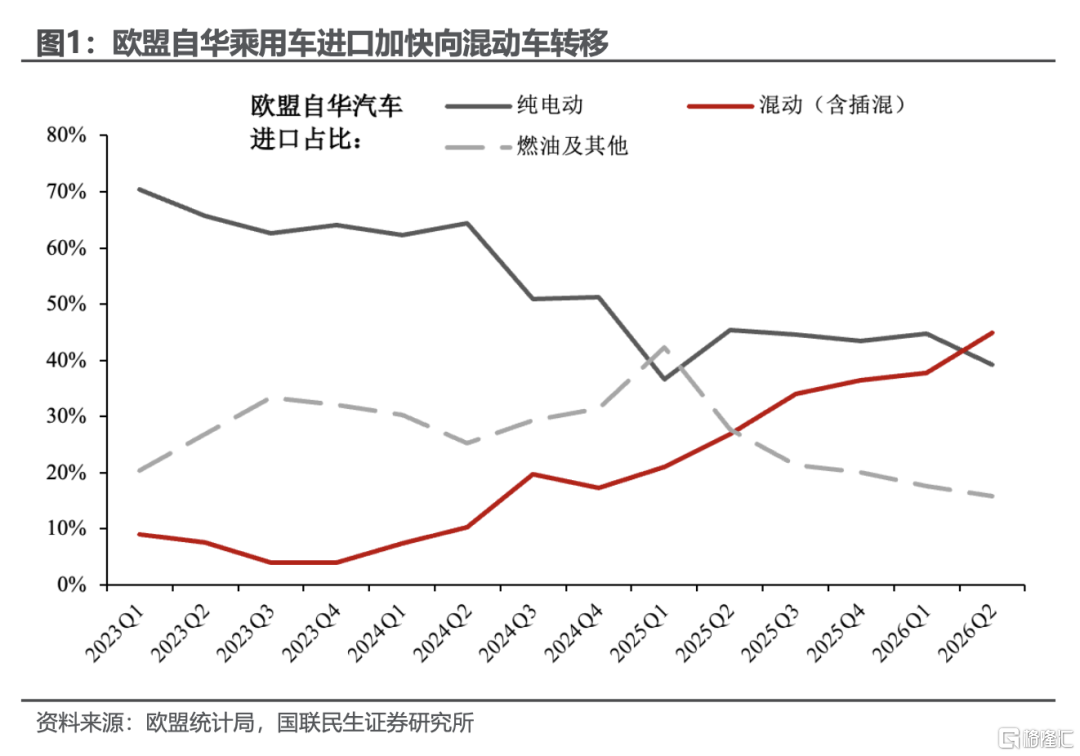
从中欧就混动汽车贸易达成谅解来看,本质是将贸易摩擦从“单边关税工具”转向"规则化数量管理”,中方以增速上限换取争端不升级,短期冲突风险降温,但中期出口弹性与本地化压力同步抬升。
宏观视角下这一安排有三重含义:
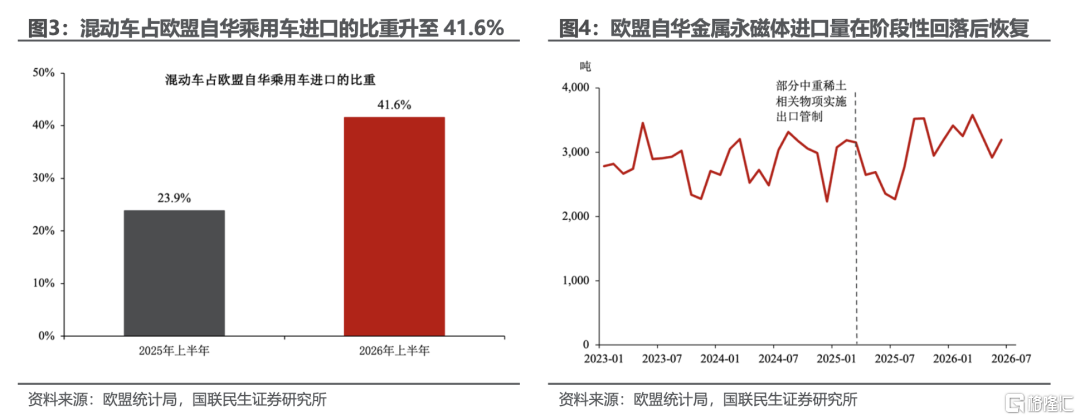
1. 约束的是增量斜率,不是存量。以“政策不变情景”预测量为基准,限制未来四年累计出口量。中国现有对欧出口规模不受直接影响,但对欧混动出口的高增速(2026年上半年同比增长165.9%)将被显著压低。
2. 产品结构对冲空间收窄。混动此前是中国车企规避纯电关税的核心增量抓手,占自华乘用车进口比重已升至41.6%。纳入约束后,依靠车型切换缓解关税冲击的路径被封堵,出口驱动型扩张模式面临重构。
3. 全球化逻辑从“卖车到欧洲”转向“在欧洲造车”。欧洲本地化产能建设周期(18-24个月)短于约束窗口(四年),意味着过渡期内车企仍须在“减量”与“降价保份额”之间取舍,产业链盈利预期面临下修压力。
从降税、准入和出口管制安排看,延续了中方“向上平衡”的思路,也回应了欧方扩大出口、稳定供货的诉求,具体体现为两点:
一是以扩大进口回应贸易失衡。拟议降税涉及欧盟每年近40亿欧元的对华出口商品,欧方预计减轻关税负担至少2.25亿欧元;准入磋商则着眼于减少监管障碍,有望通过降低交易成本扩大中国自欧进口。
二是以许可互换提高供应稳定性。欧盟金属永磁体域外进口额近九成来自中国,中方加快相关出口审批,有望缓解欧洲汽车、电机等行业的供货压力;欧方便利两用物项对华重点许可个案,以回应中方对高技术产品出口限制的关切。
从后续走向看,本轮成果缓解了近期加码压力,但欧洲保留本土产能、就业和技术的诉求并未改变。对中国企业而言,突发政策风险有所缓和,出口增长与海外投资回报仍面临约束,后续需关注三个方面:
1. 行业妥协与产业防御仍将并行。欧盟《工业加速器法案》仍在审议中,拟通过采购、公共支持和投资条件,将更多生产、就业和技术留在欧洲。混动车谅解可缓解迫切争议,但欧洲市场准入与本地投入逐步绑定的政策方向仍将延续。
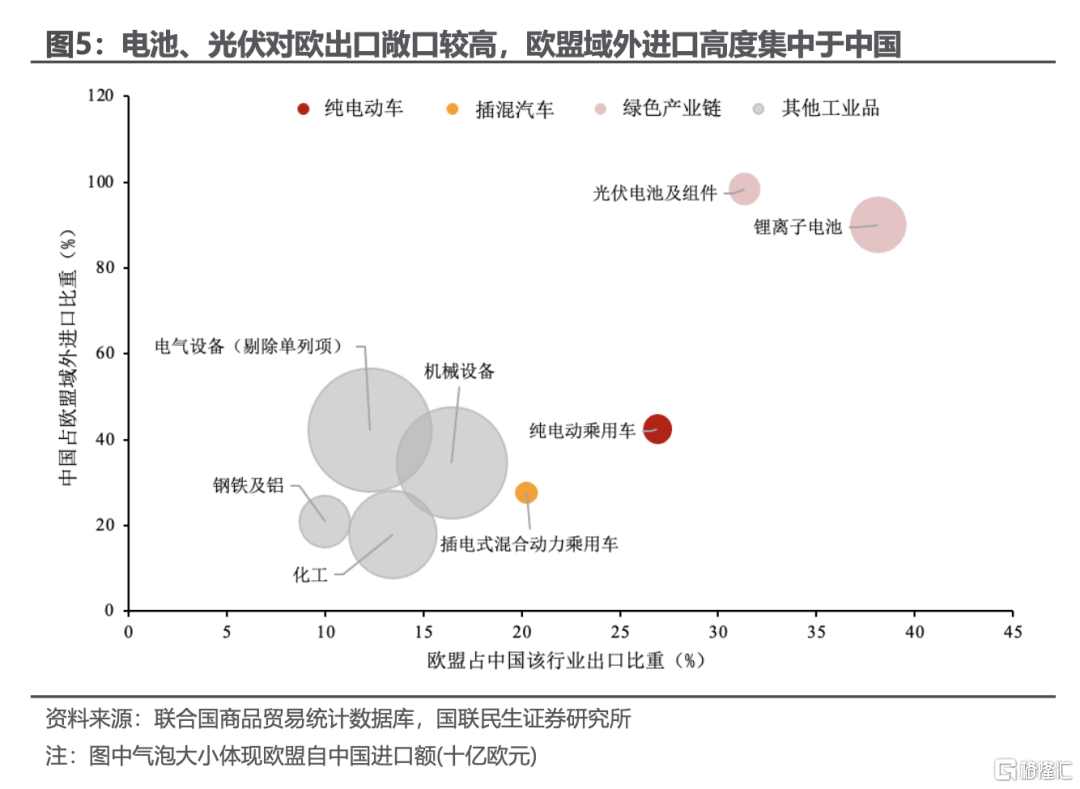
2. 欧洲业务增长未必同步改善资本回报。欧盟占中国锂电池、光伏出口额的比重分别为38.1%、31.3%,是重要外需来源。中国企业通过欧洲生产争取订单,需承担新增投资、当地配套和投产爬坡成本,回报兑现可能滞后于业务扩张。
3. 政治认可与实际执行决定缓和的持续性。10月15—16日欧洲理事会,重点看领导人是否认可本轮成果、继续推动更强贸易工具;2027年1月和3月的磋商,则需检验混动车安排、降税与许可便利的落实进度。
风险提示:谈判成果落实不及预期;中欧经贸摩擦升级超预期;欧洲本地化要求收紧超预期。
注:本文来自国联民生证券于2026年10月10日发布的《中欧谈判:“再平衡”下的新演绎》,分析师:陶川 S0590525110006
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。