成交高度集中阶段后,A股市场风格将如何演绎?


摘要
2026年6至8月,市场集中度阶段性抬升
2026年6月至8月期间,科创板成交热度阶段性提升,红利指数成交热度相对低迷。科创50指数以半导体、通信等硬科技为核心,2026年6至8月价格与成交额同步抬升;中证红利指数以银行、煤炭、交通运输等高股息行业为核心,同期成交额收缩、价格偏弱。两者成交额的反差说明,本轮增量资金并未均匀流向全市场,而是集中涌向半导体、通信等少数成长方向。
定量指标来看,2026年7月市场成交集中度达历史高位。我们用“全市场成交额排名前5%个股的成交额占比”来度量成交集中度,这个比例越高,说明成交越集中在少数头部个股。2003年以来,指标大部分时间在35%左右波动,达到45%以上的日子并不多;而2026年6至8月持续站上46%,7月下旬一度突破50%。
2026年6月至8月阶段,被集中交易的个股主要集中于AI硬件板块,对科创、创业板块指数权重贡献较大。以“个股×交易日”统计,电子行业贡献了约36%的高成交记录,明显高于其他行业;有色金属、通信、基础化工、机械、计算机依次靠前。科创50中28只成分股属于被集中交易的个股,合计权重约85%;创成长41只,权重约96%;创业板指、沪深300的权重占比也分别约88%和77%。相较而言,中证1000、中证红利中被集中交易的个股权重只有约31%和21%。
成交高度集中阶段后,小盘风格或具有相对优势
成交高度集中阶段后,被集中交易的股票组合持续跑输中证1000指数;红利指数的相对优势的持续性不强。以成交高度集中阶段的交易日为样本,统计了期间被集中交易的股票组合在集中交易退潮后一段时间内相对中证1000、中证红利的超额收益表现。我们发现,被集中交易的股票组合在这段时间内相对中证1000指数的胜率较低,且持有期越长,胜率越低;相对中证红利指数的胜率虽然也较低,但随着持有期的延长,胜率开始提升。
从指数收益表现角度观察,成交高度集中阶段后,中证1000相对沪深300胜率超90%。以集中度高于46%的交易日为样本,中证1000相对沪深300的超额胜率从10天窗口的约64%升到100天窗口的约96%,60天以上窗口都接近或超过90%。经检验,其超额收益既有市值风格的贡献,也有行业偏离的贡献,短期内(60日内)市值风格贡献的胜率较高,中长期(60日以上)行业偏离贡献的胜率更大。
风险
本文结论基于历史数据的回测统计,历史规律存在失效风险;成交集中度指标的阈值设定带有一定主观性,数据及模型也可能存在误差。
正文
2026年6-8月:市场成交集中度阶段性抬升
2026年6-8月,科创板块成交热度较高,红利指数热度持续低迷
2026年6月以来,A股市场出现了一个明显的现象:资金集中涌向少数高景气板块,成交集中度明显抬升。一方面,半导体、通信设备等科技成长方向持续获得增量资金,成交放大、交易活跃;另一方面,红利等高股息防御性板块阶段性遇冷,成交收缩、指数有所回撤。市场资金短期明显偏向少数方向,其余板块则相对冷清。
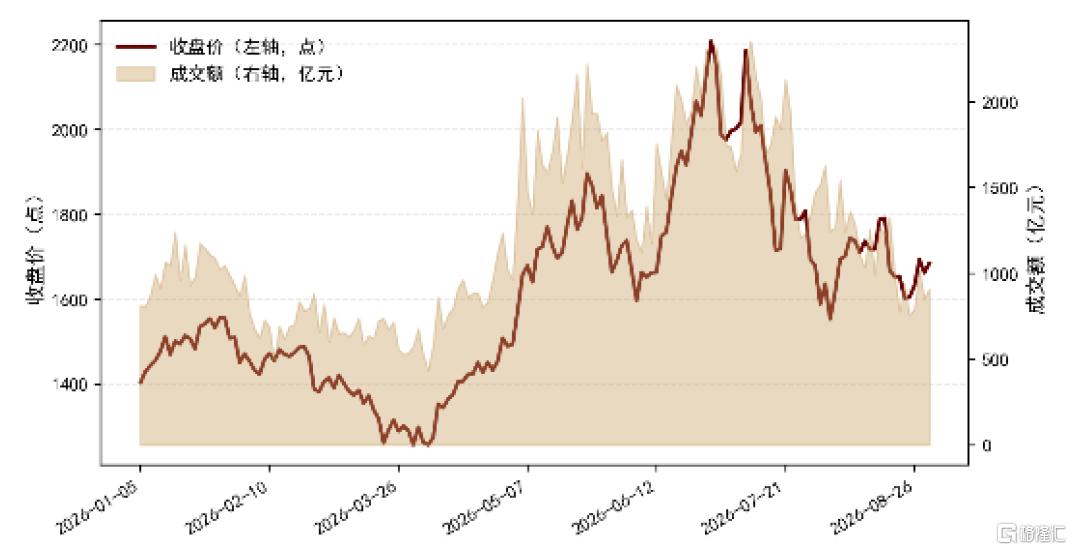
这一现象在指数层面看得更清楚。科创50指数以半导体、通信等硬科技为核心,2026年6至8月价格与成交额同步抬升(图表1);中证红利指数以银行、煤炭、交通运输等高股息行业为核心,同期成交额收缩、价格偏弱(图表2)。两者成交额的反差说明,本轮增量资金并未均匀流向全市场,而是集中涌向半导体、通信等少数成长方向。
图表1:科创50指数价格与成交额走势
注:截至2026年8月31日资料来源:Wind,中金公司研究部
图表2:中证红利指数价格与成交额走势
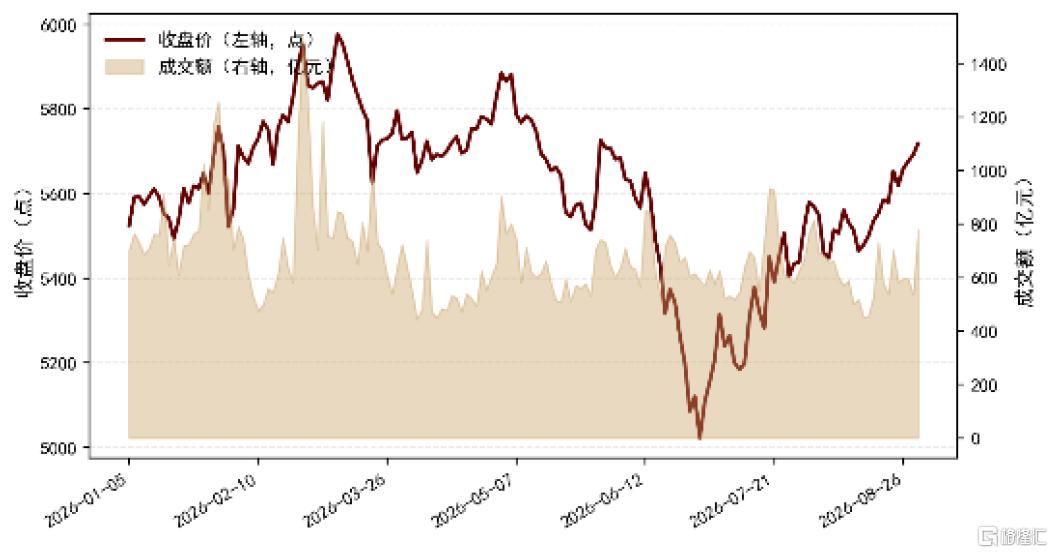
注:截至2026年8月31日资料来源:Wind,中金公司研究部
本轮成交集中度的抬升在历史上并不多见。为了客观地度量这一现象、并研究其后续影响,我们构建了一个成交集中度指标,这是下文分析的基础。
成交高度集中阶段往往对应市场的阶段性高/低位
我们用"全市场成交额排名前5%个股的成交额占比"来度量成交集中度,即每天把成交额最大的前5%股票挑出来,看它们合计贡献了全市场多少成交额。这个比例越高,说明成交越集中在少数头部个股。
图表3:全市场成交集中度指标与沪深300指数走势
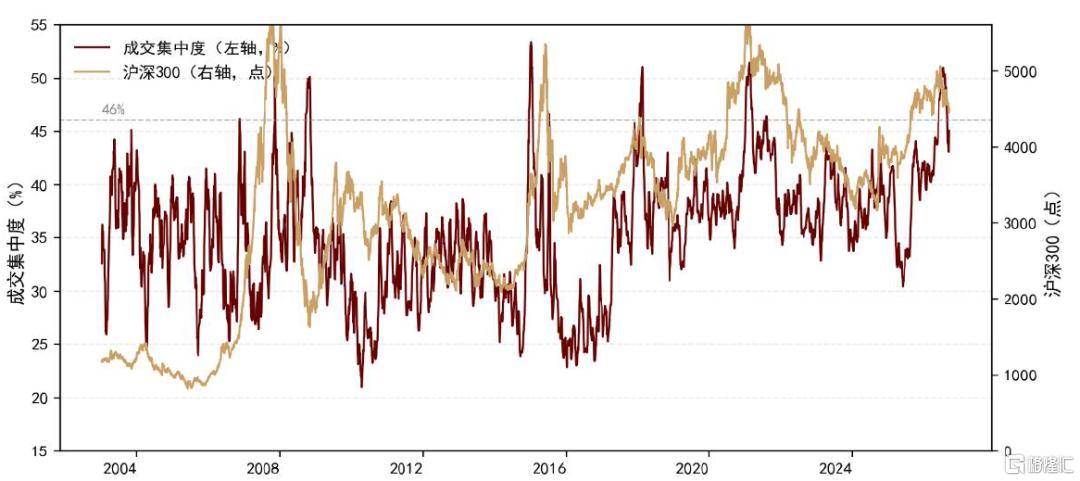
注:成交集中度指标=全市场成交额排名前5%公司的成交额之和/全市场总成交额;沪深300指数为右轴;截至2026年9月18日资料来源:Wind,中金公司研究部
从历史看,这个指标大多数时间处于常态水平,2026年6至8月则升到了历史少见的偏高位置。2003年以来,指标大部分时间在35%左右波动,达到45%以上的日子并不多;而2026年6至8月持续站上46%,7月下旬一度突破50%。
因此,我们把46%作为区分"成交高度集中阶段"与"常态"的分界线:2003年以来,该指标高于46%的交易日占比只有约3.5%,并不多见;而2026年6至8月恰好持续运行在46%上方,与前述资金在科技板块集中现象在时间上吻合。
把沪深300和成交集中度指标放在一起看会发现,成交高度集中阶段大多时候对应沪深300指数的阶段性高、低点:如2007年底、2015年7月、2018年2月、2021年2月,成交集中度指标均达46%以上,对应沪深300也均达阶段性高位;而2008年11月,成交集中度亦达46%以上,对应沪深300为阶段性低点。
2026年6-8月期间,被集中交易的个股集中于AI硬件板块
从行业看,本轮被集中交易的个股高度集中在电子产业链。以"个股×交易日"统计,电子行业贡献了约36%的高成交记录,明显高于其他行业;有色金属、通信、基础化工、机械、计算机依次靠前。
图表4:2026年6至8月期间,被集中交易的个股的一级行业分布
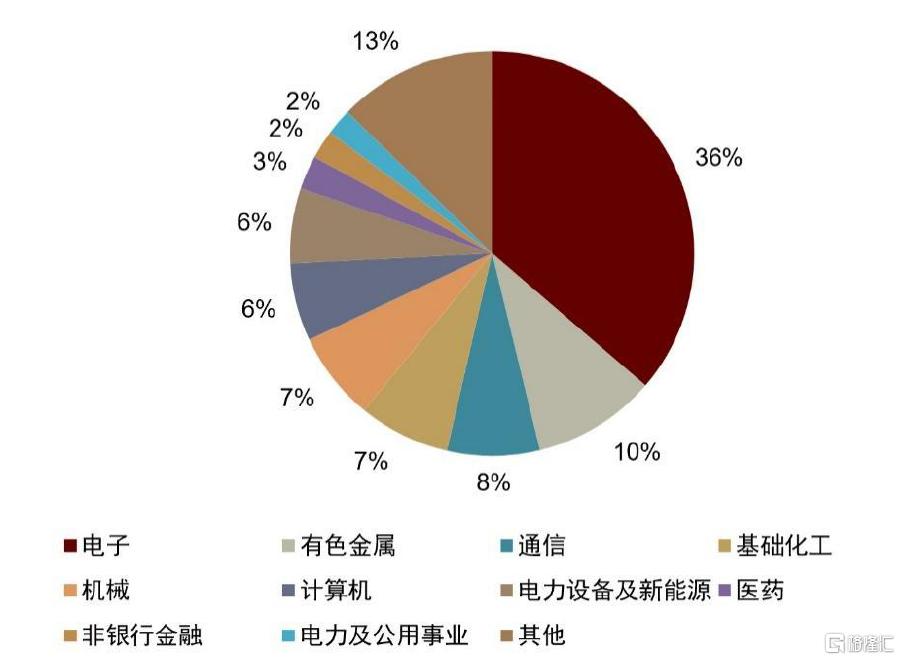
注:统计区间为2026年6至8月(集中度高于46%的交易日),以"个股×交易日"计资料来源:Wind,中金公司研究部
被集中交易的个股对科创、创业板块指数权重贡献较大
前期被资金集中追捧的板块,在主要指数中占了很高权重。截至2026年8月31日,科创50中28只(共50只)成分股属于被集中交易的个股,合计权重约85%;创成长41只(共50只),权重约96%;创业板指、沪深300的权重占比也分别约88%和77%。
相比之下,中证1000、中证红利中被集中交易的个股权重只有约31%和21%。也就是说,如果被集中交易的个股后续走弱,科创50、创业板等前期热门指数受到的拖累会相对更大。
图表5:2026年6至8月期间,被集中交易的个股在各主要指数中的权重占比
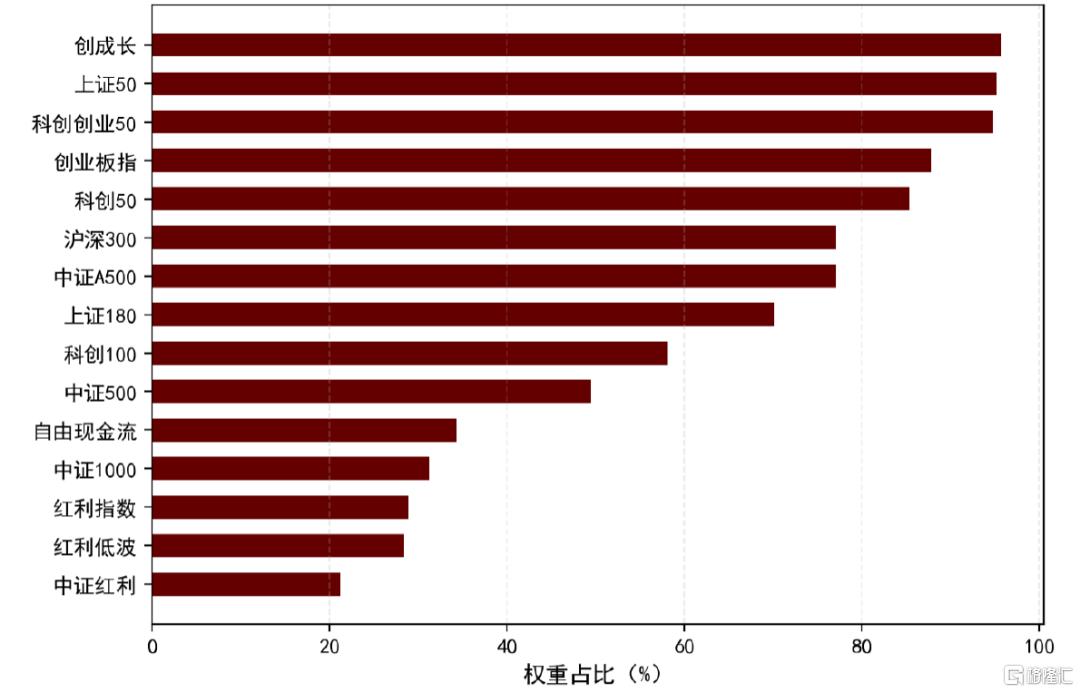
注:截至2026年8月31日
资料来源:Wind,中金公司研究部
成交高度集中阶段后,小盘风格或具有相对优势
成交高度集中阶段后,被集中交易的股票往往跑输中证1000
在成交高度集中的阶段后,我们关注被集中交易的股票相对其他指数是否有明显的相对优势或者劣势。为此,我们以成交集中度高于46%的交易日为样本,统计了成交高度集中阶段之后,被集中交易的股票组合(成交高度集中阶段内,成交额排名前5%的个股)相较于中证500、中证1000、中证红利等指数在不同窗口期内的超额收益表现。
成交高度集中阶段后,被集中交易的股票组合收益表现整体弱于中证1000。如下图所示,被集中交易的个股相对中证1000的超额胜率在10天后约24%、20天后约16%、60天后约4%、100天后约2%;超额收益均值也从10天后的约-2%扩大到60天后的约-12%、100天后的约-24%。其超额收益胜率和平均超额收益均随着窗口期的延长而下降,说明在成交高度集中阶段后,被集中交易的股票组合相对中证1000指数持续跑输。
持续的相对弱势主要体现在相对中小盘风格(中证1000),相对红利风格的持续性不强。如前文所述,被集中交易的股票组合相对中证1000指数的超额胜率在成交高度集中阶段后的100天内持续走低;而相对中证红利的超额胜率统计则从10天的33%提升至120天窗口的45%,接近50%,说明在集中交易退潮后的半年内,红利风格股票未能稳定、持续跑赢被集中交易的股票组合。
图表6:成交高度集中阶段后,被集中交易的股票组合相对中证1000、中证500、中证红利的超额胜率
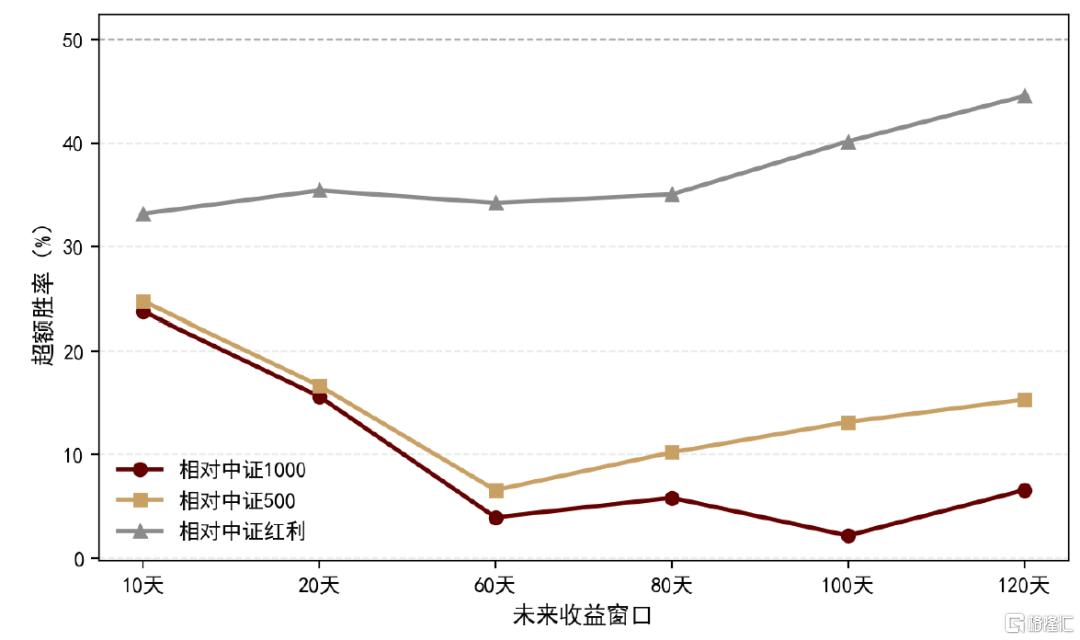
注:统计区间为2005-01-01至2026-09-24,样本为集中度高于46%的交易日;横轴为未来收益窗口(天)资料来源:Wind,中金公司研究部
图表7:被集中交易的个股相对中证1000、中证500、中证红利的平均超额收益
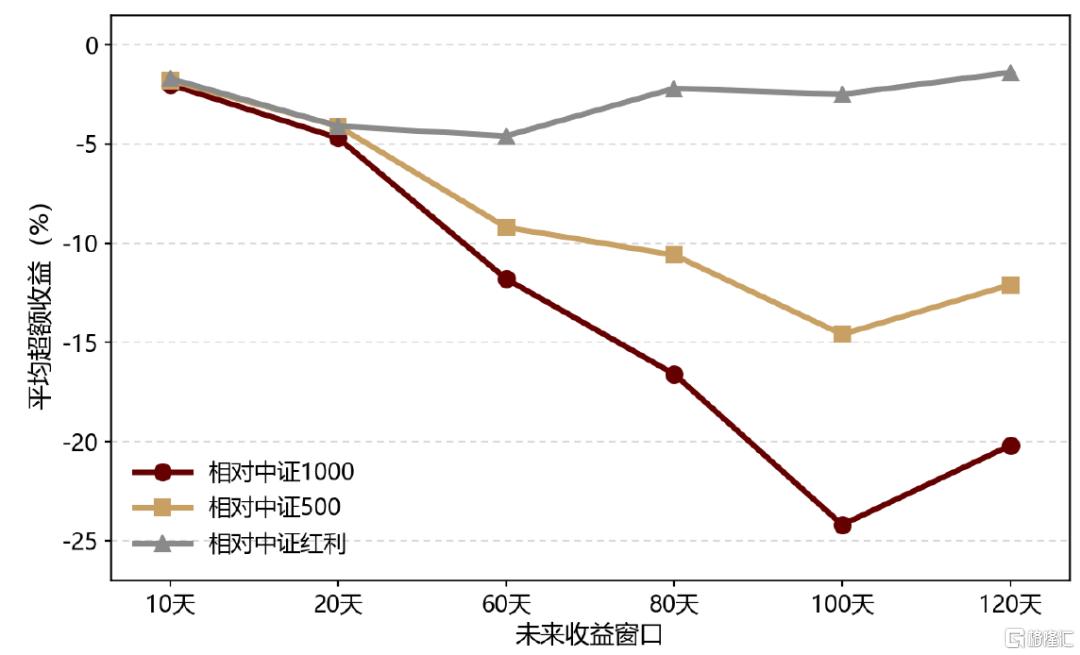
注:统计区间为2005-01-01至2026-09-24,样本为集中度高于46%的交易日;横轴为未来收益窗口(天)资料来源:Wind,中金公司研究部
成交高度集中阶段后,中证1000相对沪深300胜率较高
从指数收益表现角度观察,我们以成交高度集中阶段的交易日为样本,统计了其后不同窗口期内中证1000相对沪深300的超额收益胜率,并尝试从行业偏离、市值风格维度对这一超额收益进行归因分析。
成交高度集中阶段之后,中证1000相对沪深300表现更好,而且持有时间越长、优势越明显。以集中度高于46%的交易日为样本,中证1000相对沪深300的超额胜率从10天窗口的约64%升到100天窗口的约96%,60天以上窗口都接近或超过90%;超额收益均值也从10天的约1.4%扩大到100天的约31%。同期,中证1000在100天窗口平均上涨约43%,沪深300只涨了约11%。
图表8:成交高度集中阶段后,中证1000相对沪深300的超额胜率
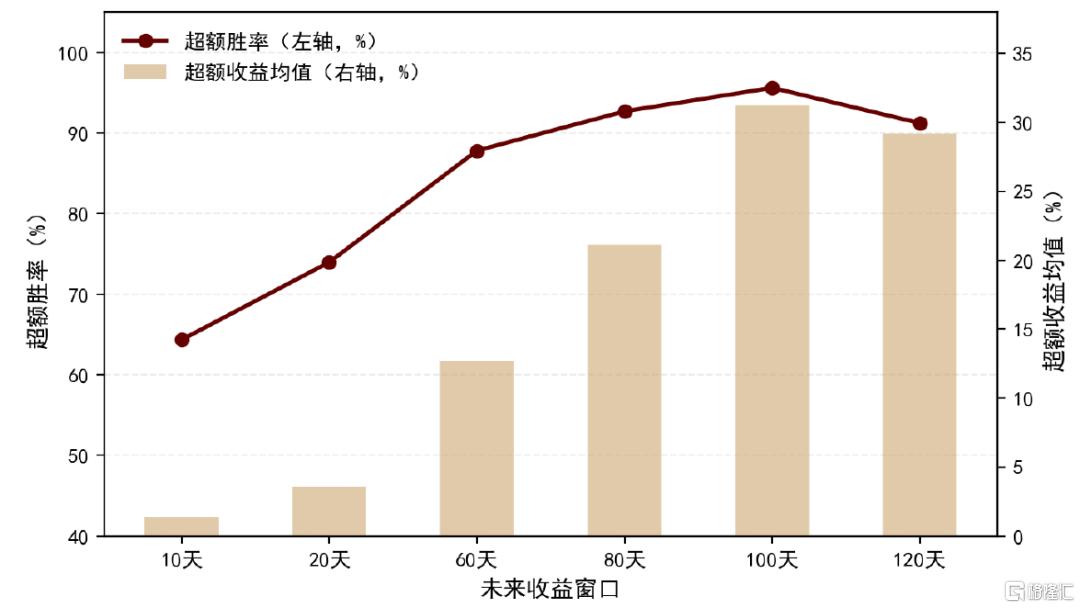
注:统计区间为2005-01-01至2026-09-24,样本为集中度高于46%的交易日资料来源:Wind,中金公司研究部
我们以中证1000指数行业分布与沪深300行业分布之差为权重,对行业指数收益计算加权平均值,作为行业偏离的贡献;以中证1000指数内各行业成分股的加权平均收益与沪深300指数内各行业成分股加权平均收益之差,作为市值风格贡献。以成交高集中阶段的交易日为样本,统计了其后不同窗口内的行业偏离贡献、市值风格贡献的平均值和胜率。
持有期在60日内时,市值风格贡献相对较高;持有期超过60日以后,行业偏离贡献胜率更大。如下图所示,在成交高度集中阶段后,中证1000指数相对沪深300的超额收益在行业偏离和市值风格两方面都有较为明显的贡献。但从胜率维度可以观察到两者在不同窗口期的贡献度的区别。持有期在60个交易日内时,市值风格贡献的胜率相对较高,说明短期内龙头股(高成交个股)的资金外溢主要流向主流赛道的二线股票;持有期在60个交易日以上时,行业偏离贡献度的胜率相对更高,说明中长期来看,外溢资金也会寻找其他行业的投资机会。
图表9:成交高度集中阶段后,中证1000相对沪深300超额收益行业偏离与市值贡献(均值)
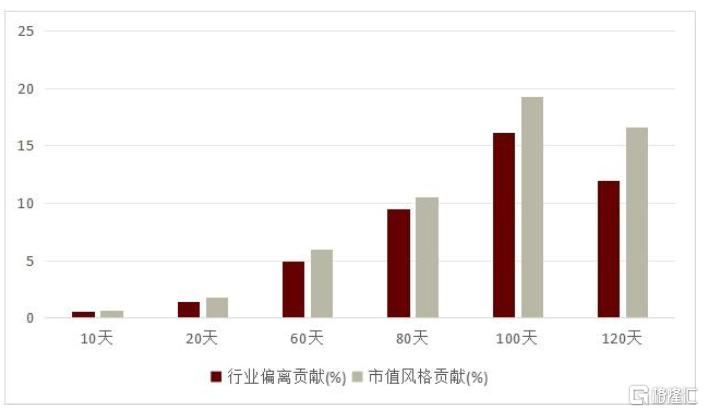
注:按均值统计;统计区间为2014-10-17至2026-09-24(中证1000指数成分股数据的起始日为2014-10-17);样本为集中度高于46%的交易日资料来源:Wind,中金公司研究部
图表10:成交高度集中阶段后,中证1000相对沪深300超额收益行业偏离与市值贡献(胜率)
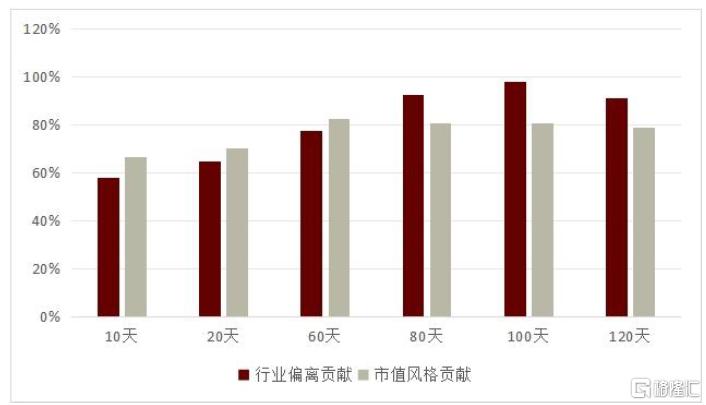
注:按均值统计;统计区间为2014-10-17至2026-09-24(中证1000指数成分股数据的起始日为2014-10-17);样本为集中度高于46%的交易日资料来源:Wind,中金公司研究部
总的来看,成交高度集中阶段之后,中小盘风格相对占优,红利风格优势持续性稍弱:被集中交易的个股(以电子、半导体等成长方向为主)后续表现持续弱于中证1000指数,而相对中证红利指数超额则随着持有窗口的延长而提升。指数表现方面,中证1000相对沪深300指数胜率在成交高度集中阶段后也明显较高。因此,在成交集中度见顶回落后,中证1000等中小盘风格指数值得关注。
风险提示
本文结论基于历史数据的回测统计,历史规律存在失效风险;成交集中度指标的阈值设定带有一定主观性,数据及模型也可能存在误差;中小盘风格占优的判断依赖特定市场环境,若风格切换快于预期,结论可能不再成立。
注:本文摘自:2026年9月29日已经发布的《量化观察(3):成交高度集中阶段后,A股市场风格将如何演绎? 》;作者:古翔 S0080521010010、曹宇涵 S0080125050006、周萧潇 S0080521010006
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。