9月金价大跌,央行反而大举加仓!中国连续23个月增持黄金

金价大幅回调,央行购金反而加速,释放什么信号?
国际金价经历一轮明显回调之际,中国央行却在继续买入黄金,而且买得更多了。
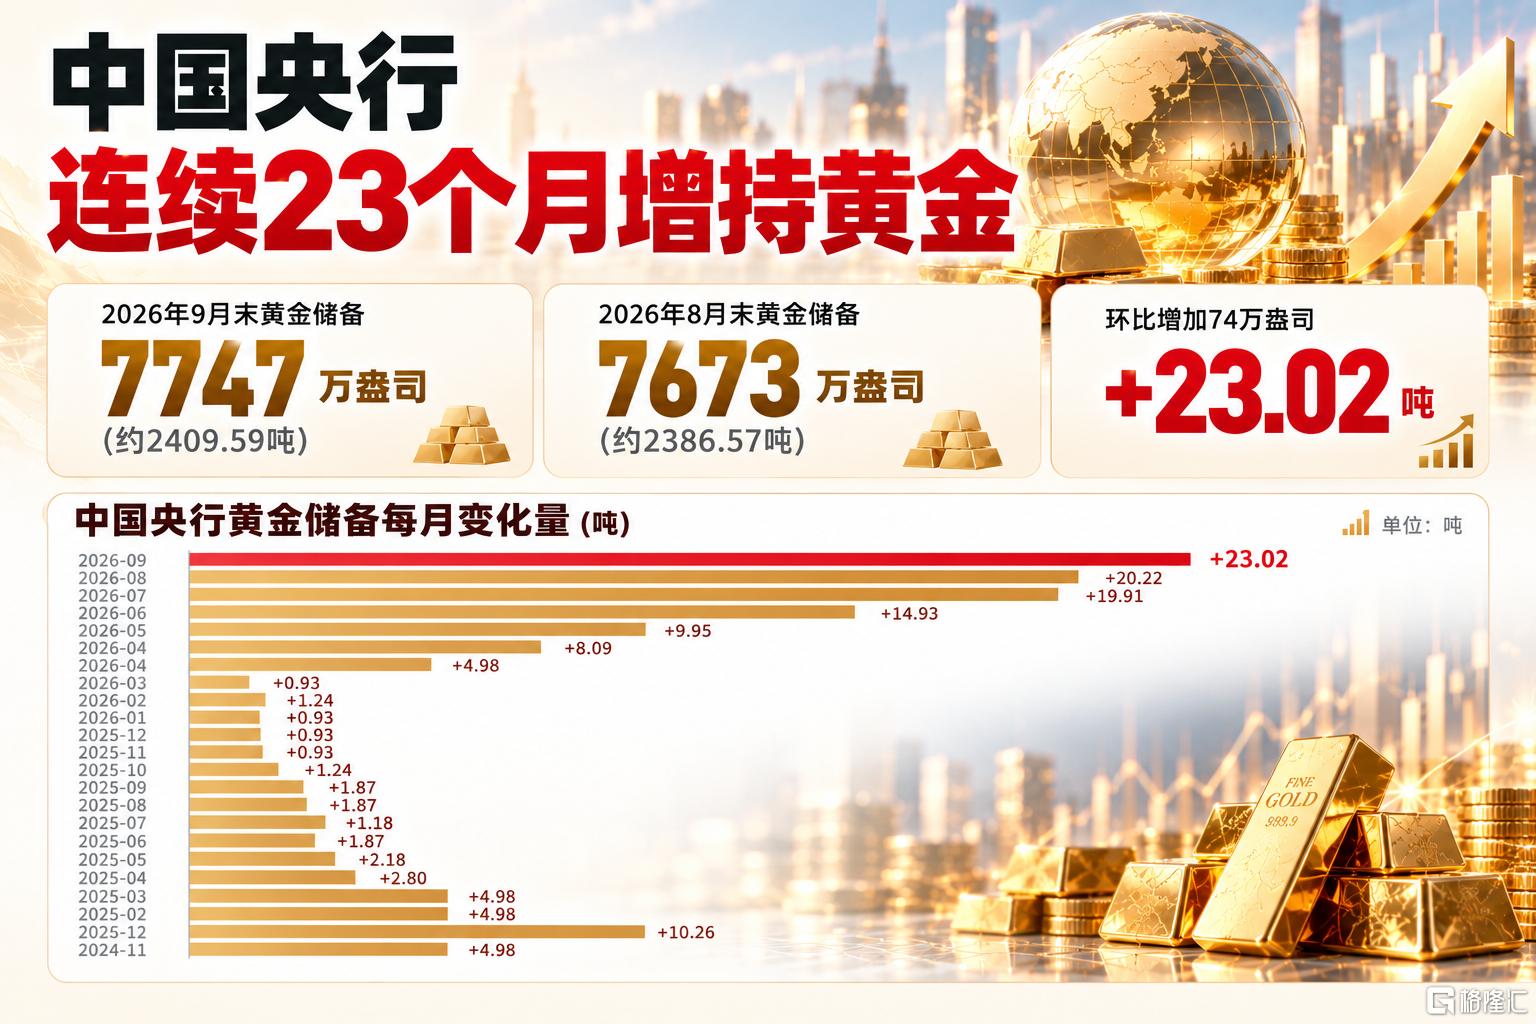
10月7日,央行公布最新数据显示,截至2026年9月末,我国黄金储备达到7747万盎司,约2409.59吨,较8月末增加74万盎司,约23.02吨。相比8月单月增持65万盎司,9月央行购金规模进一步扩大,创下本轮增持周期以来的新高。至此,中国央行已经连续23个月增持黄金。
更值得关注的是,9月恰恰是国际金价明显回调的一个月。金价从月初约4500美元附近高位一路回落,月底一度跌至4110美元附近,9月30日收盘约4176美元/盎司,全月跌幅约 8.5%。金价下跌,央行却加大买入力度,这一“逆势操作”释放了什么信号?
金价回调,央行为何反而加大购金?
从时间节点来看,9月央行增持黄金与国际金价走势形成明显反差。今年以来,央行购金节奏持续加快,3月以来单月增持量分别为16万、26万、32万、48万、64万、65万和74万盎司。尤其是9月金价明显回调时,央行购金规模反而进一步扩大,说明这并非短期市场操作,而是持续推进的长期储备调整。
央行与普通投资者的逻辑不同。普通投资者关注价格和收益,央行管理的是国家国际储备,更看重安全性、流动性和资产多元化。黄金不直接依赖某一国家或主权货币信用,能够帮助分散储备风险。随着全球地缘局势和金融环境变化,黄金的战略价值进一步提升。
因此,中国央行连续23个月增持黄金,并不是简单押注金价上涨,而是在持续推进外汇储备资产多元化。即使短期金价回调,央行仍坚持配置,体现了黄金在国家储备体系中的长期战略地位。
全球央行购金,也在改变黄金的市场逻辑
中国央行并不是唯一持续增持黄金的央行。近年来,全球央行整体购金需求保持较高水平。与投资基金、个人投资者不同,央行购金通常具有更明显的长期属性。一旦黄金进入官方储备体系,其配置周期往往较长,因此这类需求对黄金市场而言具有一定的底部支撑意义。
这也意味着,黄金正在发生一个重要变化:它不再只是传统意义上的避险资产,也越来越成为全球储备体系中的战略资产。过去,市场往往认为只有发生战争、金融危机或者重大市场风险时,黄金才会受到追捧。但现在,黄金的配置逻辑已经更加多元。一方面,全球央行需要分散储备风险;另一方面,地缘政治、财政赤字以及主要经济体债务问题长期存在,也增加了各国对非主权信用资产的关注。
因此,即使短期美元走强、美债收益率上升导致黄金承压,长期购金逻辑仍然可能延续。
金价会不会继续跌?10月黄金怎么看?
当然,需要注意的是,央行持续增持黄金,并不能直接等同于金价短期看涨。9月黄金市场的表现已经说明这一点。当美国通胀、就业等数据表现偏强,市场重新提高对美联储收紧政策的预期时,美元和美债收益率走强,黄金仍然会受到明显压制。
对于黄金而言,短期最直接的变量仍然是美联储政策预期、美元走势以及实际利率变化。如果美国经济数据继续强劲,市场持续押注更长时间维持高利率,黄金仍然可能面临调整压力;反过来,如果后续美国就业或通胀出现明显降温,市场重新交易宽松预期,黄金的压力则可能得到缓解。
因此,央行购金更应该被理解为中长期支撑因素,而不是短线交易信号。进入10月,黄金市场仍处于多空因素交织的阶段。短期来看,高利率、美元走强以及美债收益率上升仍可能对金价形成压制,黄金经历前期大涨之后,也需要消化估值和获利盘压力。但从更长周期来看,全球央行持续购金、储备资产多元化、地缘风险长期存在以及全球财政压力上升,仍然构成黄金的重要中长期支撑。
对于投资者而言,真正值得关注的并不是“央行这个月买了多少黄金”,而是为什么在金价回调时,央行仍然愿意持续配置黄金。连续23个月增持背后所反映的,是全球储备资产结构正在发生变化。
金价短期可以跌,但黄金在全球储备体系中的战略地位,正在上升。这或许才是中国央行持续增持黄金释放出的更重要信号。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。