假期海外市场的不寻常


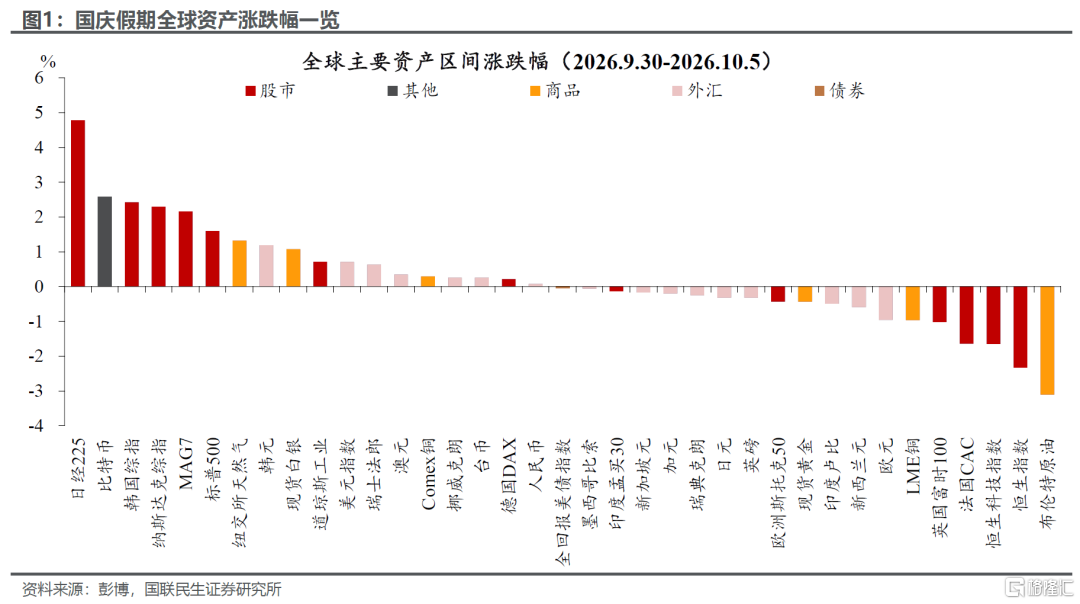
这个国庆假期,海外市场有些不寻常,股债资产呈现出一组看似矛盾的反常组合。其中10年期美债利率一度冲高至5.3%,债市抛压明显,但纳指却同步刷新历史新高,权益市场对债市这一“风险预警”呈现阶段性脱敏,美债利率与美股走出明显的正向联动,这种情形并不多见。与此同时,美元指数悄然站稳102上方、触及去年4月贸易摩擦以来高位,黄金等贵金属则相对承压。那么,如何理解假期海外各类资产的这一系列不寻常表现,国联民生证券将其归纳为三个核心问题:
其一,加息预期降温,长债收益率为何仍然走强?国联民生证券此前提示,本轮长端利率上行的核心矛盾并非完全是短期货币政策预期。即便加息预期回落,美国持续的财政压力、美债供需失衡等中长期约束仍未得到化解,期限溢价依然是长债利率上行的重要力量。
其二,美债利率走高,风险资产为何不受压制?国联民生证券认为并非权益资产对利率不再敏感,而是AI主线盈利预期改善对冲了贴现率抬升压力,行情也呈现高度结构性,科技成长板块走强是美股冲高的最主要动力。
其三,美元指数为何悄然升至年内新高?这本质上源于全球资产的相对比价:尽管美国面临严重的K型分化和财政风险,但在伊朗局势扰动下,非美经济体基本面与财政风险更突出,尤其是欧洲市场。在相对更差的非美经济体对比下,美国资产吸引力反而相对占优。
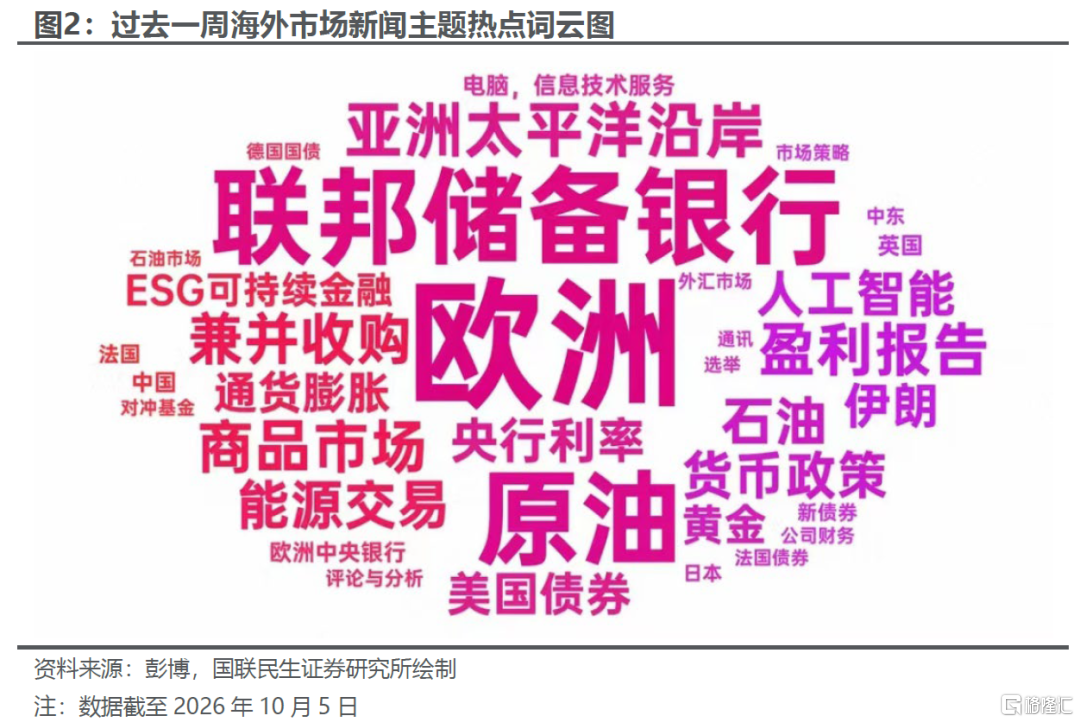
具体来看,首先,国庆期间多重事件集中落地,大幅修正了市场对10月美联储加息的预期:
一是FOMC核心官员政策立场出现转向。美联储副主席杰斐逊、威廉姆斯相继释放鸽派信号,提出预留更长的数据观察窗口,待审慎评估后再推进政策操作。洛根、卡什卡利等委员虽维持鹰派倾向,但在核心领导层表态的映衬下,对市场的影响力有所弱化。
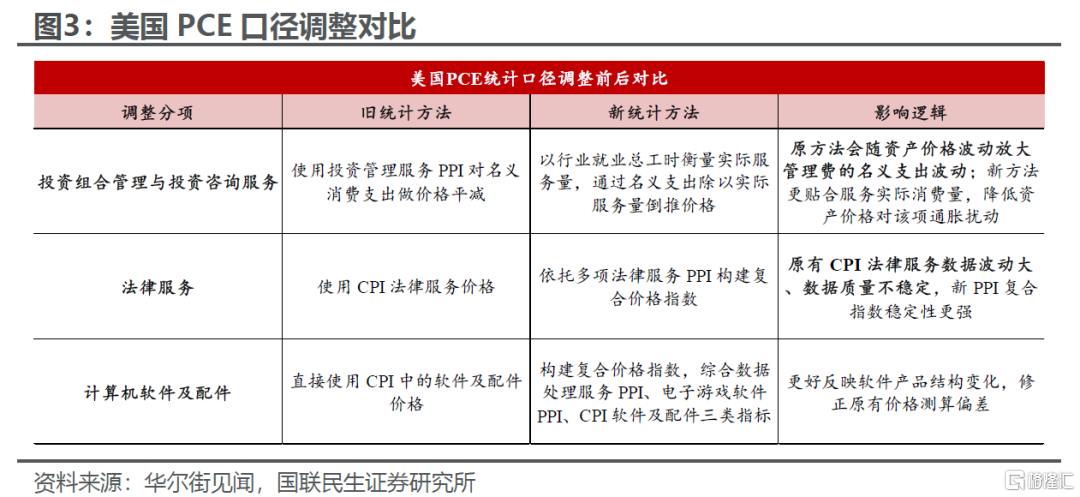
二是8月PCE受统计口径调整影响,读数大幅低于预期。受投资组合管理服务、计算机软硬件及法律服务分项修订扰动,8月核心PCE同比由3.3%回落至3.0%。虽然PCE的下降并不完全对应通胀基本面的实质降温,但在一定程度上也提振了市场情绪。
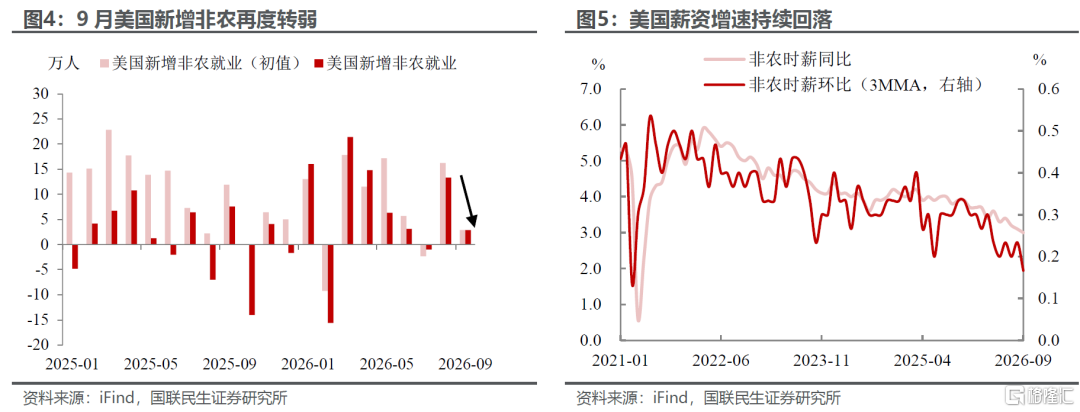
三是9月非农就业数据全线走弱。9月新增非农仅2.9万人,显著低于9万人的市场预期,7、8月新增非农更是合计下修6万人,反映前期就业复苏根基并不稳固。同时薪资环比增速仅0.1%,显著低于0.3%的一致预期,进一步印证薪资—通胀螺旋动能偏弱,通胀缺乏内生持续扩散的支撑。
综上,无论是美联储核心官员表态,还是最新的经济数据,都指向联储更倾向于保持观望,10月大概率暂停加息。截至10月5日,市场定价的10月美联储加息概率已从此前高点近70%回落至20%左右。这一点国联民生证券此前在报告《美联储有连续加息的基础吗?》中也提示,虽然本轮紧缩周期可能尚未落幕,但在经济基本面和美债利率的约束下,连续加息的难度也不小。因此,在9月加息落地之后,10月选择观望或是更为合意的政策选项。
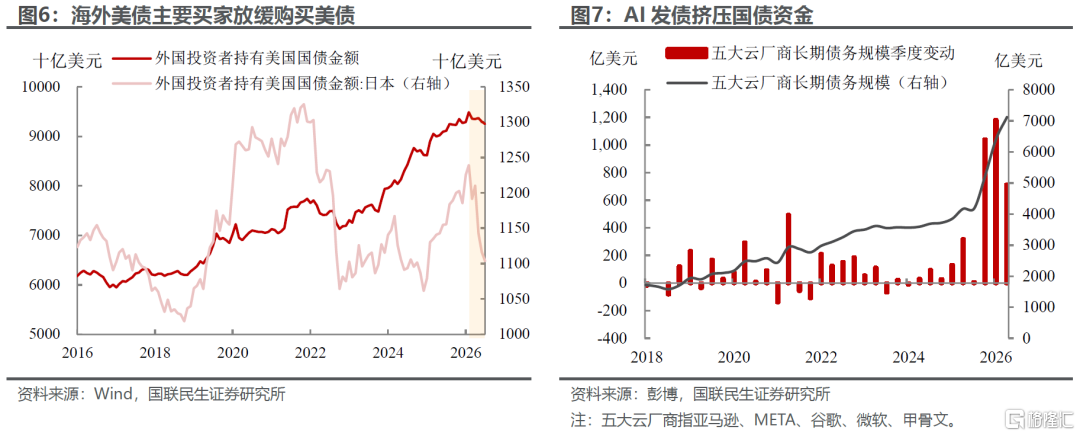
不过,尽管10月加息预期明显降温,但并未对长端利率形成明显抑制,美债的抛售仍在继续。其中10年期美债利率反而冲上5.3%以上,利率曲线进一步陡峭化。国联民生证券此前提及,当前长债面临的问题更多是基本面的矛盾,源于财政担忧(关税退款+财政赤字上升)、供需错配压力(核心买家放缓+AI融资挤压)以及美联储政策不确定性的集中发酵。
因此,可以看到,拆分10年期美债利率,自9月底以来,尽管风险中性利率有所回落,但期限溢价再度成为推升长端利率的核心驱动。这也充分说明,当前长债利率维持高位,并非单纯依靠货币政策调整或是加息预期降温就能化解。
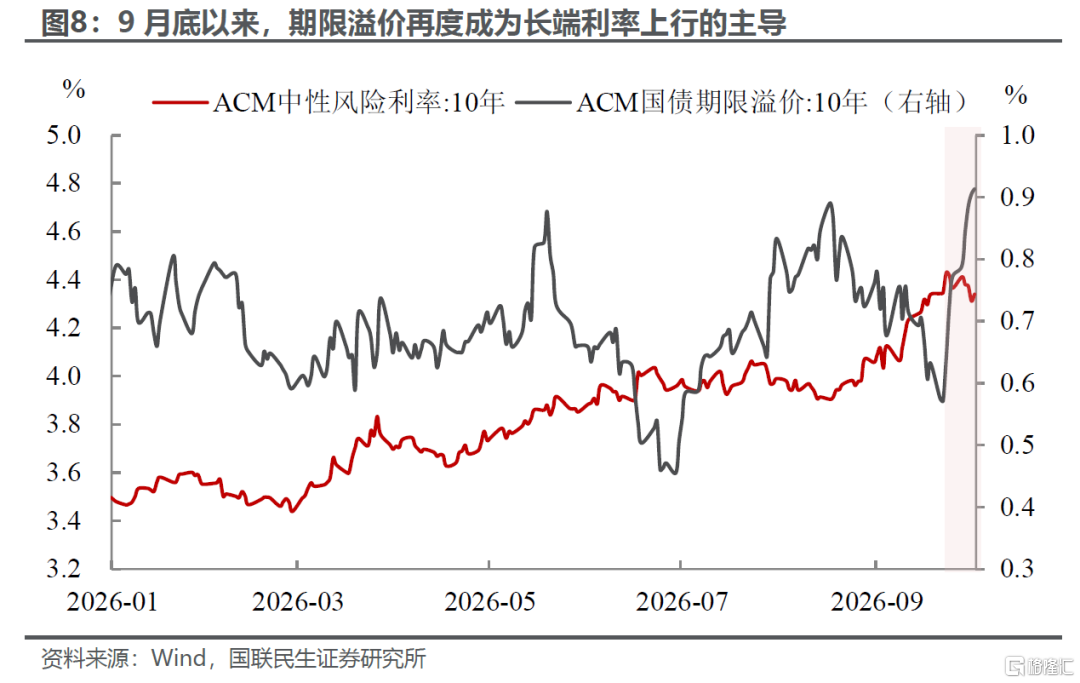
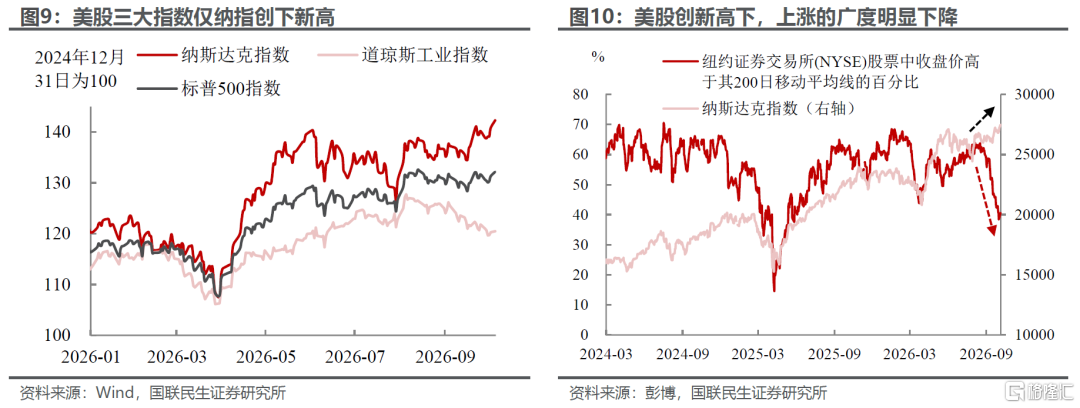
这也引出了第二个典型的分化现象:在长债利率持续高企的背景下,美股市场为何没有受到明显抑制?假期期间(截至10月5日)纳斯达克指数反而再创新高,进而带动亚太股市风险偏好也明显回升,美股市场似乎对债市释放的警示信号有所钝化。
国联民生证券认为,并非美股市场对利率上行没有反应,而是因为盈利预期的增长很大程度上对冲了贴现率上行压力。从美股内部结构也能印证这一点:若观察三大指数表现,假期截至当前仅纳指创出新高,而标普500、道琼斯工业指数暂未同步突破前期高点,行情呈现显著的结构性特征,也说明上涨动力高度集中于具备盈利兑现能力的科技成长板块。
与此同时,纽交所(NYSE)收盘价位于200日均线以上的个股占比,从9月初的60%的高点回落至40%附近。这一指标进一步说明,绝大多数个股仍在承受高利率的压制,美股上涨广度明显收缩,指数的强势仅由少数科技龙头托举。
当然,这种结构性分化也意味着,当前权益市场的脆弱性并未消除:一旦AI盈利预期出现松动,长债利率的压力会快速重新定价,纳指的强势行情也将面临回调风险。
那么,美债问题何时会引发股债汇等多资产的联动风险?国联民生证券认为其中的观测点或者“阵眼”其实在美元:因为即便美债存在抛售压力,只要资金依然留在美国国内、持续流入并配置美国AI等高收益资产,整体流动性风险就相对可控,美债的后续承接可能也只是时间问题;但一旦资金开始持续流出美国,流动性风险将会被持续放大。
而就目前来看,在非美经济体的对比下,美国的相对表现更好,这也是为何假期期间美元指数进一步冲高的核心原因。
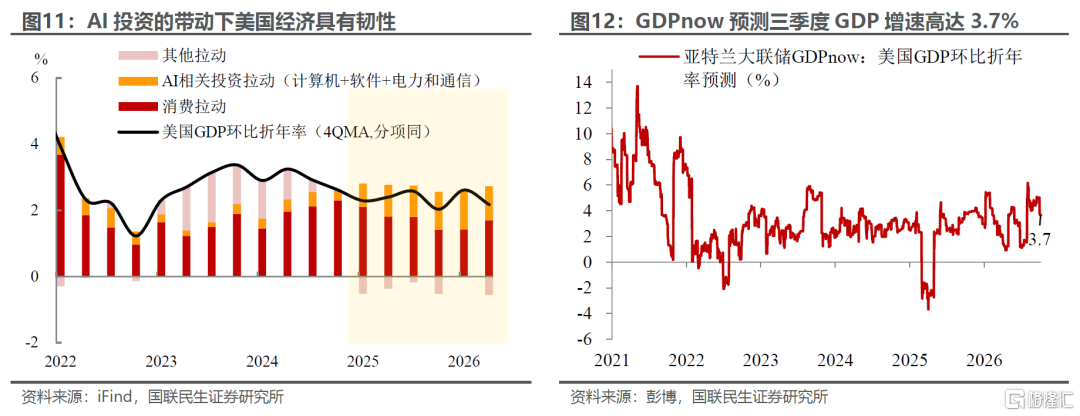
一方面,基本面层面美国优势依旧明显、境内资产吸引力持续抬升:欧盟、东亚等地持续受到地缘扰动与高油价的双重压制;反观美国经济增长韧性强劲,二季度GDP环比折年率终值再度上修至2.2%,GDPnow模型甚至预测其三季度GDP增速高达3.7%。叠加AI产业繁荣持续增厚美股资产回报,近期公布的美光等科技股财报表现相对亮眼,也有助于支撑全球资金回流美国。
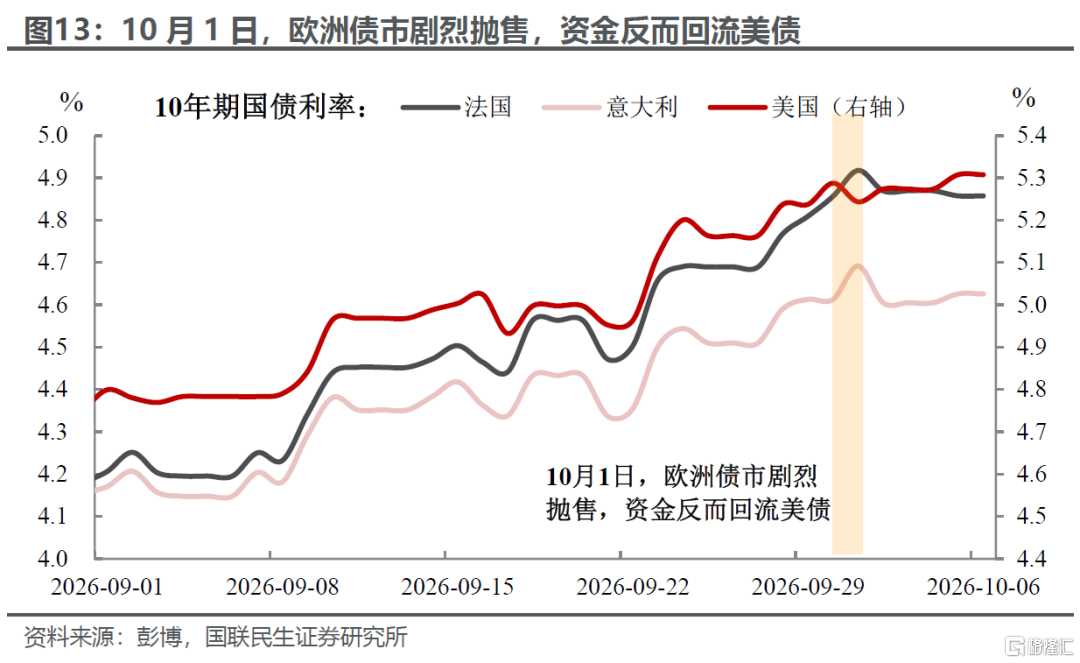
另一方面,市场关注的债务问题并非美国独有,欧洲部分国家的财政压力甚至“有过之而无不及”。尤其是假期间欧洲财政与政治局势再度引发市场担忧,而法国2027年预算降低财政赤字的计划也并未提振市场信心,导致10月1日欧洲债市快速抛售、欧元持续走弱。
有意思的是,10月1日欧洲债市抛售当天,美债反而出现避险买盘,美债利率一度短暂下行;这也意味着在全球债市风险联动上行的过程中,市场依然将美债视作风险相对更低的资产,这也无疑对美元形成支撑。
风险提示:财政压力加大导致长端美债利率上行;地缘局势恶化导致油价和通胀进一步上行;通胀路径不确定风险。
注:本文来自国联民生证券于2026年10月6日发布的《假期海外市场的不寻常》,分析师:林彦 SAC编号 S0590525110007;武朔 SAC编号 S0590526080002
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。