长假期间有哪些关注点?


主要观点
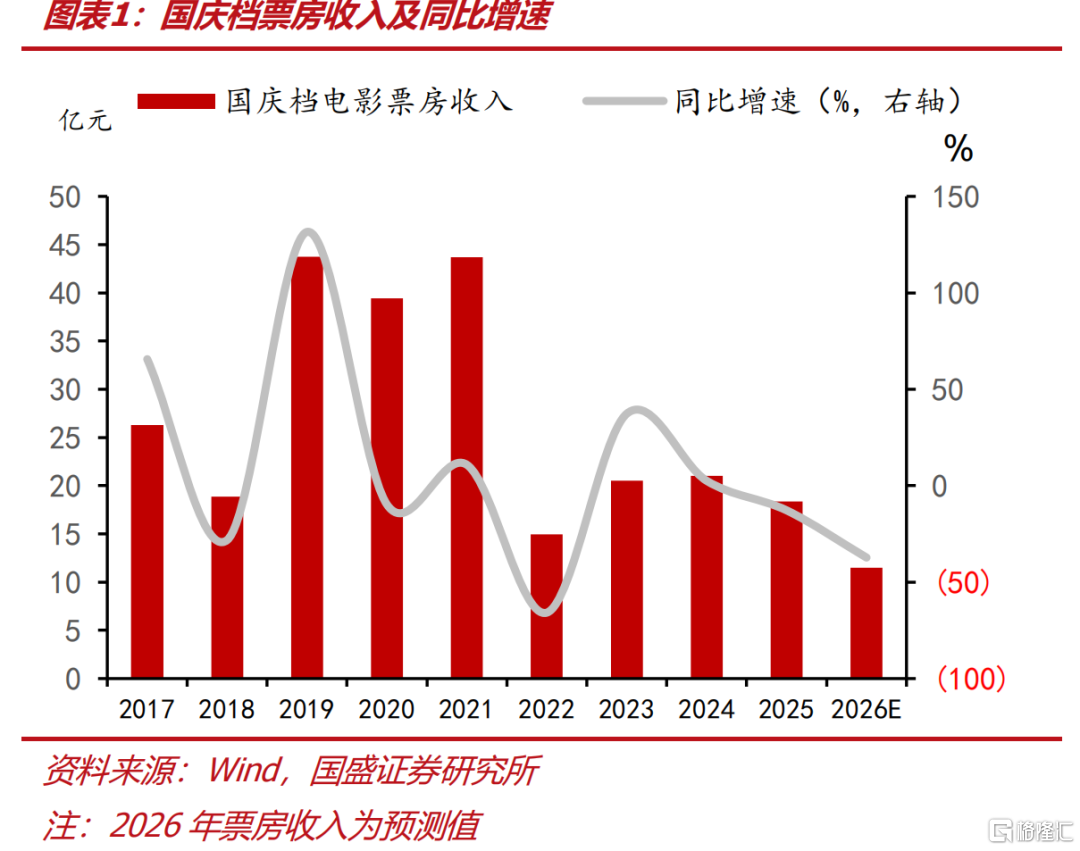
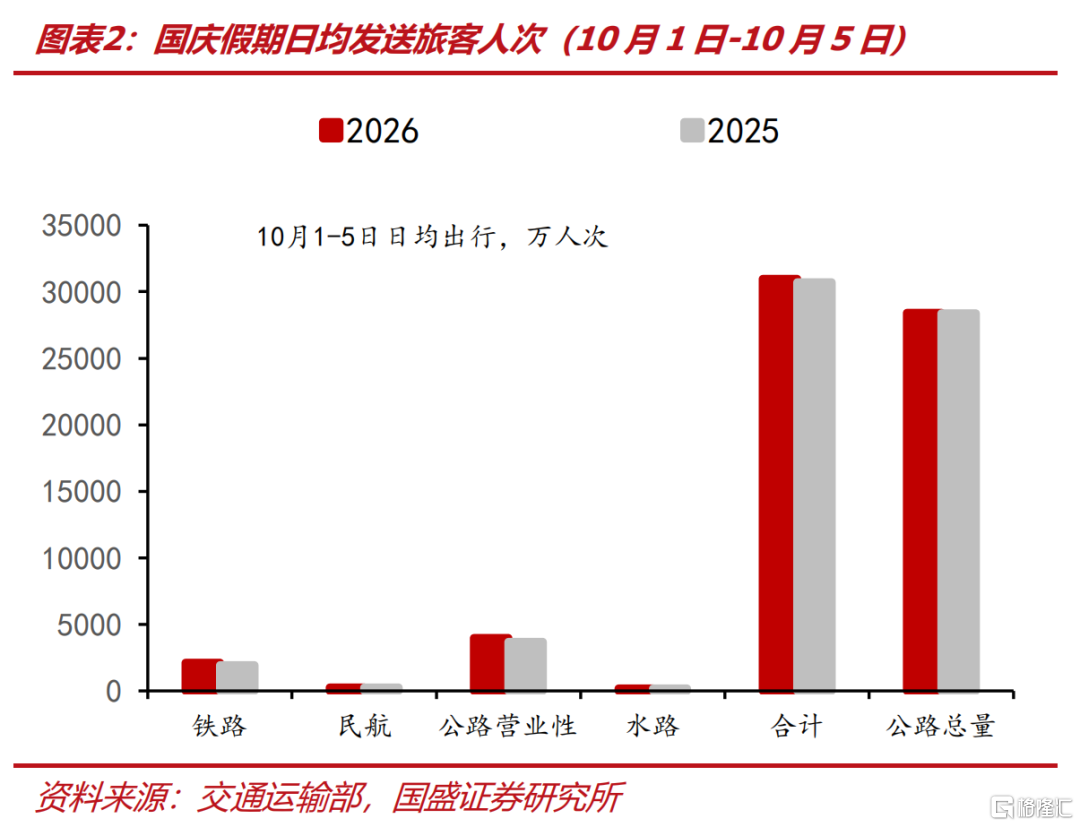
国庆期间消费出行平稳、票房偏弱,一线城市商品房成交回升。1)长假消费平稳,假期前三天78个重点步行街(商圈)客流量、营业额同比分别增长3.4%、5.3%。2)出行总量小幅提升。10月1-5日,全社会跨区域人员流动量日均30946万人次,较2025年同期增长0.8%;其中铁路客运量日均2132万人次,同比增长10.5%;民航客运量日均239万人次,同比增长0.5%;公路人员流动量日均28402万人次,同比增长0.2%,其中公路营业性客运量日均3988万人次,同比增长约8.3%。3)票房表现偏弱。10月1—5日,全国电影票房合计约8.87亿元,去年同期为13.3亿元,预计2026年七天国庆档电影票房约11.5亿元左右。4)商品房成交。国庆假期前五天,30个大中城市商品房成交面积弱于历史同期表现,2024-2026年10月1-5日日均成交面积分别为6.8、6.4、5.8万平方米;一线城市商品房成交面积有所回升,2024—2026年同期日均成交面积分别为2.03、2.3、3.04万平方米。5)9月制造业PMI回升0.3个百分点至50.1%,过去三年9月平均回升0.53个百分点;8月工业企业利润同比增长4.2%,低于7月的11.2%。
全球财经事件关注点:1)G7协调释放石油储备。10月2日,G7宣布通过国际能源署协调,在四个月内释放1亿桶石油储备,前20天集中释放较大规模柴油储备。2)日本强调积极财政。10月5日,高市早苗发表施政方针演说,提出“负责任的积极财政”,声称“要控制全年国债发行总额”,不会通过发行赤字国债来为减税提供资金。后续关注政策规模及资金来源。3)中美公布对等降税框架。9月28日,商务部公布,双方拟对各自约300亿美元进口产品降低关税,其中超过90%的产品将免除相互加征的全部关税,享受最惠国待遇。双方将在履行国内法律程序后同步实施,后续关注落地进展。
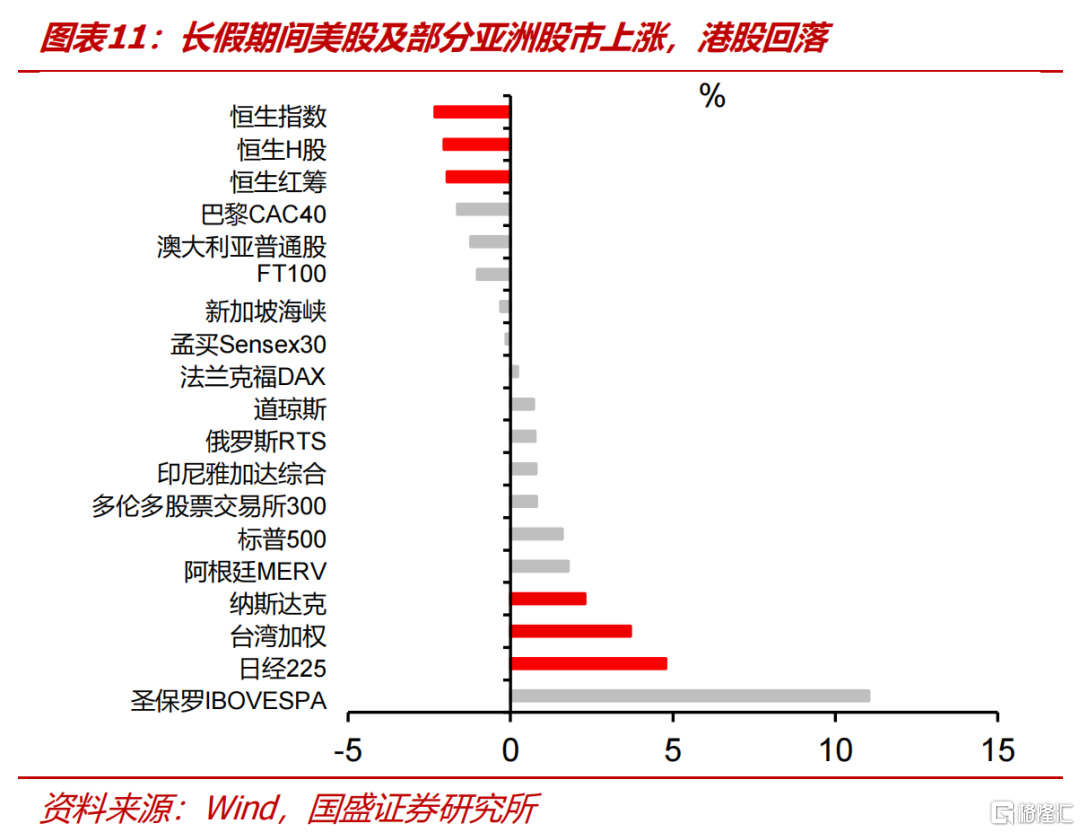
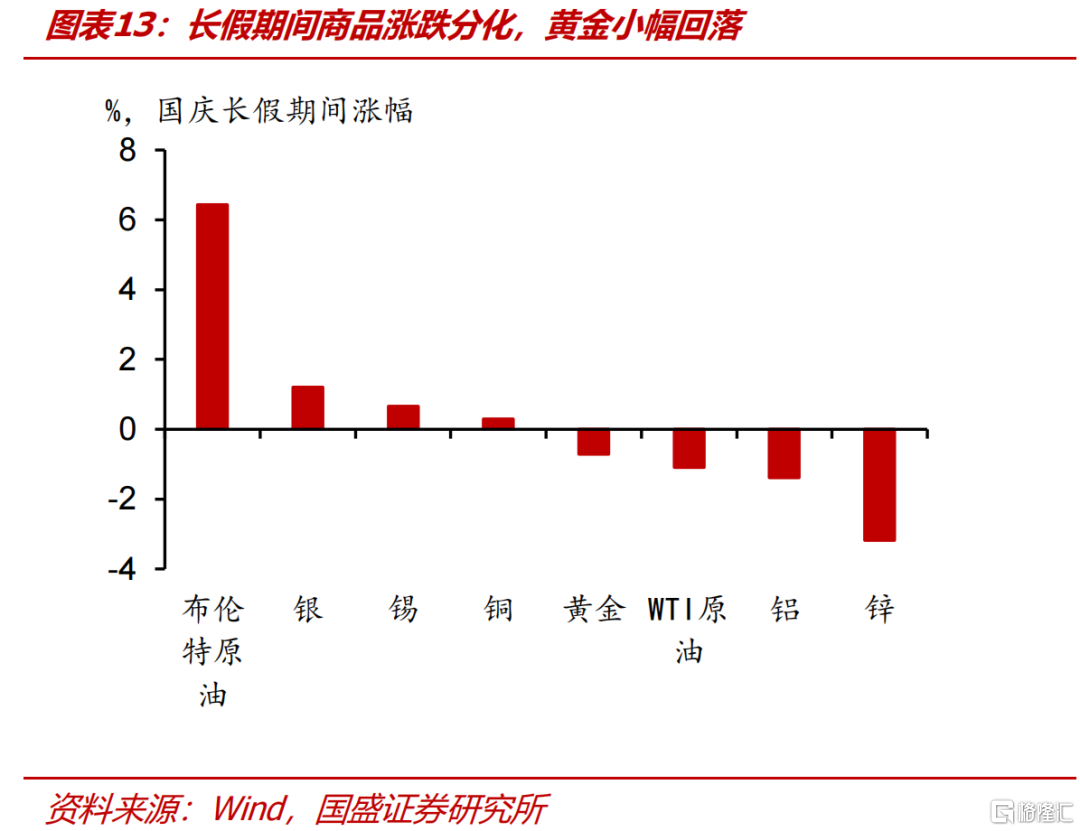
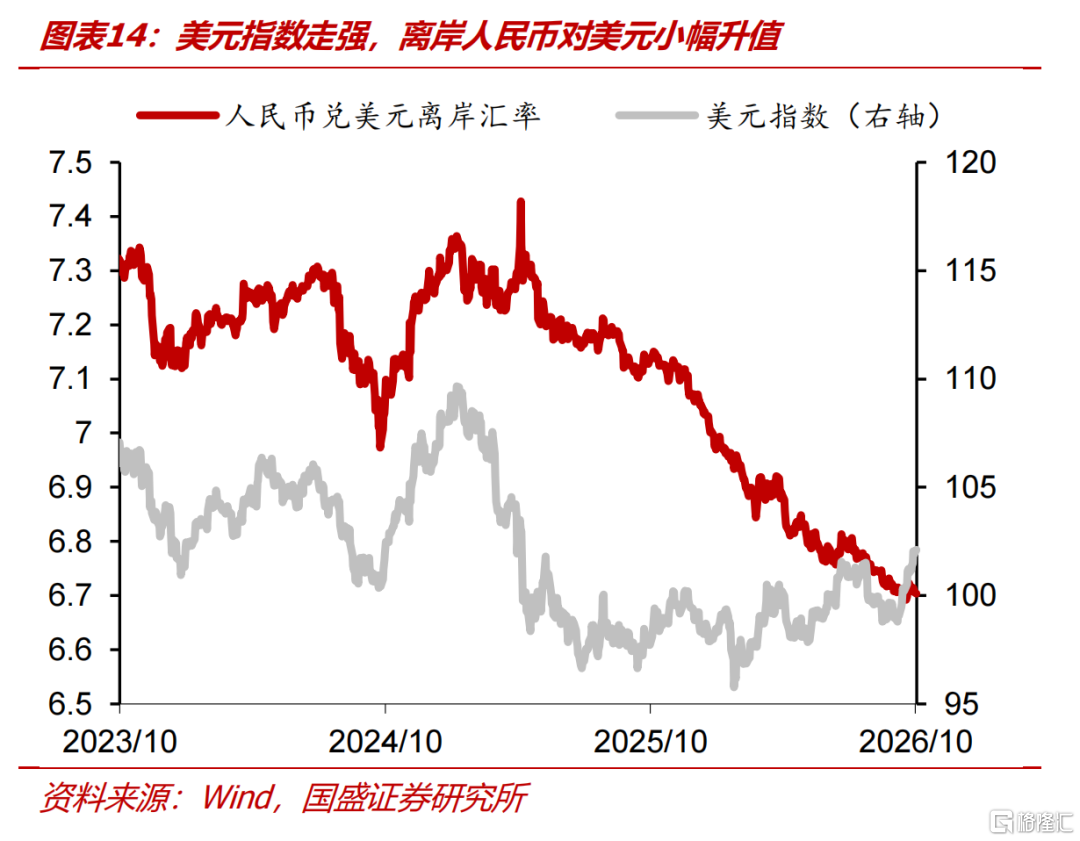
全球资本市场表现:股市表现分化,黄金小幅回落,美日长债利率上行,美元指数走强,离岸人民币对美元小幅升值。1)全球股市表现分化。十一期间(2026年10月1日—10月5日),台湾加权指数累计上涨3.70%,韩国综合指数上涨2.42%(截至10月2日)。美股整体上涨,纳斯达克综合指数、标普500指数分别上涨2.29%、1.60%。港股主要指数普遍回落,恒生指数、恒生H股指数和恒生红筹指数分别下跌2.33%、2.05%和1.95%。2)黄金价格先涨后跌,整体小幅回落。截至10月5日,COMEX黄金活跃合约结算价由节前9月30日的4186.7美元/盎司降至4156.8美元/盎司,累计下跌0.7%。地缘政治不确定性对黄金避险需求构成潜在支撑,但美元走强及较高利率环境对金价形成制约。3)美日长债利率小幅上行,德国长债利率下行。截至10月5日,10年期美债收益率为5.31%,较节前上行2bp;日本10年期国债收益率为3.085%,较节前上行2.8bp;德国10年期国债收益率为3.51%,较节前下行13bp。4)美元指数走强,离岸人民币对美元小幅升值。美元指数由节前的101.47点升至102.11点,美元兑离岸人民币汇率由6.7088回落至6.7038。
节后债市有望继续走强。稳增长政策对债市的影响,关键在于能否带来信用扩张——在全年预算既定的背景下,无论是购房贴息还是再贷款扩容,其撬动的信用增量都不足以推动社融趋势性回升。展望10月,预计利率仍处于震荡下行阶段,节奏上或呈现"快下—休整—再下"的阶梯式特征。国盛证券维持此前的判断:10年期国债和30年期国债收益率有望分别下行至1.6%和2.0%附近,建议把握收益率反弹后的配置机会。
风险提示:风险偏好变化超预期;财政政策超预期;预测数据测算风险。
正文
一、国庆期间消费出行平稳,一线城市商品房成交回升
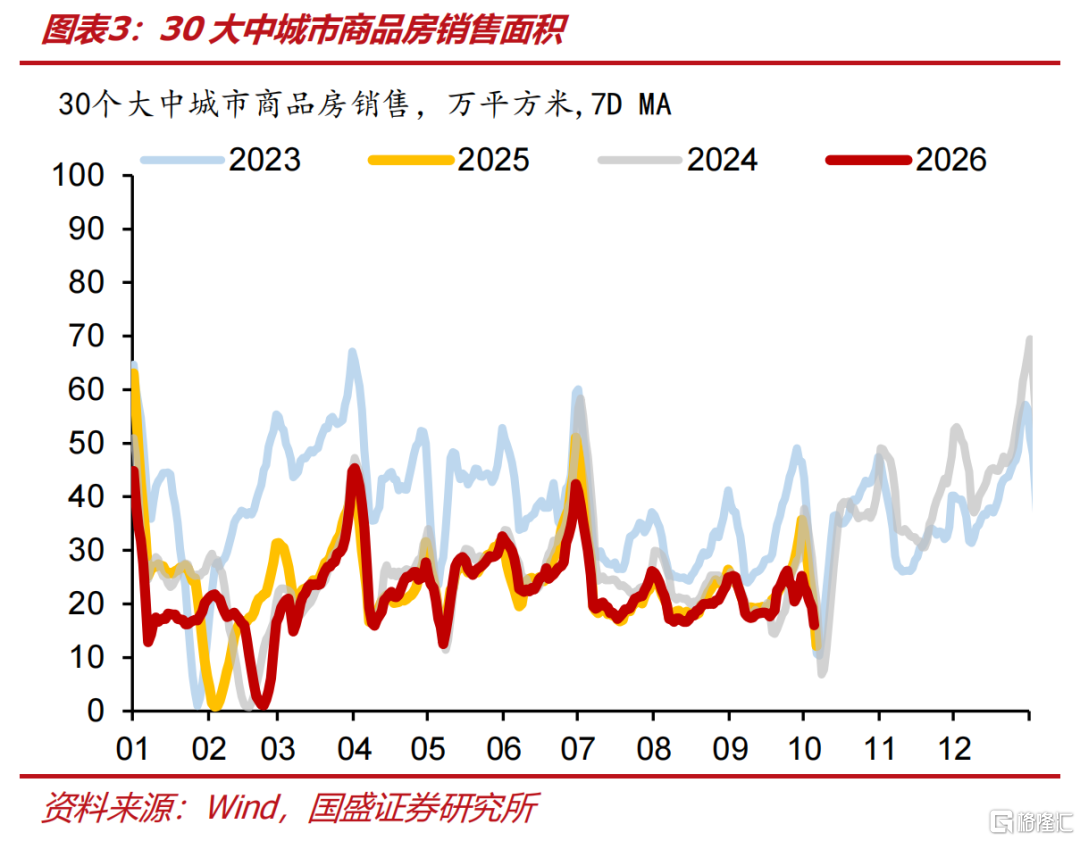
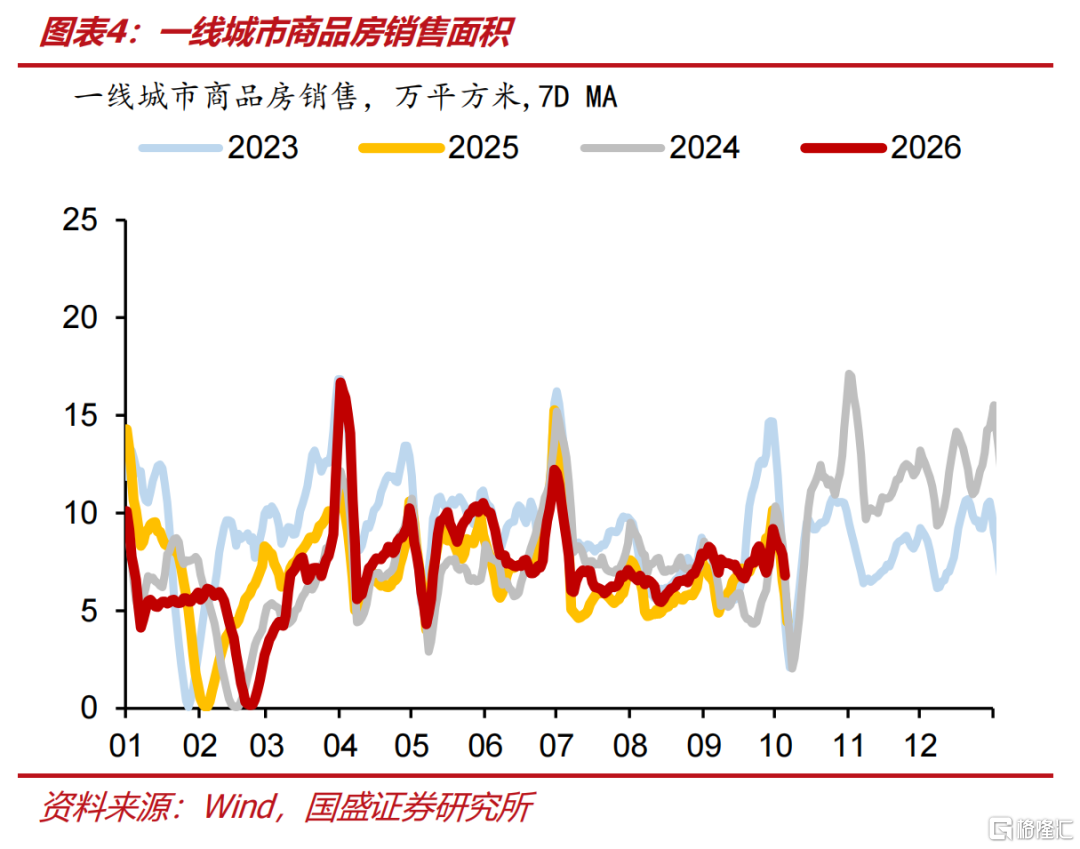
国内高频数据中消费、出行相对平稳,票房偏弱,一线城市商品房成交回升。1)长假期间消费平稳,2026年国庆假期前三天,78个重点步行街(商圈)客流量、营业额同比分别增长3.4%、5.3%。2)票房收入。10月1-5日,全国电影票房合计约8.87亿元,去年同期为13.3亿元,预计2026年七天国庆档电影票房约11.5亿元左右。3)出行人次。10月1-5日,全社会跨区域人员流动量日均30946万人次,较2025年同期增长0.8%;其中铁路客运量日均2132万人次,同比增长10.5%;民航客运量日均239万人次,同比增长0.5%;公路人员流动量日均28402万人次,同比增长0.2%,其中公路营业性客运量日均3988万人次,同比增长约8.3%。4)商品房成交。国庆假期前五天,30个大中城市商品房成交面积弱于历史同期表现,2024-2026年10月1-5日日均成交面积分别为6.8、6.4、5.8万平方米;一线城市商品房成交面积有所回升,2024—2026年同期日均成交面积分别为2.03、2.3、3.04万平方米。
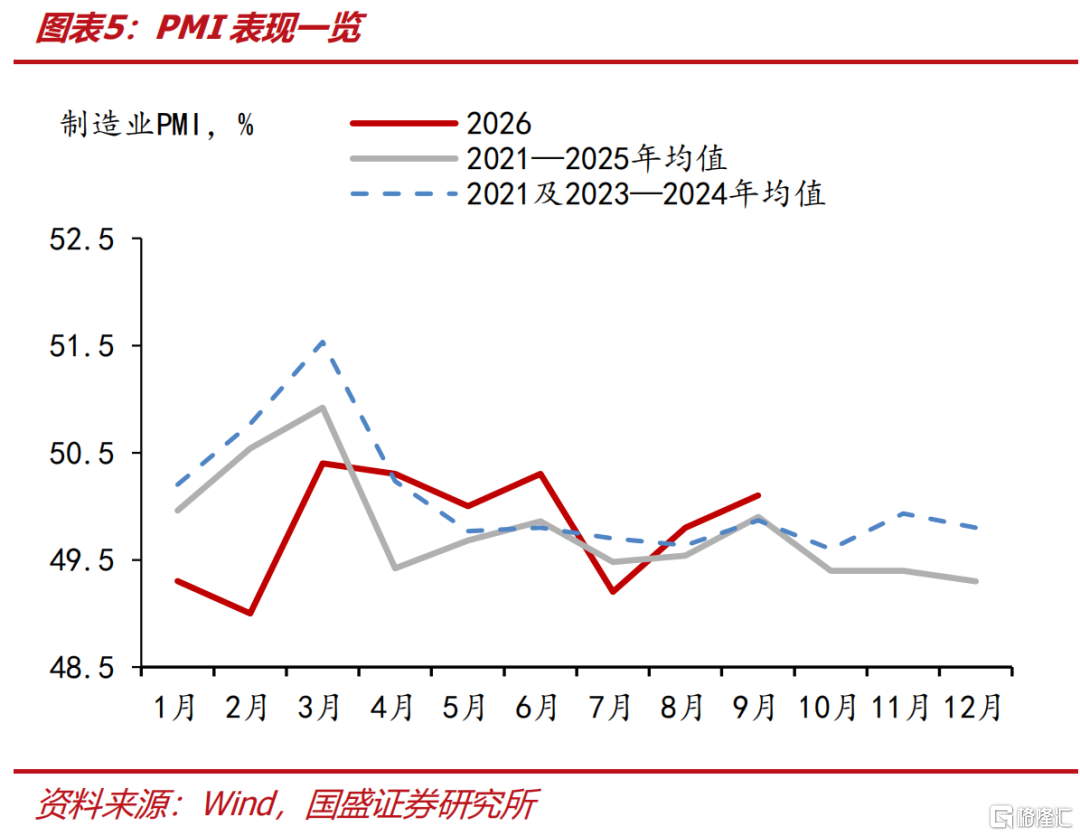
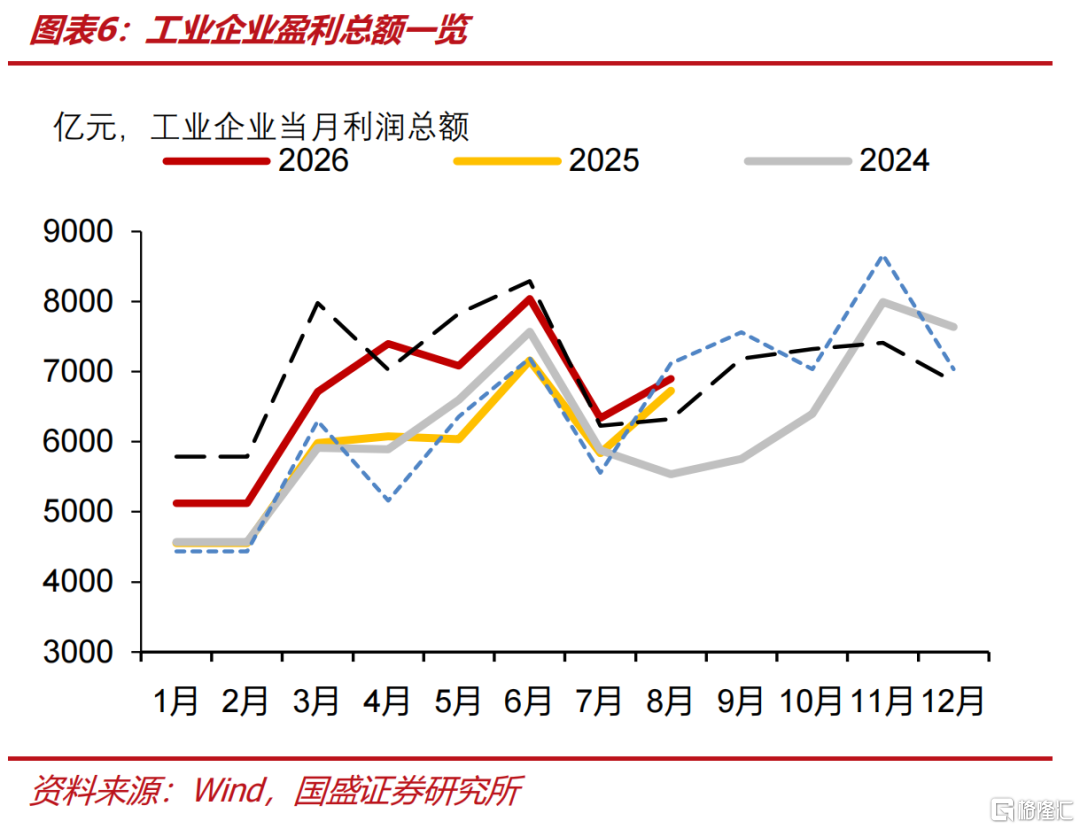
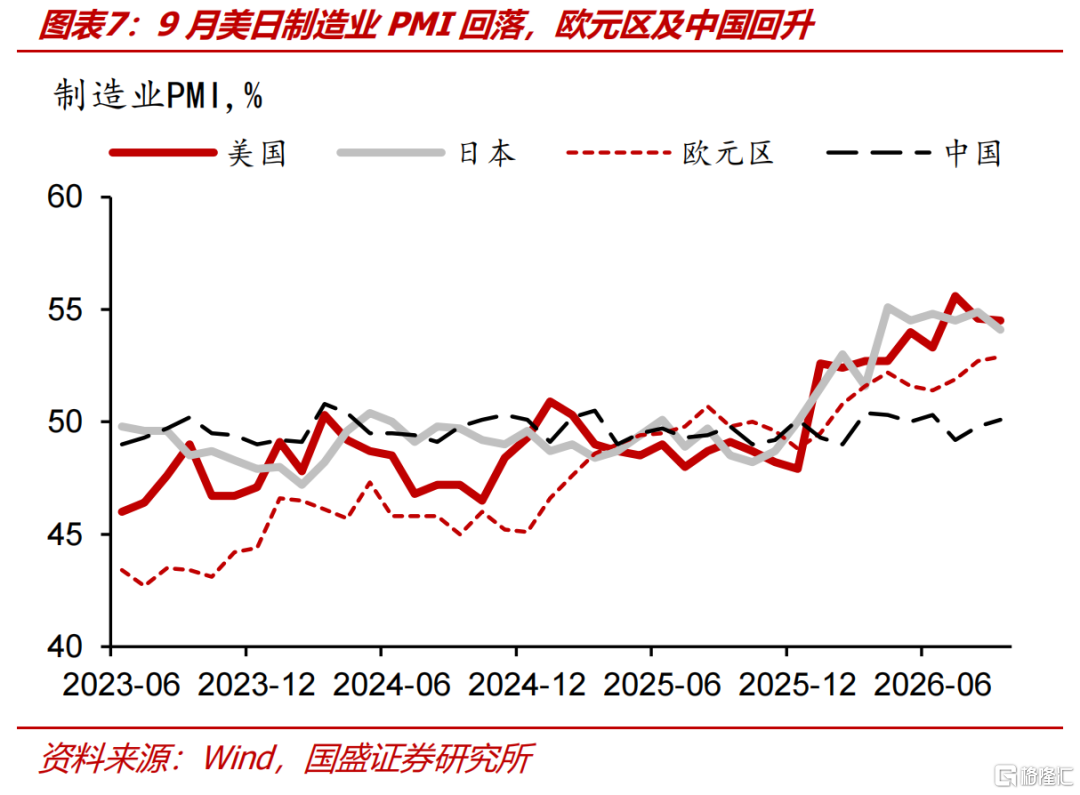
制造业PMI重返扩张区间,工业企业利润增速回落。9月制造业PMI较8月回升0.3个百分点至50.1%,过去三年9月平均回升0.53个百分点,回升幅度低于过去三年同期均值。8月工业企业利润同比增长4.2%,增速回落7.0个百分点,去年同期较高基数对增速形成一定拖累。
二、美国就业增长放缓,黄金价格震荡回落
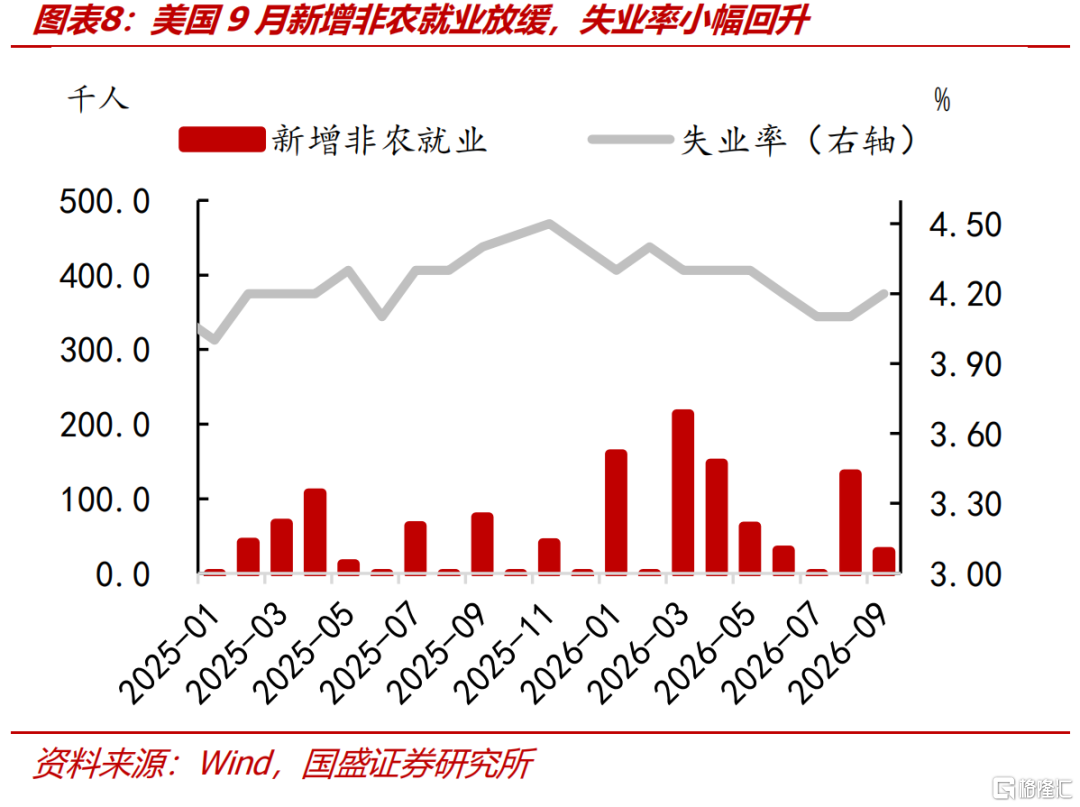
美国9月非农新增就业较上月明显放缓。9月美国季调后新增非农就业2.9万人,较8月修正后的13.3万人减少10.4万人。9月劳动参与率为61.8%,较上月上升0.2个百分点;失业率较上月上升0.1个百分点至4.2%。总体来看,美国就业增长动力偏弱,而失业率仍处于今年3月以来4.1%-4.3%的区间。就业放缓可能制约美联储进一步收紧政策。
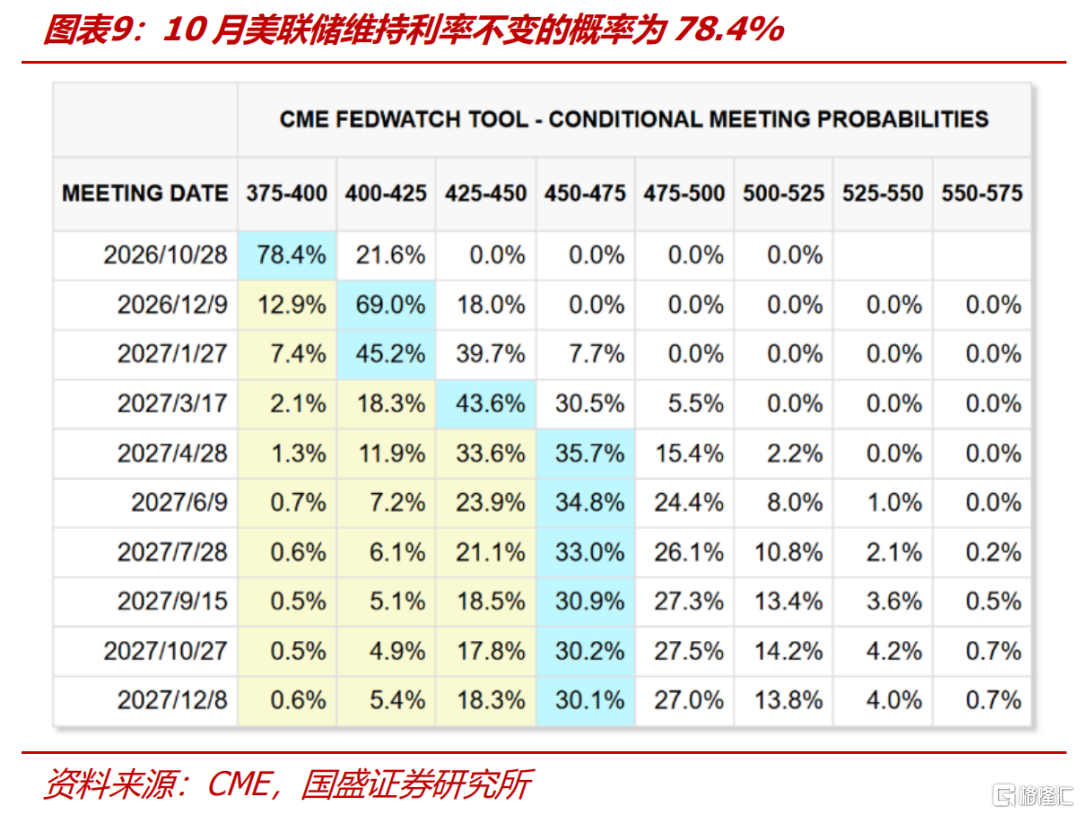
国庆期间COMEX黄金价格先涨后跌,整体小幅回落。9月16日美联储宣布加息25个基点,根据CME FedWatch数据显示,10月底美联储议息会议维持利率不变的概率为78.4%,加息25个基点的概率为21.6%。同时,地缘政治不确定性仍对黄金避险需求构成潜在支撑,但美元走强及较高利率环境对金价形成制约。截至10月5日,COMEX黄金活跃合约结算价为4156.8美元/盎司,较9月30日的4186.7美元/盎司下跌0.7%。
三、全球股市表现分化
十一期间全球股指表现分化,美股及中国台湾、韩国股市上涨,港股回落。十一期间(10月1日-10月5日),台湾加权指数累计上涨3.70%,韩国综合指数累计上涨2.42%(截至10月2日)。港股主要指数普遍下跌,其中恒生指数下跌2.33%,恒生H股指数下跌2.05%,恒生红筹指数下跌1.95%。美股整体上涨,纳斯达克综合指数累计上涨2.29%,标普500指数累计上涨1.60%。
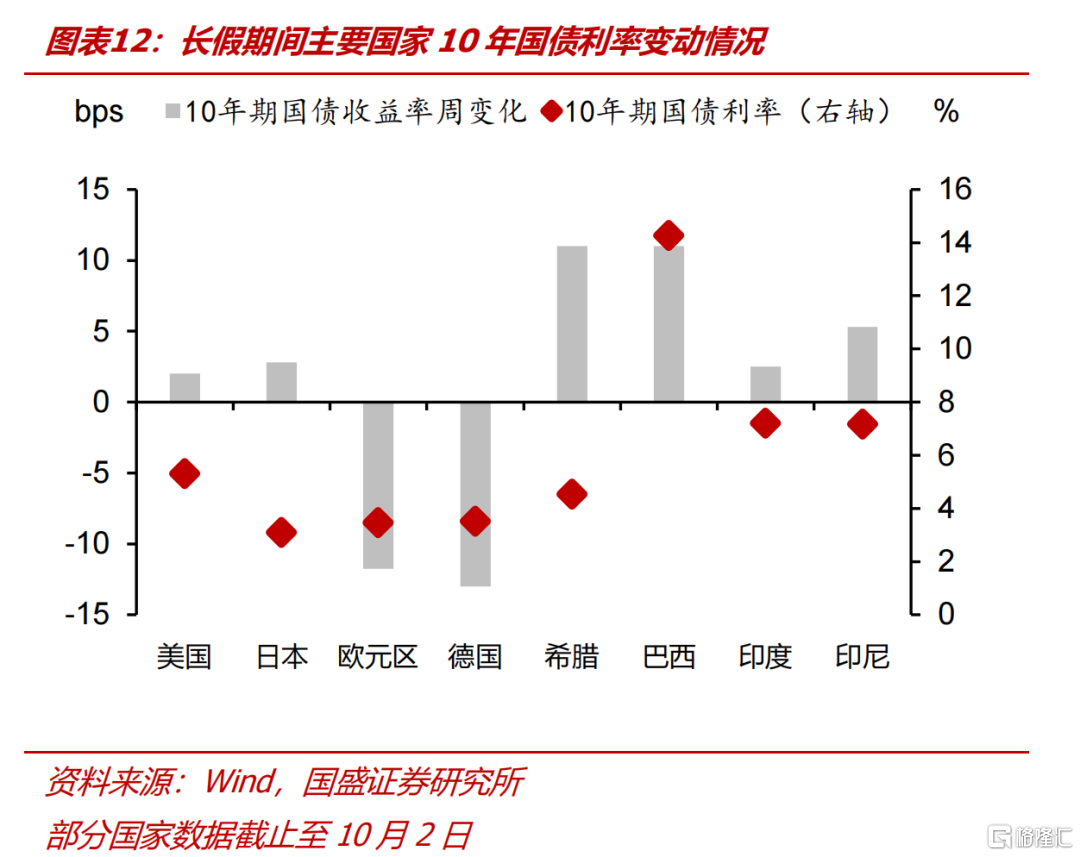
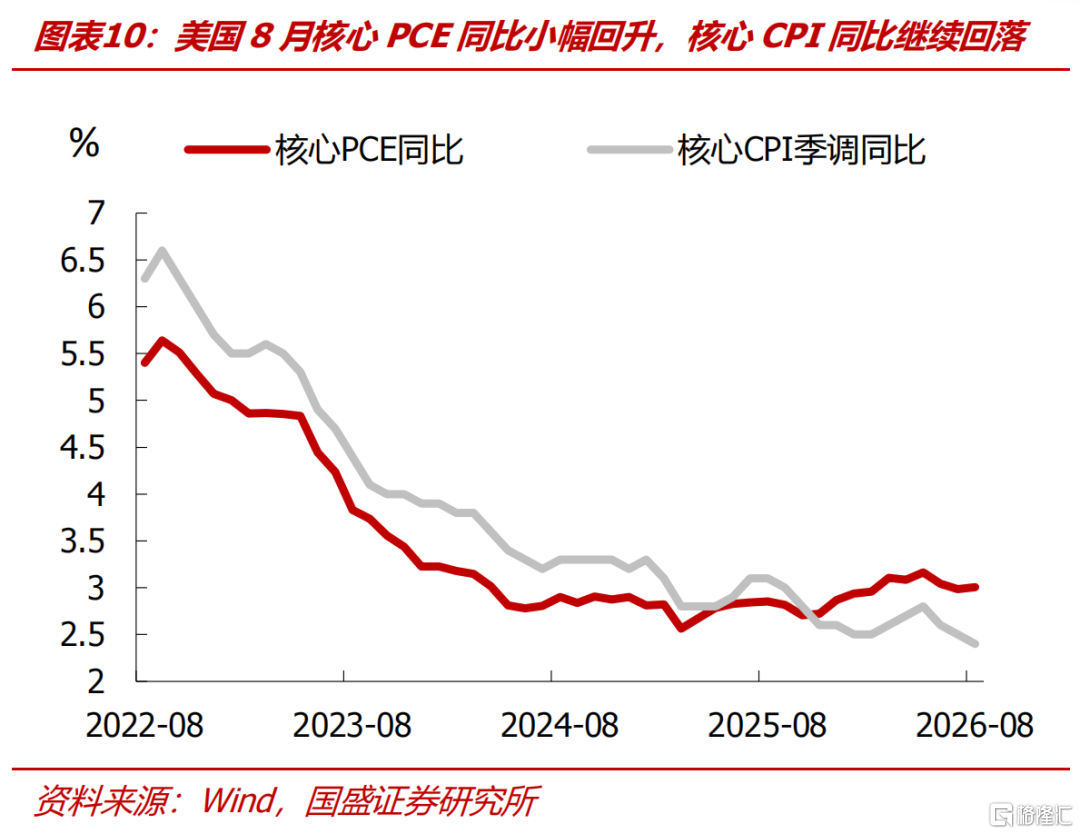
十一期间美日长债利率小幅上行,美元指数走强,离岸人民币对美元小幅升值。截至10月5日,10年期美债收益率录得5.31%,较节前9月30日上行2bp,尽管市场对10月继续加息的预期缓和,但长周期看债市仍面临紧缩政策压力,长端利率未随就业数据转弱而持续回落;日本10年期国债收益率录得3.085%,较节前上行2.8bp。德国10年期国债收益率降至3.51%,较节前下行13bp。美元指数由节前的101.47点升至102.11点,10月5日美元兑离岸人民币汇率为6.7038,较节前的6.7088小幅回落。
四、节后债市展望
节后债市有望继续走强。目前稳增长政策对债市的影响,关键在于能否带来信用扩张——在全年预算既定的背景下,无论是购房贴息还是再贷款扩容,其撬动的信用增量都不足以推动社融趋势性回升。展望10月,预计利率仍处于震荡下行阶段,节奏上或呈现"快下—休整—再下"的阶梯式特征。国盛证券维持此前的判断:10年期国债和30年期国债收益率有望分别下行至1.6%和2.0%附近,建议把握收益率反弹后的配置机会。
风险提示:风险偏好变化超预期;财政政策超预期;预测数据测算风险。
注:本文节选自国盛证券研究所于2026年10月6日发布的研报《长假期间有哪些关注点?》,分析师:杨业伟 S0680520050001 ;李美雍 S0680525070011
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。