威尔鑫·视界 ׀ 美元走强令金银市场劲挫 后市需注意技术与基本面的碰撞


威尔鑫·视界 ׀ 九月经济金融
美元走强令 金银劲挫
后市需注意技术与基本面的碰撞
2026年10月04日 威尔鑫投资咨询研究中心
(文) 首席分析师 杨易君
来源:杨易君黄金与金融投资
美元指数创一年多新高,贵金属劲挫,基本金属补跌
美联储升息预期为何由转强趋于缓和,投资者应如何关注、解读美国经济数据
九月金银价格大幅回吐八月强劲涨幅,此乃中长期机会,还是风险体现
短期对冲基金在金银的资金流向偏谨慎,但在外汇期货市场积极做多美元
美国经济数据景气度向好,难掩消费者信心下滑
美国通胀数据受控被欧元区通胀数据证伪
非农就业数据扑朔迷离,如何洞悉美国就业真趋势及其与经济的周期关系
十月市场运行逻辑,不得不高度关注美国中期选举利益走向
只要美债质量持续恶化,就不要断言黄金大周期见顶
九月金银贵金属
国际现货金价以4444.27美元开盘,最高上试4510.66美元,最低下探4110.87美元,报收4157.35美元,下跌289.25美元,跌幅6.51%,振幅8.99%,月K线呈震荡下行长阴线。年内下跌3.63%。
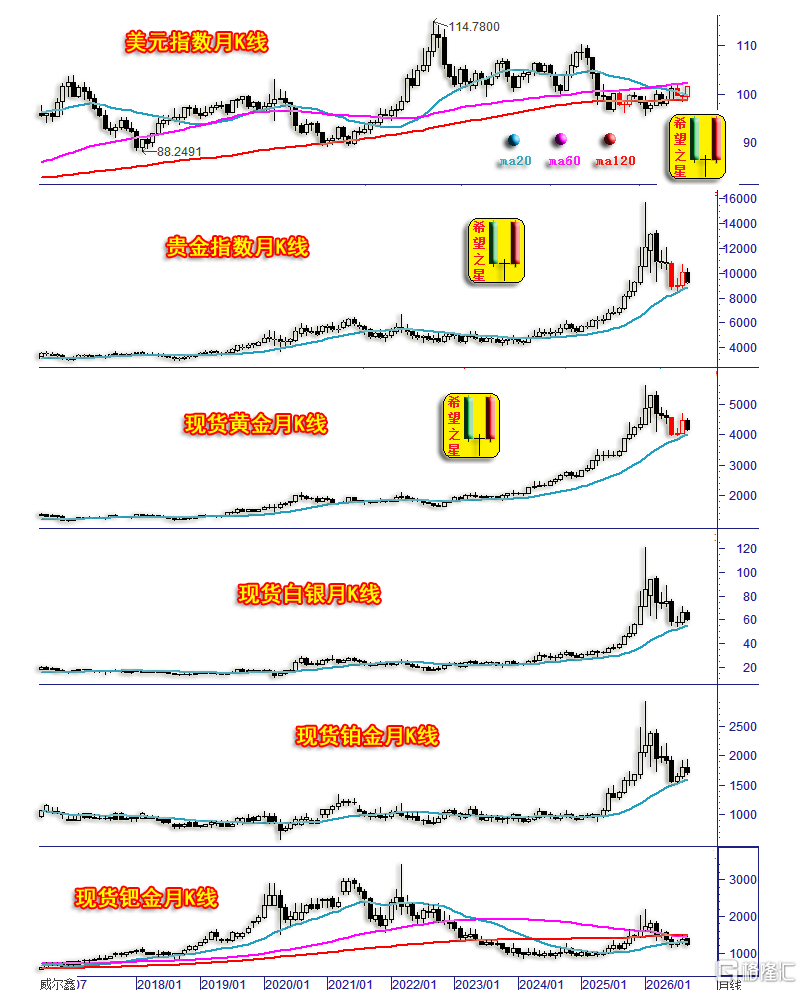
美元指数以99.395点开盘,最高上试101.61点,最低下探98.598点,报收101.46点,上涨2061点,涨幅2.073%,振幅3.03%,月K线呈震荡上行中长阳线。年内上涨3.297%。
wellxin贵金指数(金银钯铂)以10053.17点开盘,最高上试10339.88点,最低下探9169.50点,报收9260.37点,下跌791.16点,跌幅7.87%,振幅11.64%,月K线呈震荡下行长阴线。年内下跌12.48%。
国际现货银价以66.51美元开盘,最高上试68.31美元,最低下探60.03美元,报收60.39美元,下跌6.12美元,跌幅9.21%,振幅12.46%,月K线呈震荡下跌长阴线。年内下跌15.25%。
现货铂金下跌4.37%,振幅13.867%,报收1715.20美元。年内下跌16.505%;
现货钯金价格下跌11.69%,振幅16.87%,报收1206.81美元。年内下跌24.816%;
六七八月金银、贵金属总体在20月均线位置获得有效支撑,K线组合构成看涨“希望之星”。八月金银价格虽涨幅较大,却留下长上影,令金银市场前景扑朔迷离,且似蒙阴。九月果然未能延续涨势,大幅回吐八月涨幅。
七八九月的美元指数倒似六七八月的贵金属,呈看涨“希望之星”K线组合。但位置与形态都不标准,就似去年八九十月的“希望之星”遇阻60月均线失败一样,当前的“希望之星”看涨组合再次考验压制美元指数上涨一年多的60月均线,能否突破,拭目以待。若有效突破,可能似2022年对60月均线的突破,当大幅加速上行;若再次遇阻60月均线,就经济金融周期而言,可能中期见顶。
再如金价月线通用指标信息图示:
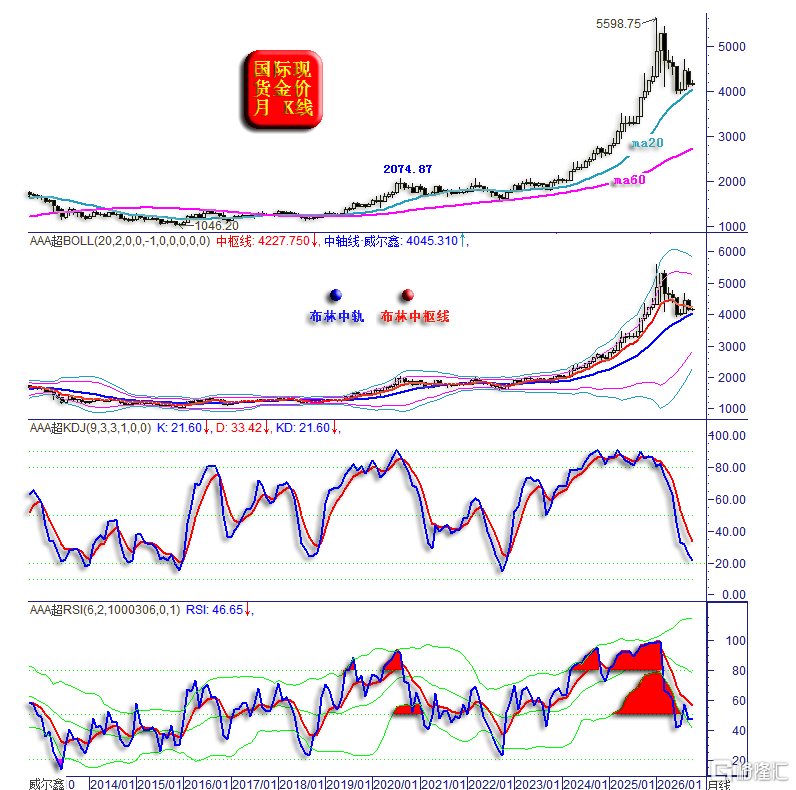
就宏观趋势而言,此图更能明白20月均线,即月线布林中轨对金价的技术支撑意义。当前金价位于月线布林中枢线与布林中轨之间,如果认为黄金宏观牛市的逻辑能得以延续,即便金市处于中期调整中,也应该考虑在月线布林中轨位置附近逢低做多。如果金价处于中长期牛市中的强势调整阶段,逢金价触及布林中枢线就应逢低做多了,如2023-2025年信息所示,黄金牛市总体以布林中枢线为支撑而延续。
月线KD指标接近20附近的超卖区,创3年多新低,并处于2015年来的周期低位区,中期战略上应该考虑逢低做多。
月线RSI指标亦然,虽超卖程度不如KD指标,但也位于2019年以来的相对低位区,至少示意战略做空需谨慎。
上周
国际现货金价以4286.20美元开盘,最高上试4286.20美元,最低下探4110.87美元,报收4143.10美元,下跌141.66美元,跌幅3.31%,振幅4.09%,周K线呈震荡下行长阴线。年内下跌3.963%。
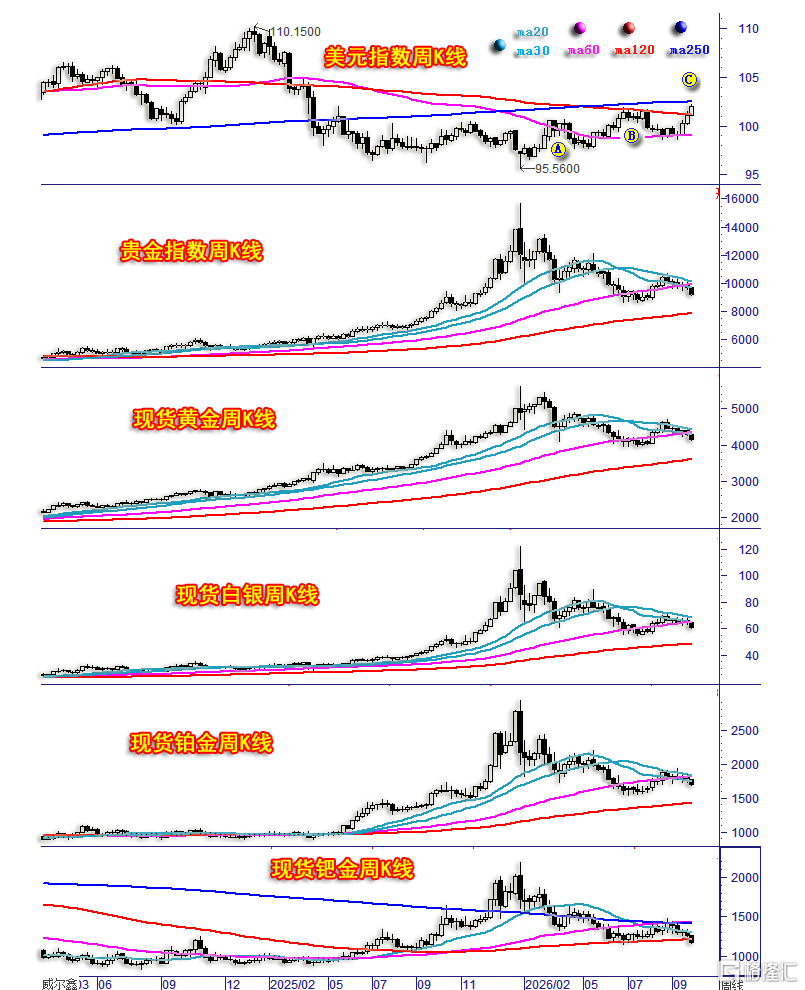
美元指数以101.00点开盘,最高上试102.20点,最低下探100.98点,报收101.92点,上涨890点,涨幅0.88%,振幅1.208%,周K线呈震荡上行中阳线。年内上涨3.77%。
wellxin贵金指数(金银钯铂)以9926.16点开盘,最高上试10059.19点,最低下探9537.16点,报收9687.11点,下跌237.90点,跌幅2.40%,振幅5.26%,周K线呈震荡下行中阴线。年内下跌12.59%。
国际现货银价以64.26美元开盘,最高上试64.26美元,最低下探59.68美元,报收60.38美元,下跌3.89美元,跌幅6.05%,振幅7.13%,周K线呈震荡下行长阴线。年内下跌15.27%。
现货铂金下跌4.4%,振幅5.55%,报收1700.30美元。年内下跌17.23%;
现货钯金价格下跌7.71%,振幅8.44%,报收1167.76美元。年内下跌27.25%;
在美元延续强势创一年多新高背景下,上周贵金属大幅下跌,周K线呈光头光脚长阴线,明显击穿20、30、60周均线胶合共振作用力区,形态趋势偏空。理论上,若金银、贵金属延续中期跌势,可能向下测试120周均线,意味跌幅巨大,但与前面分析的月线趋势严重冲突。
三月美元指数测试60周均线后进入调整,如A位置信息;七月测试120周均线后进入调整,如B位置信息;再如C位置信息,目前会否在测试250周均线后再调整呢,或会类似2021四季度对250周均线的有效突破吗,拭目以待!技术与形态趋势看似可能性较大,只是或与即将到来的美国执政党中期选举利益冲突。
最新金银外汇市场资金流向
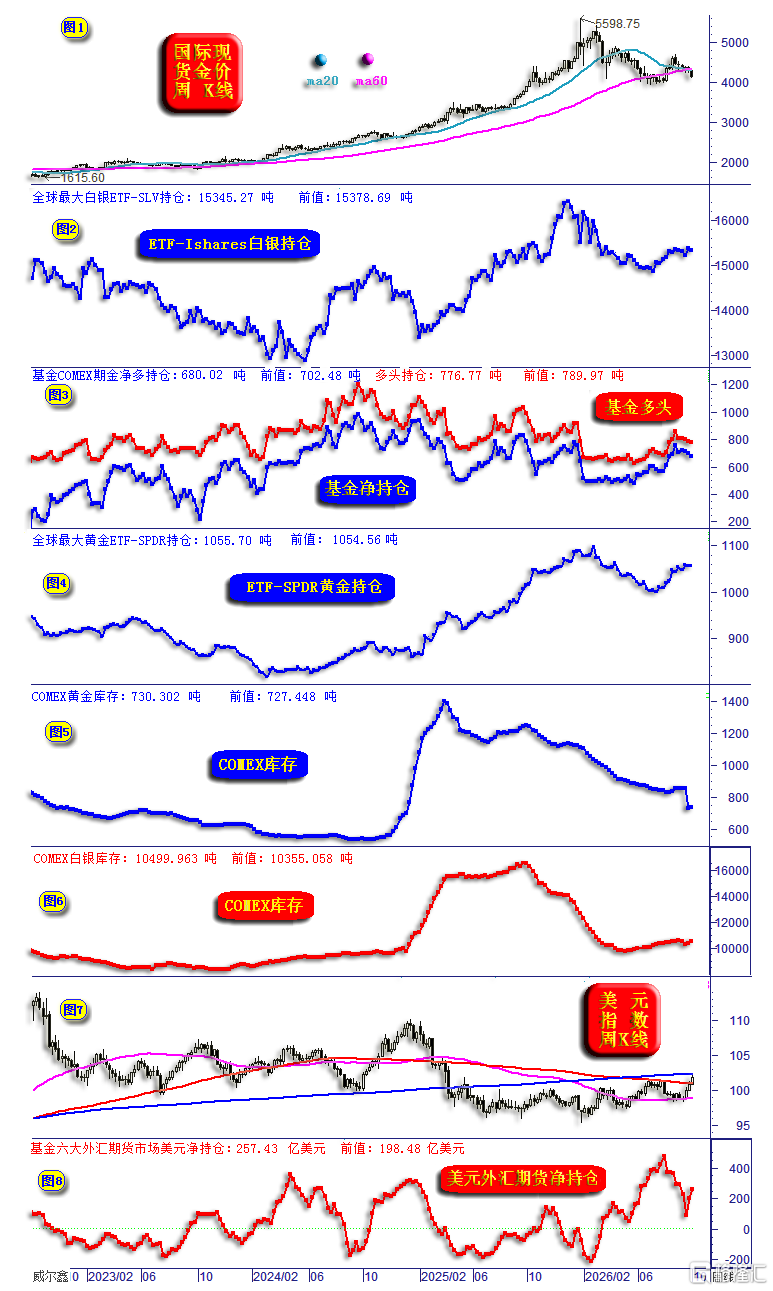
小图3信息,基金在COMEX期金市场中的净多持仓为680.02吨,相较于前周的702.48吨减少略过22吨。基金多头持仓776.77吨,相较于前周的789.97吨,减少约13吨。基金空头增仓约9吨。即上周对冲基金在期金市场不仅多头减仓,还有近两年少见的主动翻空迹象,短期资金流向偏空。
小图2信息显示,全球最大的白银ETF-SLV持仓15345.27吨,相较于前周15378.69吨,减少约33吨。
小图4信息显示,全球最大的黄金ETF-SPDR持仓1055.70吨,相较于前周1054.56吨,微增1吨。
上周全球最大的金银ETF市场行为偏谨慎!
小图5信息显示,最新COMEX黄金库存730.302吨,相较于前周的727.448吨,增加约3吨。前周一,库存单日下降创历史之最,随后金价大幅下跌。就近年库存趋势与金价关系来看,利空黄金。
小图6信息显示,最新COMEX白银库存10499.963吨,相较于前周的10355.058吨,增加约145吨,库存趋势利好银价。
小图6、7美元指数及基金在六大外汇期货市场中的美元名义净持仓,目前为净多257.43亿美元,相较于前周的198.48亿美元,继续大幅增仓约60亿美元。最近两周,对冲基金在六大外汇期货市场明显果敢“空翻多”。但此前的多头减持力度也非常强,示意近几周基金在外汇期货市场的操作翻云覆雨极其不稳。当前资金流向利好美元,关联利空金银。短期需注意基金面临250周均线的技术强阻时,会否继续大肆做多美元。
九月原油与商品金属概况
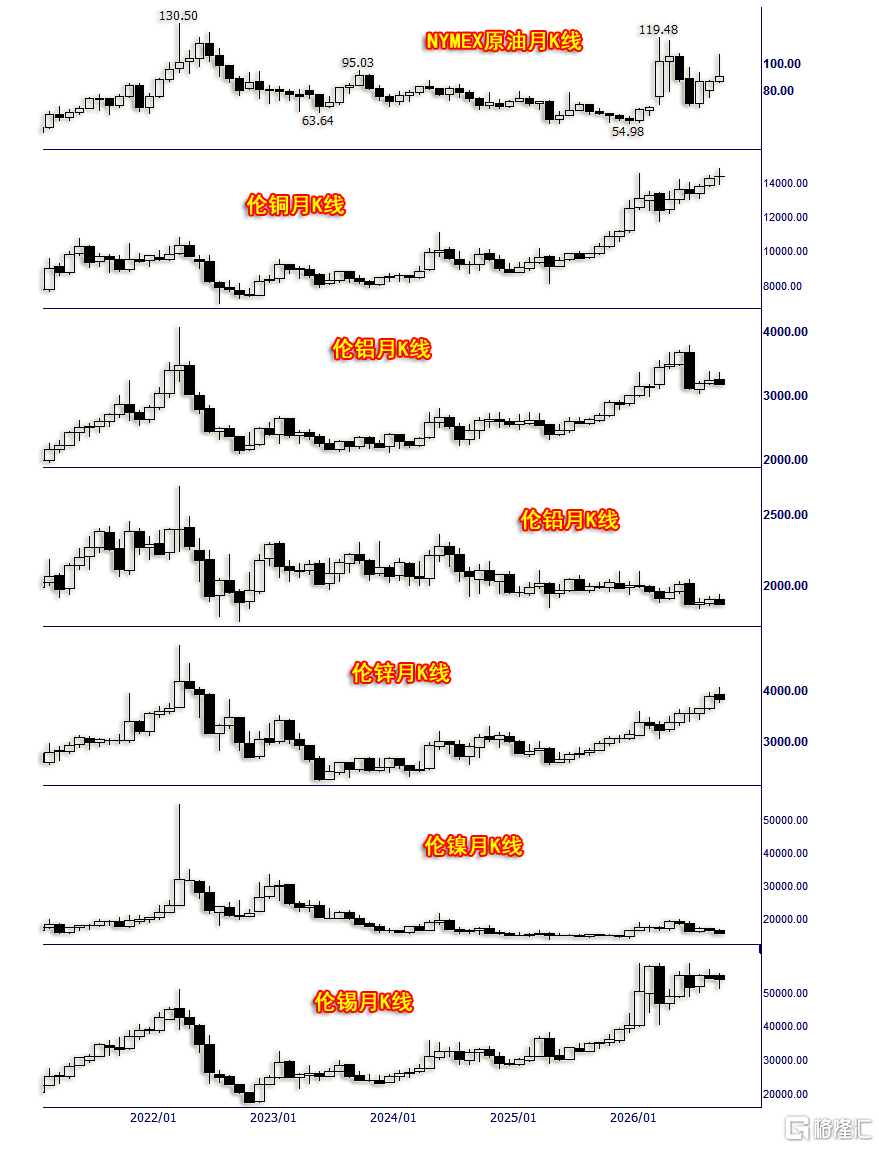
NYMEX原油价格上涨4.67%,振幅23.89%,报收90.34美元,年内上涨57.36%;
伦铜上涨0.84%,振幅6.64%,报收14405.00美元,年内上涨15.27%;
伦铝下跌2.22%,振幅6.46%,报收3170.00美元,年内上涨5.77%;
伦铅下跌1.76%,振幅3.99%,报收1871.00美元,年内下跌6.68%;
伦锌下跌1.65%,振幅8.53%,报收3815.50美元,年内上涨22.06%;
伦镍下跌5.07%,振幅7.16%,报收15920.00美元,年内下跌4.96%;
伦锡下跌0.4%,振幅8.83%,报收54275.00美元,年内上涨34.11%;
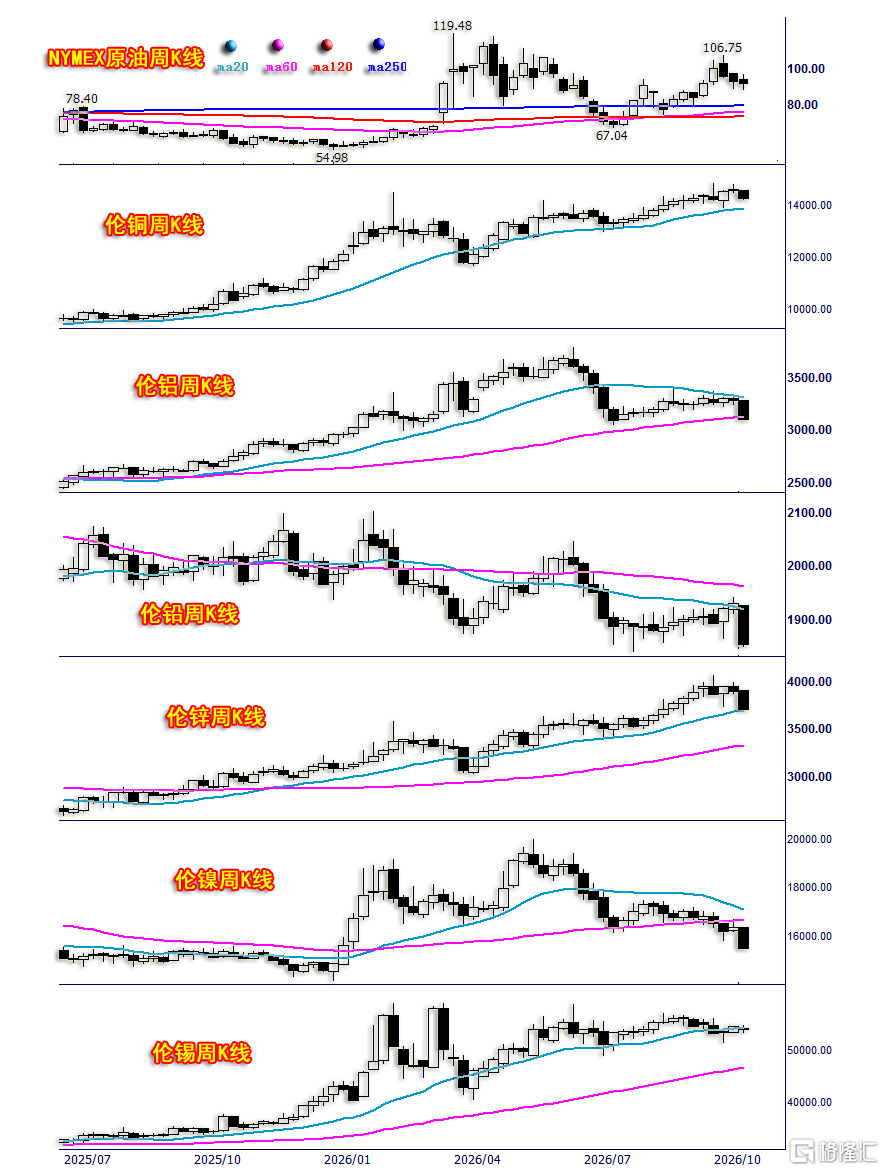
对比贵金属,无论九月还是年内,基本金属运行趋势都更强。铜、铝、锌、锡维持宏观强势,铅、镍趋势偏弱。尽管油价遭遇美国、华尔街各种手段打压,但亦总体震荡趋强。只是上周基本金属在美元创一年多新高的背景下出现补跌:
上周贵金属跌幅主要提前反应于周一,而基本金属跌势几乎贯穿全周,补跌意蕴更为浓厚。目前,作为基本金属龙头的铜价趋势破坏不明显,铝、铅、锌、镍光头光脚长阴下跌,后市偏空信号强化。
九月美股与商品指数概况
标准普尔指数下跌0.45%,振幅3.57%,报收7651.54点,年内上涨11.77%。
道琼斯指数下跌4.29%,振幅5.34%,报收50906.05点,年内上涨5.91%。
纳斯达克指数上涨1.86%,振幅5.63%,报26861.06点,年内上涨15.57%。
CRB商品指数下跌0.08%,年内上涨37.31%;波罗的海干散货航运指数下跌2.29%,年内上涨65.85%;
美元强势冲击贵金属、基本金属,但对美股利空影响较小,这正是当前中期选举临近前的美国执政党利益诉求。道琼斯指数明显弱于纳斯达克与标普500,诠释了近期市场的影响逻辑:美联储升息及升息预期,强烈冲击美国银行、投行等金融业,致道指下跌明显。而以科技为主打核心的纳斯达克指数反而在美联储升息利空落地之后见利好。
贵金属、基本金属在九月的主要跌幅集中于月末,自华尔街致力于协助美国降通胀目的的刻意引导与打压迹象非常明显。就再创十几年新高的CRB商品指数强势,再创近年新高的波罗的海干散货航运指数强势观察,美国、华尔街致力于压制通胀的机巧,终难撼通胀上行的周期强势。
再如美股与商品指数周K线信息图示:
标普500重返历史新高附近,纳斯达克指数再创历史新高,而道琼斯指数则连续八周震荡下行。周五美国非农就业数据出炉后,市场关于10月美联储升息的预期大幅下降,道琼斯指数也有望在充分消化利率走向预期的利空后转强。
可叹中国金融市场的诸多从业者们,太过聚焦华尔街、美联储舆情导向。前周市场还预期美联储十月升息概率近80%,上周美国九月非农数据出炉后,市场对十月美联储升息的预期即下降到了40%以下。然国内太多的金融从业者们,在节前跟随美联储、华尔街舆情导向对股市、商品市场一通乱砸。节后,一个美国非农就业数据也会对我们的金融市场产生强烈影响吗?!中国金融业需要像新能源、芯片、高端制造等行业产业一样,走出中国特色。这需要从金融教育抓起。
美元及美国经济基本面
客观分析美元趋势,除了美元市场本身技术面以外,需深度洞悉基本面本质及执政党政治诉求。目前美国执政党的政治诉求为赢得11月中期选举!只要美元走强,美债收益率上行不影响股市,特朗普就未必多在乎。
虽9月美元强劲上扬,10月初再创一年多新高,但尚未突破最近一年多制约美元上涨的60月(五年线)均线阻力。
月线布林通道趋空并收口,需注意中长期运行趋势的节奏变化,或加速上行确认新牛市,或遇阻开启新熊市。
月线KD指标创出2023年以来新高,初及超卖。月线 RSI指标虽远未达到超买区,但触及指标上轨仍需注意变盘信号。2025年一季度美元中期牛市见顶,即精确遇阻于RSI上轨,此后美元大幅下跌。
经济基本面,投资者应重点关注美联储利率政策调控所重点关注的信息,首先是物价指数,其次是就业市场景气度。结合即将到来的中期选举舆情导向思考,如果执政党致力于粉饰经济数据以赢得舆情,以影响美联储利率调控进程,也会重点从这两方面入手。对特朗普而言,他并不乐见美联储升息,但高调干预又显得太没经济常识,故或许会致力于营造为美联储升息掣肘的经济数据,以至于我们可能会看到经济数据间的矛盾现象。
如何为美联储升息掣肘?应该让数据体现出物价处于回落受控状态,就业形势堪舆。八月美国物价指数,以及九月非农就业数据信息即如此。
近期美国重磅经济数据较多,具体信息有:
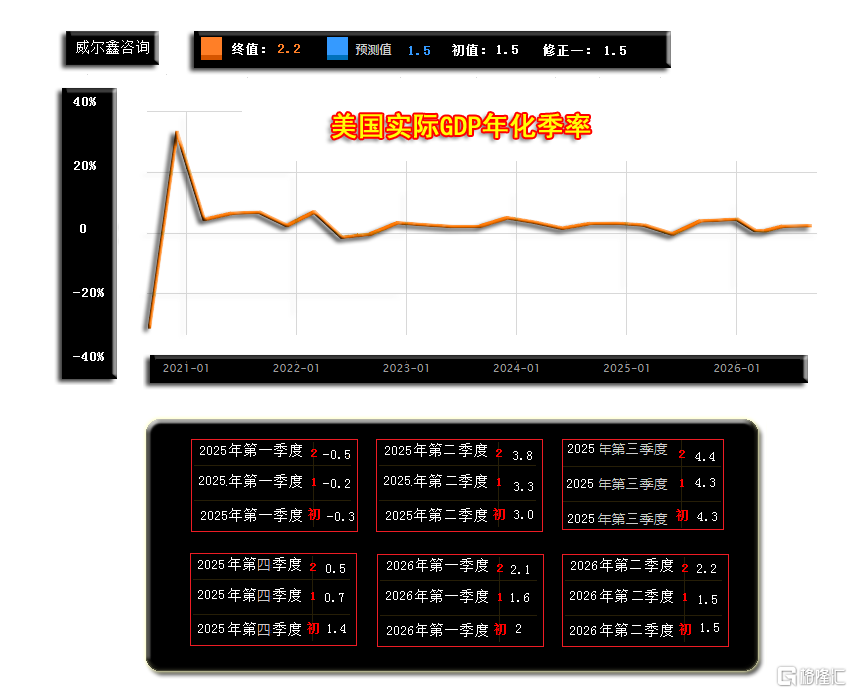
美国二季度GDP年化季率由1.5%大幅上修至2.2%,彰显美国经济景气度向好。数据利好执政党中期选举!
再如9月美国ISM制造业信息:
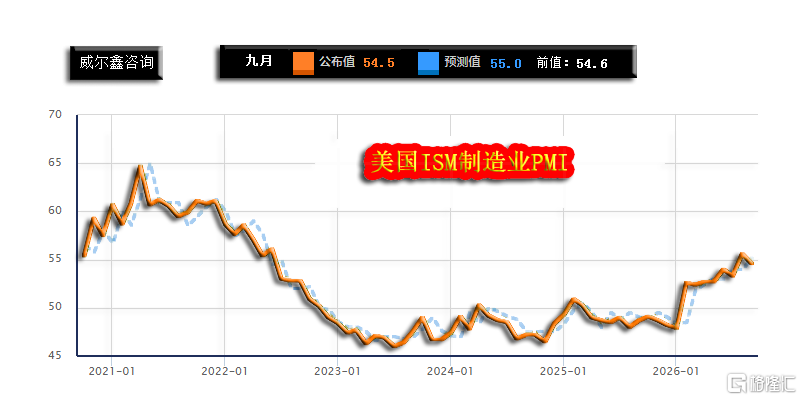
九月美国ISM制造业指数为54.5,虽略低于预期的55.0,低于八月前值54.6,但数据位于近年绝对高位,彰显制造业景气度扩张趋势向好。数据利好执政党中期选举!
尽管美国经济景气度看似持续向好,但美国咨商会、密歇根大学消费者信心指数却持续下降,与经济景气度信号相矛盾:
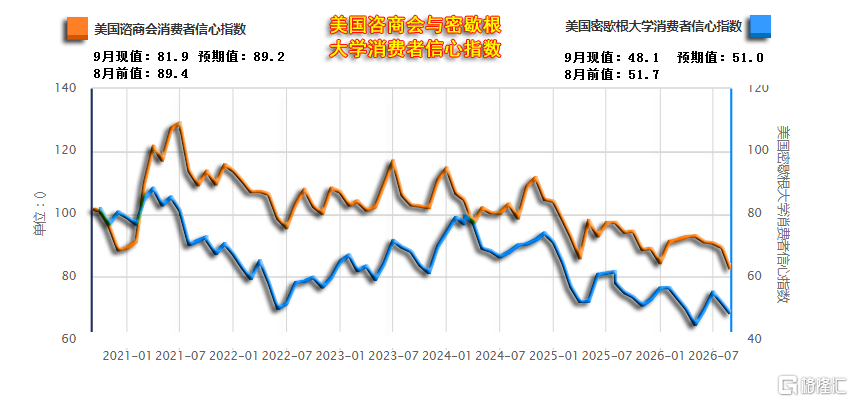
九月美国咨商会消费者信心指数为81.9,远低于预期的89.2,及八月前值89.4,并创出数年新低。
九月密歇根大学消费者信心指数为48.1,同样明显低于预期的51.0,及八月前值51.7。
上述数据都不是美联储利率政策调控走向的关注点。如美联储较为关注的非农就业市场信息:
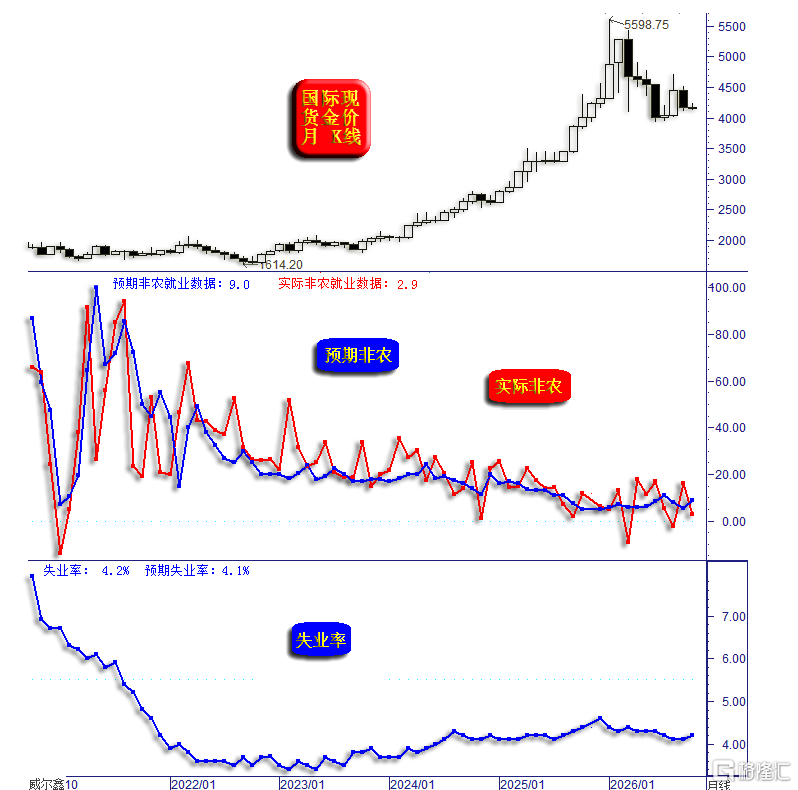
九月美国非农就业数据仅增长2.9万,远低于预期的9万,以及八月前值16.2万。而八月、七月数据亦被大幅下修。
美国将不少经济数据作为调控,乃至引导金融市场的“法门”。当其完成对金融市场的引导之后,再调整、修正即可。金融市场始终关注当前值,不关注调整值。故美国经济数据经常大幅修正,离奇修正。尤其非农就业数据,甚至还可在年度修正时直接一次性下修数十万,美国2025年、2024年非农就业数据都在年度修正中被一次性下修超80万人。美国非农就业数据是最难以捉摸的经济数据之一,然其对市场,对美联储的利率调控走向引导又非常重要。
笔者认为美国JOLTs职位空缺数能更好反映美国就业市场运行趋势:
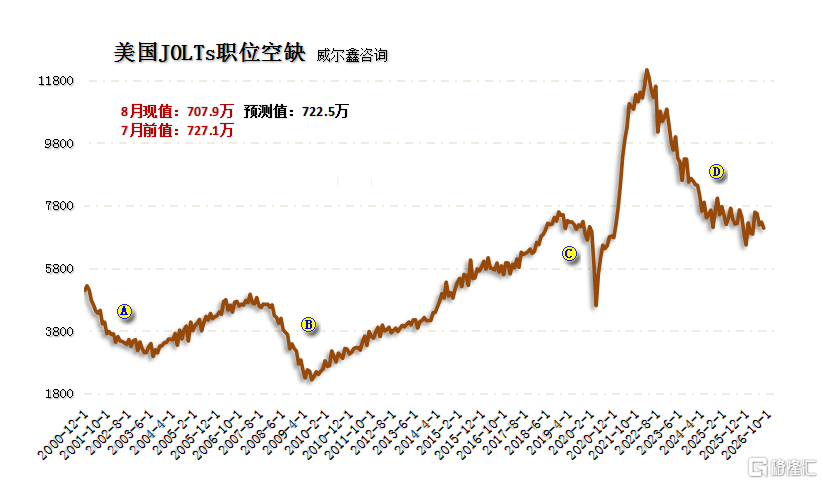
八月现值为707.9万,低于预测的722.5万及7月前值727.1万,中长期下行趋势明显。就业数据是一个让当前美国执政党颇为纠结的数据:数据太好,彰显执政党政绩,但却可能强化美联储升息意愿。数据不好,虽看似不利于政绩,但却有利于为美联储升息掣肘。聚焦当下中期选举,赢得选举利益至上,较差的就业报告为美联储升息掣肘,但制造业、非制造业、股市数据更能反映“政绩”。故九月非农数据大幅下滑,于下月中期选举而言,在好淡交织中趋于利好。
20多年美国JOLTs职位空缺数周期趋势显示,大幅趋势下行必伴随经济金融危机。2000年A区位置,2008年B区位置,2020年C区位置,莫不如此!近年D区,就业趋势下降幅度更大,周期持续时间更长,美国终难免一轮经济金融危机。
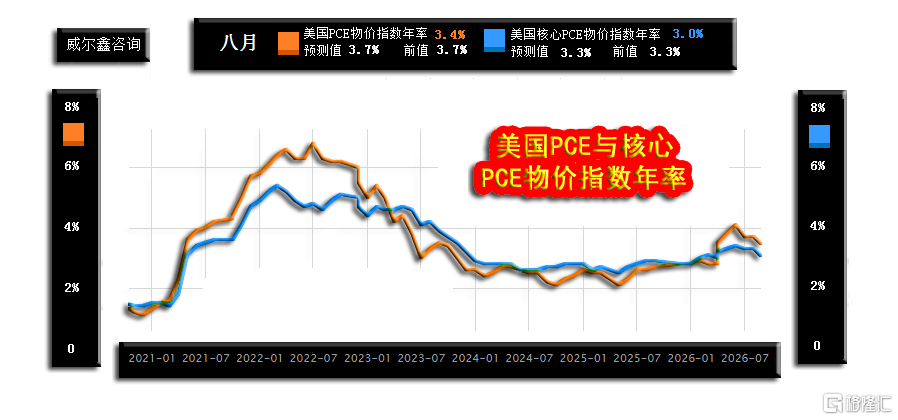
关于利率走向,美联储最关注的还是物价指数走向。如最新公布的八月美国PCE物价指数年率信息图示:
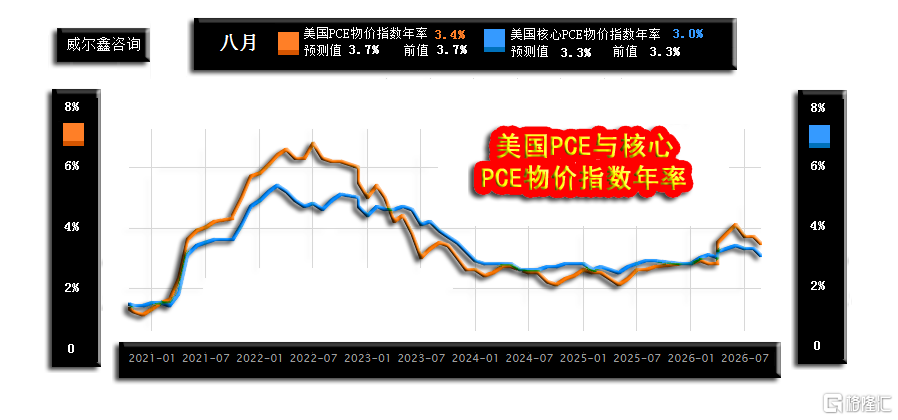
虽然八月油价维持强势,涵盖20多个品类的CRB商品指数再创十几年新高,但PCE物价指数、核心PCE物价指数皆“奇迹”般的大幅回落,为美联储升息预期强劲掣肘。
数据显示,八月美国PCE物价指数年率为3.4%,相较于七月前值3.7%大幅回落,而经济学家们预期与七月持平,彰显管理层调控抑制物价得力得道!八月美国核心PCE物价指数年率3.0%,同样相较于7月前值3.3%大幅回落,经济学家们的预期也是与七月持平。即八月美国PCE物价指数为升息掣肘,利好执政党中期选举。
但我们或许应该对美国物价指数的良好表现表示怀疑。如欧元区与美国CPI物价指数年率信息图示:
对比欧元区与美国物价指数,宏观趋势与中期趋势基本一致,欧元区物价指数先于美国公布。数据显示,九月欧元区CPI年率超预期上行至3.8%,再创两年多新高。不知美国九月CPI物价指数年率是否继续背离欧元区数据得控?!结合中期选举利益思考,美国九月CPI年率应该继续处于“控制中”!
关于美国经济金融周期走向,建议投资者重点关注美国地产周期(经济),美股周期(金融):
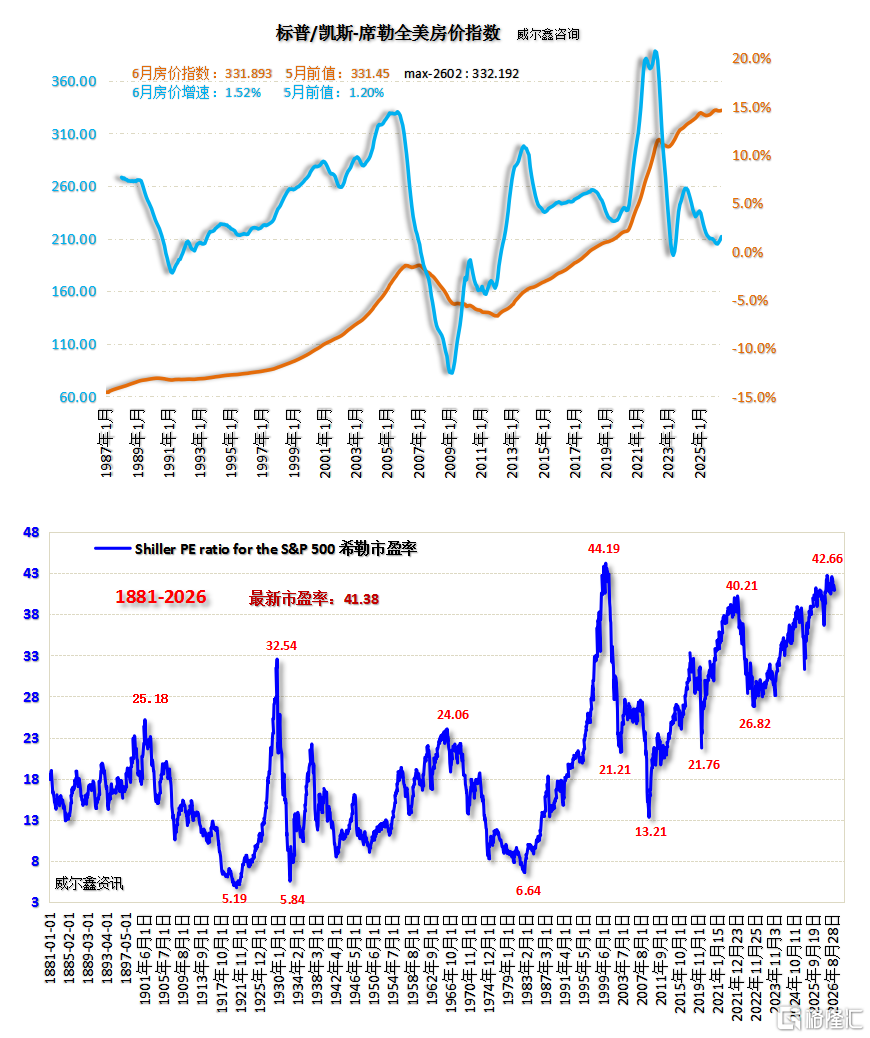
上半图,最新六月的全美房价指数为331.893点,五月前值为331.45点,历史最高值为今年二月的332.192点。即美国房价指数可能在二月已绝对见顶。当前房价指数年化涨幅在零位上方徘徊。如果房价年率后期连续三个月回落到零位下方,应当心美国经济宏观周期见顶。
下半图,最新美国标普500席勒市盈率为41.38倍,持续位于140年历史峰巅,需警惕大周期见顶信号。
关于美元能否延续中期涨势,美国政府对于长债利率上行的容忍度不得不考虑。毕竟,当前美国联邦债务已超40万亿美元。利率上行对政府偿债构成极大负担。如美元指数、美国十年期国债、美国债务质量量化信息、国际现货金价月K线图示:
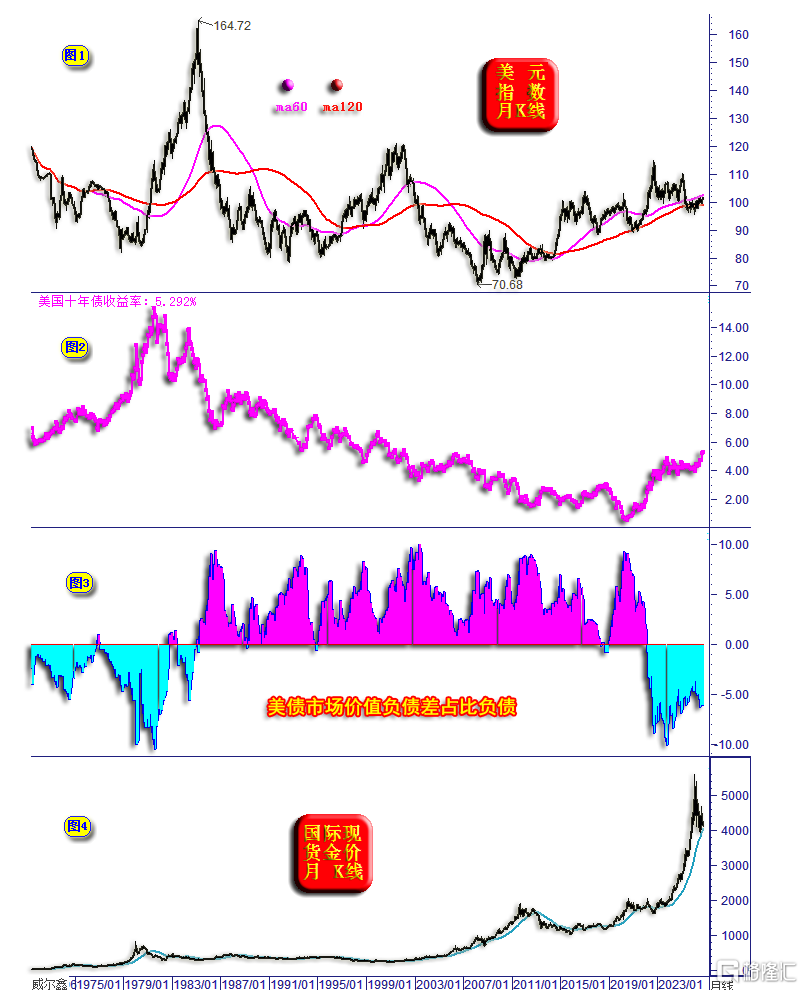
近期美元指数大幅上行,虽仍远低于2022年周期高位,但已推动十年期国债收益率创出20年新高。上周,美国十年债收益率最高接近5.4%。债券利率大幅上行,也等同于美国实际利率在大幅上行,即便美联储没有进一步升息,这对企业营运构成极大负担,对政府偿债构成极大负担。
基于美国债务质量如上世纪70年代一般快速恶化,美国政府与华尔街未必会“允许”美元延续中期牛市。除非能营造出美元与美债收益率趋势背离运行的局面,就像2008至2020年大周期一样。但观当前美国在中东所作所为,对委内瑞拉,对全球贸易的所作所为,如何重塑一个能令全球央行积极购买美债的故事,绝非易事,甚至应该是没有可能!在美债遭遇全球抛售,美国仍继续大举举债致债务质量大幅下降的背景下,黄金避险美国信用的战略价值无疑重大。上世纪70年代如此,前几年如此!中长期后市?只要美债质量持续恶化,就不宜断言黄金大周期见顶!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。