央行PSL降息与定向扩容的信号意义


核心观点
2026年9月29日,央行宣布PSL降息25bp至1.5%、扩容至“六张网”支持领域、科技创新再贷款提额提比例、支农支小再贷款扩容等政策工具组合,配合地产房贷贴息新政,稳增长意图明显。政策延续央行26Q3例会中的“适度宽松”货币政策基调。9月末,5Y政金债发行利率为1.5%、5Y国开债收益率为1.51%,PSL降息助于重新打开政策性银行资负表端利差空间。传导路径上,央行以低成本资金支持政策性银行,降低“六张网”及科创、小微等领域项目融资成本。至8月末,PSL余额为6308亿元,较2024年3万亿元的余额高峰值明显收缩,PSL降息与扩围的宽信用信号亦较明确。
对债市而言,短期受止盈情绪与PMI超预期影响或面临盘整,但中期债券多头格局未改,我们认为10Y中债利率1.70%、30Y中债利率2.15%附近具备较强安全垫,盘整后仍可再度增配。
一、央行PSL降息、投放与定向领域回溯
PSL创设以来,利率已从2014年的4.5%逐步降至1.5%,每轮投放周期对应不同宏观政策重心。中长期贷款定向支持领域从地产托底和传统基建扩容至新型网络措施和“六张网”项目,撬动有效投资,培育新质生产力。2014年-2019年,PSL创设最初利率为4.5%,后多次下调至2015年末的2.75%附近,主要为国开行支持棚户区改造提供长期稳定且成本适当的资金,累计投放规模约3.6万亿元,撬动全国棚改投资额约6.6万亿元;2022年9月,PSL利率由2.8%降至2.4%,该阶段投放主要用于保交楼与基建项目建设,3个月累计投放近6300亿元;2023年12月,PSL利率降至2.25%,重点投向保障性住房改造、“平急两用”公共基础设施建设“三大工程”。 2025年5月PSL利率降至2%,2026年1月PSL利率降至1.75%。
二、PSL工具扩围的宽信用信号
PSL利率调降与扩围具备宽信用属性。政策性银行负债成本下降约25bp后,可以更低利率向“六张网”项目投放中长期贷款,传导效率取决于项目储备及开工节奏。科技创新再贷款支持比例提至100%后,银行科创贷款资金成本几乎完全被央行再贷款覆盖,对中小银行激励明显。支农支小再贷款扩容则侧重地方法人银行对涉农、小微及民营企业的信贷支持。8000亿元新型政金工具与PSL形成协同,若按10至15倍杠杆测算,可撬动约10万亿元量级项目总投资,对2026Q4社融形成支撑。
三、央行多维度约束下的结构性宽松
此次延续了PSL利率与政策性银行负债成本相匹配的思路,至9月末,5Y政金债发行利率为1.5%、5Y国开债收益率为1.51%,PSL降息有助于重新打开政策性银行资负利差空间。政策延续央行26Q3例会中的“适度宽松”货币政策基调。政策性银行负债端的部分来源于证金债的发行,另一方面则来自央行提供的长期资金——抵押补充贷款PSL。至8月末,PSL余额为6308亿元,较2024年3万亿元的余额高峰值明显收缩,重启投放的信号意义明确。
央行选择结构性工具而非总量宽松,或考虑以下因素:一是净息差约束,2026年Q2国内商业银行净息差1.41%;二是短端工具替代效应增强,隔夜OMO等工具完善后央行可更灵活地满足流动性投放需要;三是内外利差因素,海外流动性整体收敛,中美国债名义利差倒挂较深,全面降息需考虑跨境资本流动影响。
四、利好落地驱动债市止盈,中期慢牛趋势仍然明朗
整体而言,PSL降息和再贷款扩容对债市中期影响偏中性。9月中债整体收涨,表现强于过去四年收跌日历效应;9月29日市场对PSL调降预期形成抢跑,30Y债利率一度下破2.10%,随着久期分位数抬高,长债交易拥挤度攀升。“PSL降息及房贷贴息”落地后,债市短期交易“sell the fact”,叠加9月官方制造业PMI超预期,止盈盘驱动利率短期反弹。但中期来看,债券慢牛趋势逐渐明朗,“每调买机”仍是最优策略。我们认为10年期国债利率1.70%与30年期2.15%或具备较强安全垫,盘整后仍可介入。
风险提示:PSL投放节奏不确定性;政金工具落地进度不确定性;海外货币政策收敛影响。
正文
1、 PSL工具降息与扩围的宽信用信号
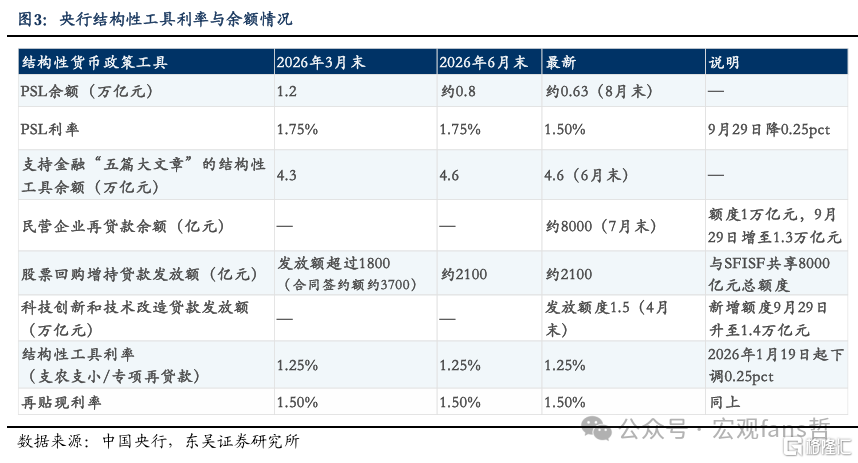
9月29日,中国央行决定进一步调整完善货币政策工具,配合地产房贷贴息新政来看,稳增长意图明显。从货币政策新政来看,一是将抵押补充贷款(PSL)利率调降0.25 pct,一年期PSL利率由1.75%降至1.5%。二是扩大抵押补充贷款支持领域,将水网、新型电网、算力网、新一代通信网、城市地下管网、物流网等“六张网”建设纳入抵押补充贷款支持领域。三是增加科技创新和技术改造再贷款额度2000亿元,并将该项再贷款支持比例统一从60%提高至100%。四是增加支农支小再贷款额度5000亿元,其中民营企业再贷款额度增加3000亿元。
PSL创设以来的每一轮投放周期都对应着不同的宏观政策重心。其中长期贷款投放定向支持领域从过去的地产托底和传统基建领域逐步扩容至当前新型网络措施和“六张网”项目,以撬动有效投资并培育新质生产力。2014年-2019年,PSL创设最初利率为4.5%,后多次下调至2015年末的2.75%附近,主要为国开行支持棚户区改造提供长期稳定且成本适当的资金,累计投放规模约3.6万亿元,撬动全国棚改投资额约6.6万亿元;2022年9月,PSL利率由2.8%调降至2.4%,该阶段投放主要用于保交楼与基建项目建设,3个月累计投放近6300亿元;2023年12月,PSL利率降至2.25%,重点投向保障性住房改造、“平急两用”公共基础设施建设“三大工程”。2025年5月PSL利率从2.25%降至2%,2026年1月再贷款、再贴现利率整体下调25bp后,PSL利率进一步降至1.75%。
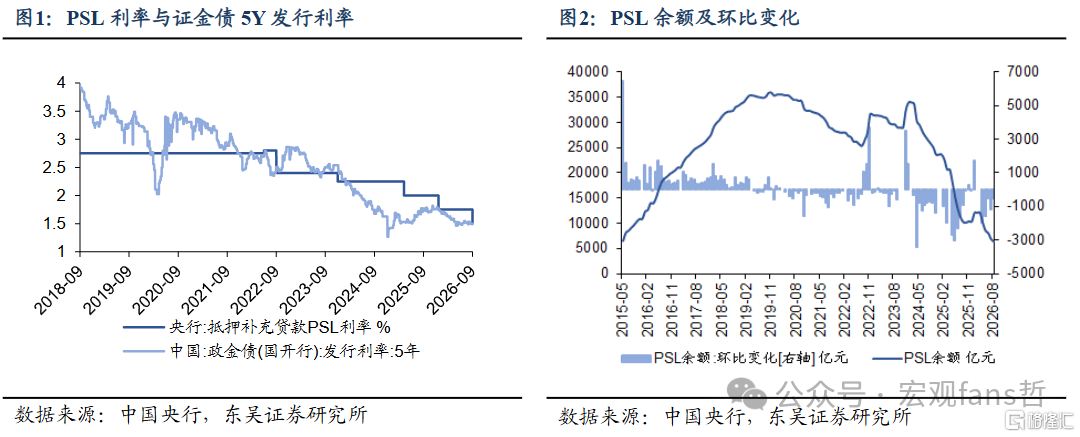
PSL利率调降具备宽信用与结构性降息双重属性。政策延续央行26Q3例会中的“适度宽松”货币政策基调。政策性银行负债端的部分来源于证金债的发行,另一方面则来自央行提供的长期资金——抵押补充贷款PSL。至8月末,PSL余额为6308亿元,较2024年3万亿元的余额高峰值明显收缩,扩围的宽信用信号意义明确。至9月末,5年期证金债(国开)发行利率为1.50%,5年期国开债收益率为1.51%。PSL利率调降至1.5%有助于缓解政策性银行负债成本,重新打开资产端与负债端的利差空间。从传导路径来看,央行以1.5%的利率向政策性银行提供长期资金,政策性银行负债成本下降约25bp,可以更低的利率向“六张网”项目投放中长期贷款,项目端实际融资成本下行。而链条的传导效率则与项目端的有效信贷需求有关,即“六张网”项目的储备及开工节奏。从当前情况看,8000亿元新型政策性金融工具已于9月启动投放,与PSL形成协同。新型政策性金融工具通过SPV以股权投资或股东借款方式补充项目资本金,PSL则为政策性银行提供配套负债来源。
科技创新再贷款“提额+提比例”,新增额度从1.2万亿元增至1.4万亿元,支持比例从60%统一提高至100%。这意味着银行发放符合条件的科技型企业贷款后,可获得的再贷款资金支持从贷款本金的60%提升至100%。银行在科创贷款上的资金成本几乎完全被央行再贷款覆盖,对中小科技型企业信贷投放的边际推动力显著增强。对于资本占用和资金成本敏感的中小银行而言,激励效果尤为明显。支农支小再贷款扩容,额度增加5000亿元至4.85万亿元,其中民营企业再贷款额度从1万亿元增至1.3万亿元。
2、 央行多维度约束下的结构性宽松
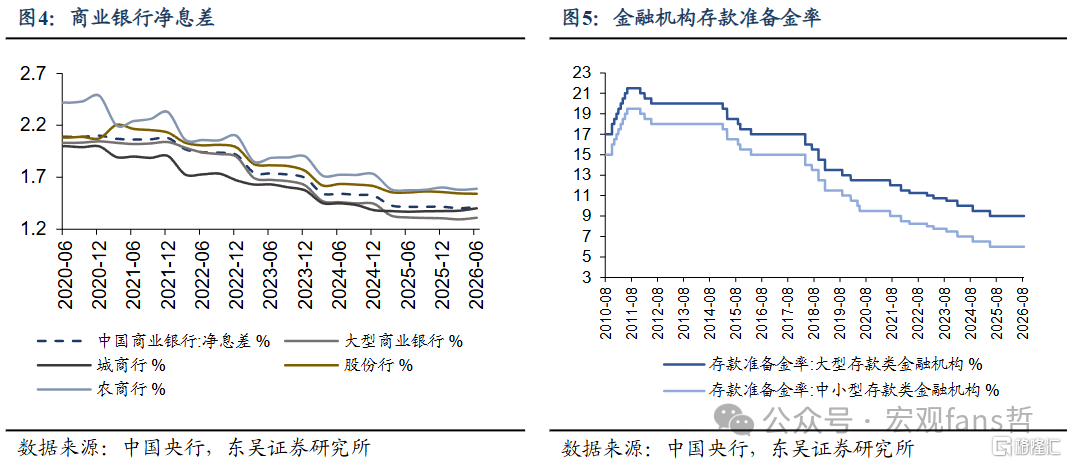
回溯来看,国内7天期逆回购利率自2025年5月调降10bp至今以后持续按兵不动,商业银行存款准备金率自2025年6月调降后延续至今。同时,我们发现除了2025年5月,7D OMO政策利率降息和PSL降息的节奏并不完全一致。在海外主要央行加息的背景下,央行选择以结构性工具而非总量工具发力,因此PSL利率调降对政策利率降息的指引意义或有限。
商业银行净息差仍有约束。2026年Q2商业银行净息差为1.41%,环比改善0.1 pct,其中存款端利率重定价提供明显助力,但随着贷款端利率下行趋势延续,商业银行净息差大幅回升的空间有限。政策利率降息或者LPR的调降可能进一步压缩银行净息差。考虑商业银行系统稳定性及其对实体经济的支持能力,央行在总量降息层面存在约束。
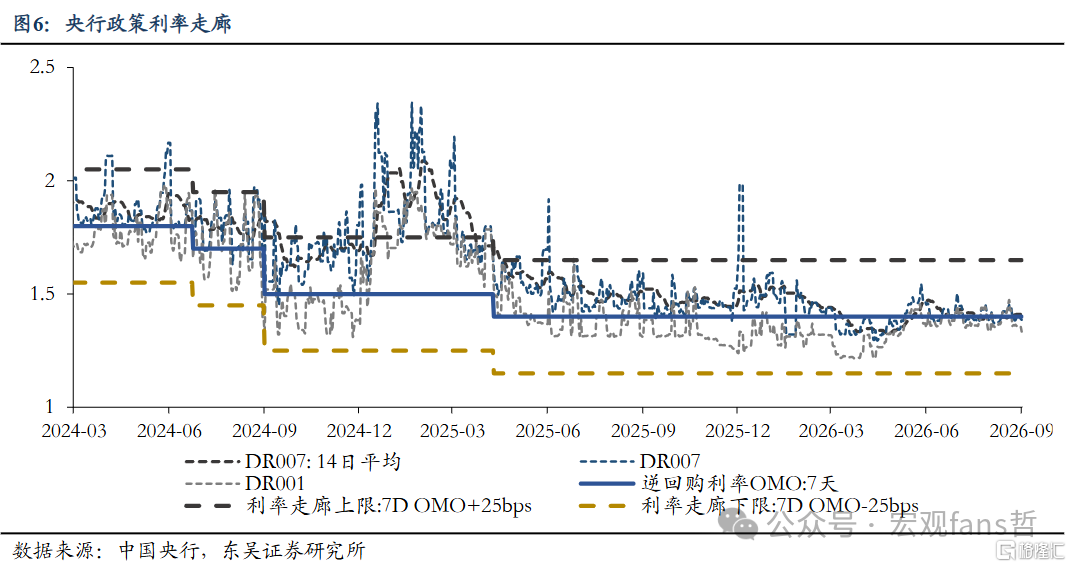
央行短端工具流动性呵护效应增强。随着隔夜OMO等流动性投放工具的创设与完善,央行已能够在不降准的前提下满足流动性投放需要。9月28日至10月8日,央行将隔夜逆回购操作上限由6000亿元/天提升至1万亿元/天,通过扩大短期流动性投放,平抑季末节前的资金利率波动,降低银行在关键时点的短期融资成本,体现央行精细化操作与呵护态度。
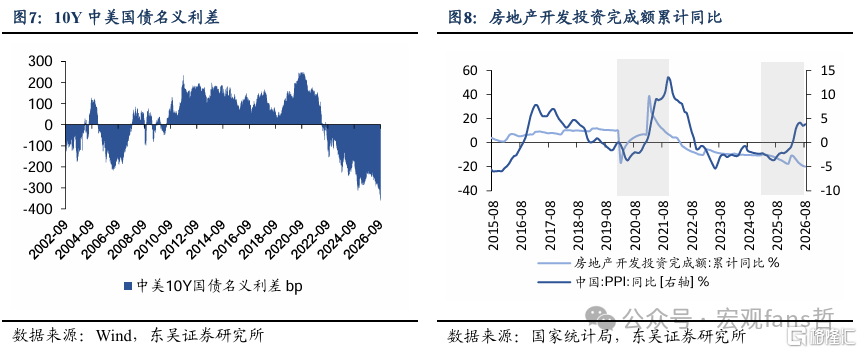
内外利差倒挂影响跨境资本流动。2026年美伊冲突以来,海外流动性预期整体收敛。国际油价高位运行叠加财政信用风险,欧美日长端国债收益率大幅上行,2026年9月末,10Y美债利率一度触及5.3%。9月欧美日25bp加息落地,中美10Y国债利差倒挂超330bp,总量降息需考虑利差的可能对跨境资本流动形成影响。
3、利好落地驱动债市止盈,中期慢牛趋势仍然明朗
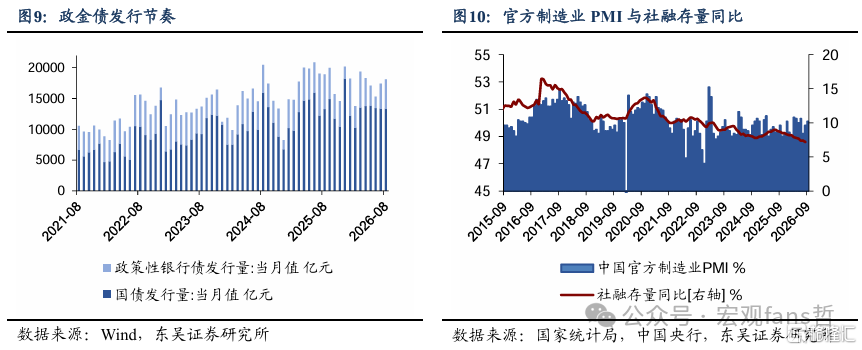
PSL降息和再贷款扩容工具有望支撑四季度社融,但对债市中期影响中性。PSL支持“六张网”建设、科技创新再贷款支持比例提至100%、支农支小再贷款扩容,这三项工具共同指向信用扩张的定向加速。若8000亿元新型政策性金融工具按10-15倍杠杆测算,可撬动约10万亿元量级的项目总投资,同时将带动银行配套贷款投放,对四季度社融数据形成一定支撑。
债市影响层面,长端或面临一定止盈压力,"每调买机"仍是较优策略。9月中债整体表现强势,打破过去四年9月中债整体收跌的日历效应。9月29日,市场利率对PSL利率调降预期明显抢跑,30年期国债利率一度下破2.10%。随着债券久期分位数的抬高,长债交易拥挤度明显攀升。“PSL降息及房贷贴息”的落地驱动债市短期交易“sell the fact”,叠加9月官方制造业PMI超预期,止盈盘或驱动债市短期步入震荡调整期。但中期来看,我们认为债券慢牛的趋势已逐渐明朗,“每调买机”仍是最优策略。10Y国债利率1.70%与30Y国债利率2.15%点位的安全垫较高,买盘承接力量或较强。
4. 风险提示
(1) PSL投放规模与节奏存在不确定性;
(2) 新型政策性金融工具项目落地进度可能低于预期;
(3) 海外货币政策超预期收紧对国内利率形成传导压力。
注:本文为东吴证券2026年10月1日报告《央行PSL降息与定向扩容的信号意义》,分析师:芦哲 S0600524110003、李沛S0600526080003
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。