美联储重启加息:香港股市、楼市与汇市影响分析


本轮加息性质不同:通胀驱动、长端利率同步上行。美联储9月16日以12:0全票加息25个基点至3.75%-4.00%,为2023年7月以来首次;点阵图显示2026年底利率中值4.1%,即年内至少再加一次。美国8月CPI同比3.4%,10年期美债收益率升至5.20%,为2007年以来最高。港股面对的不只是短端加息,而是“高利率维持更久+长端利率上行”的组合。
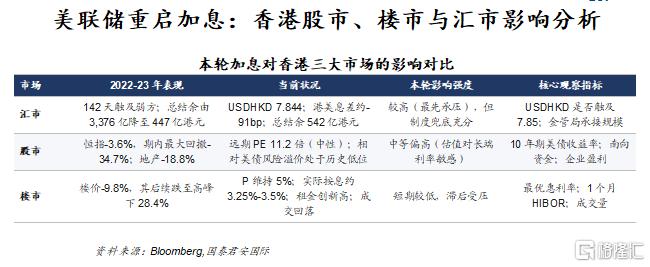
历史复盘:加息并不必然导致港股、楼市下跌。2004-06年和2015-18年两轮加息周期中,恒指分别上涨29.1%和19.2%,差估署楼价指数分别上涨23.6%和26.1%;只有2022-23年周期恒指下跌3.6%(期内最大回撤34.7%)、楼价下跌9.8%。决定方向的是港元流动性的起点、内地盈利周期和美元走势,而非加息本身。
汇市:压力最直接,但制度兜底充分。1个月HIBOR较1个月Term SOFR低约91个基点,美元兑港元报7.844,贴近7.85弱方兑换保证。银行体系总结余仅542亿港元,远低于2022年初的3376亿港元,一旦触发弱方干预,HIBOR向上弹性较大。官方外汇储备4429亿美元,约为货币基础的1.67倍,联系汇率制度运作无虞。
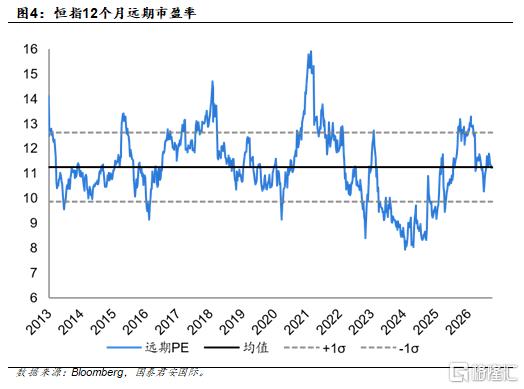
股市:估值不贵,但相对美债的吸引力处于历史低位。恒指12个月远期市盈率11.2倍,与2013年以来均值基本持平;但远期盈利收益率减10年期美债仅3.7个百分点(2013年以来第2百分位),股息率减美债为-2.1个百分点(历史最低)。板块上看好净息差受益的银行,对高负债开发商和REITs保持谨慎。
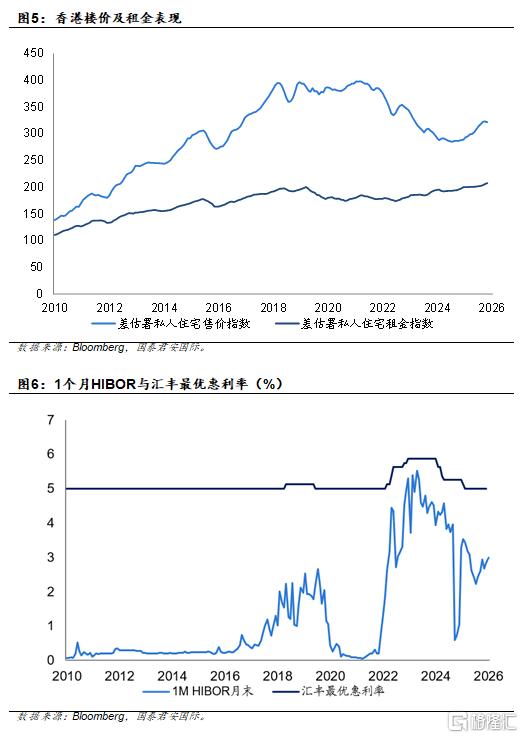
楼市:本轮最大缓冲是最优惠利率未动。金管局基本利率上调至4.25%,但汇丰、中银最优惠利率维持5%;H按受封顶保护,实际按揭利率约3.25%-3.5%,低于2023年高峰时约4.1%。同时租金指数创历史新高,售租比较2021年峰值低28%。不过成交已先行回落(8月住宅买卖合约4,019宗,同比-24%),7月楼价自低位回升以来首次环比下跌。我们判断楼市进入整固期;若银行上调最优惠利率,将是楼市转弱的关键信号。
本轮利率周期回顾
2022年3月,美联储为应对持续高企的通胀开启加息周期。2022年全年累计加息425个基点,2023年7月末次加息后,联邦基金目标利率区间升至5.25%-5.50%,并维持至2024年9月。此后美联储进入降息周期:2024年9月至12月累计降息100个基点,2025年9月至12月再降75个基点,截至2026年8月利率区间为3.50%-3.75%。
2026年9月16日,美联储以12:0全票通过加息25个基点,利率区间升至3.75%-4.00%,为2023年7月以来首次加息。声明指出“通胀仍然偏高”,本次行动“有助于更及时地回到2%的目标”;同时描述经济活动“稳健扩张”,失业率变化不大。
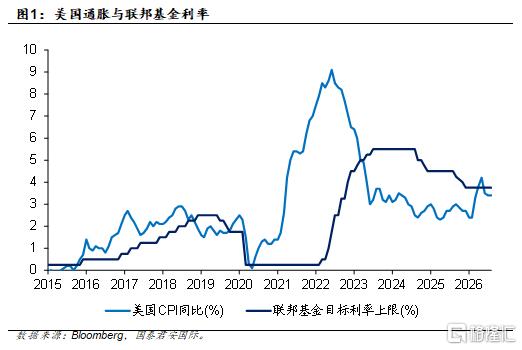
• 通胀再度抬头:美国CPI通胀率2026年1-2月的2.4%快速回升至5月的4.2%,8月仍为3.4%。美联储上调2026年PCE通胀预测至3.7%,核心PCE至3.4%,预计要到2029年才能回到2%目标。
• 点阵图偏鹰:2026年底利率中值为4.1%,19位委员中16位预计年内至少再加息一次;2027年中值同样为4.1%,显示高利率将维持较长时间。
• 市场定价:议息会议后,CME FedWatch显示10月加息概率约49%,年内至少再加息一次的概率约87%。
• 长端利率同步上行: 10年期美债收益率由9月中旬约5.0%升至9月28日的5.20%,为2007年以来最高;美元指数由2025年末的98.3升至101.0。
与2022年相比,本轮加息有两点不同:一是起点更高——利率从3.75%起步,而非近零水平,因此累计加息空间有限,但“高利率维持更久”的时间维度风险更大;二是长端利率同步上行,10年期美债收益率突破5%,对全球风险资产估值的压制可能不亚于短端加息本身。
影响传导框架:联汇下的“不完全传导”
香港实行联系汇率制度,港元与美元挂钩,金管局基本利率按美联储利率区间下限加50个基点的公式机械调整。美国加息通过利率传导、资本流动传导和预期传导三个渠道影响香港三大市场:
• 汇市:美国加息 → 美元港元利差扩大 → 套息交易资金流出港元 → 港元汇率走弱、触及7.85弱方兑换保证 → 金管局被动买入港元、卖出美元 → 银行体系总结余下降 → 港元流动性收紧、HIBOR上行 → 利差收窄,完成自动调节。
• 股市:美国加息 → 美元走强、全球无风险利率上行 → 港股估值中枢承压;港元流动性收紧 → HIBOR上行 → 高杠杆、高股息类资产(地产、REITs、公用事业)受压;银行则受益于净息差扩阔。
• 楼市:HIBOR上行 → H按实际利率上升(受封顶息率约束)→ 若银行上调最优惠利率(P),P按及封顶息率同步上升 → 供楼负担加重、投资回报率下降 → 需求降温;发展商融资成本上升,推盘去库存压力加大。
需要强调的是,联汇下的利率传导并不是一比一的。基本利率机械跟随美联储,但市场利率(HIBOR)由港元银行体系的资金供求决定,银行最优惠利率则由各行根据资金成本自行调整。目前1个月HIBOR约2.99%,比1个月Term SOFR(3.90%)低约91个基点;而三大行最优惠利率在9月加息后维持不变。这种“不完全传导”是理解本轮加息影响的关键:短期内港元汇率会首先承压,本地借贷成本的上升则会滞后,其幅度取决于总结余的变化。
历史复盘:三轮加息周期的经验
2000年以来,美联储共有三轮完整的加息周期:2004年6月至2006年6月(累计425个基点)、2015年12月至2018年12月(225个基点)、2022年3月至2023年7月(525个基点)。我们对比了三轮周期中香港三大市场的表现:
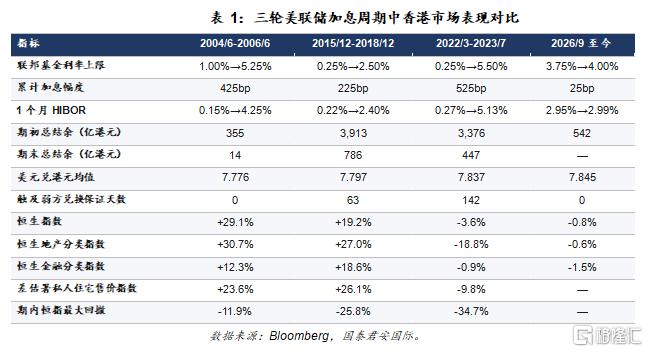
• 加息不是港股和楼市下跌的充分条件。2004-06年和2015-18年两轮周期中,港股和楼价都在加息期间上涨。当时内地经济高速增长(2004-06年)或港股盈利修复(2016-17年),盈利和资金流入足以抵消利率上升。2022-23年下跌的主因,是加息叠加内地经济复苏偏慢、地产行业下行和外资撤离,属于多重冲击共振。
• 港元流动性的“起点”决定HIBOR的弹性。2015年底总结余高达3,913亿港元,吸收了大量资金外流,HIBOR直到2018年才明显上升,比美联储滞后约两年;2022年初总结余为3,376亿港元,HIBOR滞后约半年后才快速跟上。而目前总结余仅542亿港元,缓冲远薄于前两轮,一旦港元触及弱方、金管局承接港元,HIBOR的上行将更快、更陡。
• 地产板块是利率敏感度最高的板块,但方向取决于楼价周期。前两轮周期中恒生地产分类指数跑赢大盘(楼价同步上升),2022-23年则大幅跑输(-18.8%对比恒指的-3.6%)。地产股对利率的敏感性体现为“放大器”:楼价上行期放大收益,下行期放大跌幅。
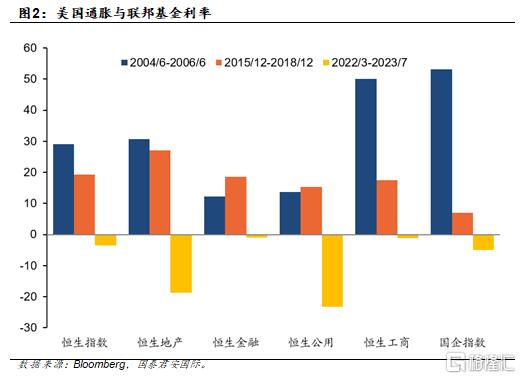
从首次加息后的短期表现看,2015年和2022年两轮周期中,恒指在首次加息后6个月分别下跌7.7%和6.6%,地产指数分别下跌6.3%和4.8%;2004年则分别上涨15.3%和25.0%。本轮首次加息后至9月25日,恒指下跌0.8%,地产指数下跌0.6%,市场反应相对平稳,说明加息已基本被提前定价。
汇市:压力最先显现,联汇制度有充分缓冲
2022-23年加息周期:美元兑港元由2022年初约7.79升至7.85,2022年5月首次触及弱方兑换保证。加息周期内共有142个交易日触及弱方,金管局持续承接港元沽盘,总结余由3,376亿港元降至447亿港元。
2025年上半年双向波动:2025年5月初,港元一度触及7.75强方兑换保证,金管局卖出港元,总结余在5月末急升至1,734亿港元,1个月HIBOR随之由约4%骤降至6月中旬的0.52%。港美息差扩大至约-370个基点,引发大规模套息交易,港元在6月至8月间再度多次触及7.85弱方,金管局承接港元后总结余回落至约540亿港元,HIBOR回升至3%以上。
2026年以来:美元兑港元由年初约7.79逐步走弱,二季度以来在7.82-7.85区间偏弱运行,年内尚未触及弱方兑换保证。
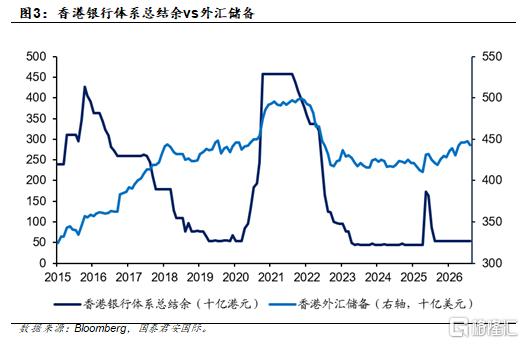
今年9月加息后,港美息差进一步扩大。1个月HIBOR与1个月Term SOFR的息差约为-91个基点,3个月期约为-84个基点。负利差意味着借入港元、买入美元资产的套息交易仍有利可图,港元将持续承受下行压力。美元兑港元目前报7.844,距离弱方兑换保证仅约60点。
我们预计,若美联储年内再加息一次,港元大概率在四季度重新触及7.85弱方兑换保证,触发金管局承接港元。由于总结余起点只有542亿港元,承接规模不需很大,就足以令银行间流动性明显收紧,推动HIBOR较快上行,从而收窄息差。这正是联汇“自动调节机制”发挥作用的过程——代价是本地利率上升。
但总体而言,香港金融体系仍处于健康状态:
储备充足:截至2026年8月,香港官方外汇储备为4,429亿美元,约合3.47万亿港元,是货币基础(2.08万亿港元)的约1.67倍,远高于维持联汇所需水平。
机制经过检验:2022-23年和2025年,港元多次触及强弱方兑换保证,金管局干预后汇率均在7.75-7.85区间内有序运行,自动调节机制有效。
面临的挑战:当美国和香港经济周期错配时,香港被迫跟随美国利率,货币政策缺乏自主性。目前香港CPI同比仅1.7%,失业率3.8%,二季度GDP同比增长4.3%,本地经济并不需要加息。一旦HIBOR因资金流出被动大幅上行,可能加剧本地资产价格波动。
国际货币基金组织在2025年的评估中仍认为联系汇率制度适合香港,是香港金融稳定的支柱。我们认为,本轮加息对港元汇率的影响主要体现为“向弱方靠拢、金管局被动干预、HIBOR上行”这一常规调节路径,不构成对联汇制度的实质威胁。
股市:估值中性,相对美债的吸引力下降
2021-2023年恒指连续三年下跌(2021年-14.1%、2022年-15.5%、2023年-13.8%),由2021年末的23,398点跌至2022年10月的14,687点,累计跌幅达37.2%。2024年起,随着美联储转向降息、内地政策发力和科技股盈利修复,港股进入反弹:2024年和2025年恒指分别上涨17.7%和27.8%,由2024年1月的低点14,961点累计反弹约64%,2026年1月末一度升至27,968点。
2026年以来港股高位回落。截至9月25日,恒指报24,510点,年初至今下跌4.4%;恒生科技指数年初至今下跌21.8%,是主要拖累。9月17日(美联储加息次日),恒指跌超1.4%,恒生科技指数亦跌超1.4%,但随后跌幅有所收窄。
分板块看,2022年以来港股分化明显:恒生金融分类指数较2021年末累计上涨约62%,而恒生地产分类指数下跌约37%。金融板块受益于高利率环境下的净息差扩阔,地产板块则同时受到利率上行和楼价下跌的双重冲击。
从绝对估值看,恒指12个月远期市盈率为11.2倍,基本等于2013年以来均值(11.3倍),处于第52百分位;市净率1.28倍,同样处于历史中位附近。与2023年末(远期市盈率8.8倍)相比,港股已走出“深度低估”区间。
但从相对美债的吸引力看,港股的估值缓冲已明显收窄。恒指远期盈利收益率(约8.9%)减10年期美债收益率(5.20%)仅为3.7个百分点,低于2013年以来均值(6.3个百分点),处于第2百分位;恒指股息率(3.1%)比10年期美债低2.1个百分点,为有数据以来最低。这意味着若美债收益率继续上行,港股估值将面临进一步下修压力,美债利率是当前比美联储短端加息更重要的变量。
利率上行对不同板块的影响方向不同:
• 银行(受益):高利率环境扩阔净息差,且港元HIBOR上行将改善港元资产收益。年初至今,恒生金融分类指数上涨12.0%,显著跑赢大盘。
• 本地开发商(分化):低负债龙头表现稳健,高负债公司明显跑输。利率上行将进一步放大这种分化。
• 收租股/REITs(承压):作为“类债券”资产,其估值对无风险利率高度敏感。
• 公用事业(防守但受压):尽管今年以来相关板块表现不错,但2022-23年加息周期中恒生公用分类指数下跌23.2%,是跌幅最大的板块,高利率对其估值的压制不容忽视。
恒生地产分类指数目前市净率仅0.47倍,处于2013年以来第16百分位,接近2024年7月的历史低点(0.35倍);股息率4.7%,比1个月HIBOR高约1.7个百分点,低于历史均值(2.8个百分点)。估值虽低,但若HIBOR继续上行,股息率相对资金成本的优势将进一步收窄,板块估值修复需要楼价企稳和利率见顶两个条件配合。
楼市:最优惠利率未动是最大缓冲,成交已先行降温
• 2021-2025年深度调整:差估署私人住宅售价指数由2021年9月的398.1点高位回落至2025年3月的284.9点,累计下跌28.4%。其中2022-23年美联储快速加息期间跌幅最明显,加息周期内楼价下跌9.8%。
• 2025年二季度起复苏:楼价自2025年3月低位回升,截至2026年7月报321.5点,较低位反弹12.8%,但仍比2021年高峰低19.2%。2026年1-6月楼价累计上涨7.8%,中原城市领先指数(CCL)上半年上涨11.56%,为8年来最大半年升幅。
• 复苏动力:1个月HIBOR在2025年中大幅回落,按揭成本下降;多项人才引进计划带动内地买家入市;租金持续上涨,部分租客在供楼成本接近租金时转为置业;发展商以贴市价推盘加快去库存。
• 近期放缓迹象:7月售价指数环比下跌0.5%,为本轮复苏以来首次回落;8月住宅买卖合约4,019宗,环比下跌9.9%,同比下跌24.0%,住宅合约总值362亿港元,同比下跌14.2%。中原地产指出,港股波动和7月中东局势紧张令买家转趋审慎,加上楼价已自低位回升近两成,市场观望气氛转浓。
基于最新数据,我们认为本轮加息对楼市的短期冲击将明显小于2022-23年,主要基于以下四点:
第一,最优惠利率维持不变,按揭成本上升有限。2022-23年,汇丰最优惠利率由5.00%上调至5.875%,累计上调87.5个基点,按揭封顶息率随之上升。本轮加息后,汇丰、中银最优惠利率维持5%,渣打维持5.25%。目前主流H按计划为H+1.3%、封顶息率P-1.75%至P-2%:以1个月HIBOR约3.0%计算,H+1.3%约为4.3%,已高于封顶息率,因此实际按揭利率被锁定在约3.25%-3.5%,短期内不会因HIBOR上升而进一步上升。
第二,租金支撑强于上一轮。差估署租金指数7月报207.4点,创历史新高,同比上涨5.1%;售价与租金指数之比约1.55,比2021年9月高峰(2.16)低28%,也低于2010年以来均值(1.72)。租金回报率接近按揭利率,“以租养供”的逻辑仍然成立,投资需求不会像2022-23年那样明显收缩。
第三,楼价起点更低。2022年加息开始时楼价处于历史高位,而目前楼价仍比2021年高峰低约19%,泡沫风险较小,下跌空间相对有限。
第四,按揭杠杆审慎。7月新批按揭平均按揭成数为60.7%,与过往水平相若;银行体系按揭贷款余额约1.96万亿港元,资产质量整体稳健。
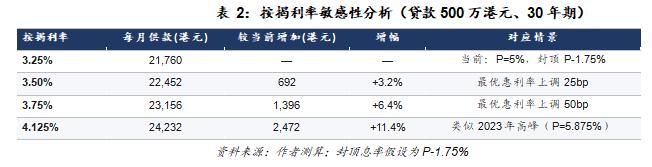
以500万港元、30年期按揭计算,不同按揭利率下的每月供款如下。即使最优惠利率上调25个基点(按揭利率由3.25%升至3.5%),月供增加约700港元,增幅3.2%,影响温和;若重演2023年的情形(按揭利率约4.125%),月供将增加约11.4%,对首置及换楼需求将形成明显压制。
楼市的主要风险在于传导链条的下一步:若港元触及弱方、总结余进一步下降,HIBOR持续上行并推高银行资金成本(港元综合利率已由2026年3月的1.25%回升至8月的1.47%),银行可能上调最优惠利率。届时封顶息率同步上升,所有按揭供款者都将受影响。我们建议密切跟踪三个领先指标:(1)美元兑港元是否触及7.85及金管局承接规模;(2)1个月HIBOR是否持续高于3.5%;(3)主要银行最优惠利率是否调整。
综合判断,我们预计香港楼市在未来6-12个月进入整固期:成交量较上半年回落,楼价以横行为主,全年升幅较上半年的7.8%有所收窄。若最优惠利率上调,楼价可能出现5%-10%的回调;若美联储加息一次即止、HIBOR维持在3%左右,楼价有望在租金支撑下温和上升。综上,本轮美联储加息对香港市场的影响,更应被理解为一次“高利率环境延长”的压力测试,而非传统意义上的紧缩冲击。历史经验表明,加息本身并非决定港股和楼市走势的核心变量,真正重要的仍是流动性条件、企业盈利周期以及外部资金环境。当前香港联系汇率制度拥有充足储备支撑,金融体系稳定性无须过度担忧;楼市则受按揭利率封顶机制和强劲租赁需求缓冲,短期更可能表现为整固而非趋势性下跌。
不过,与过往周期相比,本轮最大的不同在于美国长端利率维持高位,使无风险收益率显著抬升。对于港股而言,这意味着估值修复的空间将更多依赖盈利改善,而非单纯依靠流动性宽松推动。对于楼市而言,市场关注点已从加息与否,转向银行最优惠利率会否跟随上调。一旦融资成本进一步抬升,资产价格所承受的压力将明显增加。
因此,未来数月值得重点观察三大信号:一是HIBOR与美元利率利差是否继续收窄,二是内地经济与企业盈利能否延续改善趋势,三是本港银行会否上调最优惠利率。在这些关键变量明朗之前,港股和楼市或难现趋势性行情,但也未必重演2022年的深度调整,更大概率将在高利率环境下进入以基本面定价为主导的新阶段。
注:本文来自国泰君安证券(香港)有限公司发布的《美联储重启加息:香港股市、楼市与汇市影响分析》,报告分析师:周浩
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。