物理AI感知底座欢创科技(06802.HK)千万级量产技术获头部车企认可,有望打开智能智造第二曲线


9月30日,港交所主板将迎来一家物理AI感知企业——欢创科技(06802.HK)。公司以58.85港元发售价登陆主板,基石投资者名单中,比亚迪全资子公司Golden Link以约1.10亿港元认购,成为市场关注的焦点。
一家以智能机器人激光雷达为核心产品的公司,为何能获得全球最大新能源汽车制造商的产业资本背书?市场给出的答案,指向一个关键词:物理AI感知底座。
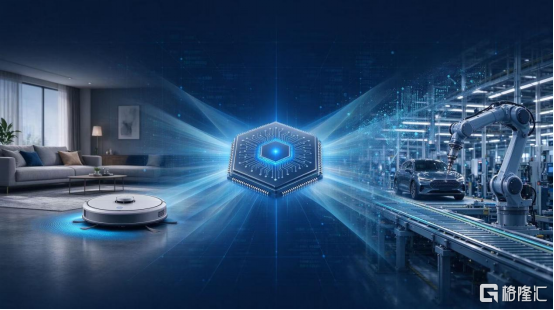
在物理AI的架构中,如果说大模型是“大脑”,运动控制是“四肢”,那么空间感知就是机器人的“眼睛”和“小脑”。没有高精度、高可靠、可大规模量产的空间感知能力,机器人就无法在物理世界中完成定位、建图、避障和自主移动。欢创科技,正是这一底层能力的长期深耕者。
一、从家用智能机器人到物理AI感知底座
欢创科技成立于2013年,两位创始人分别拥有西安交大机械制造与半导体产业背景,以及清华大学精密仪器专业、芝加哥贝尔实验室的研发经历。公司用十余年时间,将一枚亚毫米级空间感知芯片,做成了全球半数以上扫地机器人的标配。
招股书显示,按2025年收入计,欢创科技为全球扫地机器人空间感知解决方案第一,激光雷达出货量全球第一,全球市场份额突破50%。公司累计出货量超过3900万台,仅2025年激光雷达及线激光传感器总出货量就分别超过1000万台及500万台。
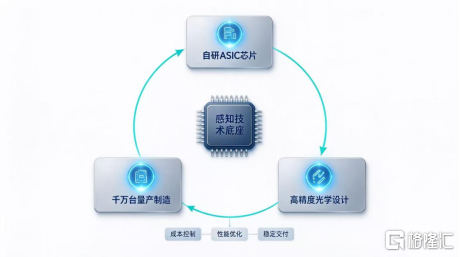
更值得关注的是其技术链条的完整度。欢创科技是全球少数同时具备空间感知AI算法自研与ASIC芯片自研能力的企业,打通了“ASIC芯片-AI空间定位算法-高精度光学设计-千万台级量产制造”的完整自研闭环。其自研的亚毫米级AI空间数据处理芯片已搭载超2500万台终端设备,是国内首家实现单目大空间亚毫米级定位精度、全球首家自研空间定位算法芯片的企业。
简单说,这家公司干的事情,是让机器人“看见”并“理解”三维空间。无论是家用智能机器人的导航建图避障,还是更复杂场景中的自主移动,底层依赖的都是同一套空间感知能力。这种能力的通用性,正是其从消费级场景走向工业级场景的基础。
二、比亚迪为何以产业资本身份入局
比亚迪出现在基石名单中,并非单纯的财务投资行为。招股书披露,比亚迪本身就是欢创科技的供应商,双方已有扎实的产业合作基础。而更深层的逻辑,在于智能制造。
近年来,比亚迪在工业机器人和智能装备领域布局明显提速,先后投资了智元机器人、帕西尼感知科技等具身智能企业,试图将高精度感知能力嵌入整车总装产线。在这一战略框架下,欢创科技的三维空间感知技术——机器人实现环境识别与自主移动的核心硬件——有望与比亚迪的智能制造需求形成天然互补。
欢创科技联合创始人周琨在接受证券时报专访时对此表态:比亚迪是新能源交通解决方案的领军者,其投资代表产业层面的认可与背书,对公司技术与产业发展方向的认同具有重要意义。公司空间感知技术不仅适用于家用机器人,也可应用于其他领域的智能机器人,因此希望发挥底层技术的通用性,与产业伙伴展开合作。
这种“底层技术通用性”,在资本市场语境下意味深长。它意味着欢创科技并不满足于只做家用智能机器人的“眼睛”,而是希望将千万台级量产打磨出的感知底座,迁移到价值量更高、场景更复杂的工业机器人领域。
从产业逻辑看,整车制造正在向柔性化、智能化演进。总装、物流、搬运、检测等环节,对机器人的空间感知能力提出更高要求。高精度、高可靠、可大规模交付的感知方案,预计将成为智能制造体系中的关键基础设施。比亚迪的基石投资,被市场视为产业资本对欢创底层技术通用性的认可。若相关协同在未来逐步落地,欢创科技有望在智能智造领域打开新的成长空间。
三、千万级量产验证的技术壁垒和先发优势
审视欢创科技的成长路径,需要理解其商业模式的阶段特征。2023年至2025年,公司收入从3.32亿元增至6.14亿元,复合增长率35.9%,2025年首次实现年度盈利。2026年第一季度,公司收入同比增长48.7%至1.96亿元,净利润775.7万元,达到2025年全年的3.5倍,规模效应正在显现。
这条路径的核心,是以极致性价比的消费级产品,在头部客户供应链中建立不可替代的规模壁垒。小米、石头科技、科沃斯、追觅、美的——全球前五大家用智能机器人品牌几乎全部是其客户,平均合作关系超过五年。
但硬币的另一面是:这条路径恰恰锻造了竞争对手难以复制的量产工程能力。从光学设计到芯片流片,从算法调优到千万台级品控,全链条的know-how是在真实的大规模交付中沉淀下来的,而非实验室产物。对于工业场景而言,这种经过千万级量产验证的可靠性、一致性和成本控制能力,往往比单点技术指标更具吸引力。
四、第二增长曲线:从家庭走向工厂
全球机器人3D视觉感知市场预计到2030年将达到人民币117亿元,到2035年进一步攀升至1520亿元。欢创科技目前收入几乎全部来自家用智能机器人,但招股书已明确披露,公司从2024年开始投入新技术与新业务场景预研,2025年正式接触割草机器人、泳池机器人及部分机群客户,募资用途亦包括优化3D空间感知AI算法和下一代多传感器融合具身机器人感知解决方案。
在工业场景中,空间感知的精度要求和环境复杂度远高于家庭清洁。一台在汽车总装线上作业的机器人,需要在动态、非结构化的空间中实时完成定位、避障与抓取协同,这对传感器的一致性、抗干扰能力和芯片端侧算力都提出了更高要求。而这恰恰是欢创科技在消费级场景中已经验证过的能力边界——亚毫米级定位精度、自研ASIC的端侧处理效率,以及千万台量级验证过的可靠性。
比亚迪的基石投资,或将是打开这扇门的契机。尽管现阶段双方业务合作的公开细节有限,但从投资者结构看,产业资本独家坐镇基石席位,指向的显然不只是财务回报的考量。
对于欢创科技而言,上市不是终点,而是物理AI感知底座从消费电子向智能制造延伸的新起点。随着头部车企产业资本的加持,以及全球机器人产业对3D视觉感知需求的爆发,公司有望在智能智造领域打开第二增长曲线,成为物理AI时代不可或缺的感知基础设施。
站在上市节点回望,欢创科技用十余年时间,把一枚亚毫米级空间感知芯片做成了全球半数以上智能机器人的标配。站在新起点展望,物理AI正在从家庭走向工厂,从消费级走向工业级。
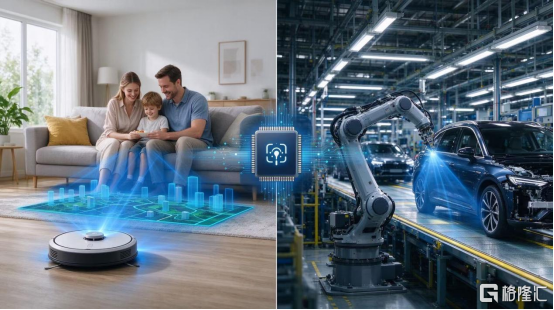
比亚迪的基石投资,或许只是这场迁移的序章。随着智能智造对空间感知需求的持续释放,欢创科技有望以千万级量产验证的技术底座,打开第二增长曲线,成为物理AI时代不可忽视的感知基础设施。
HK 欢创科技
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。