2026.09.29 隆新、莱特转债申购;润禾转02上市


各位还好吗?一直认为老A是有点皮,没想到他还有病,在这个位置还能出现机构多杀多的盛况,真是全球独一份。
也不用四处找原因了,要找可以找出N多条理由,例如可能是因为机构最近手上还有些盈利,在中米会晤后没有出现超预期的情况下选择了兑现;或者米国长端利率又飙升,油价又上涨,加息预期又上升;本周千亿资金解禁;面临国庆长假,选择规避假期中的不确定性等等,但你看看其他地方的市场,是否这么弱?
作为全球第二大市值的市场,机构的羊群效应丝毫不逊色于散户,挥起刀来自g的时候毫不留情,只因这些机构的眼里只有排名,根本不必管盈亏,反正不是自己的money。
不说了,累了。不知道各位还有支持国庆消费的意愿吗?
2026年09月29日
No62:隆新转债(123288)申购
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、转债条款
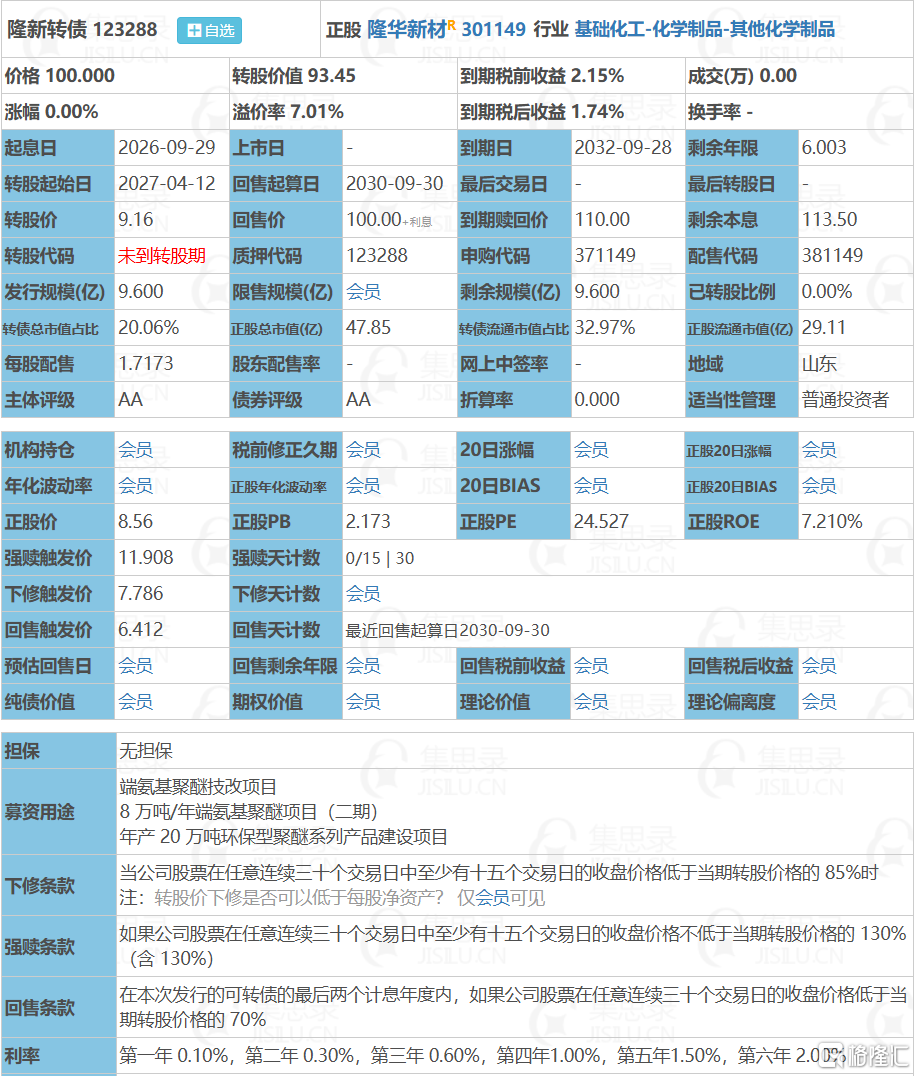
1、评级:AA
2、规模:9.60亿(规模大)
3、无担保
4、利率:第一年0.1%;第二年0.3%;第三年0.6%;第四年1.0%;第五年1.5%;第六年10.0%(含最后一年2.0%),6年票息13.5%(票息尚可)
5、下修条款:15/30~85%(一般)
6、强制赎回:15/30~130%(一般)
7、有条件回售:2~30~70%(一般)
8、申购代码:371149
9、配售代码:381149 每股配售1.7173元面值转债
10、当前转股价值:93.45
11、估值对标:中仑转债
12、所属板块:创业板
13、债券期限:2026.09.29~2032.09.28
14、转股期限:2027.04.12开始
15、初始转股价:9.16
三、公司简介
对应正股隆华新材,公司主要从事聚醚多元醇系列产品的研发、生产和销售,是国内专业的聚醚系列产品规模化生产企业,主要产品涵盖软泡用聚醚、CASE用聚醚及端氨基聚醚,产品广泛应用于记忆及零压床垫、软体家具、鞋服、汽车内饰等软泡领域,以及涂料、密封剂、胶粘剂、体育铺装等CASE领域,并已出口至美国、德国、韩国等60多个国家和地区。
主要风险点:
1、原材料价格波动风险;
2、外销风险与汇率波动风险:报告期内,公司外销收入占营业收入的比例分别为14.98%、14.74%、13.61%和13.97%。
3、原材料供应商集中度风险:报告期内,公司向前五名原材料供应商合计采购额占采购总额的比例分别为54.09%、54.68%、63.93%及55.79%,集中度相对较高。
四、申购建议
6年票息尚可,其他条款一般,转股价值尚可,质地一般,规模大,我会申购。
------------------------------
2026年09月29日
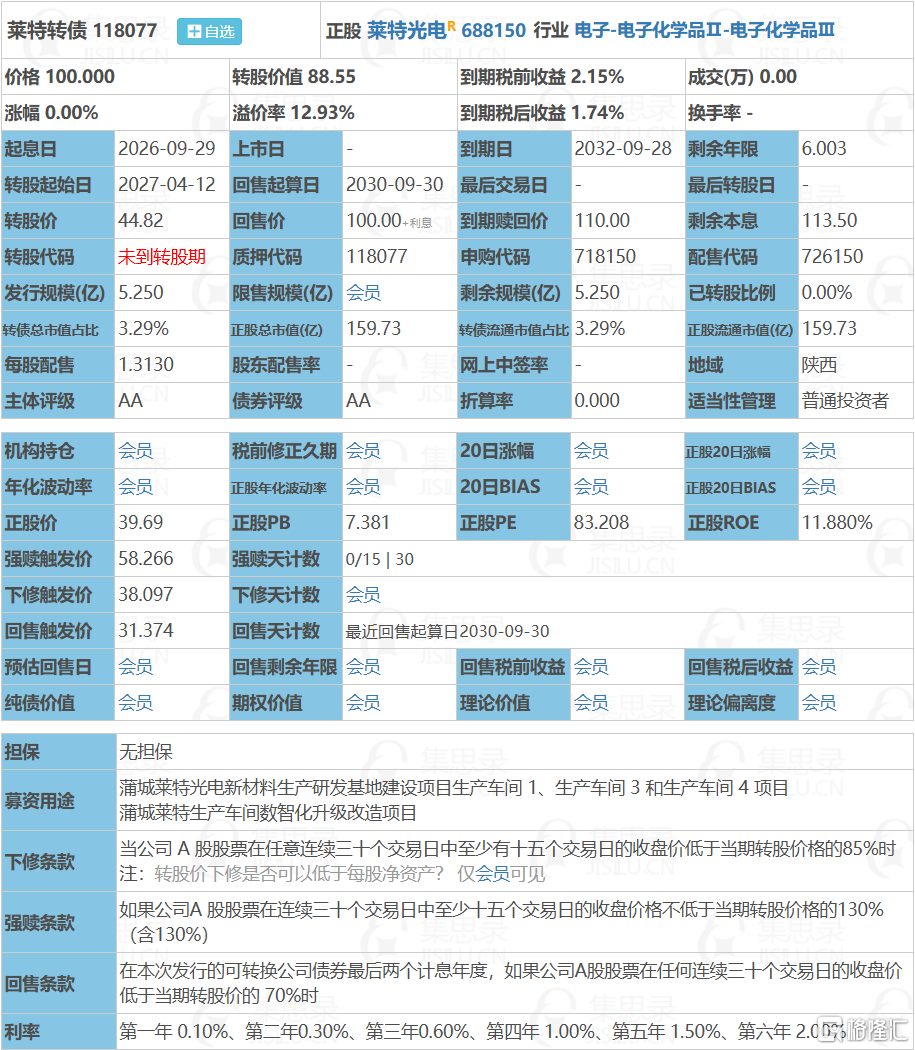
No63:莱特转债(118077)申购
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、转债条款
1、评级:AA
2、规模:5.25亿(规模一般)
3、无担保
4、利率:第一年0.1%;第二年0.3%;第三年0.6%;第四年1.0%;第五年1.5%;第六年10.0%(含最后一年2.0%),6年票息13.5%(票息尚可)
5、下修条款:15/30~85%(一般)
6、强制赎回:15/30~130%(一般)
7、有条件回售:2~30~70%(一般)
8、申购代码:718150
9、配售代码:726150 每股配售1.313元面值转债
10、当前转股价值:88.55
11、估值对标:先锋转债
12、所属板块:科创板
13、债券期限:2026.09.29~2032.09.28
14、转股期限:2027.04.12开始
15、初始转股价:44.82
三、公司简介
对应正股莱特光电,公司主要从事OLED有机材料的研发、生产和销售,具备从OLED中间体、升华前材料到终端材料的一体化生产能力,是国内OLED终端材料领先企业,主要产品包括红、绿、蓝三色发光层材料及空穴传输层、电子阻挡层、电子传输层等核心功能层材料,终端应用于手机、电视、平板等OLED显示设备,客户覆盖京东方、天马、华星光电等主流面板厂商。
主要风险点:
1、公司主要收入来源于京东方的风险:报告期内,公司向京东方销售收入占营业收入的比例分别为75.12%、75.56%、85.56%和89.53%;
2、外销风险与汇率波动风险:报告期内,公司外销收入占主营业务收入的比例分别为11.67%、8.84%、6.39%和6.05%。
四、申购建议
6年票息尚可,其他条款一般,转股价值尚可,质地一般,规模一般,我会申购。
------------------------------
2026年09月29日
润禾转02(123285)上市
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、主要条款
评级:A+
规模:3.7亿
无担保
利率:6年票息17.9%
下修条款:15/30~85%(一般)
强制赎回:15/30~130%(一般)
有条件回售:1~30~70%(严苛)
行业对标:回天转债
股东配售率:77.53%
单账户顶格申购中0.0084签
三、正股质地(主营及题材)
对应正股润禾材料,公司专注于有机硅深加工产品及其应用产品,专业从事有机硅深加工产品和纺织印染助剂的研发、生产。经过健康、快速的发展,现已成为国内知名嵌段硅油、丝光平滑肌、纺织印染助剂供应商。
四、总结
票息较高。回售条款严格,质地一般,规模小,转股价值相比申购时稍稍上升。
五、上市首日开盘价预估:
目前转股价值105.88(申购时转股价值101.61)
开盘价预估130,收盘157.3,合理价格可能会接近180。
个人观点,仅供参考,不作为投资建议,不推荐包括个股在内的任何投资产品!!!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。