口红效应消失了吗?


如果让A股美容护理板块的投资者用一个词总结过去五年,大概率是“无语”。指数跌了54%,估值从50倍杀到28倍,基金净值惨不忍睹。
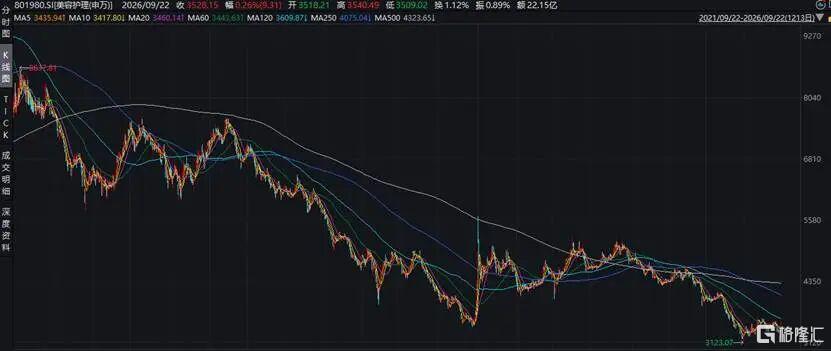
图:A股美容护理指数5年累计下跌54%,从最高点计累计下跌60%
大家经常说这两年经济有温差感,宏观数据还可以,但微观体感却很差。
一个命题因此突兀起来:口红效应消失了吗,还是演化成了别的形式?
01
五年跌了54%,估值压缩解释了大部分
先看行业基本面。
化妆品零售额增速换挡,但仍是正增长。近10年,除疫情期间下降4.5%之外,化妆品零售额自过往的高速增长明显降速,仅2024年下降1.1%。2026年1至8月均为正增长,平均增长5.66%。
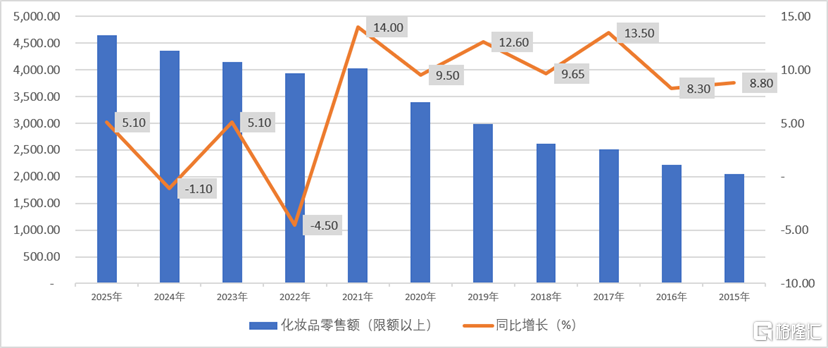
图:化妆品零售额(限额以上)及同比增速,单位:亿元,%
但从上市公司来看,美容护理行业近年营收增长降速,净利润增长基本停滞。归母净利润增速持续低于营收增速,根源在销售费用率的持续走高。近年行业销售毛利率持续走高,但销售净利率反而下降,二者剪刀差在走阔。本质就是流量更贵了。
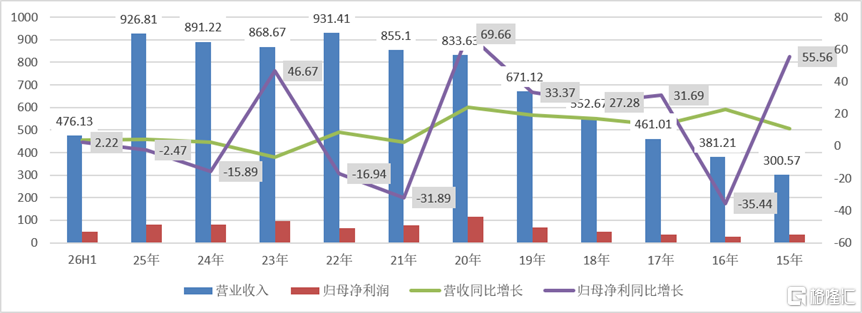
图:美容护理上市公司归母净利润近年增长几乎停滞
疫情以来,美容护理加大线上布局,线上渠道成为主战场。国内公司向国际玩家看齐,主打“国产平替”,产品日渐高端化,单品单价提升,表现为销售毛利率走高。
过去依靠抖音等平台流量红利实现爆发的模式已经失效。流量成本水涨船高,转化效率却在持续下滑。美妆行业的投放ROI从去年的约1:2.5下降到1:1.8。“不投流难动销,投流难赚钱”成为行业普遍困境。
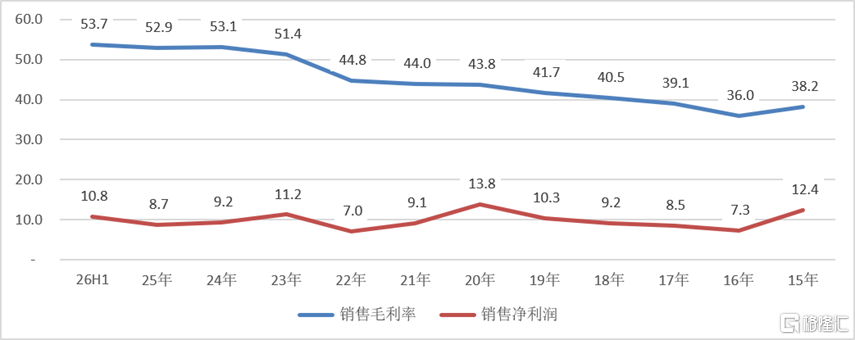
图:销售毛利率上升,但销售净利润下行,根源是销售费用率走高
回到开头的话题:美容护理板块下跌的核心原因是什么?从PE曲线看,板块PE自5年前的50.76倍震荡下行至当前的28.9倍,PE解释了43%的下跌。本质上也是从过往消费升级、国产平替的高估值回归至正常。
2025年板块整体ROE为7.56%,中位数为5.86%,结合ROE与PE,板块整体并未出现显著低估的机会。
但个股分化明显,PE分布从11.98倍到91.27倍均有。珀莱雅PE12倍,股息率4.17%,2026年中报净利润同比增长46.26%,但今年以来股价下跌15.79%。对消费板块的整体悲观,带崩了龙头企业的估值。纵向来看,当前的珀莱雅处于估值的低水位。
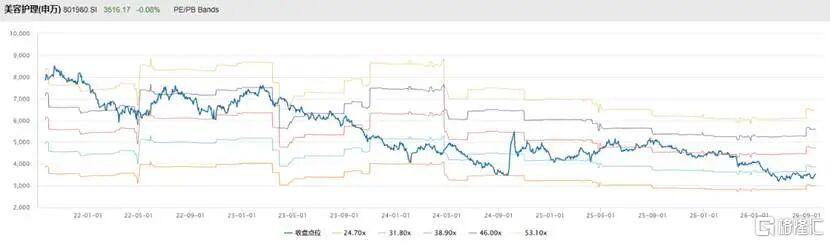
图:美容护理板块近5年PE自50.76倍震荡下行至28.9倍
02
口红效应的真相:女性劳动参与率才是隐藏变量
“口红效应”诞生于美国,在日本“失去的三十年”亦得到验证。
1930年代美国大萧条期间,口红销量出现惊人增长。有统计显示,1931年美国口红销量达到1921年的1500倍,整个大萧条期间化妆品行业总销量增长25%,而当时美国工业总产值几乎减半。911事件后,雅诗兰黛董事长劳德观察到口红销量增长11%,由此在2001年正式提出“口红指数”,主张将口红销量作为经济景气的反向指标。
日本自1990年代步入长期停滞。1992至2022三十年间,日本传统可选消费(如白电、家装)跌幅平均达29.3%,而美妆涨幅却达到45.9%。
但从国内美容护理数据看,“口红效应”似乎不成立。营收增速换挡,净利润基本停滞,与大家期待的高增完全相悖。根源是什么?
从美国、日本案例看,口红效应的共同特征是大环境萧条、消费者预期悲观、消费降级成为主流。寄情于物的产品,具有绝对价格低和能提供情绪价值的双重属性。
但不容忽视的是,美国、日本经济萧条后,男性仅凭自身已无法满足家庭必需,女性劳动参与率大幅上升。女性劳动参与率及其可支配收入水平,决定了她们是否有能力为“悦己”消费买单。
所以,口红效应本质是周期下行的悦己消费与女性劳动参与率上升共振的产物。
1990年日本女性劳动参与率仅为57.17%,2017年后反超中国,至当前为76.97%。而国内1990年时为79.18%,后持续下行,2025年为69.58%,在全球仍属绝对高水位,远高于欧美。一方面与女性受教育年限拉长有关,另一方面亦与当前整体就业形势有关。
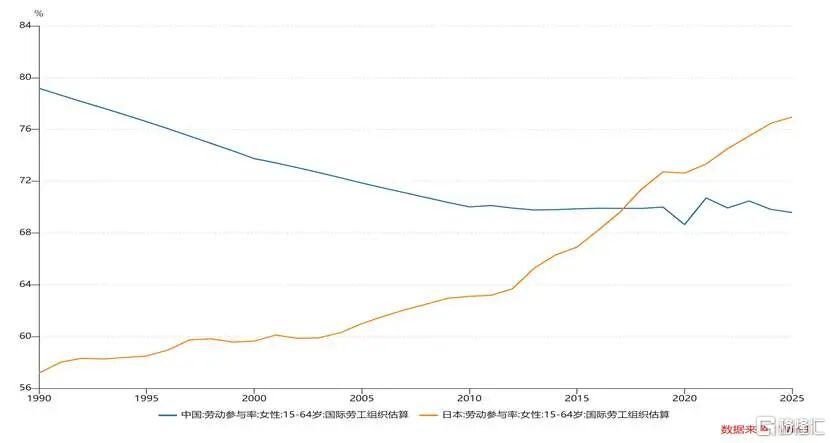
图:中国女性劳动参与率维持高水位,近年有所下降
03
国内市场的特殊性:淡化与泛化并存
国内“口红效应”有所淡化。最直接的证据是,2026年“618”大促期间,美容护肤与香水彩妆销售额同比下滑2.43%。此外,由于女性劳动参与率的下降,“口红效应”被削弱——职场社交在部分女性生活中消失了,对应的消费需求从彩妆转向护肤品、底妆等更能满足个人护理需求的品类。
但另一方面,口红效应并未消失,而是泛化与转移。当年轻人暂时搁置购房需求时,从口红扩散至更多元的品类。
首先是美妆品类内部的替代:面膜、精华、痘痘贴等单价更低、效果可感知的“小确幸”品类,正在接棒口红成为新的情绪载体。2026年1月,面部痘痘贴同比增长4445.4%,面部吸油纸/膜同比增长15448.3%。
其次是跨品类的扩散:潮玩盲盒、新茶饮、文玩把件、演唱会等,因其能提供情绪补偿、掌控感或即时奖励,正在成为“口红效应”的新载体。泡泡玛特等潮玩品牌的爆发,便是典型例证。
04
以日为鉴:消费牛股从不在单一赛道
借鉴日本过去30年历史,消费牛股并非来自单一赛道,而是沿着消费分级的裂痕,在“极致性价比”与“出海逻辑”两条路径上集中涌现。
一是聚焦国内,服务于消费降级与分级中“追求极致性价比”的绝大多数消费者。折扣零售和药妆店是这一时期长期市值增速达20%以上、进攻性最强的赛道。本质是存量博弈中的胜者与幸存者。纯本土依赖型公司,本质上是在存量市场里做份额再分配,效率是核心武器,但天花板明确。
二是把本土效率优势复制到海外的公司——就像龟甲万、味之素、优衣库。龟甲万凭借酱油的海外扩张,海外营收占比高达75%,在北美市场占据主导地位。味之素通过“彻底本地化”策略,海外营收占比约65%,从调味品企业进化为食品健康综合集团。
对于美容护理行业,资生堂在1992年至2017年间市值实现约4.2倍增长,同期调整后净利润增长4.1倍。其穿越周期成为消费牛股,核心在于将百年研发积淀转化为高端品牌的定价权,并在日本本土市场剧变时,果断将增长引擎切换至全球高端市场,用持续的结构改革对冲了本土市场的长期萎缩。
结合国内市场特点,暂时没有看到在研发层面具有显著优势的美容护理公司,更多的是靠营销概念驱动加互联网流量,打造大单品。
出海数据层面,除了水羊股份通过并购实现的境外收入占比37.52%,其余公司如珀莱雅、毛戈平、贝妮等境外收入占比均在个位数。出海对于绝大多数公司而言,仍停留在“有战略,无验证”的远期故事。
05
对投资的启示
以日为鉴,结合国内消费逻辑的演变,三点启示。
警惕“高毛利陷阱”,关注费用效率的拐点。 美容护理行业特征就是毛利高、净利低、销售驱动。高毛利并不等于高回报,关键在于毛利能否转化为自由现金流。
结构性机会优于板块性机会。 与日美不同,国内女性参与率一直维持高水平,且叠加人口拐点,注定了总量不是增量市场。细分板块有所分化:个护板块营收增长34%、扣非净利增长54%;化妆品板块内部分化剧烈;医美板块利润承压最严重。投资需要下沉到细分赛道和个体公司,甚至是大单品,而非停留在行业标签。
寻找具有增量逻辑的个别公司。 要么是效率革命,争夺国内存量市场的赢家;要么是品牌高端化,跑通出海逻辑。
口红没有消失,它只是从一支口红,变成了一片面膜、一个盲盒、一杯奶茶。当年轻人的购房需求被暂时搁置,情绪消费的出口不会关闭,只会转移。回归本质维度,美容护理板块的问题不在需求端,在供给端——
当流量比产品更贵的时候,这个行业就该换一种活法了。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。