2026.09.28 新股联亚药业分析;常青、满坤转债申购


9.24行情两周年,老A以大跌收盘,而中秋节当天,港股仍然开盘,但其实也不如不开,全天是跳空低开,然后缓慢往上爬,但最终收盘也没能翻红,留下了一个向下跳空缺口,不得不说,这两兄弟是越来越像了。
两周年,科技股当然还算不错,前提是你得早介入,如果你是今年比较晚的时间介入,到现在未必能赚。除科技外,其他板块在今年就难耐了,不知有多少个股跌到了3000点以下的位置,而且是钝刀子割肉,没有一个痛快。
这就是慢牛?如果以后还这样搞,那本人并不对其抱有期待,我仍然将其整体视为一个与之前一样的循环,大部分个股只有跌得足够低,足够久,才可能有机会。
明天开始还有三个交易日就是国庆长假,从最近来看,资金对于休个中秋小长假,都怕得要命,拼命避险,那么接下来7天长假,如果没有外部刺激,大概率也是相对平淡的,听说明天下午有个会,就看他们会说些什么吧。
NO62:联亚药业(301569)
发行价:7.00
发行前股份:757 857 528
发行股份:133 739 563
发行后股份:891 597 091
发行市盈率:27.99
公司产品目前主要应用在高血压、冠心病、糖尿病、精神分裂症、女性避孕及健康等领域,其中多个产品在美国拥有领先的市场份额,另有多个产品已在中国获批或申报,公司在美国获批的产品均已通过生物等效性试验,证明与对照标准制剂生物等效,在国内获批的产品视同通过一致性评价。
业绩表现:
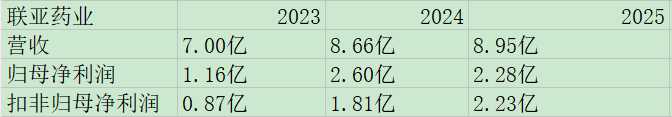
近三年营收和扣非净利均逐年稳步增长。
可比公司比较:
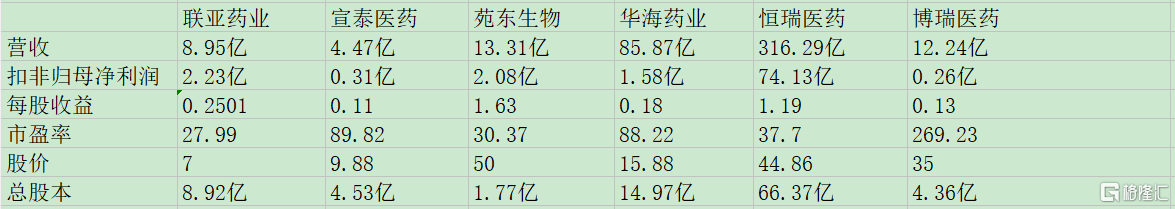
与同行业对标企业相比较,联亚药业发行市盈率和股价均为最低,利润率方面,联亚药业最高,恒瑞医药次之;总股本方面,苑东生物最小,博瑞医药次之,联亚药业排名第四。
与苑东生物和恒瑞医药相比较,相比苑东生物,联亚药业利润率较高,总股本比其大7.15亿,相比恒瑞医药,联亚药业利润率稍高,总股本比其小57.45亿,综合分析来看,我认为联亚药业目前的定价有一定优势,我会申购。
-----------------------------
2026年09月28日
No60:常青转债(113711)申购
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、转债条款
1、评级:AA-
2、规模:8.00亿(规模较大)
3、无担保
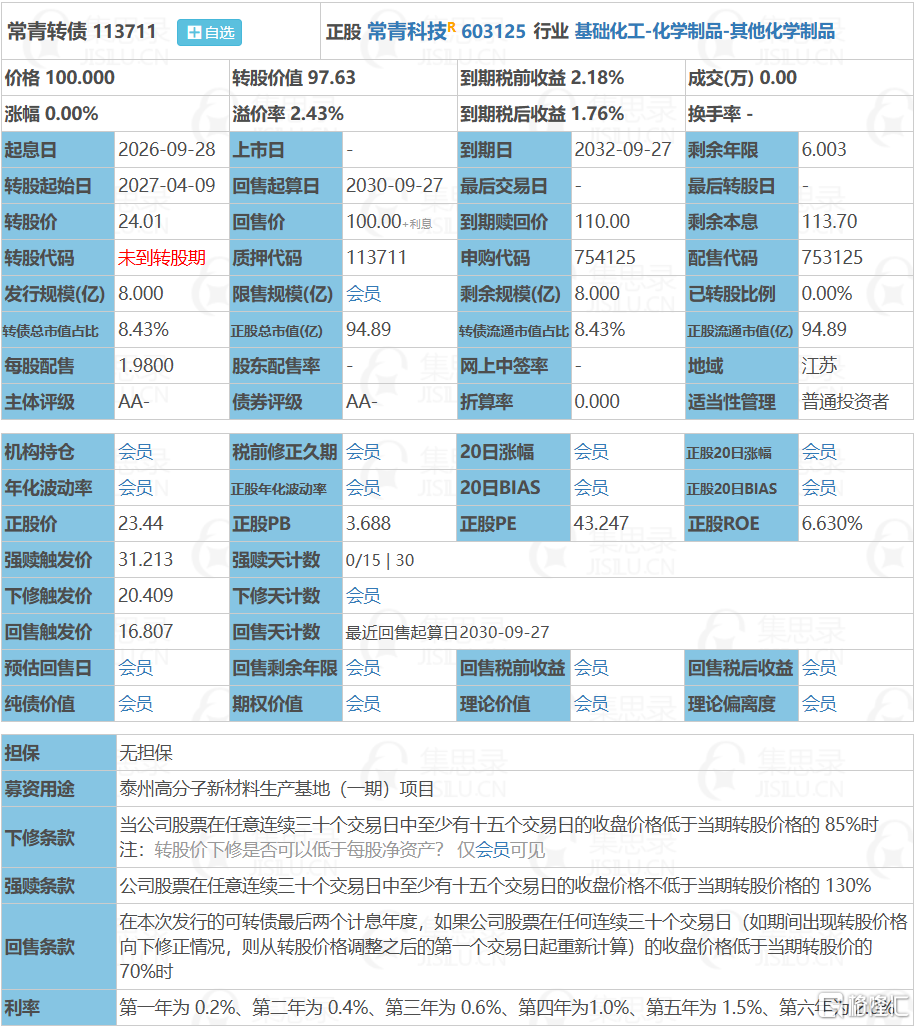
4、利率:第一年0.2%;第二年0.4%;第三年0.6%;第四年1.0%;第五年1.5%;第六年10.0%(含最后一年2.0%),6年票息13.7%(票息尚可)
5、下修条款:15/30~85%(一般)
6、强制赎回:15/30~130%(一般)
7、有条件回售:2~30~70%(一般)
8、申购代码:754125
9、配售代码:753125 每股配售1.976元面值转债
10、当前转股价值:97.63
11、估值对标:杭氧转债
12、所属板块:沪市主板
13、债券期限:2026.09.28~2032.09.27
14、转股期限:2027.04.09开始
15、初始转股价:24.01
三、公司简介
对应正股常青科技,公司主要从事高分子新材料特种单体及专用助剂的研发、生产和销售,主要产品包括α-甲基苯乙烯、二乙烯苯等特种单体及亚磷酸酯系列专用助剂,具有用量小、作用大、附加值高的特点,终端广泛应用于光刻胶、医用材料、特种橡胶等领域,致力于为下游高分子新材料的产品制造、性能改善、功能增强提供支撑。
主要风险点:
1、原材料价格波动风险;
2、外销及汇率波动风险:报告期内,公司外销占主营业务收入比例分别为20.20%、16.97%、16.59%和20.52%。
四、申购?
6年票息尚可,其他条款一般,转股价值尚可,质地一般,规模较大,我会申购
-----------------------------
2026年09月28日
No61:满坤转债(123287)申购
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、转债条款
1、评级:AA-
2、规模:7.60亿(规模较大)
3、无担保
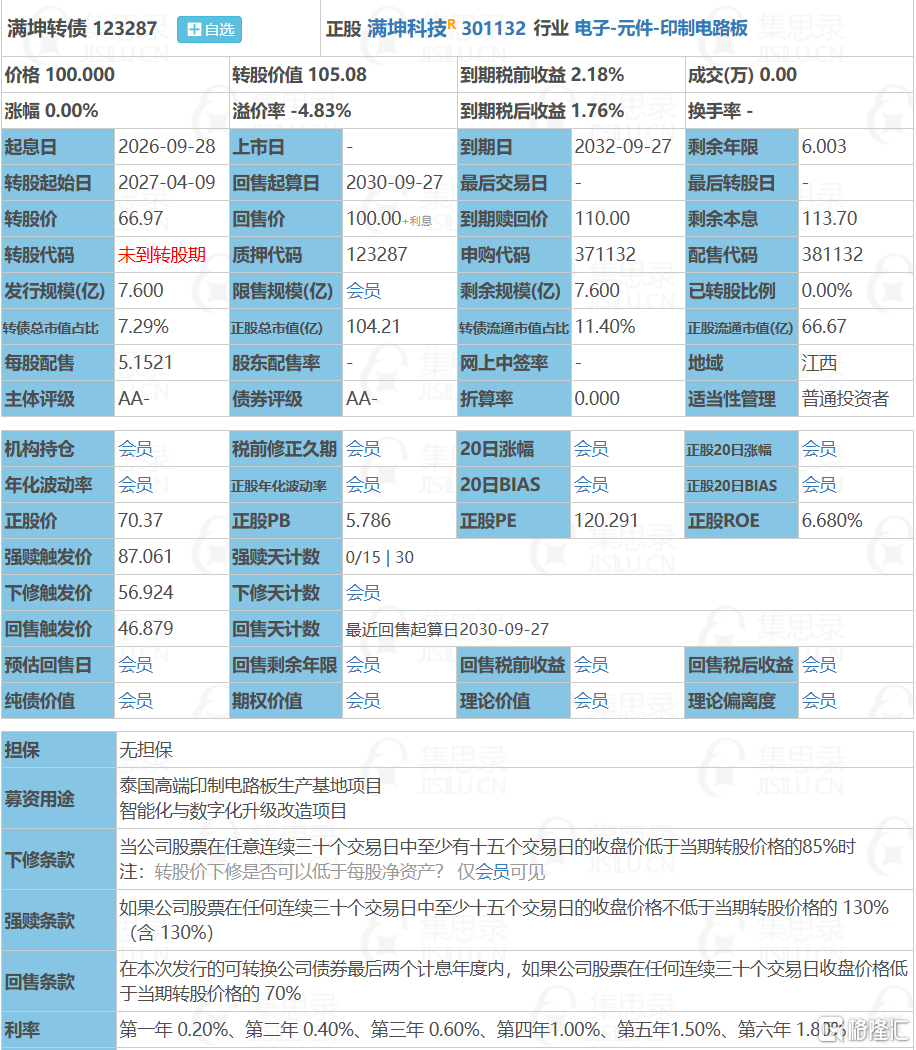
4、利率:第一年0.20%;第二年0.40%;第三年0.60%;第四年1.00%;第五年1.50%;第六年10.0%(含最后一年1.80%),6年票息13.7%(票息尚可)
5、下修条款:15/30~85%(一般)
6、强制赎回:15/30~130%(一般)
7、有条件回售:2~30~70%(一般)
8、申购代码:371132
9、配售代码:381132 每股配售5.1521元面值转债
10、当前转股价值:105.08
11、估值对标:奥士转债
12、所属板块:创业板
13、债券期限:2026.09.28~2032.09.27
14、转股期限:2027.04.09开始
15、初始转股价:66.97
三、公司简介
对应正股满坤科技,公司主要从事印制电路板(PCB)的研发、生产和销售,主要产品为单/双面、多层高精密印制电路板,以刚性板为主,涵盖高频/高速板、厚铜板、金属基板、高阶HDI板、内埋器件板等类型,广泛应用于汽车电子、消费电子、通信电子、工业控制、智能安防等领域,产品远销欧洲、亚洲、美洲等国家和地区。
主要风险点:
1、原材料价格波动风险:报告期内,公司直接材料占主营业务成本的比例约为69%,覆铜板、铜箔、铜球等主要原材料价格受铜、黄金、石油等大宗商品价格影响较大。
2、外销风险与汇率波动风险:报告期内,公司外销收入占营业收入的比例分别为18.67%、17.59%、18.09%和18.78%。
四、申购?
6年票息尚可,其他条款一般,转股价值尚可,质地尚可,规模较大,我会申购
个人观点,仅供参考,不作为投资建议,不推荐包括个股在内的任何投资产品!!!
SZ N联亚
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。