基金共管!黄涛这步棋,直接捅破农银汇理天花板

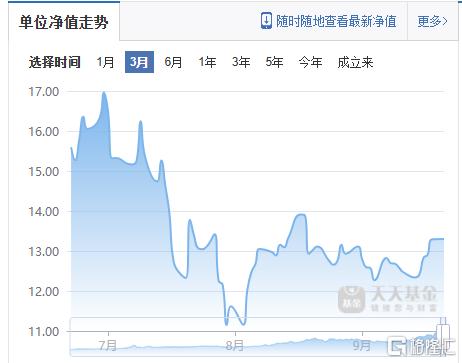
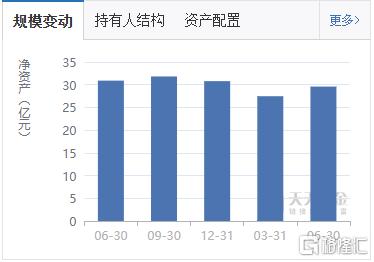
9月21日,农银汇理基金发布一则人事公告,旗下农银行业轮动混合、农银工业4.0混合两只权益产品,增聘魏刚为基金经理,此后两只基金将由魏刚和邢军亮共同管理。 图源:农银汇理基金官网 在公募行业,基金增聘共管基金经理算不上罕见操作。但两家公司头部权益产品同步调整管理人,背后往往对应着管理层投研层面的思路变化。 放在农银汇理这家银行系公募身上,这次调整,也被视作公司投研平台化改革的一次实际落地。 对于大量银行系公募而言,权益投资一直是绕不开的难题,农银汇理这次的尝试,也给行业提供了一个可供观察的样本。 黄涛亮底牌,农银汇理实力硬 改革能够走到落地这一步,和公司自身的软硬件条件、管理层的长期布局密不可分。 首先是股东底盘稳固。 农银汇理成立于2008年,股东分别为农业银行、东方汇理以及中铝资本。国有大行农业银行,为公司输送强大的渠道网络与客户储备;外资资管机构东方汇理,则带来海外成熟的资管运作体系和管理经验。 多重背景叠加,让这家机构拥有比较扎实的机构和零售客户基本盘。 其次是成长赛道积淀深厚。 经过多年发展,高端制造已经成为这家公司比较有辨识度的权益投资方向,农银行业轮动混合、农银工业4.0混合,就是公司在这条赛道上的代表性产品。从9月21日披露的净值数据来看,农银行业轮动混合A年内净值增长率达到了35.95%。 图源:天天基金网 产品业绩数据,也侧面反映出农银汇理团队在制造业积累了一定的投研功底。 最后是管理层黄涛的战略定力。 黄涛自2022年9月担任农银汇理董事长之后,公司权益板块的改革节奏,基本都是在他主导下逐步推进。 今年3月,公司公告显示黄涛同时代行总经理职务,在这段时间同时承担董事长和总经理相关工作,统筹公司整体经营。 从时间线可以看到整个推进节奏:2022年9月上任董事长,先熟悉公司整体情况,观察内部投研现存问题;2026年3月开始代行总经理职责,得以统筹公司经营层面工作;同年9月,两只旗舰基金共管模式正式落地。 前后接近四年时间,足以说明这次调整并不是仓促推出的改革,而是其战略定力的进一步体现。 人才选择方面,黄涛也同样颇有眼光。本次新增共管的基金经理魏刚,拥有长达19年的投研从业履历,职业路径横跨券商研究、资管、公募多个业务链条,完整经历过不同机构的投研体系。 既有卖方产业研究的思路,又有买方管理组合的实际经验,在公开资料里没有受到监管部门处罚的信息,职业履历相对干净。从这次选人方面也足以看出黄涛在人才安排上有深入考量。 明星经理扛旗,公募通病该治了 但改革不会凭空出现,农银汇理选择走向双基金经理共管模式,本质上也是看到了公募行业单人管理模式长期暴露出来的现实问题。 第一点是精力的天花板。 一个基金经理要做行业调研、跟踪产业变化、构建调整组合、应对日常的产品运营工作。如果基金规模越来越大,上述所有任务都由一个人完成的话,就容易造成精力不够用的情况。就算从业多年的资深老将,也很难完全规避这类问题。 农银汇理内部也出现过类似案例。投资总监张峰管理农银策略收益混合五年时间,到2025年末该产品累计亏损超过了20亿元,产品规模从最高点78.71亿元下滑到了30.59亿元。 图源:天天基金网 今年5月张峰卸任该基金之后,产品交由入职未满一年、具备专业投研背景的高晗单独接管。老将尚且会遇到规模、业绩的考验,其他基金经理面临的压力可想而知。 第二点是人员变动带来的连锁冲击。 基金经理一旦离职、调岗,产品就会迎来重大变量。新接手的管理人投资思路不一样,持仓风格会发生改变,很多持有人就可能会选择赎回,基金规模快速缩水。这种现象,几乎每家公募都遇到过。 对农银汇理来说,赵诣离职事件就是很典型的过往案例。农银新能源主题曾经做到287亿规模,是市场炙手可热的顶流产品。2022年3月赵诣离开公司后,截至 2025年末,这只基金规模缩水到不足80亿元,规模降幅超过70%。 产品的大幅缩水,受损的不只是基金公司的管理规模,留在里面的普通持有人,还要面对基金换人之后风格漂移的不确定性。这件事也让行业看到,把产品命运绑定在某一个人身上,风险会有多高。 此外,外部行业环境也在倒逼银行系公募做出改变。多数银行系公募的核心优势集中在固收业务,权益投资整体属于相对薄弱的板块。行业市场竞争愈发激烈,如果长期依赖固收基本盘、权益业务发展滞后,机构就很容易与行业头部机构拉开差距。 面对内部历史教训与外部行业竞争的双重现实,在黄涛的主导推动之下,农银汇理给出的应对方案,就是推行共管小组的投研机制。 行业里不少机构碰到基金经理状态波动或是人才流失,大多是事后补救,但黄涛并不倾向走这种“亡羊补牢”的老路,而是希望从制度源头提前规避单人管理的隐患。 黄涛谋局落地:从单枪匹马到排兵布阵 而这套共管小组的落地,将从制度、人员、投研流程三个层面推进。 首先是顶层制度先行。 在黄涛的顶层制度设计与亲自推动下,共管小组制成为了农银汇理一项长期性的投研制度。 公司计划在旗下核心权益产品上分批落地这套模式,通过制度设计提前缓释完全依赖单一管理人带来的各类风险,尽量避免因为个人状态变化、岗位变动直接冲击基金的正常运作。 其次讲究人才互补搭配。 邢军亮长期深耕科技、制造赛道,对相关产业的研究积累比较深;魏刚过往多年的从业经历里,更偏向组合均衡配置和风险控制。两人的能力圈不完全重合,能够形成互补效果。 最后,这套机制并没有弱化主动研究能力。 按照这套机制的设计,共管不等于简单分摊任务,而是要落实双人复盘、交叉校验的投研流程。重大持仓、行业判断都需要两人充分沟通讨论,不同的观点互相碰撞,以此减少单人决策容易出现的认知盲区,进一步优化最终的持仓决策。 黄涛四年磨一剑,不押明星押体系 当然也要客观看待,共管小组只是一套制度框架,模式最终效果好坏,还取决于内部的权责划分、考核机制、沟通效率。 此次两只旗舰产品开启共管,只是农银汇理投研改革的起步阶段,后续这套模式还计划复制到更多权益产品当中。 对多数银行系公募来说,想要把权益业务做起来,过去常见的路径,就是高薪从外部挖来成熟明星基金经理,依靠个人能力快速打出业绩、吸引规模。但这种模式的隐患很明显,人才本身流动性高,基金经理一旦离职,前期的投入很可能付诸东流。 农银汇理选择的是另一条路径:不把权益业务的全部希望押注在少数明星个人身上,尝试搭建平台化投研体系,依靠团队、制度、人才梯队来支撑权益投资。如果这套共管模式能够跑通,对于同样被权益短板困扰的银行系公募,会具有参考价值。 对于资管行业来说,短期亮眼的业绩可以依靠市场风口或者个人能力,但是长期稳定的产出,离不开制度和人才梯队的支撑。 四年时间推进一轮投研制度调整,能看出机构做体系改革,本身就需要比较长的周期。而这套长期主义的布局思路,最终目的也是为了依靠稳定的投研体系,为持有人争取可持续的投资回报。 所以总的来看,农银汇理这次两只核心权益产品实行共管,是黄涛投研治理思路的具体落地,同时也是农银汇理权益投研体系变革的重要实践。 免责声明:个人观点,不构成投资建议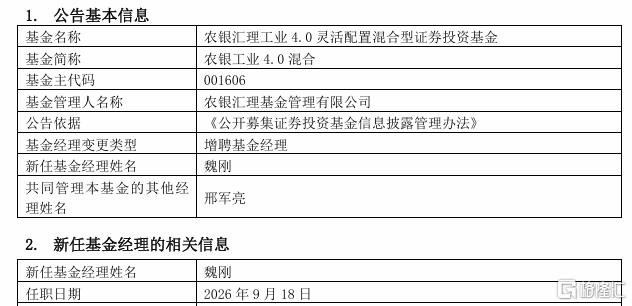
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。