3D打印破圈,竟跟AI有关?

说起3D打印,多数人印象里还停留在高校创客室里的“玩具级”设备——打个手办、做个小摆件还行,精度差、速度慢,顶多用来打个样,登不上量产的台面。
但最近产业端的变化,正在快速刷新这种认知。苹果最新折叠屏iPhone的钛合金铰链盖,用的是3D打印一体成型;商业航天的火箭推力室、人形机器人的骨骼关节,也都开始批量用上这套工艺。
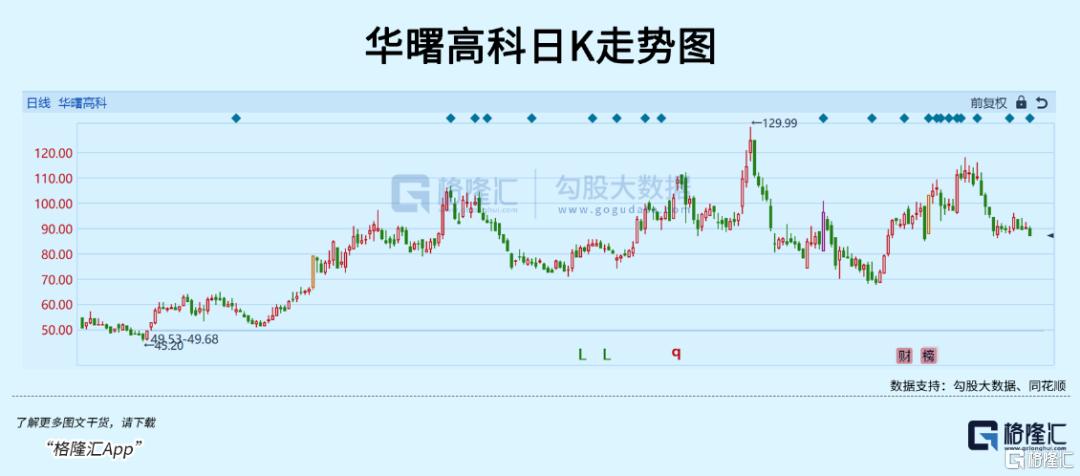
盘面上也有反映,今年工业级3D打印标的走势一直不弱,铂力特、华曙高科业绩逐步兑现,消费级龙头拓竹年营收破了百亿,整个板块正从“炒概念”往“兑业绩”走。
消费级这边,从CONTEXT的数据看,2026年一季度全球入门级3D打印机出货量同比上涨了39%,行业增速重新回到快车道。
01
3D打印为何突然破圈?
最核心的变量,其实是AI。
以前3D打印最大的痛点不是设备本身,而是建模。要出一个能稳定打印的模型,得会用专业三维软件,普通人根本玩不转。
企业做量产验证,也要专门团队花几周调参数,试错成本很高。
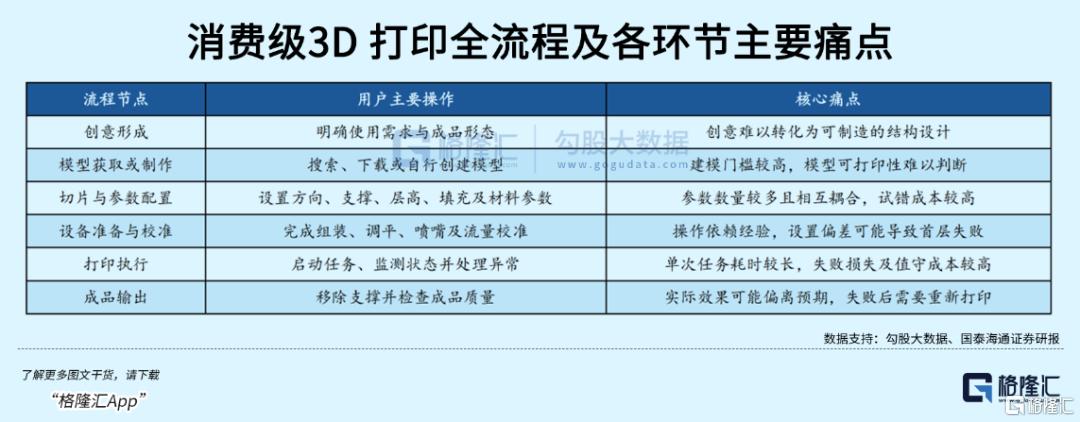
生成式AI直接把这个门槛打穿了。
现在输一段文字、一张图片,就能生成三维模型,还能自动修复拓扑结构、匹配打印参数、生成支撑。
腾讯混元3D、Tripo AI这些工具,已经能做到从文本/图片直接生成可打印模型,还附带重网格、可打印性检查、自动修复功能。
相当于以前写代码得专业程序员,现在有AI辅助,普通人也能上手。建模门槛一下来,3D打印的用户圈直接从专业创客,扩到了普通消费者、中小商家,市场空间自然就打开了。
需求端的变化更关键,直接让行业从“小打小闹”摸到了量产的门槛。
以前3D打印最大的争议,就是“只能打样,不能量产”,需求零散,量上不去,行业做不大。现在这个逻辑正在被打破。
消费电子这边,苹果带头验证,折叠屏铰链盖、手表表壳、接口结构件开始批量用3D打印,荣耀、OPPO这些国产品牌也跟得很快。
商业航天那边,蓝箭航天、星河动力的火箭推力室、喷注器批量采用3D打印,成本能降15%-70%,生产周期缩短60%以上;人形机器人就更不用说了,轻量化承力结构、内置冷却流道,天生就适合3D打印一体成型的特性。
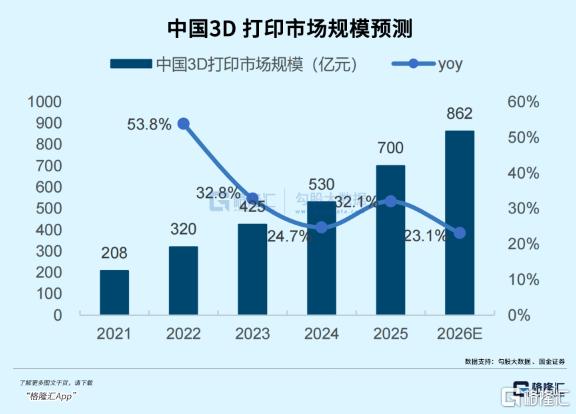
国金证券测过,2026年国内3D打印市场规模预计到862亿元,同比涨23.1%,工业级需求已经成了核心增长引擎。场景一打开,行业才有了真正的量的支撑。
还有一点很容易被忽略,那就是商业模式开始从“卖设备”,慢慢变成了“卖服务+卖耗材”。
以前3D打印厂商就是卖机器,一锤子买卖,下游需求一波动,业绩起伏就很大。现在整个行业的收入结构正在发生本质变化。
消费级赛道,设备只是入口,后续的耗材、配件、会员服务、模型社区才是持续收入。这一点从创想三维的中报也能看出来,上半年耗材收入同比涨了48.3%,占总收入比重提至17%,毛利率也明显高于设备本身。
工业级赛道,“打印农场”模式起得很快,客户不用买设备,直接按件下单,厂商负责设备、工艺、生产,收入持续性强很多。
Wohlers Report2026的数据显示,全球3D打印服务占产业链价值的48.3%,已经超过了设备本身的占比。
商业模式一变,行业的周期属性就弱了,成长属性就强了。
02
硬件是门槛,软件和生态才是护城河
很多人看3D打印,还停留在比硬件参数的阶段:谁速度快、谁精度高。但走到现在,行业的竞争逻辑早就悄悄转了。
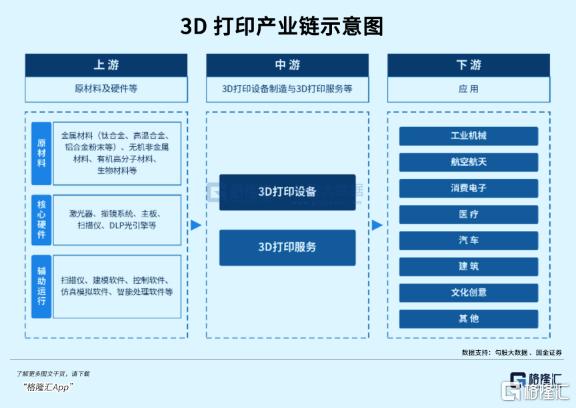
整条产业链从上到下大概三层:
1、上游是原材料与核心硬件,钛合金粉末、光敏树脂、激光器、振镜、运动控制板这些,是成本基础,也是国产替代的核心环节;
2、中游是设备制造与打印服务,是产业的价值核心;
3、下游就是消费电子、航空航天、医疗、人形机器人这些应用场景。
硬件参数的竞争,正在快速趋同。主流消费级FDM设备的最高打印速度已经普遍集中在500-600mm/s,精度都在±0.1mm级别,自动调平、断料检测、摄像头监控也都成了标配。
就像智能手机发展到后期,不再拼CPU主频,而是拼系统、拼生态、拼应用。3D打印的竞争,也正在从单一硬件参数,转向软硬件一体化的系统能力。
真正的壁垒,开始往软件、数据和生态的方向移。
第一层是切片算法与AI辅助。同样的硬件,用不同的切片软件,打印速度、成功率、表面质量能差出一个档次。新玩家可以抄硬件结构,但切片算法和工艺数据库抄不走。
第二层是内容与模型生态。用户买了设备能不能用起来,有没有东西可打,很大程度上取决于模型库和一键打印的体验。
拓竹为什么能后来居上?很大程度上是MakerWorld社区做起来了,海量经过验证的模型,附带调好的参数,点一下就能打印,新手也能出成品。
第三层是工艺数据积累。什么材料对应什么参数,什么故障怎么处理,不同场景的工艺方案,这些都靠海量打印数据堆出来。头部厂商装机量越大,数据积累越多,工艺就越成熟,新玩家很难追赶。
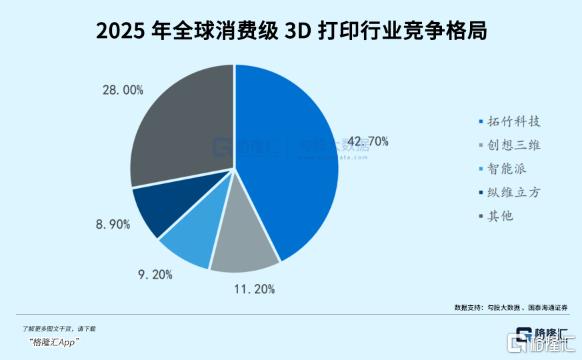
行业集中度提升,就是生态壁垒最直接的体现。按2025年GMV口径,全球消费级3D打印CR4已经到了72%,拓竹一家独占42.7%。头部效应越来越强,本质就是硬件趋同之后,软件、生态、数据的差距在持续拉大。
还有个容易被忽略的变化:消费级和工业级的边界正在打通。
以前消费级就是玩具,工业级就是几十万的专业设备。现在消费级设备性能越来越强,配上集群管理软件,就能接很多小批量定制订单,成本远低于工业级设备,直接打开了海量中小批量定制的市场空间。
03
三条主线抓机会,也要看清风险
落到投资层面,不同环节的逻辑、弹性、确定性差很多。
首先是头部设备厂商,赚行业集中的钱。不管消费级还是工业级,头部效应都在持续加强,资源、订单、生态都往头部集中。
消费级格局相对清晰,拓竹一家独大,规模和生态优势明显;工业级这边,铂力特是金属增材制造龙头,“设备+定制化产品+原材料+服务”全产业链布局;华曙高科以大尺寸、多激光设备见长,金属+高分子双路线,往服务端延伸。
然后是上游核心材料与零部件,赚“卖水人”的钱。不管哪家设备厂卖得好,都要用核心原材料和零部件。
金属粉末这边,钛合金、高温合金粉末需求爆发,以前高度依赖进口,现在国产替代加速,具备制粉技术的企业深度受益;光电器件这边,激光器从红外向绿光升级,功率不断提升,振镜、运动控制部件需求同步增长。
这部分属于产业链里的卖铲人,不用赌单一厂商的胜负,只要行业整体扩容就能受益,防御属性更强。
再就是垂直领域的打印服务商,赚场景渗透的钱。
3D打印最终要落地到场景,不同行业的工艺、认证、客户壁垒很高,懂工艺、有认证、有客户资源,就能吃到场景放量的红利。
比如3C领域的结构件打印,跟着折叠屏、智能穿戴放量,订单增长很快;航空航天领域,跟着商业航天爆发,发动机部件、卫星结构件需求持续释放。这些垂直赛道的服务商,业绩弹性往往比通用设备厂还大。
当然,机会摆在这,风险也不能不提。比如应用落地不及预期、技术迭代、价格竞争、原材料价格波动、政策监管等问题都需要留意。
优先找有技术壁垒、有真实订单落地、有生态或客户壁垒的标的,纯概念炒作、没业绩支撑的,尽量避开。
04
结语
3D打印这个行业,每次喊着要普及,最后又缩回小众圈子,落下个“题材炒作”的刻板印象。但这一次,确实不太一样。
AI解决了建模难的核心痛点,把用户圈层从专业创客拓展到了大众;应用场景从原型打样走向批量生产;商业模式从一次性卖设备,走向设备+耗材+服务的持续性收入。三重共振之下,3D打印正在从“创客的玩具”,往“制造基础设施”的角色走。
格隆汇研究院持续跟踪3D打印行业技术迭代,跟进场景落地节奏与产业链变化,拆解细分赛道以及重点公司基本面。如果您也在关注这波制造升级,欢迎关注我们,一起把握产业破圈里的结构性机遇。
注:文中所涉企业仅为产业案例分析,不构成任何投资建议。市场有风险,投资需谨慎。
免责声明:本文版权属于北京格隆汇投资顾问有限公司投研团队(段月寒:A0160625050003)整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。
股市有风险,入市需谨慎。本文中的任何投资建议均不作为您投资买卖的依据,您须独立作出投资决策,风险自担。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权,本公司将依法追究侵权责任。
SH 铂力特 SH 华曙高科
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。