地产股连板引爆政策猜想,楼市筑底而非全面见底


近期A股地产板块出现明显异动,万科A(000002.SZ)、世联行(002285.SZ)、我爱我家(000560.SZ)等个股连续涨停,存量中介、开发龙头集体走强,市场围绕房贷贴息等重磅政策的猜测持续升温。
不过,业内人士坦言,结合 “金九银十” 最新成交数据,地产股行情更多是政策预期驱动的估值修复,国内楼市目前处于结构性筑底阶段,并未实现全局性见底。
本轮地产股大涨,市场流传全国性房贷贴息政策即将落地的传闻,成为重要情绪催化剂。不过,从公开信息看,全国统一房贷贴息暂未得到官方确认。
目前,贴息主要是地方自主工具,全国已有20 余城推出购房贴息、卖旧买新补贴,以上海、成都、南京等地为代表,补贴大多设置额度、时间上限,侧重定向激活改善置换需求。
中指研究院等机构判断,受财政约束,短期出台全国普惠式房贷贴息概率偏低,后续更多是各地因地施策优化补贴政策,中央层面更多以信贷、公积金、现房销售制度改革为主线推进稳楼市举措。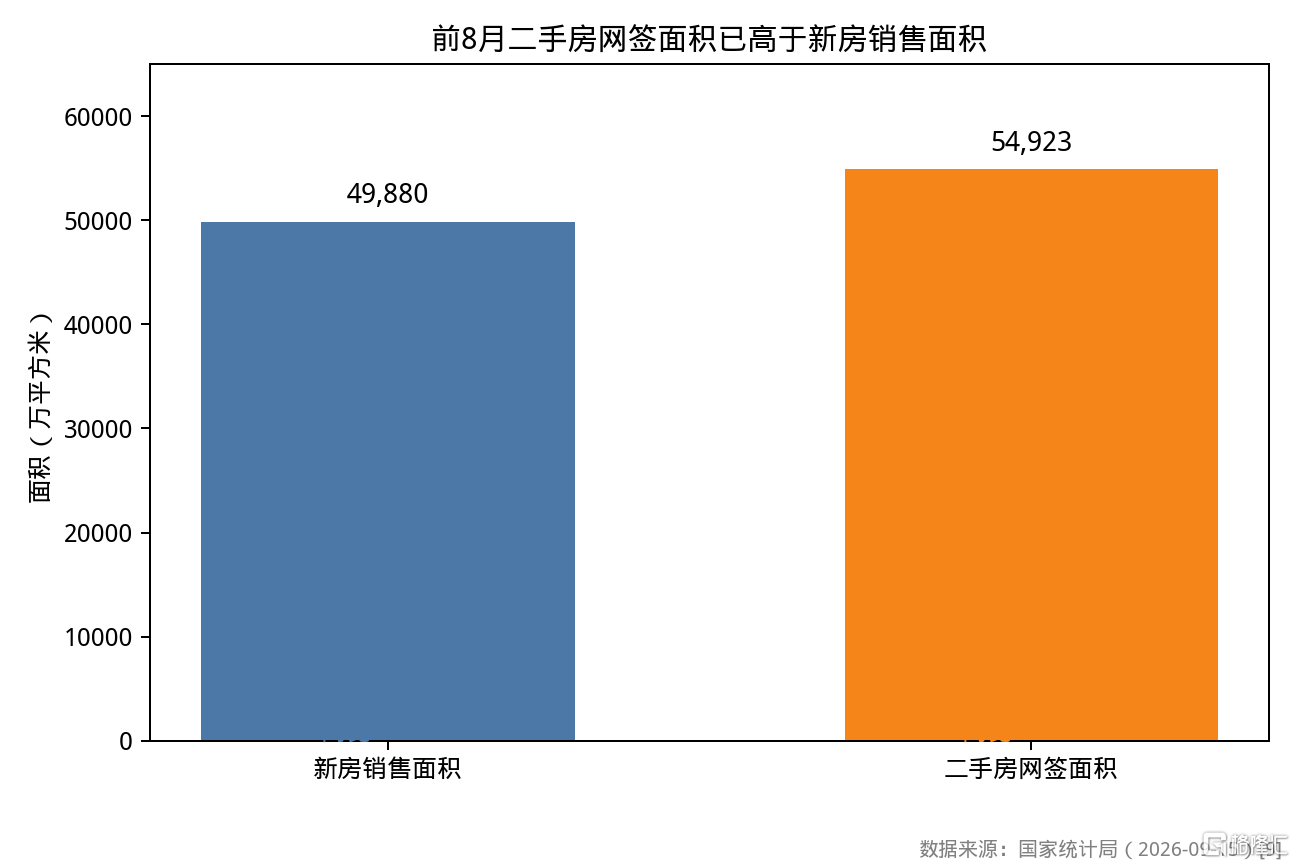
从基本面看,今年 “金九银十” 呈现鲜明的K型分化格局。
中指研究院9月中上旬数据显示,重点30城新房成交同比微增1.4%,一线城市新房成交同比增长超10%;重点20城二手房成交8.2万套,同比上涨13.1%,北京、上海二手房成交量已经连续7个月同比上行,深圳、苏州、杭州等强二线二手房同步回暖。
眼下,二手房已经成为市场主要交易支柱,1-8 月全国二手房交易规模正式超过新房,行业进入存量时代。
供应端,北京、广州新房预售证发放创年内月度新高,热点城市优质新盘出现开盘热销、触发积分的现象。
但是,冷静分析可以发现,新房市场的热闹集中在核心城市,重点30城新房整体批准上市面积同比仍下滑32%,大量三四线城市依旧处在高库存、以价换量的状态;新房开发投资依旧承压,城市之间冷热差距进一步拉大。
综合机构研判,当前楼市已经走出加速下行的底部左侧,但还没有迎来全局性市场底部,处于震荡筑底区间。
具体而言,高能级一二线城市成交量率先企稳修复,但价格并未普涨,行情集中在主城区优质房源,远郊、非优质板块依旧承压;广大三四线城市仍处在寻底过程。
摩根大通、中信建投观点指出,即便后续有进一步政策,恐怕也更多带来成交量修复,居民收入预期、房企投资信心的修复是慢变量,难以直接推动全国楼市反转式上涨。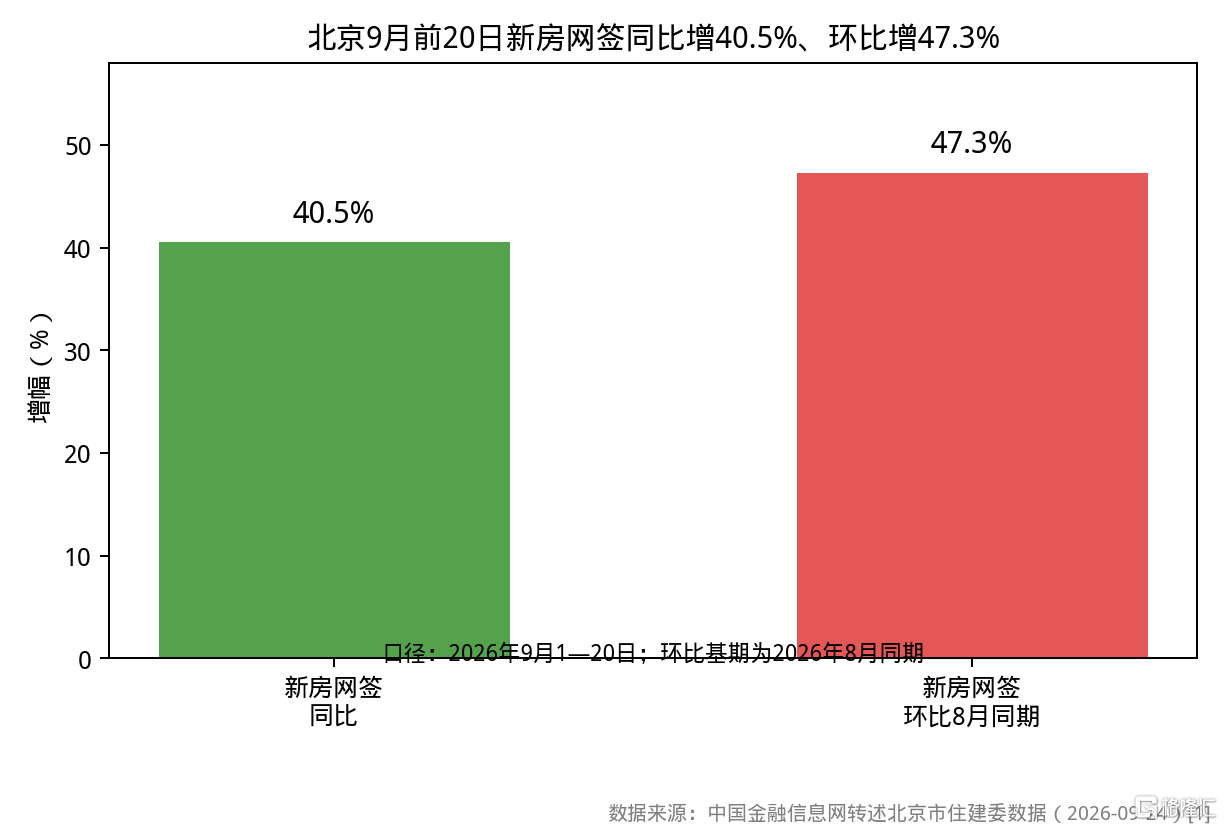
那么,对于上述地产股的突发性暴涨,应该怎么理解?
有圈内人分析,新版公积金管理条例落地,住建部对房地产新模式定调,共同推升市场对后续政策加码的期待,叠加板块前期估值处于历史低位,资金进场催生短期股价行情,股价与基本面出现一定剪刀差。
这里,要区分股市与楼市逻辑的不同。
地产股炒的是政策预期与估值修复,股价可以提前反应;楼市见底,则需要看到销售、投资、土地市场多指标共振回暖。
今年的“金九银十”,有望看到核心城市成交进一步释放,但就全国而言,楼市整体仍是结构性修复。
具体特征是:二手房凭借充足的可选房源、相对合理的价格,会持续承接刚需与置换需求;新房市场只有核心城市优质项目具备去化优势,多数城市仍在磨底。
有老股民提醒,投资者需要分清股市房地产板块短期行情和行业基本面修复节奏,不宜将地产股的强势直接等同于楼市全面反转。
风险提示及免责声明:
本文内容基于公开披露数据整理,仅代表作者个人解读,不构成任何投资决策依据。本刊力求内容准确,但不对数据的完整性、准确性及滞后性作出任何保证。市场有风险,投资需谨慎。依据本文作出的投资决策及盈亏由投资者自行承担。本文仅供学习交流,非商业用途,如有侵权请联系删除。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。