924两周年:47%个股跑输指数!多只ETF暴涨3倍


“924”两周年了。
两年前的9月24日,三大金融巨头集中推出一揽子政策,A股当即放量狂飙,上证指数单日大涨4.15%,创下2020年7月以来最大单日涨幅。
当时很多人觉得这不过是一场稍纵即逝的暴涨。两年后再看,那更像一道分水岭:它把A股从炒小炒烂的旧叙事,推入“看产业、看盈利”的新生态
这两年,世界并没有变得更好——地缘冲突未平,美债遭遇近18个月最大抛售潮,全球流动性松紧反复。可也正是在这样的背景下,A股走出了一条极其割裂的曲线——不是人人赚钱的普涨牛市,而是一场极致分化的结构性行情。
AI是这两年绕不开的主角。2025年1月,DeepSeek横空出世,那个被全世界记住的“DeepSeek时刻”没有止步于技术圈,它一路烧到日常生活,也烧到资本市场。AI,成了从产业到资本市场的绝对主角。
不同于2007年、2015年的普涨牛市,“924”的结构性牛市体现得淋漓尽致,上证指数过去两年累计上涨43.2%,深证成指上涨68.7%,而科技“含量”更高的创业板指和科创50指数,分别上涨120.82%和158.28%。
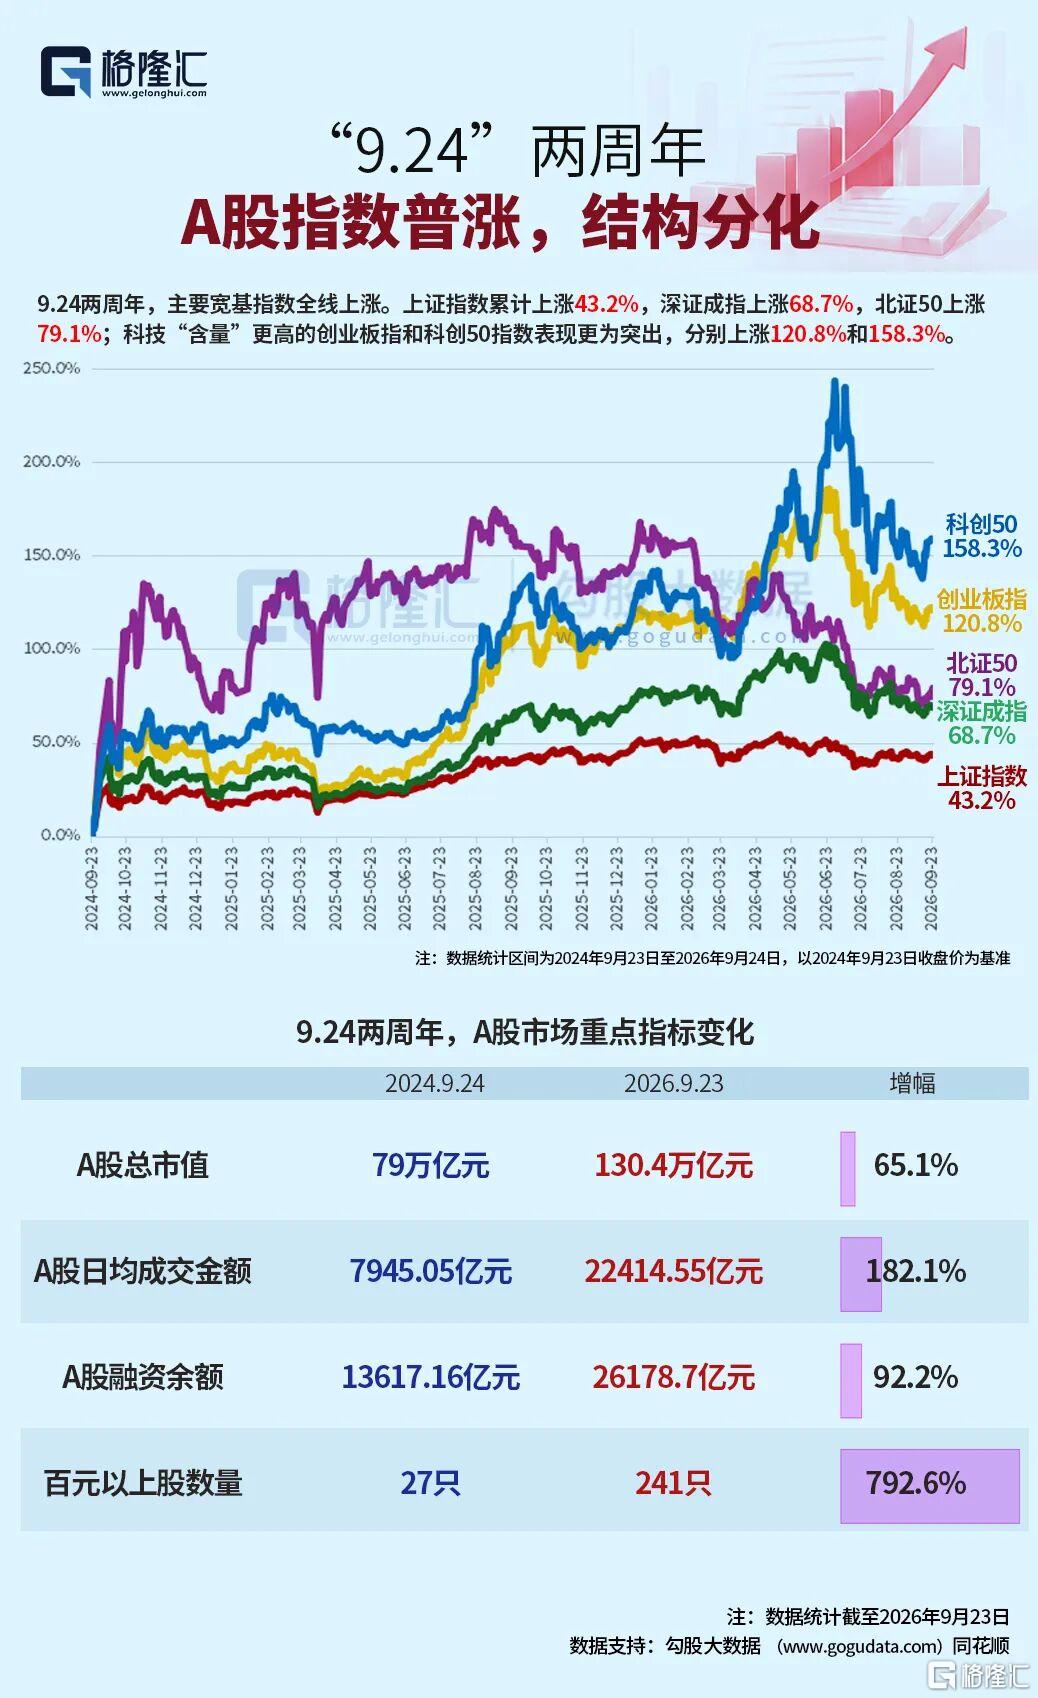
A股总市值从79万亿一路攀升65%至130.4万亿元,新增的51万亿市值中,电子+通信贡献过半。
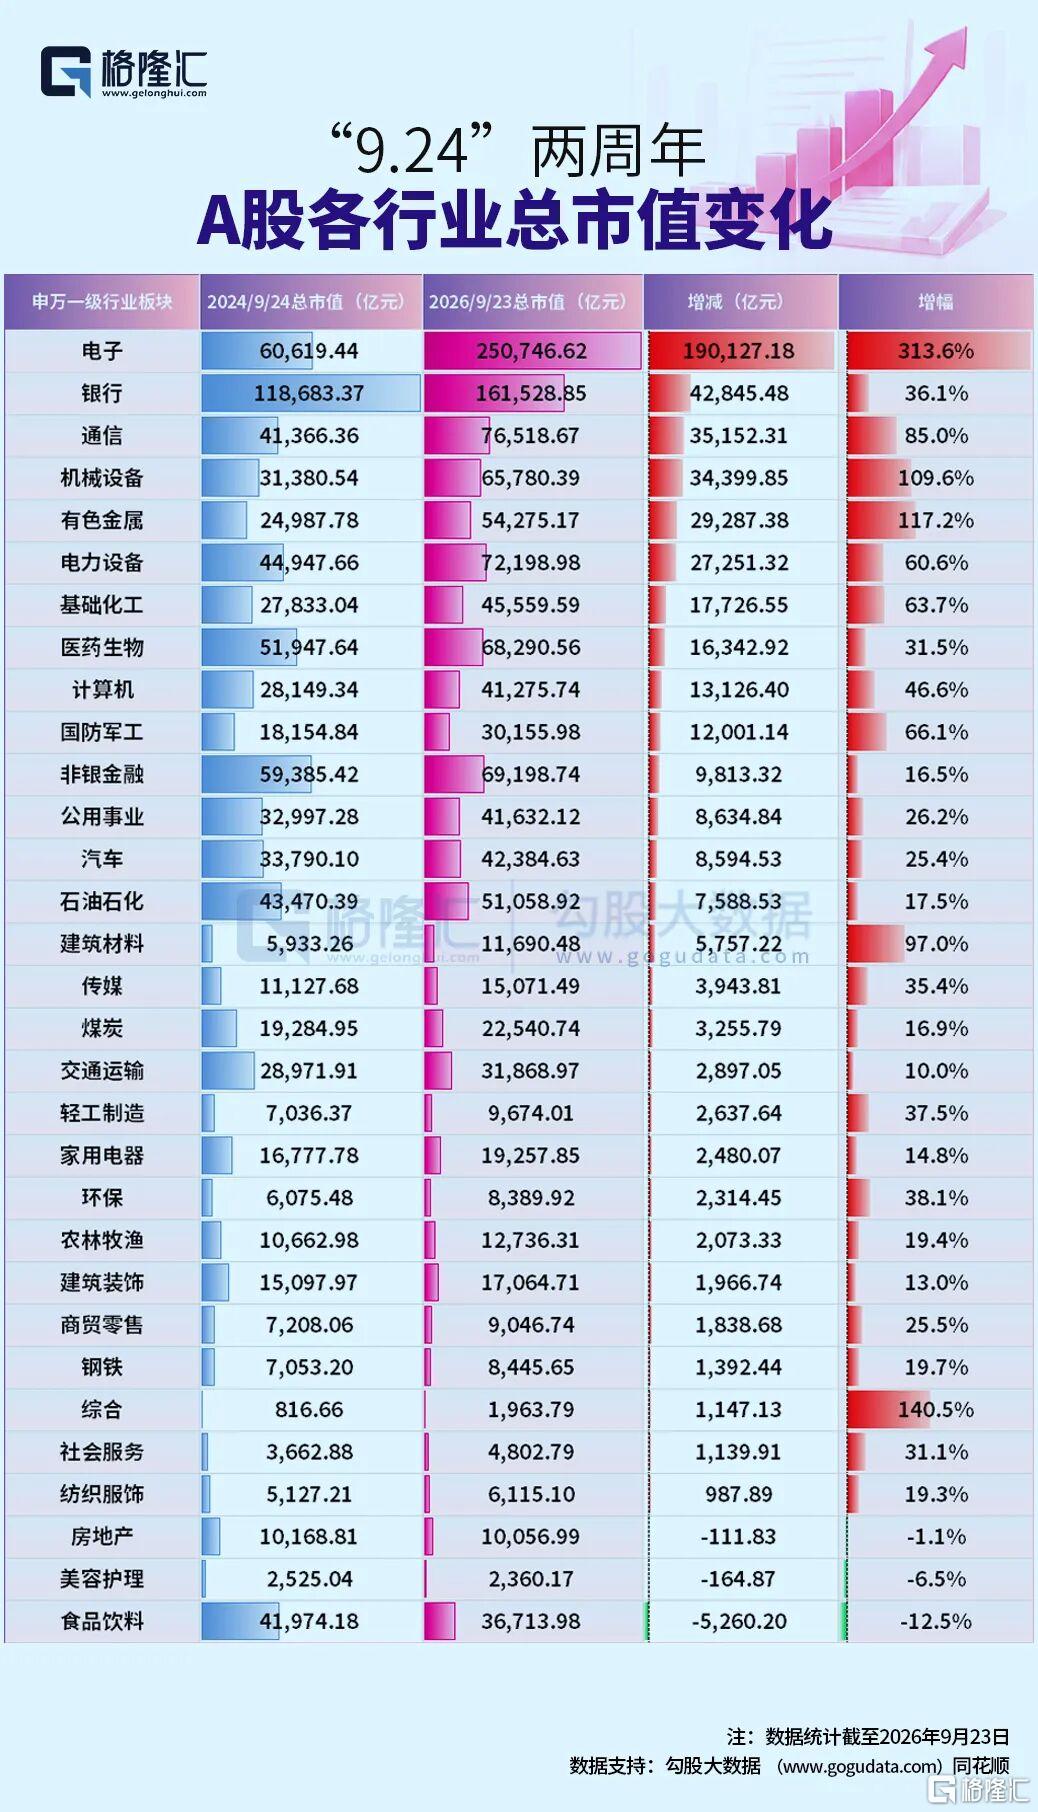
这决定了站在K线上端与下端是截然不同的感受:通信 、电子行业近两年直接翻倍,而美容护理行业原地踏步,食品饮料行业甚至比“924”前还下跌5%。
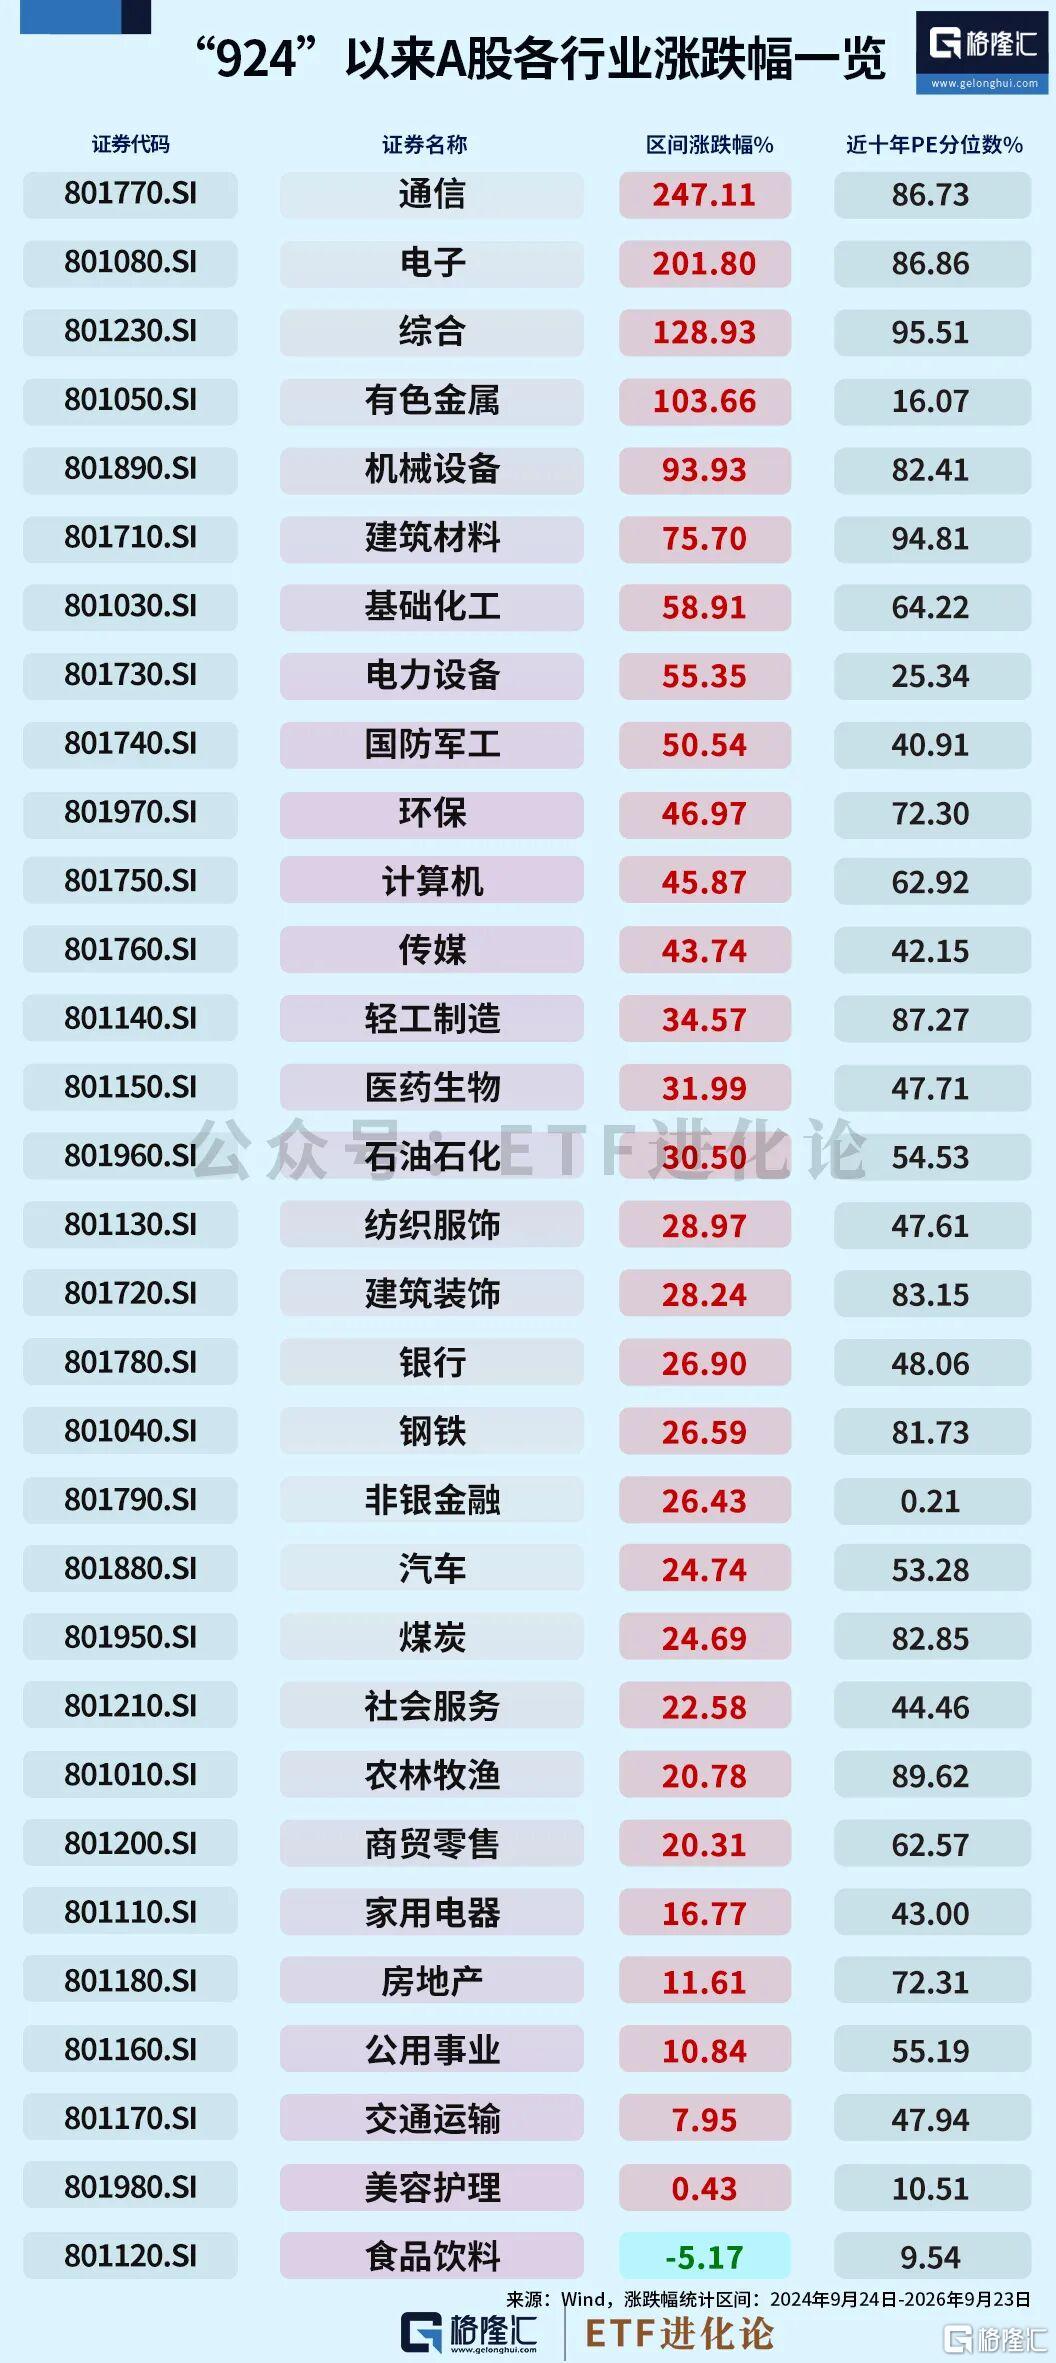
这种分化,落到个股上的体感更刺骨。
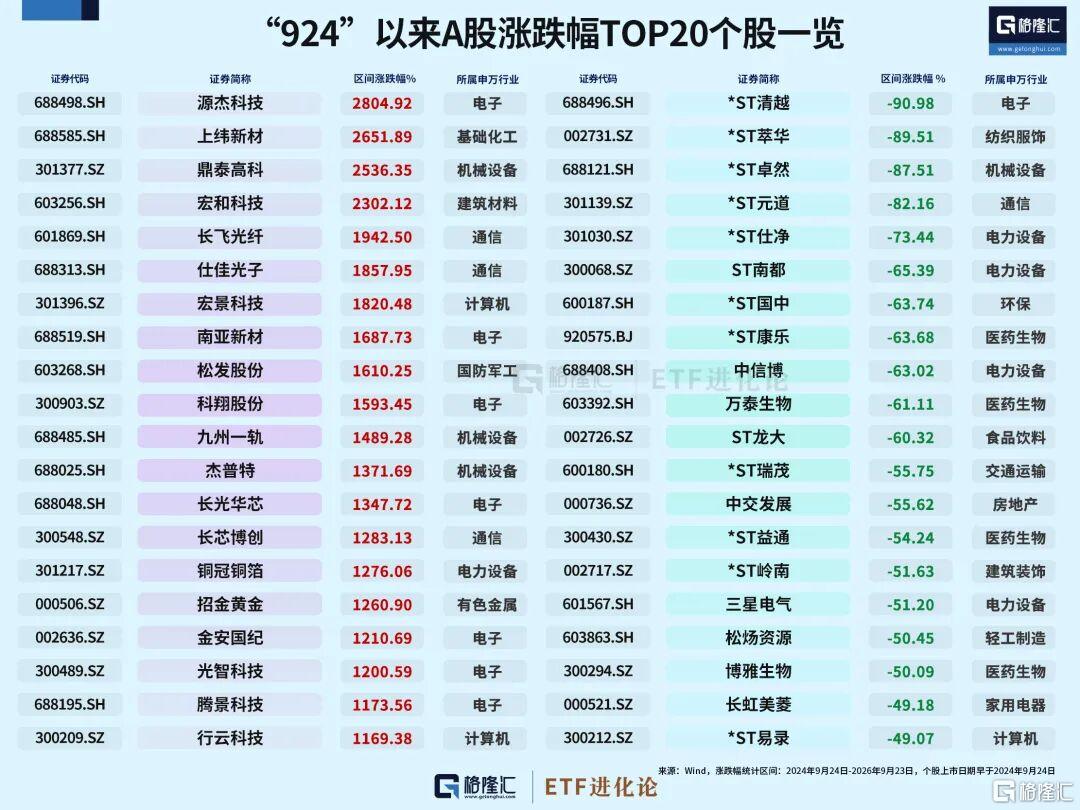
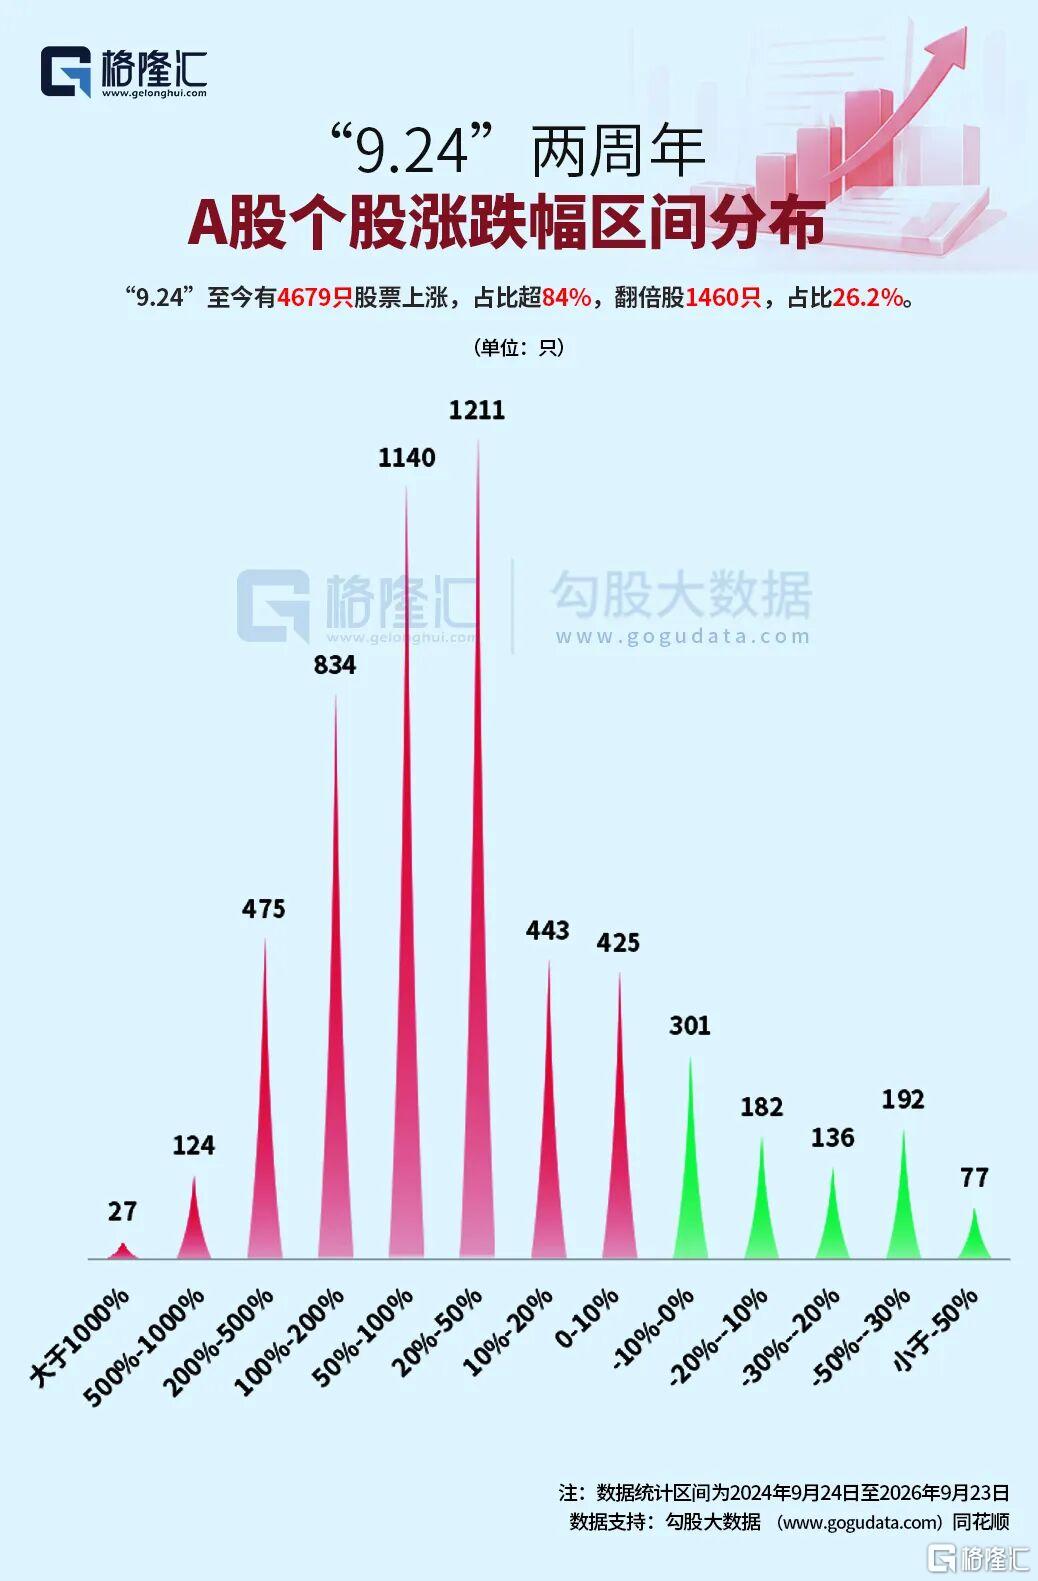
5298只在“924”前上市的个股中,翻倍的有1450只,下跌的有675只。涨幅大的直接20倍起步:源杰科技、上纬新材、鼎泰高科、宏和科技;末尾的个股跌幅直奔-90%,首尾之差高达2894.98%。
跑赢上证指数的只有2796只,换句话说,47%的个股在过去两年跑不赢A股。
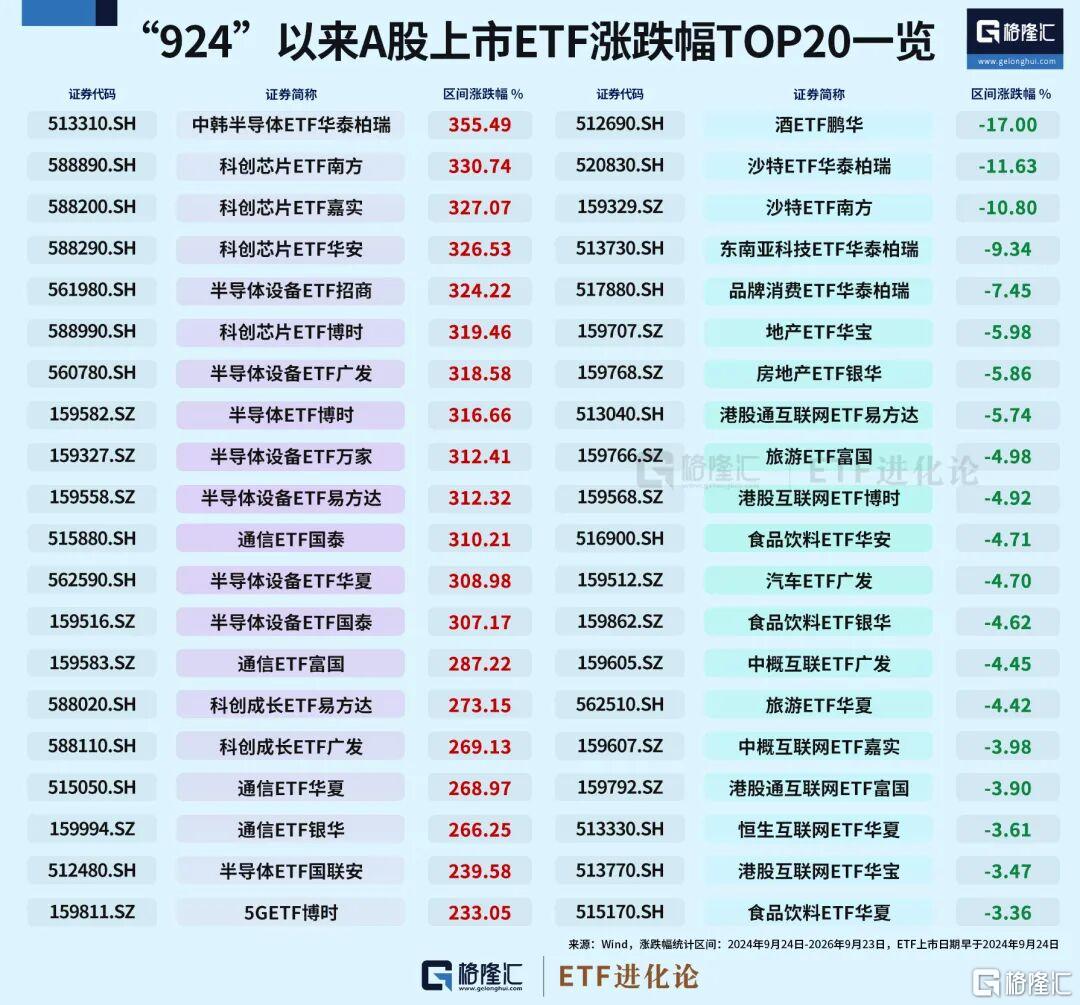
ETF同样如此。47%的ETF过去两年跑不赢A股,翻倍的ETF有179只,13只ETF飙涨300%,涨幅居前的依旧是半导体主题:
中韩半导体ETF华泰柏瑞、科创芯片ETF南方、半导体设备ETF招商涨超300%。而酒ETF、东南亚科技ETF、品牌消费ETF、地产ETF则跌得让人沉默。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
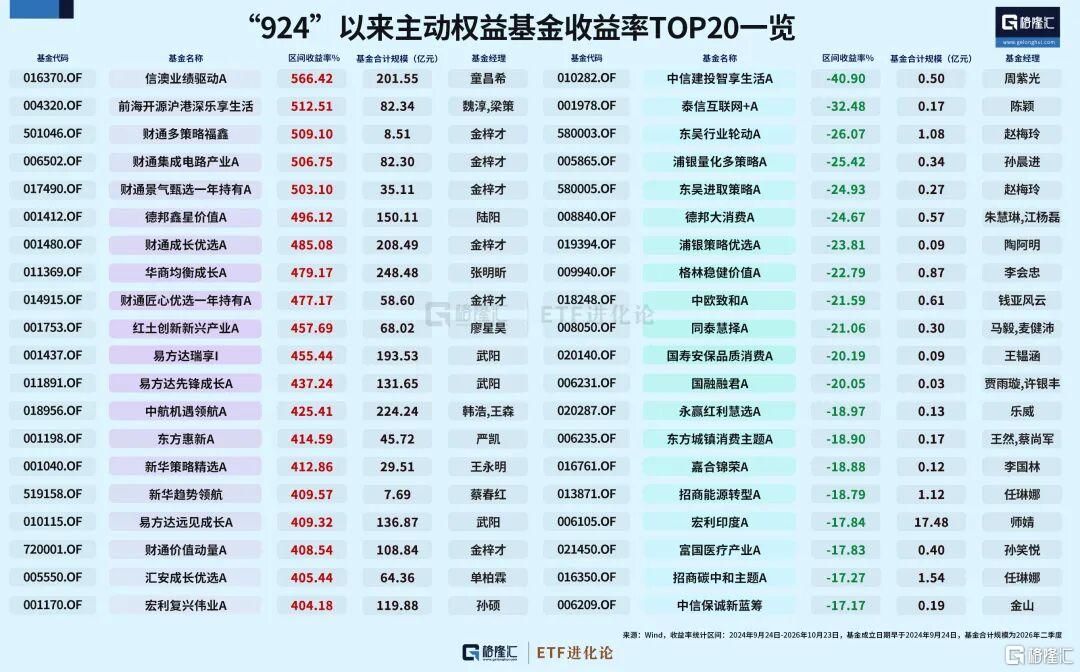
行情越割裂,越考验基金经理。过去两年,59.4%的主动权益基金跑赢上证指数,中位数上涨53%:
信达澳亚基金的童昌希管理的信澳业绩驱动A,以566%收益率问鼎主动权益基金榜首;
财通的金梓才成为最大赢家,其管理的多只基金产品榜上有名,财通多策略福鑫、财通集成电路产业A、财通景气甄选一年持有A,过去两年涨幅均达500%。金梓才的管理规模,也从今年一季度末的89亿元,飙升到二季度末的565亿元。
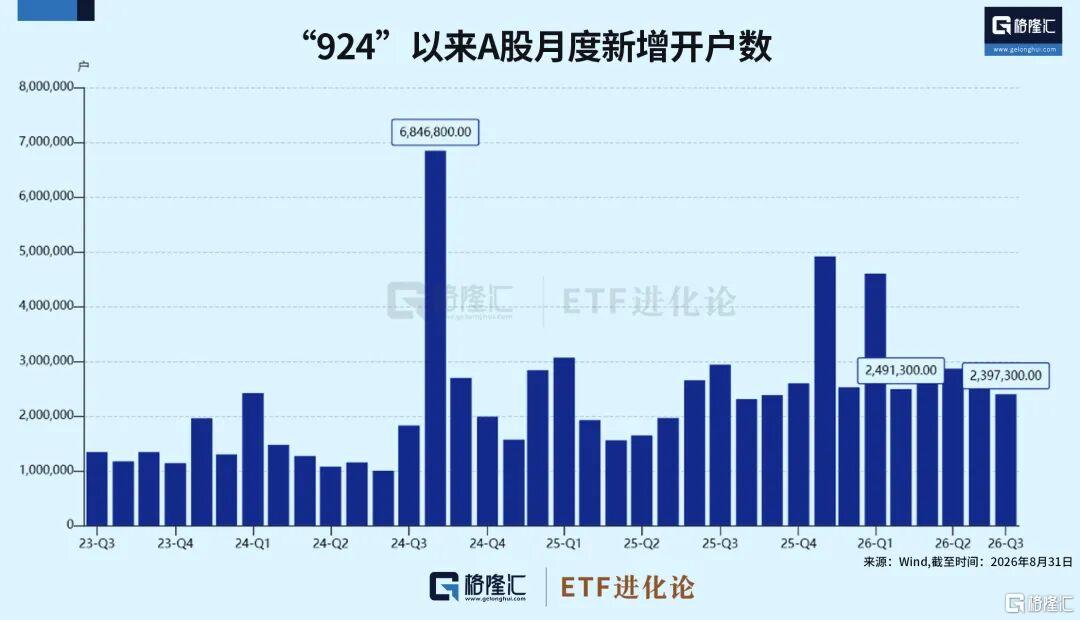
史诗级涨幅下,人潮也在涌入。2024年9月至2026年8月,A股新开户数高达6601万户,比“924”之前一年高出约3倍,是本轮行情最硬的资金面证据之一。
但结构性行情,也加大了赚钱难度。
“924”以来,权益主动基金表现亮眼,混合基金份额却持续缩水,近两年合计净赎回7726.84亿份,是唯一净赎回的基金细分类别。
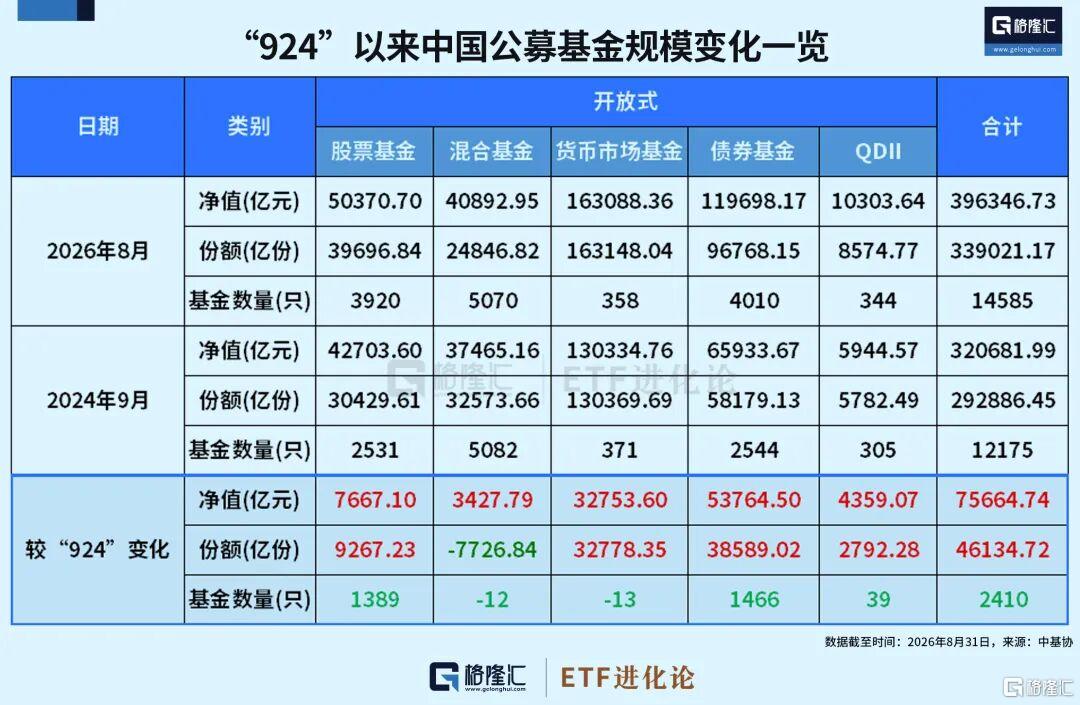
杠杆资金和ETF成为主力军:融资余额从1.36万亿元升至2.61万亿元,接近翻倍;股票基金份额大幅增加9267亿份,ETF同期净流入4627亿元。
股债商ETF均获资金持续配置:黄金ETF华安近两年净流入663.94亿元,短融ETF海富通、城投债ETF海富通同期流入超400亿,港股通互联网ETF富国、通信ETF国泰、半导体设备ETF国泰净流入超300亿。
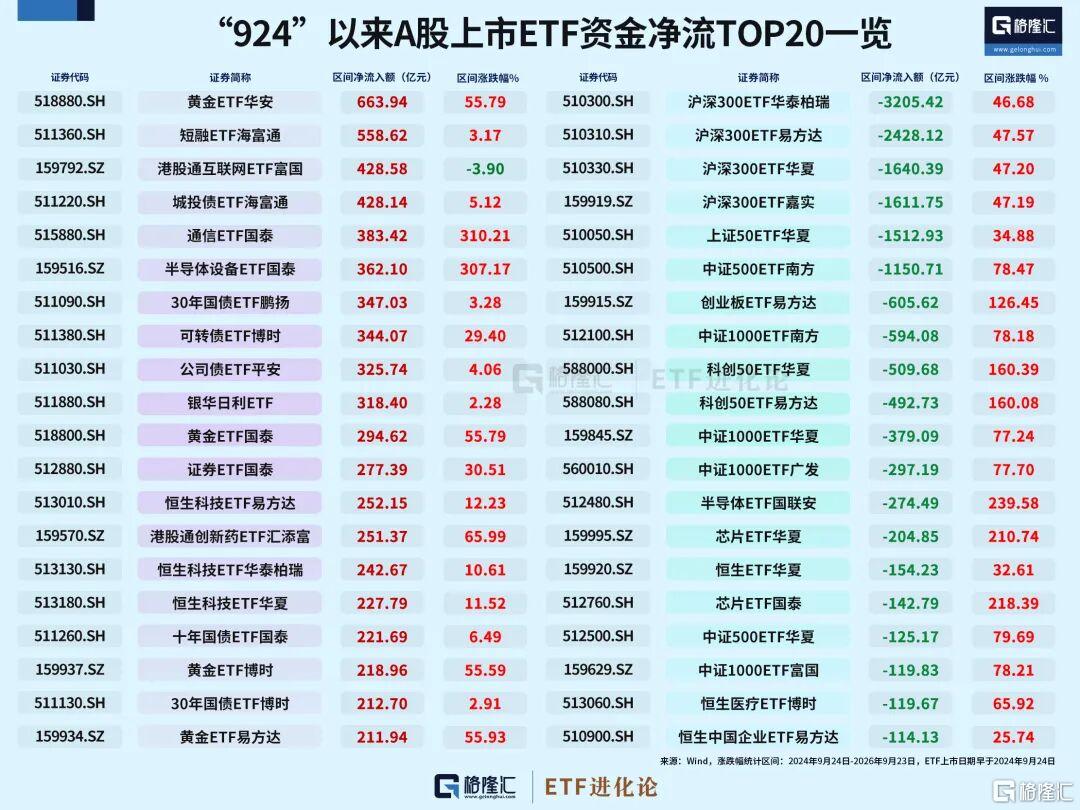
涨跌幅代表资金最真实的态度,而基本面,最终决定资金能走多远。
“924”刚爆发时,所有人都在质疑:只靠估值,没有盈利支撑,不亚于沙地起高楼。
A股用了两年时间证明自己:2024年整体净利润负增长-3.29%,2025年也仅增长2.69%;但2026年上半年,A股净利润增速大幅提升到15.25%,且高于营收增长,非金融盈利增速创下近5年新高。
其中,AI高景气是今年A股盈利改善的重要驱动力。AI产业链贡献约一半盈利增量,而“924”以来利润改善贡献最大的行业,几乎全部与科技相关、出口相关。对报表形成了坚实支撑。
如科创50、创业板指的归母净利润同比增速从2024Q3的-46.74%、2.13%,到2026Q2双双跃升为166.42%、39.21%。
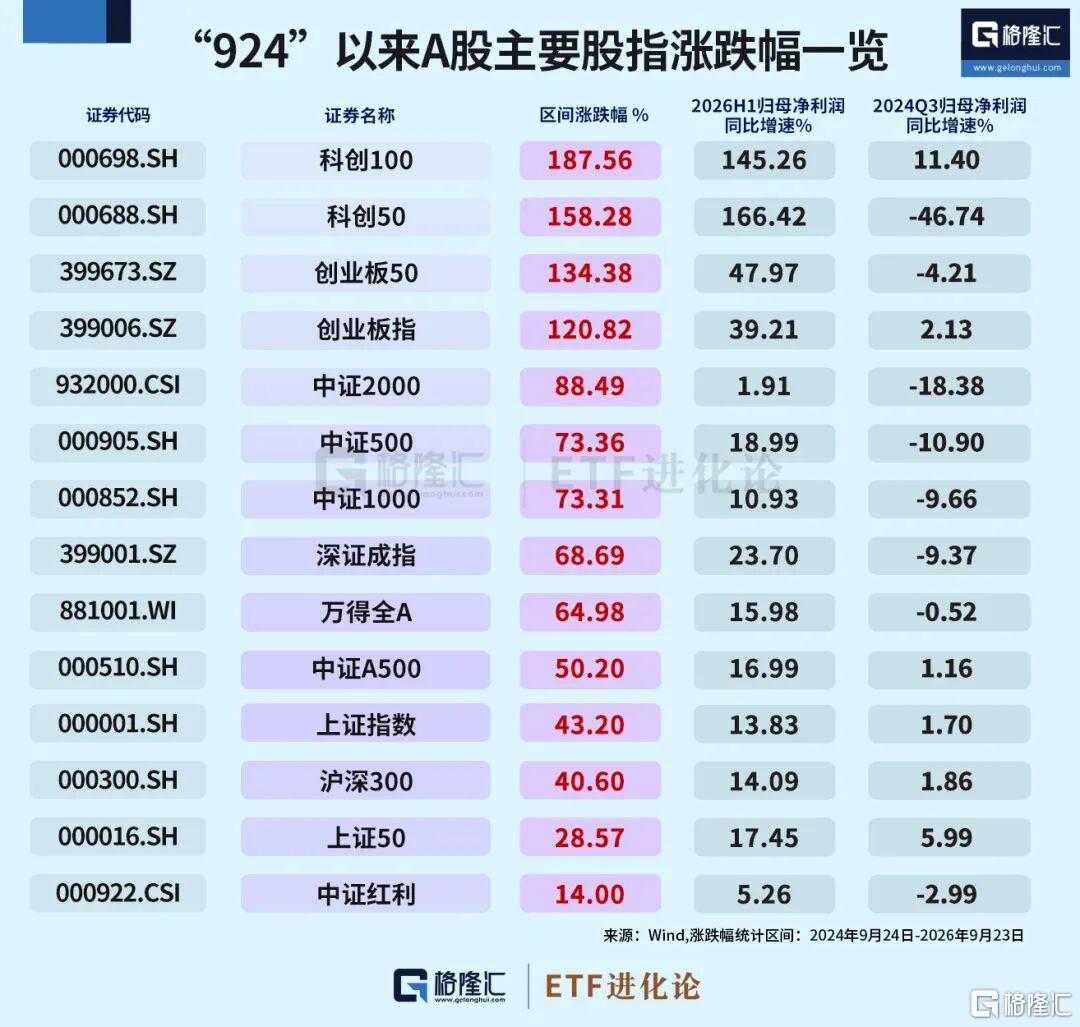
“高质量发展”“新质生产力”,不再只是一句官方表述,而是刻画在经济转型中。A股的上市公司作为最优质的一批中国企业代表,映射了经济转型的变化,也表现突出的盈利韧性。
站在2026年年初,市场曾面对一个拷问:A股历史上还没有出现过连续3年“拔估值”。
最终交出的答案是,A股中报已经实现15%的盈利增长,估值对A股涨幅贡献度为-15.6%。
广发证券认为,如果四季度A股盈利预测保持稳定,那么A股四季度进一步杀估值的概率较低。
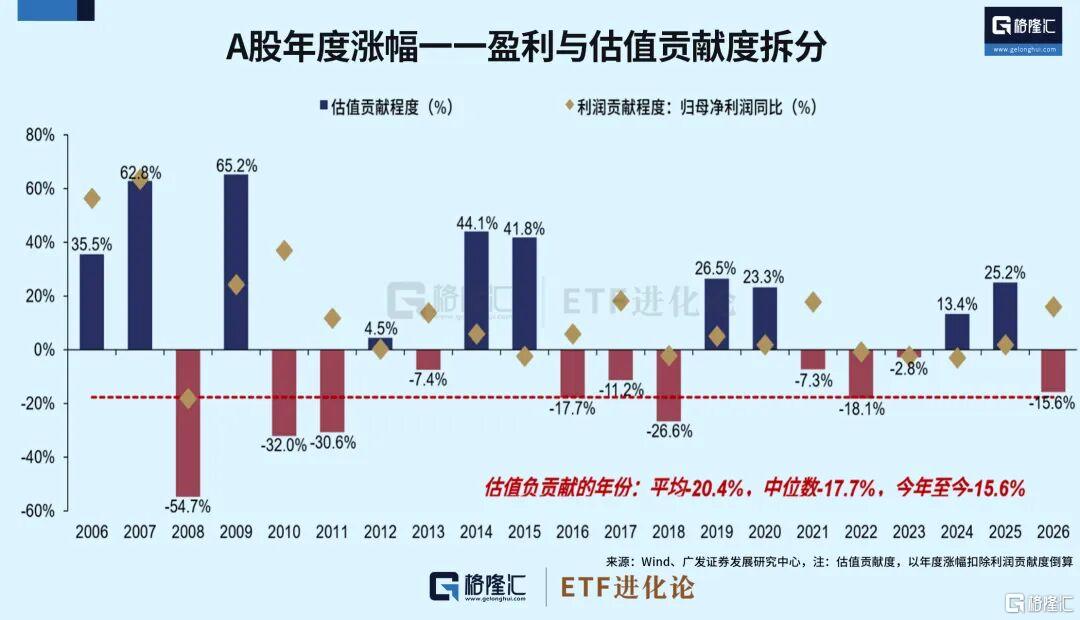
对于今年的市场而言,即使美联储从降息戏剧性转向加息,十年美债利率重新冲高至5%,全球流动性偏紧对估值形成压制,但盈利仍是市场整体企稳、部分行业走出结构性亮点的重要支撑。
7月,我们再度亲身领略科技回调的惨烈、以及红利板块的韧性,截至9月23日,高景气、红利、微盘指数又回到同一起点,往后看,谁将率先起跑,谁又将笑到最后?
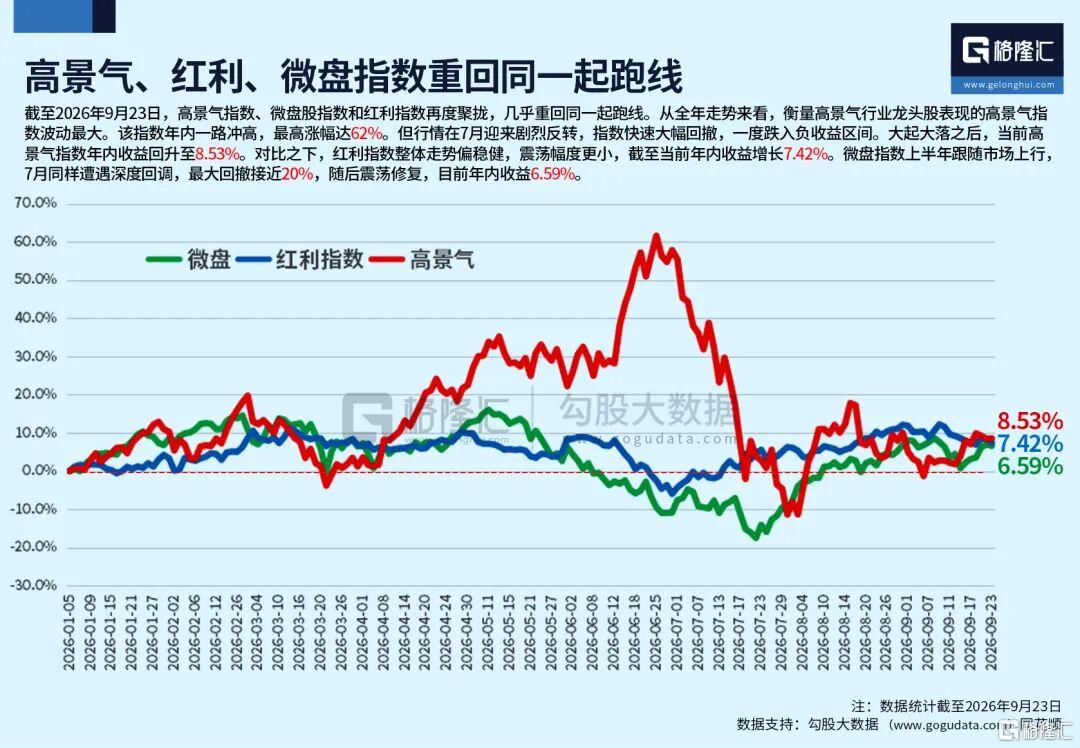
从利润端看,2026年中报共有16个申万一级行业归母净利润同比正增长。其中,电子、有色金属、非银金融、计算机、国防军工增速最高。
从业绩改善程度看,31个申万行业中有14个行业业绩改善,非银金融、钢铁、电子、煤炭、石油石化改善最为明显。
两年后再看“924”,它真正改变的不是K线,而是定价逻辑。两年后的差距写在账户里,也写在认知里。
过去,人们习惯等风来,等鸡犬升天;现在,风还在,但只吹向有业绩、有产业趋势、有全球竞争力的地方。
时代的浪潮不会平均地托起每一个人,它只会奖励那些看得懂变化、熬得住波动、守得住纪律的人。
SH 中韩半导体ETF华泰柏瑞
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。