京东方战略进阶:第N曲线赋能三大新赛道落地生根


文:杜杰
编辑:cc孙聪颖
企业史学家阿尔弗雷德・钱德勒曾在《战略与结构》中确立了一个被产业界长期采信的洞见:战略先行,结构跟进;真正长寿的制造企业,必须在环境转向之前,就为自身预留出适配新机会的空间。
今天,这个命题正在被新一轮产业变革重新验证。
从中国到全球,人工智能正在从单一技术突破加速走向产业化应用,机器人、智能制造、AI算力与智能终端成为制造业下一轮技术升级的重要方向。中国近年来持续推动“人工智能+制造”,而国际产业界也在加速推进AI与机器人、工业自动化和智能生产的融合,使其成为产业发展的重要趋势。
这意味着,AI、机器人和智能制造已经不只是几个独立的热门赛道,而正在成为重塑行业规则的时代变量。
对于制造企业而言,真正的问题也随之发生变化:当产业从数字化走向智能化,从单点技术突破走向系统能力重构,企业还能否依靠原有的产品、工艺和市场维持长期增长?
答案或许越来越清晰——企业要想穿越周期,仅仅跟上时代是不够的,还必须提前判断下一轮产业变革将发生在哪里,并将自身已经积累的能力迁移到新的产业需求之中。
而这在京东方全球创新伙伴大会2026(BOE IPC 2026)上给出了答案。作为行业龙头企业,京东方历届的 IPC 大会,就被视为观测头部企业战略思考、研判产业未来走向的核心窗口。
从第三方观察视角看,京东方持续迭代、纵深落地的“第 N 曲线”体系与“屏之物联”战略,已不止是一家行业龙头立足自身增长的战略选择,更成为其以战略创新推动全行业升维发展的标杆案例。它既体现了龙头企业穿越周期的战略定力与进化能力,也为产业从规模竞争迈向生态共创,提供了可借鉴、可延展的示范路径。
“第 N 曲线” 与屏之物联:一套持续进化的顶层逻辑
全球范围内,光电融合、AI 算力基建、新能源产业正同步进入扩张周期,制造业迎来技术跨界复用、核心能力持续升维的阶段。
在此时代背景下召开的 IPC 大会,为观察头部显示企业的战略迭代,提供了清晰的观测切口。
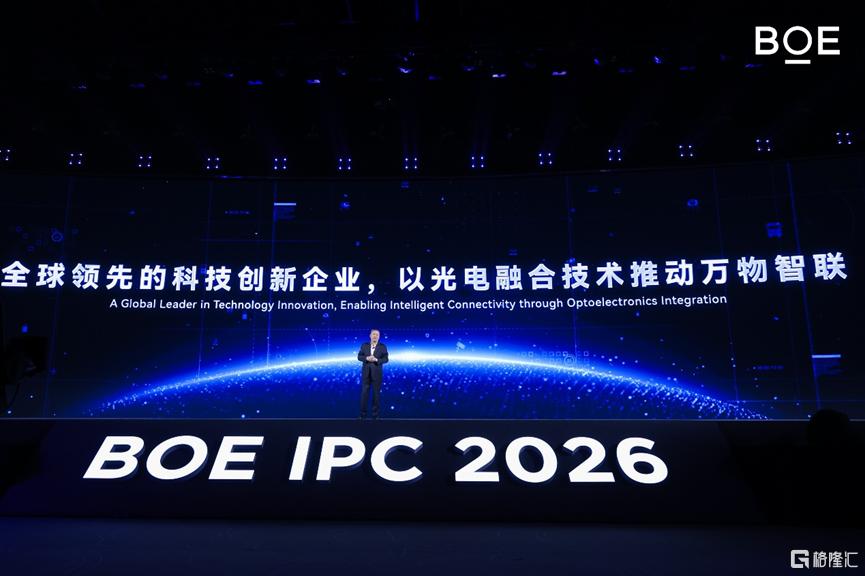
本届 IPC 大会,京东方推动 “第 N 曲线” 理论完成又一轮关键演进。大会首次公开第 N 曲线三要素递进关系图,并提炼出企业成长的通用公式:G(传承)+I(创新)=D(发展),对于这个公式,其中“G”是一家企业的发展初心和精神内核,是恒定量;“I”是企业的主动创新过程,是变量;“D”则代表企业的螺旋式上升发展。也就是说,一家企业需要在传承自身文化精神的同时,通过不断地主动创新,实现高质量、可持续发展,这就是“进化性”的核心所在。
回溯这套理论的完整脉络,它经由阶段性打磨逐步成型:
·2024 年:“第 N 曲线” 首次提出,搭建起企业探索能力升维的思考框架;
·2025 年:理论三大核心内涵得到系统性深化与补全;直至BOE IPC 2026,它形成一套逻辑闭环的战略体系。
而在“第N曲线”的指引下,京东方的企业发展定位也在不断升维。今年IPC大会,京东方发布了“全球领先的科技创新企业,以光电融合技术推动万物智联”的发展定位,并进一步展望了未来二十年的发展路径。
放在观察者视角,这套顶层设计的价值并不止于概念本身。京东方用 “第 N 曲线” 锚定发展方向,为后续跨域投入提供了内部统一的决策标尺,具备可供行业参照的示范意义。
三大前沿赛道,支撑新战略落地
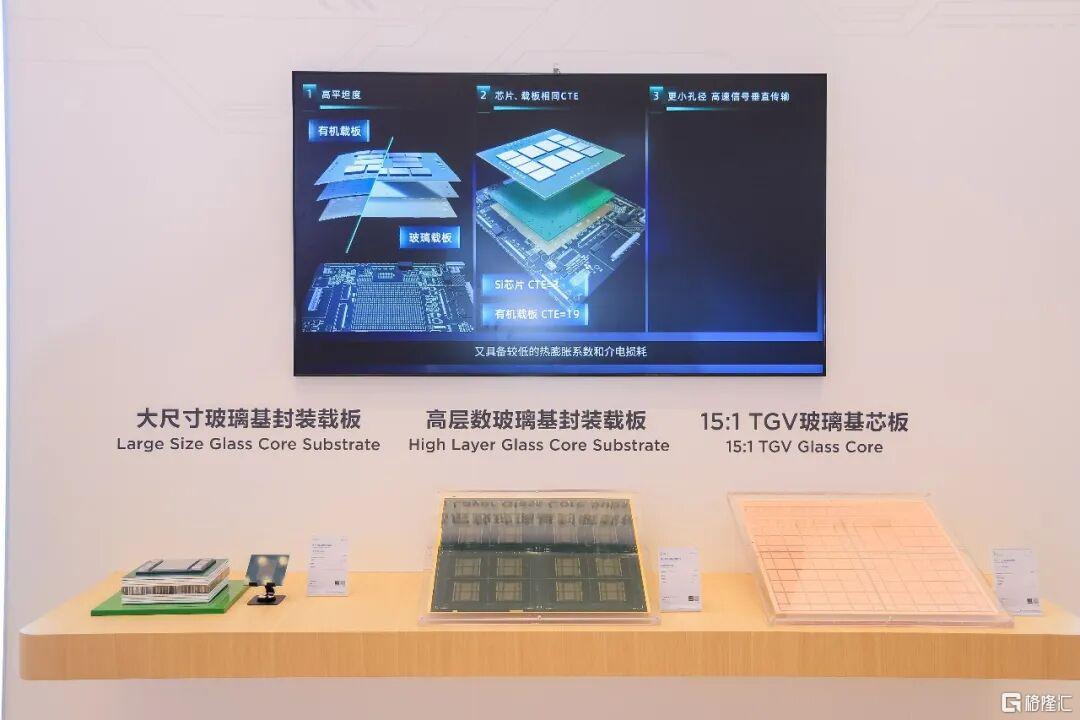
完整的顶层战略,需要实体业务承接,才能跳出纯概念讨论。玻璃基封装载板、钙钛矿光伏、光互连三大赛道,正是京东方把理论转化为新增长空间、跳出行业内卷的核心抓手。
分产业来看,玻璃基封装载板依托超薄玻璃加工工艺,切入算力芯片先进封装赛道。目前,京东方拥有玻璃基封装载板制造的完整工艺能力,设计月产能1000片的板级玻璃基封装载板试验线已于2026上半年实现全自动化设备通线,依托 TGV 技术,产品可匹配 AI、HPC 大算力芯片先进封装,解决大尺寸载板翘曲、布线不足痛点。
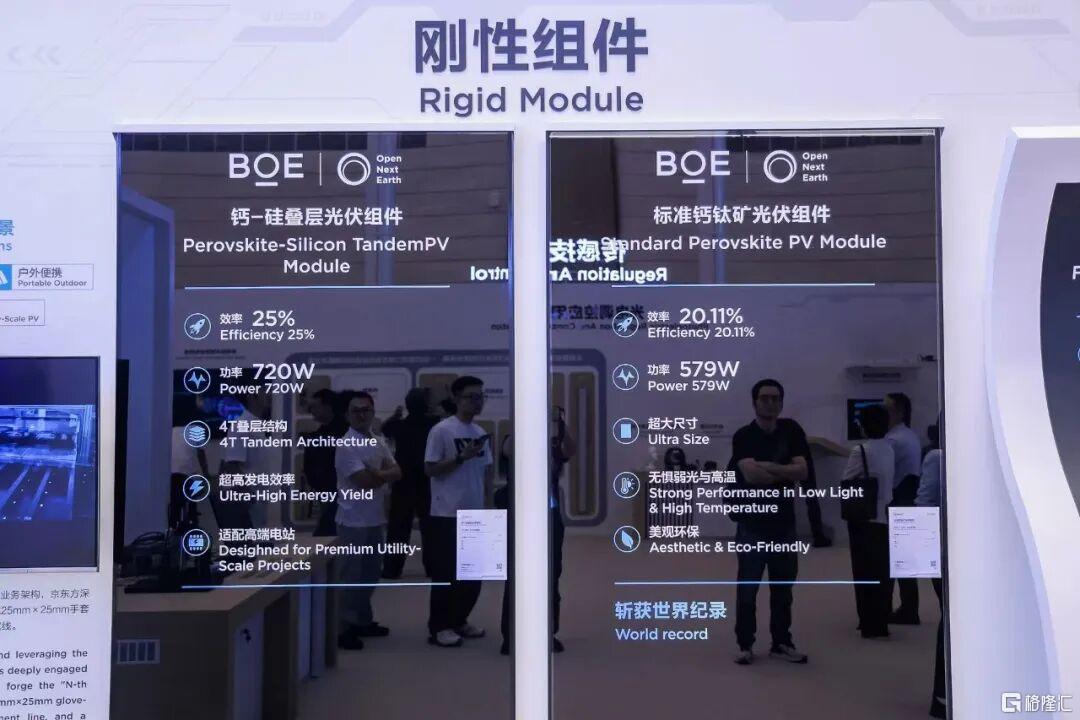
钙钛矿光伏领域京东方持续拓展技术和应用场景,已实现从手套箱(2.52.5cm)到实验线(3030cm)再到中试线(120*240cm)三大平台全工艺流程拉齐,其推出的柔性钙钛矿光伏组件,完美匹配车载、户外等客户场景,为客户提供轻量化、定制化的零碳能源解决方案。
从第三方研判看,这里真正构成壁垒的,并不仅仅是其在三大前沿赛道实现布局与落地。
更为关键的是,国内极少显示企业能够同时集齐这套完整的创新落地条件:既有数十年沉淀下来、可迁移复用的精密光电工艺底座,也有能够统筹跨领域资源的顶层战略,更有能够穿越产业周期、持续支撑长期战略投入的稳健经营能力。
因此,放在全球坐标系中,京东方在布局深度、落地进度、技术协同层面,已完成对其他面板厂商的超越,站到与全球少数跨界探索者同场竞速的位置。
新旧业务深度协同 ,创新如何反哺成长模型
过去十年显示产业迭代里,不少企业遭遇新旧业务割裂带来的困境。
老业务承压、增长空间收窄,新业务独立运转、无法带动既有资产,最终跨界投入难以转化为长期竞争力。
一众厂商,在转型过程中都曾面对相似考验:即便触达新赛道,工艺与资源能否打通,至今仍是待验证命题。
京东方这套布局的突出特征,在于尝试搭建传承托举创新、创新回馈主业的协同闭环,也印证 G+I=D 这套螺旋上升的成长模型,成为区别于多数行业玩家的关键变量。
当前玻璃基封装载板、钙钛矿光伏、光互连均处在产业化推进阶段,可在工艺、材料、制造资源层面和既有显示板块建立联动。
显示端沉淀的精密制造经验、材料研发体系、量产质控标准,能够帮助新赛道压低试产成本、改善良率;新赛道打磨形成的先进封装、光电转换、高速光传输技术,也可以回流反哺高端 OLED、商用与车载显示,抬升主业产品附加值,减轻低端价格竞争带来的压力。
放大到产业维度,这个案例的公共意义超出一家企业的发展。可以确认,在行业走到周期岔路的此刻,京东方 “第 N 曲线” 的探索,已经成为国内光电制造产业中长期演进里一组具备持续追踪价值的实践样本,为行业突破周期桎梏、实现长效迭代提供了可参考、可落地的成长范式。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。