2027年锂电:市场高估了过剩


9月22日,碳酸锂期货主力合约涨了2.53%。9月23日,该合约跌了3.20%。一涨一跌之间,市场情绪在剧烈摇摆。
但把期货和现货分开看,画面完全不同。9月23日MMLC电池级碳酸锂现货中间价只跌了250元/吨,报132,750元/吨。期货在定价2027年的过剩预期,现货在反映当下的去库现实。
更能说明问题的是仓单。9月21日广期所碳酸锂注册仓单38,305手,9月22日降到35,858手,两天合计减少超过5,000手。期货在跌,仓单在减,基差在走阔。基差就是现货价格减去期货价格,基差走阔说明现货比期货更坚挺。
这轮下跌的背后,中信期货归因于美联储加息预期升温带动有色金属普遍回调,以及市场对明年储能需求持续性的担忧。新湖能源的周报也提到,周度库存去化幅度收窄、三方机构扩充样本后库存增量明显、旺季不旺担忧发酵,是三个共振因素。
但供给端和需求端,各有关键变量,市场可能没有充分定价。
储能需求的韧性,被市场低估了
动力电池装车、逆变器出口、全球纯电动车(BEV)销量这些,市场已经在定价里消化了。真正有预期差的是储能。
储能系统,英文简称ESS,就是把电存起来、需要时再放出来的设备组合,主要用在电网调峰、新能源电站配套和工商业备用电源。9月国内储能电芯排产约130GWh,占整个锂电池排产的接近四成,增量主要来自美国和东中东的出口项目。中东、欧美多个储能电站赶在年底前并网,头部电池厂商现有产线已排满至10月中旬。
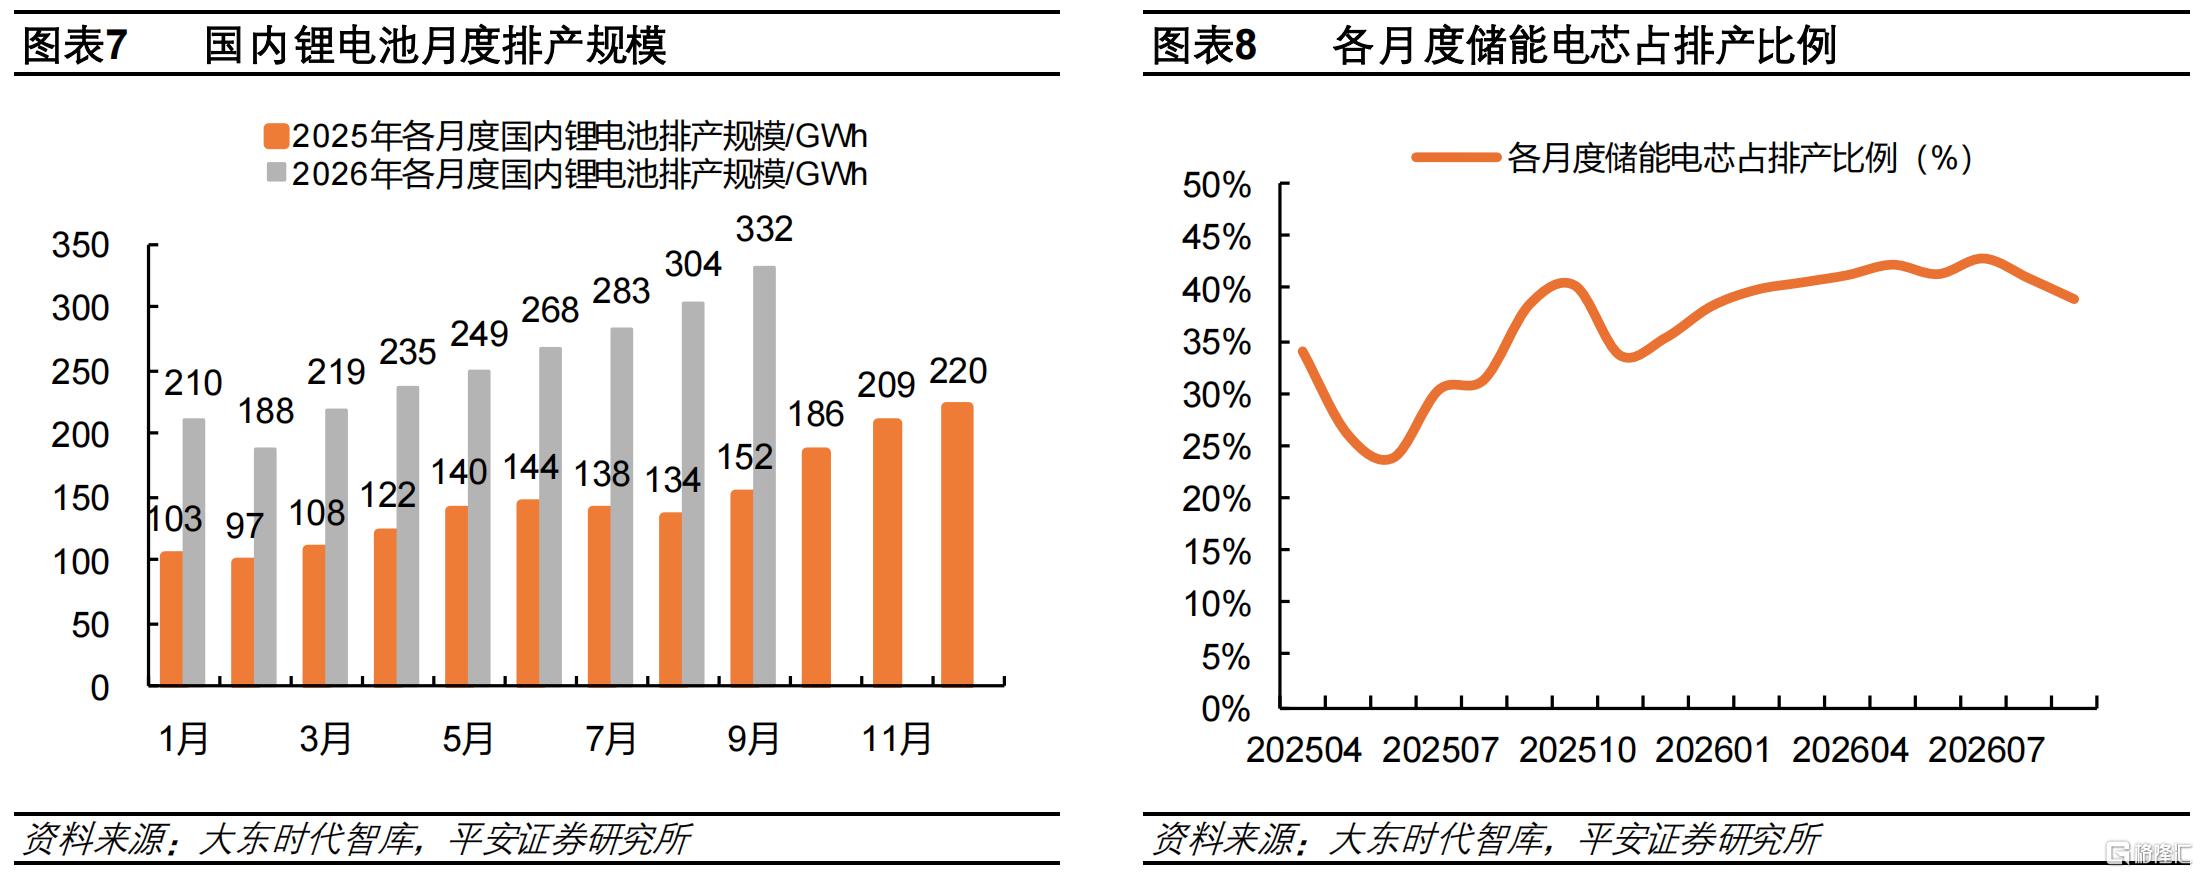
注:国内锂电池月度排产规模与储能电芯占比 来源:大东时代智库,平安证券研究所,2026年9月20日
瑞银专家电话会中,ICCSINO(鑫椤锂电)与SMM(上海有色网)两位专家均预计,2027年全球储能系统出货仍将增长25%至27%。其中,ICCSINO预计全球储能装机664GWh,同比增长30.7%;SMM预计670GWh,同比增长35.9%。两家机构都强调,系统运营费可能于2026年底或2027年初取消。
系统运营费是电网为维持安全稳定运行产生的公共成本,由工商业用户按用电量分摊。储能充电时缴纳这笔费用,放电时却不退。同一轮充放电,充电侧全额承担,放电侧不返还。2026年以来这笔费用大幅上涨,部分地区同比接近翻倍。目前只有河北、宁夏、天津等少数省份对储能充电侧减免。如果全国铺开,对储能项目回报率的改善是直接的。
JPM(摩根大通)数据同样指向强劲。2026年8月全球储能电池出货112GWh,同比增长100%;1至8月累计725GWh,同比增长97%。8月储能电池价格环比上涨2.7%。
产业动态也在验证。9月18日,亿纬锂能公告与Fluence签署框架协议,2027至2031年累计交付206GWh电池。8月国内储能招标32GW,同比增长24%,2小时储能系统报价回升至0.69元/Wh。
真正的风险在于,储能集成商库存偏高、招标转安装偏慢。若去库发生,2027年锂需求增速可能降至10%左右。
市场对2027年锂需求的判断,比瑞银悲观得多。瑞银的基准判断是增长15%。这个15%不是拍脑袋的,它已经把储能去库的负面影响算进去了。瑞银知道储能集成商库存偏高、招标转安装偏慢,在这个前提下,它仍然认为需求能增长15%。
市场对2027年锂需求的判断,比瑞银更悲观。瑞银的基准判断是增长15%,这个15%已经把储能去库的负面影响算进去了。但市场对储能去库的担忧更重,隐含的需求增速更低。这个差距,主要就来自储能去库的幅度。
市场对储能去库的担忧,9月的实际数据并不支撑。储能电芯排产130GWh,头部厂商满产到10月中旬。亿纬锂能和Fluence签了206GWh的框架协议,2027年锁定16GWh。加上系统运营费如果减免,储能项目回报率改善,装机可能加速。这些信号指向的是需求比市场担心的更强,而不是更弱。
需求端的真实图景是:储能高基数上继续增长,中国电动车装车量仍以两位数增长,欧美短期波动不影响全球总量扩张。市场把增速放缓误读成了需求萎缩。
江西和津巴布韦:供给端两个变量被低估
江西锂云母的复产,没有“复产在即”那么简单。9月18日,枧下窝锂矿重启环评公示。消息一出,市场第一反应是“供给要回来了”。但这次重启的背景,是前期因公示网站合规性问题被撤销,重新走流程。环评公示期的公众意见采纳情况仍存不确定性,距离全面复产仍有距离。
更关键的是政策环境变化。2025年7月新《矿产资源法》首次将锂列为战略性矿产独立矿种,审批权上收至自然资源部。宜春过去以“陶瓷土矿”名义规避锂矿审批的做法被终结。瑞银基准假设2027年江西锂云母供给同比持平,而市场定价的是“零扰动”即完全恢复。两者之间存在预期差,实际结果可能介于持平与完全恢复之间。
锂云母的合规成本正在系统性上升。每生产1吨电池级碳酸锂,产生25至30吨高盐锂渣。锂云母原矿含氟量达3%至8%,高温焙烧释放强腐蚀性氟化氢气体。江西省自然资源厅已明确,矿业权出让收益按锂资源实际动用量计征,而非按陶瓷土矿计价。这些隐性成本正在显性化,江西锂云母即使复产,成本曲线也已上移。
津巴布韦的禁令,时间表是硬的。2027年1月1日禁令不设延期空间。津巴布韦矿业部长坎巴穆拉已明确表态,不会同意锂生产商提出的延期申请。政府已于2025年6月向企业发出通知,预留18个月准备期。2025年津巴布韦出口锂辉石精矿112.8万吨,同比增长11%。非洲锂进口占比已超过澳大利亚,2026年一季度中国锂辉石进口中,津巴布韦、尼日利亚、南非、马里合计占比约55%。
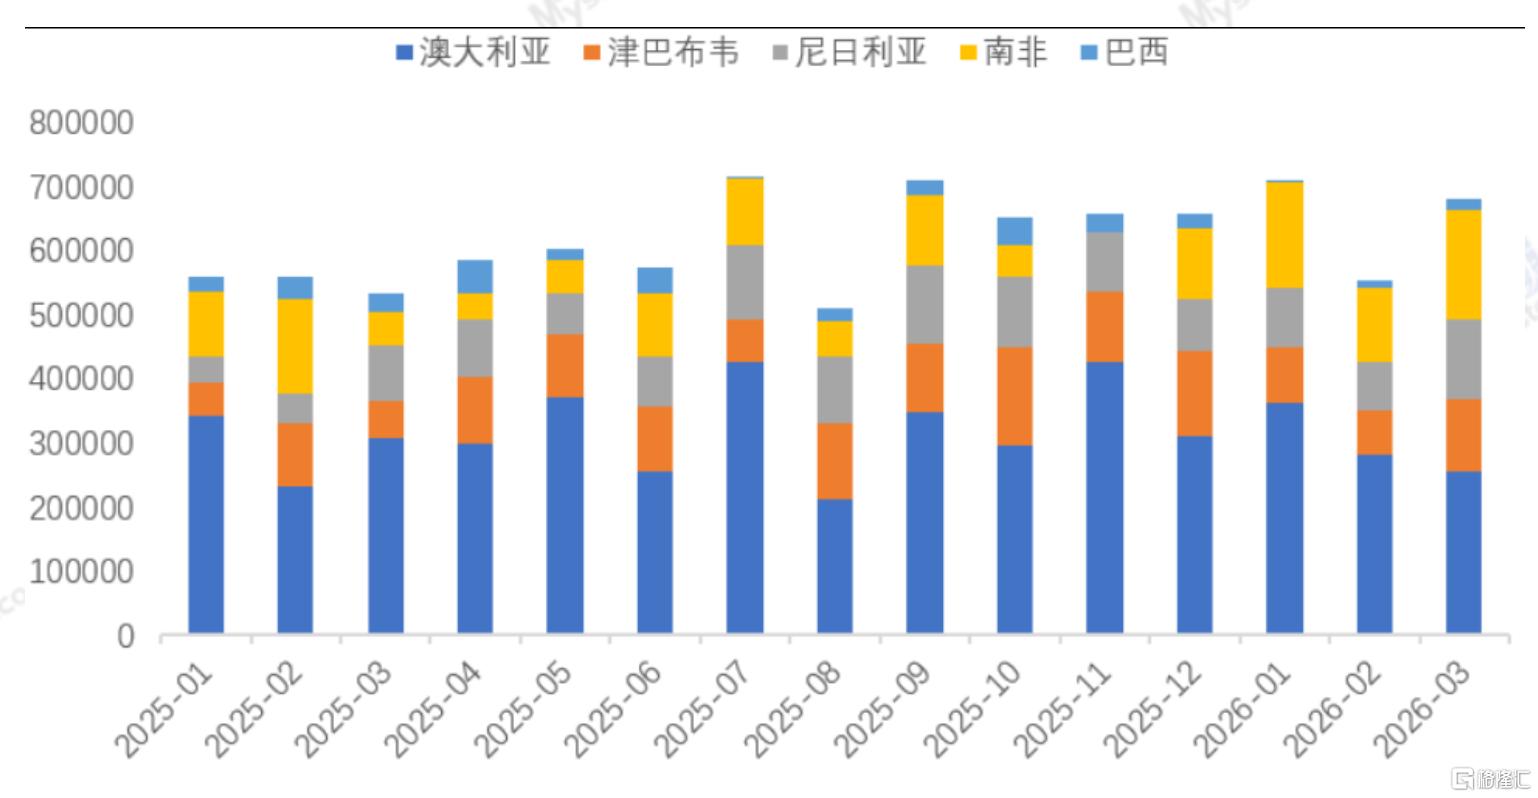
图:中国锂辉石进口来源结构(2026年一季度) 来源:Mysteel
瑞银基准情景假设“津巴布韦全部产量可出口”,但明确将此列为下行风险。市场实际上定价的是“非洲供给零扰动”。禁令的核心逻辑是要求矿企在当地建设硫酸锂加工产能,而非直接出口锂精矿。若2027年禁令严格执行,这部分供给面临实质性中断。
瑞银基准假设江西供给同比持平、津巴布韦正常出口,对应供给增长22%。部分机构预测2027年全球锂供给增速在27%至29%之间。这几个百分点的供给增速差距,是当前锂电产业链最核心的预期差之一。
市场在定价下行情景,但价格和现实都落在瑞银基准情景附近
瑞银全球锂成本曲线给出三个情景,对应不同的供需假设和价格区间。
下行情景:需求增长10%、供给增长30%,对应碳酸锂7.88万元/吨。这个情景的假设是江西锂云母完全复产、津巴布韦顺利出口。
基准情景:需求增长15%、供给增长22%,对应12万元/吨。这个情景的假设是江西锂云母供给同比持平、津巴布韦正常出口。
上行情景:需求增长20%、供给增长10%,对应17万元/吨。这个情景的假设是江西停产、津巴布韦严格执行禁令。
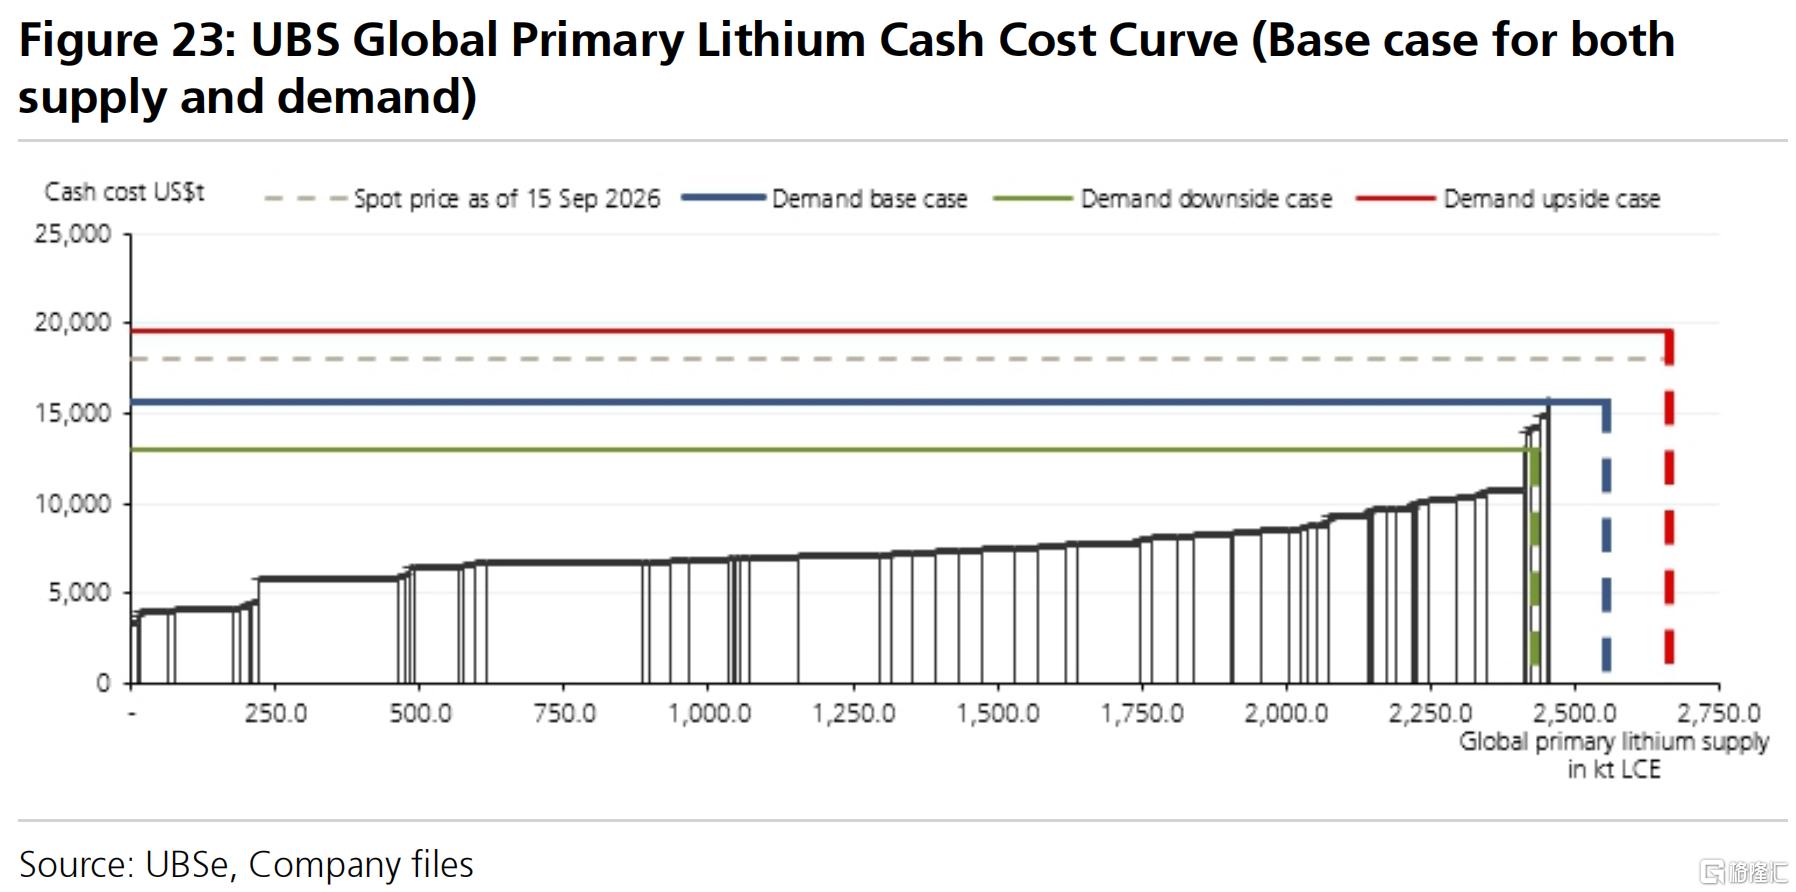
图:瑞银全球锂现金成本曲线 来源:瑞银证券,2026年9月21日
注:绿线为需求下行情景,蓝线为需求基准情景,红线为需求上行情景
当前碳酸锂价格在12万至13万区间,接近基准情景的12万元/吨。
但期货和现货的走势出现了分化。9月以来,期货主力合约从13.5万上方回落至12.8万附近,现货价格始终稳定在13.2万至13.5万区间。基差持续走阔,9月23日达到3,850元/吨。广期所注册仓单连续多个交易日下降,从接近4万手降至3.58万手。
后续怎么走,取决于两个变量。
供给端看江西复产的实际节奏和津巴布韦禁令的执行力度。如果江西合规审批慢于预期、津巴布韦严格执行禁令,供给增速更接近基准情景的22%。如果江西快速复产、津巴布韦给予过渡期,供给增速可能接近下行情景的30%。
需求端看储能招标转安装的转化率和系统运营费减免的落地进度。如果转化率提升、减免政策全国铺开,需求增速更接近基准情景的15%。如果去库持续、装机偏慢,需求增速可能接近下行情景的10%。
这两个变量的演化方向,决定价格最终落在哪个情景区间。
钠电是边际变量,但2027年替代量有限
钠电和固态电池的产业化进度,是2027年供给端不可忽视的边际变量。
9月16日,海辰储能发布新一代钠电储能系统,搭载785Ah钠离子电芯,20000次循环寿命,30年设计服役周期,宣布2027年开启全链条量产交付。成本目标明确:至少做到与碳酸锂价格15万元/吨时的锂电池相当。截至2026年7月,全国已有34家企业布局45个钠电产能基地,总规划产能近300GWh。宁德时代已与海博思创签署三年60GWh钠电订单。
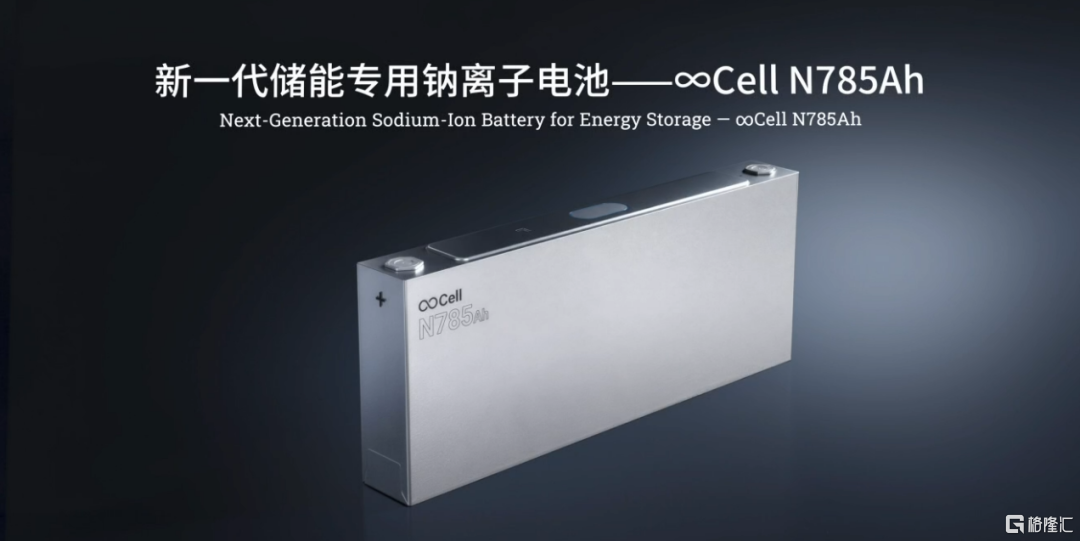
来源:中国储能网
钠电的逻辑与锂电不同。锂电的成本锚定碳酸锂价格,钠电的成本锚定钠盐和硬碳负极。当前碳酸锂价格在13万至14万区间,钠电的成本竞争力尚未充分体现。但海辰设定的成本目标,对标碳酸锂15万元/吨时的锂电池,意味着一旦碳酸锂价格回到15万以上,钠电在储能领域的经济性将开始显现。这是一个反向约束:锂价越高,钠电替代的加速度越快。
固态电池的节奏更慢。工信部和发改委在《电子信息制造业发展“十五五”规划》中提出推进固态电池、钠电池、液流电池、燃料电池等产业化,但2027年仍处于产业化初期。半固态电池在部分高端车型上有小批量应用,全固态电池的量产时间表普遍指向2028年至2030年。对2027年锂需求的替代量,可以忽略不计。
真正需要跟踪的是钠电在储能领域的渗透节奏。储能是钠电最有可能率先突破的场景,因为储能对能量密度要求相对较低,对循环寿命和成本更敏感。如果钠电在2027年实现规模化交付,将在边际上压制锂在储能领域的需求增速。但这个替代是渐进的,不会改变2027年锂电产业链温和过剩的基本格局。
反向风险:什么会让这个判断失效
以上逻辑并非没有反方。如果以下变量朝相反方向演化,温和过剩的判断就需要修正。
江西锂云母复产的节奏是关键。如果枧下窝环评快速通过,宜春其他矿权合规进度同步加快,江西供给可能恢复至市场定价的“零扰动”水平,瑞银基准假设的“同比持平”将被突破。枧下窝矿设计采矿规模3000万吨/年,一旦全面复产,对江西乃至全国锂云母供给的边际影响不容忽视。
津巴布韦禁令的执行力度同样值得关注。如果政府最终给予过渡期,或者部分企业通过在当地建设硫酸锂产能获得出口资格,非洲供给风险将大幅缓解。津巴布韦禁令的核心诉求是推动本地加工产能建设,如果2027年前有企业完成硫酸锂工厂建设并获得出口配额,禁令的实际影响将大打折扣。
储能去库是需求端最大的变数。如果招标转安装持续偏慢,集成商和项目业主的库存消化周期拉长,2027年锂需求增速可能降至10%以下,对应瑞银的下行情景。8月国内储能招标32GW,同比增长24%,但招标到实际装机的转化率,是2027年锂需求最大的不确定变量。
电动车需求、钠电和固态电池的产业化进度,以及电池排产的月度变化,都是需要持续跟踪的变量。任何一个变量的超预期演化,都可能改变温和过剩的判断。
市场情绪在交易下行情景的悲观假设,但供给端的约束和需求端的韧性,都指向比下行情景更温和的结果。价格和产业现实之间的裂口,就是当前锂电产业链最大的预期差。
信息来源说明
数据来源:
瑞银,《China Lithium: Off the peak but oversold》,2026年9月21日;
花旗,《China Battery Materials: On CATL and Lithium Sell-off》,2026年9月20日;
摩根大通,《Sunday Morning Metals: Steel Expert Call Takeaways; Steel Mid-Qtr Guides; Gold Dashboard; SGML Initiation; Lithium Expert Call (9/24)》,2026年9月20日;
摩根大通,《Lithium: August China Export/Import Data》,2026年9月21日;
平安证券,《锂电储能行业周报:两部委发文,推进固态电池、钠电池、燃料电池等产业化》,2026年9月20日;
太平洋证券,《锂云母行业持续升级,重视产业链长期机遇》,2026年9月21日;
国金证券,《天齐锂业海外矿权收购启示录》,2026年9月21日;
华泰期货,《碳酸锂日报:仓单持续去化 关注10月锂电排产兑现》,2026年9月23日;
新湖期货,《新湖能源(碳酸锂)周报》,2026年9月23日;
中信期货、新湖能源相关周报及点评(关于碳酸锂期货下跌归因及库存样本调整分析)。
行业数据与咨询机构:
SMM(上海有色网)、ICCSINO(鑫椤锂电)、Mysteel、寻熵研究院、大东时代智库、CNESA(中关村储能产业技术联盟)、Wind、广期所、中国海关总署、中国国家统计局、中国有色金属工业协会锂业分会、USGS。
公司公开披露:
亿纬锂能与Fluence供货框架协议公告(2026年9月18日);
海辰储能钠电新品发布信息(2026年9月16日);
宁德时代与海博思创钠电订单公告(2026年4月27日);
宁德时代枧下窝锂矿环评公示;
相关锂盐企业年报及公开产能信息。
政府公开信息:
工信部、国家发改委《电子信息制造业发展“十五五”规划》;2025年7月新《矿产资源法》;宜春市自然资源局矿权变更通知;江西省自然资源厅矿业权出让收益评估公示;津巴布韦矿产和矿业发展部出口禁令公告,矿业部长坎巴穆拉明确2027年1月1日起禁止锂精矿出口,不设延期空间;中国海关总署;中国国家统计局。
新闻报道:
财联社、上海证券报、澎湃新闻关于碳酸锂期现市场的报道;
路透社关于津巴布韦锂精矿出口禁令的报道;
中国储能网关于海辰储能钠电产品发布的相关报道。
免责声明:本文仅供参考,不构成任何投资建议。
完整产业数据报告、市场趋势分析,移步「产联社」客户端
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。