前富达明星基金经理Noble感叹“人们只想听故事”而基本面无人关注,SpaceX与特斯拉是绝佳做空标的

投资者内参丨杨跃滂
9月21日,前富达明星基金经理George Noble做客《The Real Eisman Playbook》节目。该节目由电影《大空头》原型人物之一Steve Eisman创办。
在这期节目中,Steve Eisman 与 George Noble 展开了一场全面对话。两人先聊了财政部长 Scott Bessent 试图压制利率的做法,以及日元走弱与日本利率持续攀升可能带来的影响;Noble 随后表达了对 AI 的悲观看法,认为其投资回报率极低。
其间Noble 还提出 "叙事主导"(narrative dominance)的概念 —— 基本面与估值不再被重视,投资者只想听一个让人感觉良好的故事。节目最后,两人讨论了 SpaceX 与特斯拉,Noble 认为这两家公司都被严重高估,是出色的做空标的。
贝森特购买债务控制利率就像“用BB枪杀死一头鲸鱼”
节目一开始,Eisman与Noble聊起美国财政部长贝森特试图压低利率一事。Noble先是感叹目前宏观层面充斥着不同的变量——油价、AI、对赤字的担忧。
“说到贝森特,他确实处境艰难。”Noble说道。Eisman打趣地说:“让我们对他多一些慈悲和同情。”Noble对此表示赞同,并补充道,他会建议贝森特辞职;他觉得处在贝森特的位置上,无论往哪个方向看,都没有好的选择。
Noble的意思是,美国赤字的规模巨大,贝森特正步入一个非常艰难的处境。
Eisman表示,赤字问题只是一方面,AI引发的债务激增在某种程度上正在对国债形成挤出效应。“如果没有AI这个因素,利率可能会低40个基点左右,我只是随便编个数字。”
“不,这很合理。”Noble接着Eisman的话说道,“我们在节目前还互发过邮件,我想我写过一些关于‘资本支出热潮遇上失控赤字’的东西。
”
Noble认为,债券市场真正发生的事情,跟霍尔木兹海峡无关,也跟最新的CPI数据无关。而那些等待CPI数据的人完全搞错了重点。“后金融危机时期,不管花多少钱、印多少钱,其实都不重要,几乎到了让你觉得现代货币理论(MMT)真的有道理的地步。”
“但正如路易斯·加夫所说,在通缩环境中,政策应对措施及其影响是截然不同的。”Noble指出,物资短缺问题正在消失,如果现在降息以刺激经济,将会产生真正的通货膨胀影响。
Noble认为,疫情之前,市场不断高估通胀;但2022年以来,市场不断低估通胀——“因为我们处于财政主导地位,且面临各种约束。这是一个完全不同的环境。”
Eisman重申了他的看法,利率上行压力主要是因为AI,不太是因为赤字。他调侃贝森特在40万亿美元规模的美国政府债务面前,试图通过购买债务来应对利率上行的行为就像“试图用BB枪杀死一头鲸鱼”,“更糟的是,他的信誉已经毁了,两三周内利率就已经升到5%。”
Noble认为贝森特没有“足够的火力”产生影响,他试图做的是所谓的“口头干预”,干预只有在基本面配合时才会真正有效——“就像日本干预日元一样,只有基本面合适的时候才这么做。”
AI泡沫:互联网泡沫与次贷危机合二为一
谈到AI话题,Noble明确表示他不看好AI。他举例称,英伟达不得不计划向OpenAI投入2500亿美元,以资助后者正在做的事,这个事实就已说明了一切。
在Noble看来,AI热潮有点像“互联网泡沫和次贷危机合二为一”,不可持续的现象已经出现。
当年房地产那些数值“根本说不通”,Noble表示,对于OpenAI、对于AI,也是一样的道理。“给我看看投资回报率,如果最终看不到投资回报率,资金就会枯竭。”
Noble直言,人们在技术细节中陷得太深了,“他们没抓住重点,重点是AI注定会失败。”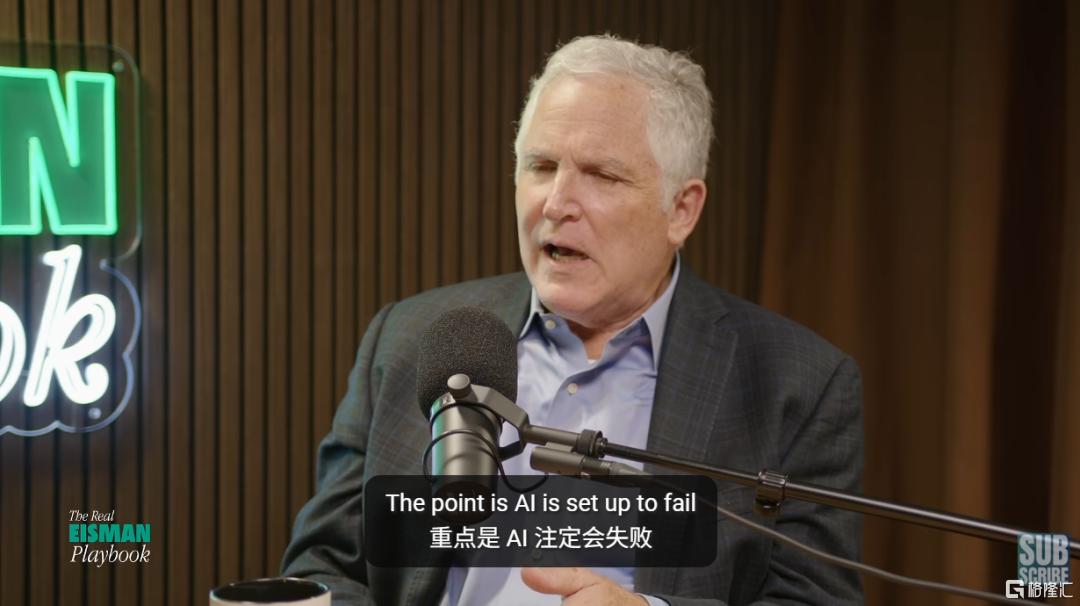
George Noble
Noble引用来自Macro Strategy的Julian Garan计算的数据:不当投资的规模是互联网泡沫时期的24倍。Noble指出,AI的问题在于“它只是一个应用场景非常狭窄的技术工具”,这个市场可能只值500亿或1000亿美元。
“我毫不怀疑那些真正有高强度需求的场景会用到它。但对其他95%的人来说,中国大模型就足够好了,成本还低95%。”
Noble表示他也会使用AI,但他仍保持自己的看法。他拿互联网举例,使用互联网与看空互联网股票不矛盾。互联网流量在2000年后的25年间以每年43%的速度复合增长;但这并没有阻止环球电讯和其他公司走向破产。
循环融资与生态风险
Eisman阐述了他的观点,把AI生态想象成一条链条——英伟达卖芯片、超大规模云服务商买芯片,这两环本身都没有问题。真正的隐患在于超大规模云厂商的AI收入中约70%只来自OpenAI和Anthropic两家公司,而这部分收入已占其整体云收入的25%到35%。换句话说,整个生态系统的命脉系于两家仍在亏损的公司之上——“说它们亏损数十亿都是委婉的说法”。
Eisman认为OpenAI已经陷入麻烦,Anthropic的状况相对好些。他表示Anthropic需要尽快提交S-1文件,因为Token收入的最大化阶段即将结束——公司希望赶在披露第二季度业绩、Token收入仍处于峰值时完成上市。他进一步警告称,一旦OpenAI真的出现大问题,由于整个生态系统高度依赖这两家公司,整个生态都会陷入困境。
Noble对Eisman提问:“假如我对你说:‘Steve,有一家房屋建筑商,他们在卖这些房子,但价格升值开始停滞了。于是他们现在以不经济的利率(比如利率应该是7%但只收1%)把所有钱都借给潜在买家,而且他们把全部贷款都记为收入’,你会如何回应?”
“这种循环融资让我有点抓狂。但换个角度看,如果出现某种奇迹,Anthropic和OpenAI变得极其盈利,那就无所谓了。那贷款就是好的。”Eisman回答道,“循环融资只是告诉我可能有问题,但它本身不一定是问题所在。”Noble补充道,“但你不会盲目地说‘哦,看这利润,看这市盈率’。”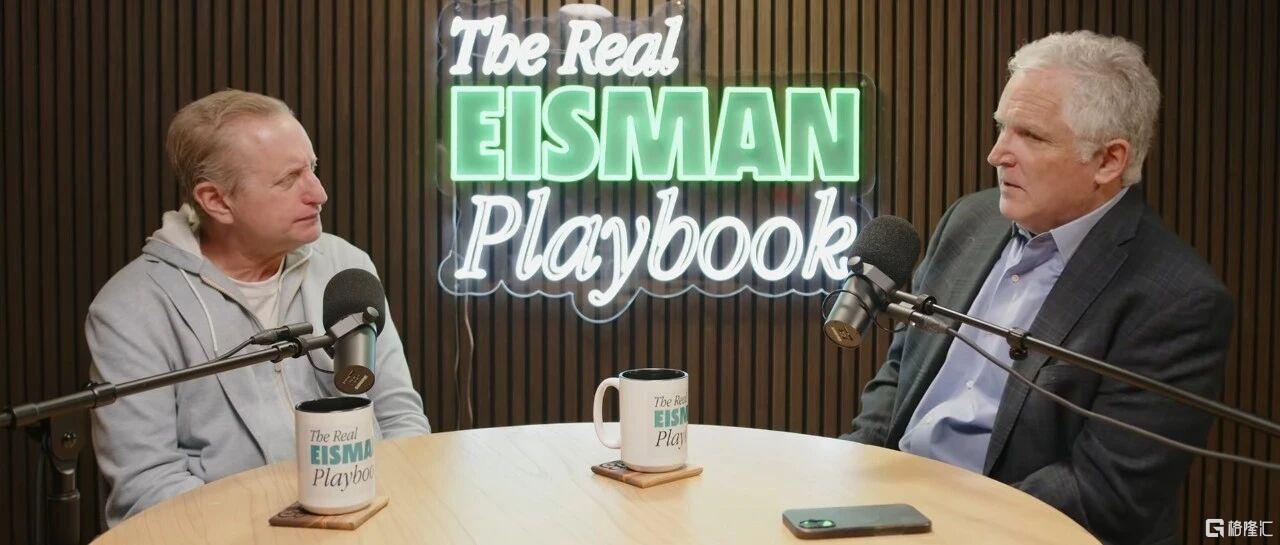
Steve Eisman 与 George Noble
Eisman肯定了Noble的说法,“英伟达在报告那件事的时候——至今我都不明白为什么除了少数Substack博主没人提到这个。英伟达该季度收入增长超过100%。但如果你深入查看,应收账款的70%来自五个账户。你想想——地球上最大的公司,70%的收入来自五个客户。这太可怕了。”
Noble指出,应收账款正在不断堆积,如果整个链条是一个健康的系统,如果银行认为这是好生意,或者有健康的贷款机构认为这些是良好信用,他们会放贷的。但他们没有这么做。
美元、日元与套息交易
话题随后转到美元/日元交易。Eisman笑着表示:“我的认知盲区就是美元/日元。我搞不懂它。我不理解为什么这个交易是风险衡量指标。请教教我,因为我是真不明白。”
Noble随即拆解了这套经典的套息交易(carrytrade):日本的存款利率只有0.5%,国债收益率低于1%,无论是日本寿险公司还是传说中的“渡边太太”,都倾向于把日元换成美元,买入美国股票,这样既能赚到资产的美元回报,又受益于美元的持续升值。
Noble明确表示,日元持续走弱的原因是日本的利率不够高。他认为债务越高的国家利率应该越高。日本债务占GDP比重为240%,十年期国债收益率30年来首次突破4%——“但实际上它应该在7%左右。”
Noble指出,现在日本利率一直在上升,与美国的利差正在缩小。到某个时间点,当日本人忍受不了日元贬值,决定阻止日元继续走弱时,他们就会“把钱带回家”。
Noble表示,日本是全球最大的债权国。如果他们觉得美国国债收益率不再有吸引力,就不会再买美国债券了。“他们最近几个月已经在抛售美国债券了。”Noble解释道,日本为了阻止日元贬值,需要卖出美元资产并买入日元。而贝森特为了阻止日本大量抛售美债,决定向日本提供贷款并设立货币互换额度,Noble和Eisman都认为这“完全疯了”。
“叙事主导”时代:别讲基本面、市盈率、估值,讲个故事
Eisman想听听Noble对当前投资环境的看法,以及他从中得出了什么经验。
Noble认为市场已进入“叙事主导”时代,“David Einhorn说他的模型不管用了。富达前首席运营官Jeff Vinik几年前试图募资时很困难,连他也说‘人们不再对我做的事情感兴趣了,他们只想知道故事’。”
Noble引用了与Guy Adami交谈时对方说的一句话:“我入行时以为人们想要被告知真相。不,他们不想听真相。他们想听一个让他们感觉良好的故事。”Noble顺势抛出了一个概念——叙事主导(narrative dominance):“别跟我讲基本面、市盈率、估值。给我讲个故事。”
他认为这种情况下,价格发现机制已经失效。叙事主导意味着参与者不需要懂任何金融,不用读任何10-K文件,只要看看图表、听听故事就够了。如果某只股票在指数中足够大,涨幅还会被被动投资的买盘放大。
他最后引用Charles Gave的名言结束这个话题——“钱比傻瓜多就是牛市,傻瓜比钱多就是熊市。”
SpaceX与特斯拉均是绝佳做空标的
节目最后,两人讨论了SpaceX和特斯拉,Noble坦言自己“从未见过市值像这两家公司这样大的做空标的”。
Noble认为SpaceX注定要下跌——“先别管90倍市销率了。新的变化是限售股解禁,每隔几周就有7%进入自由流通。”
Noble对SpaceX的看法是,其极度高估一方面是故事(叙事)推动的,另一方面是因为流通股极小。就算基本面不变,流通股从5%增加到100%,股价也会下跌。
作为SpaceX空头,问题在于SpaceX有点像Cathie Wood式的故事——其预测太过遥远了,证伪的难度太高。
此外,Noble表示SpaceX并不是太空概念股,本质上是附带一个火箭业务的AI公司。招股书中的TAM高达29万亿美元,但其中22万亿来自AI,而SpaceX的AI业务并不强(Eisman调侃称其为“三流AI公司”)。Noble直言SpaceX的实际价值加起来也就是3000—5000亿美元,但目前的估值是1.7万亿,“这太疯狂了。”
说起特斯拉,Noble给出的最新判断是:销量正在崩塌。7月美国销量下降了26%,欧洲销量在跌,中国销量也在跌。此外特斯拉去年三季度大幅受益于电动车补贴取消前的提前购买,Noble认为特斯拉今年三季度的表现“会是一场灾难”。
与此同时,特斯拉的现金流正大幅转负:股本回报率本身极差,而资本支出却从60—80亿美元级别飙升到今年的300亿美元——用于AI。
至于市场寄予厚望的自动驾驶,Noble也认为那“完全是个笑话”。在德州奥斯汀等少数地区确实有自动驾驶车上路运营,但运行范围和乘坐次数都非常有限。如果把robotaxi在奥斯汀的每百万人口出行次数外推到全美3.5亿人口,得到的robotaxi估值“大概是8亿美元,不是8000亿。”
Noble的判断是,特斯拉和SpaceX的合理价值都落在每股三四十美元上下,两者都是绝佳的做空标的。
#Noble#Eisman#AI#特斯拉#Spacex#Openai#Anthropic
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。