进口高增:不止AI?


摘要
年初以来,我国进口增速大幅回升;我国进口主要为哪些商品?AI相关商品在本轮进口高增中贡献几何?除AI外,谁还在支撑进口增长?本文分析,供参考。
一问:抽丝剥茧,我国在进口哪些商品?自发达地区进口资本品、新兴经济体进口中间品。
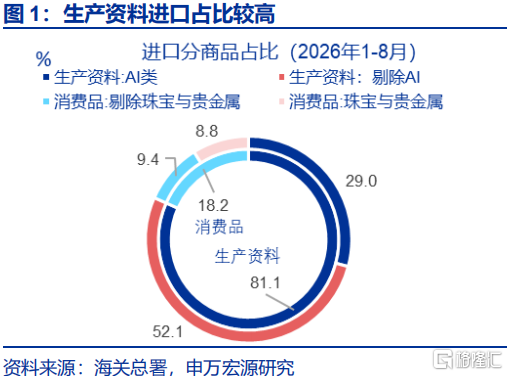
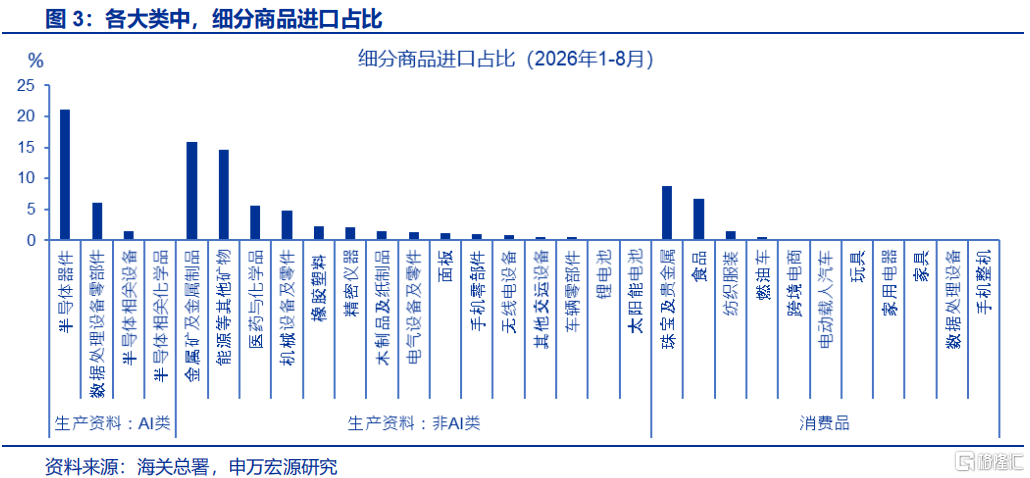
主线一:商品结构,我国进口以生产资料为主,占比大小顺序依次为:非AI生产资料、AI类生产资料、其他消费品、珠宝与贵金属。1-8月,我国AI类与非AI类生产资料进口占比分别为29.0%、52.1%;商品方面,AI生产资料中半导体器件、数据处理设备零部件占比较高;非AI生产资料中金属、能源占比较高;消费品中珠宝贵金属、食品占比较高。
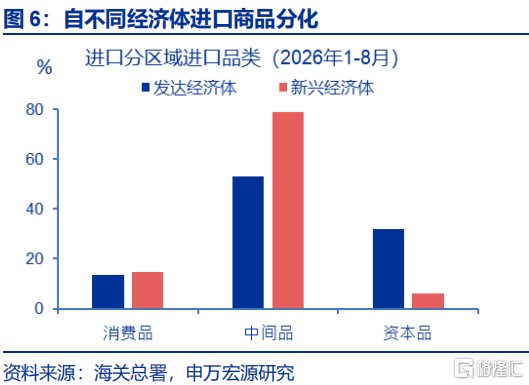
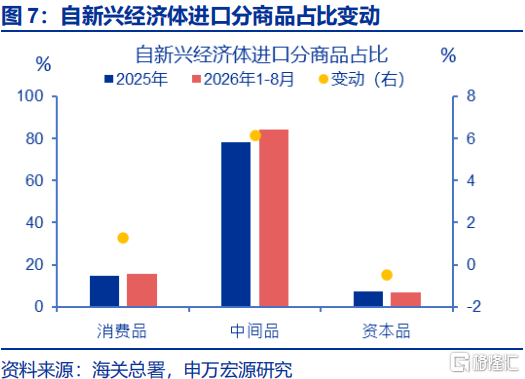
主线二:区域结构,自新兴经济体进口占7成、主要为中间品,自发达经济体进口占3成、还包括资本品。自发达与新兴经济体进口差异主要为生产资料。自新兴经济体进口中间品占比较高(78.8%),主要为AI商品、原油与矿物进口等,资本品占比仅6.2%;自发达经济体进口资本品占比(31.8%)更高,主要为AI设备、机械、化学品等高端制造。
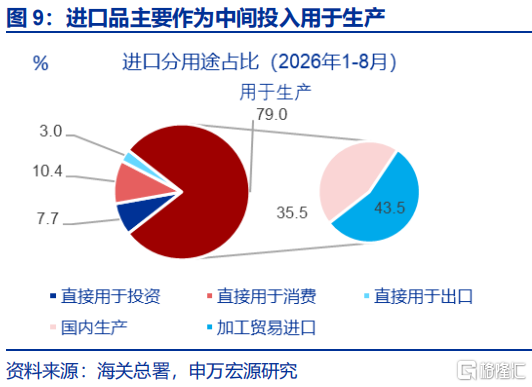
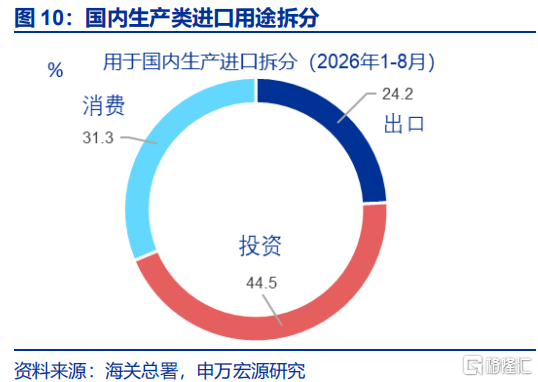
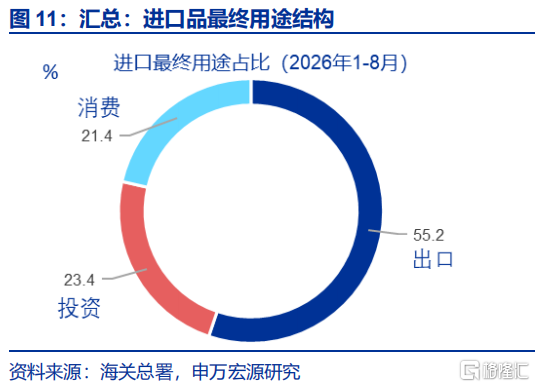
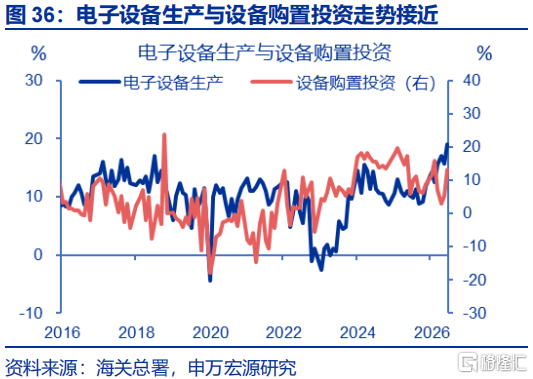
主线三:用途结构,进口用于出口和内需的比例接近,但内需进口并非由总消费和总投资驱动。最终用途来看,进口品用于投资、消费、出口的比重分别为23.4%、21.4%、55.2%;但内需类进口并非与总投资和总消费相关,消费类进口主要为黄金和食品,仅与相关领域需求有关。投资类进口主要为用于电子设备生产的有色金属,与设备购置投资有关。
二问:今年进口飙升,AI贡献几何?1-8月,AI进口贡献约50%的总进口增速。
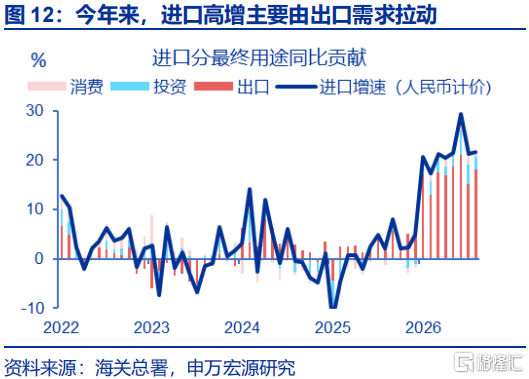
今年以来,我国进口增速大幅回升,AI进口贡献约50%的总进口增速,传导链条为“全球AI革命-拉动我国AI出口-相应拉动AI进口”。1-8月,AI生产资料进口对总进口的同比贡献高达13.8个百分点,主因全球AI革命拉动我国AI出口,我国AI产业链主要为加工环节出口,加工需求增加带动半导体设备、数据处理设备零部件进口明显走强。
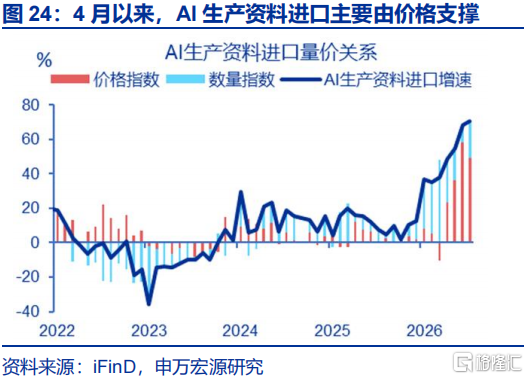
但在AI进口高增长过程中,量价关系也在发生变化;一季度数量指数表现更强,二季度以来AI进口主要由价格支撑。一季度,AI生产资料进口高增长主要源于数量走强,后者贡献了97%的进口增速;4月以来,AI进口量价关系发生转换,价格涨幅显著扩大,价格同比回升40.7个百分点至41.7%,而同期进口数量同比回落16.5个百分点至19.1%。
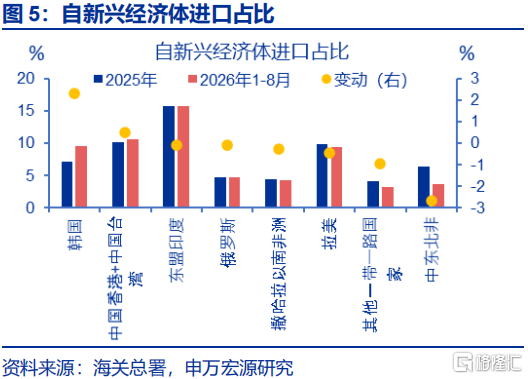
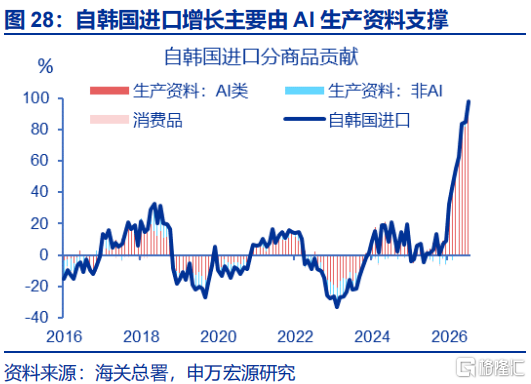
区域层面,今年自韩国、东盟及印度等地区进口高增也恰恰源于AI进口的影响。1-8月,自韩国、东盟及印度等区域进口表现较好,同比贡献分别回升4.6、4.4个百分点,是推动总进口高增长的区域来源;从驱动逻辑看,自上述地区进口走强也源于AI革命的影响。譬如,自韩国进口中,AI生产资料贡献超90%的进口增速,自东盟进口也呈现类似特征。
三问:除了AI,谁还在支撑进口增长?非AI生产资料、贵金属也是进口增长的主要支撑。
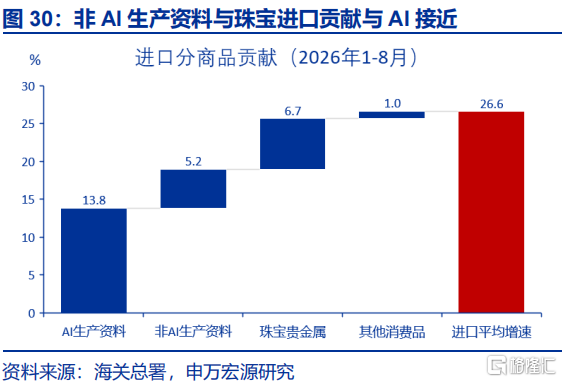
除AI外,能源、金属矿与金属制品、医药与化学品等非AI生产资料及珠宝贵金属等消费品也在支撑进口增长。1-8月,非AI生产资料、珠宝贵金属等商品也在支撑我国进口增长,对总进口的同比贡献分别为5.2、6.7个百分点;细分商品来看,非AI生产资料中能源、金属矿及金属制品、医药化学品表现较好,同比贡献分别为0.5、3.6、0.7个百分点。
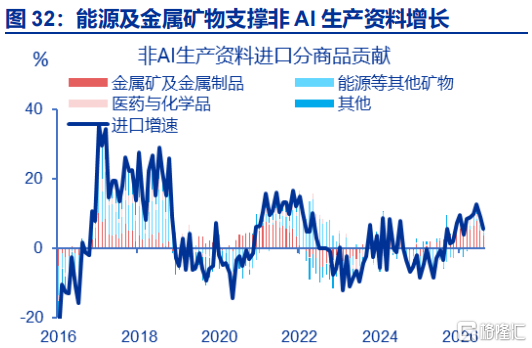
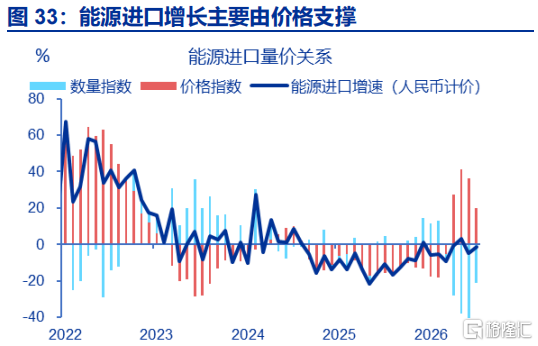
非AI生产资料进口主要由能源、金属矿物等商品影响,前者与油价上涨有关,后者与AI革命拉动国内设备投资有关。能源商品进口回升主因油价飙升影响,价格增速回升25.2个百分点至12.0%,而进口数量增速回落19.5个百分点至-15.5%;金属进口增长中,超70%由铜及AI相关金属支撑,后者与国内电子设备生产增速与设备投资高增相匹配。
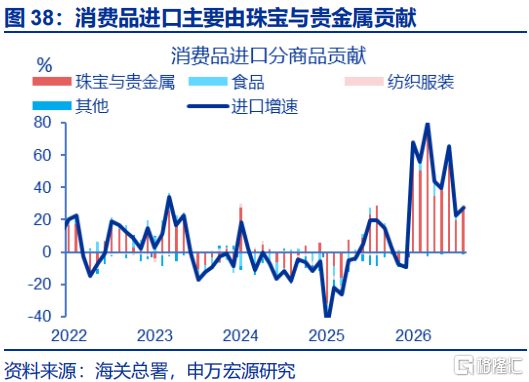
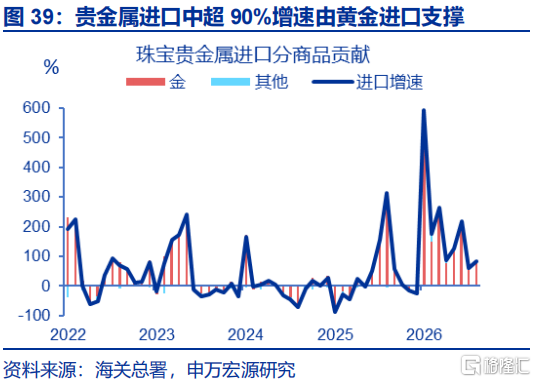
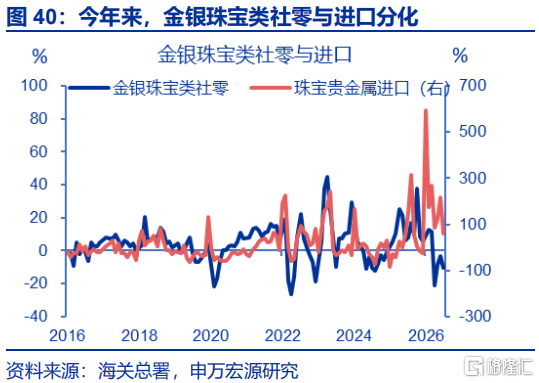
消费品进口走强主要由珠宝与贵金属贡献,并非反映国内消费走强,而是与金价飙升带来的“炒黄金热”有关。我国消费品进口增长中超80%的增速由珠宝贵金属支撑,后者进口高增则由黄金进口支撑。拉长时间维度,贵金属进口与对应社零增速匹配;但今年来贵金属进口增速远超社零增速,或受国内“炒黄金热”影响,企业直接进口黄金,未计入社零。
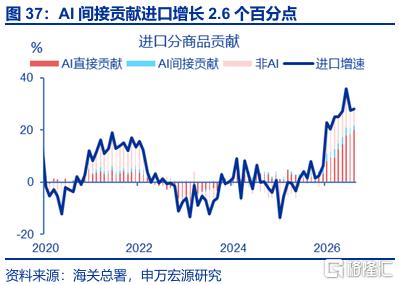
总结:今年进口走强,60%源于AI革命影响,40%源于油价与金价波动影响。全球AI革命的直接影响为拉动AI产品进口,贡献总进口增速13.8个百分点,间接影响为拉动国内设备投资与有色金属进口,贡献总进口增速2.6个百分点,合计贡献总进口增速16.4个百分点;能源、黄金珠宝、化学品等进口走强,与中东局势变化、黄金价格波动有关。
风险提示
地缘事件演变超预期,AI产业趋势调整,黄金价格波动。
报告正文
年初以来,我国进口增速大幅回升;我国进口主要为哪些商品?AI相关商品在本轮进口高增中贡献几何?除AI外,谁还在支撑进口增长?本文分析,供参考。
1. 热点思考 | 进口高增:不止AI
1.1 一问:抽丝剥茧,我国在进口哪些商品?
主线一:商品结构,我国进口以生产资料为主,占比大小顺序依次为:非AI生产资料、AI类生产资料、其他消费品、珠宝与贵金属。2026年1-8月,我国生产资料进口占总进口的比重约为81.1%,其中AI类生产资料为29.0%,非AI类生产资料为52.1%;分商品看,AI生产资料中半导体器件、数据处理设备零部件占比较高,分别为21.2%、6.0%;非AI生产资料中金属矿物及制品、能源占比较高,分别为15.9%、14.6%;消费品中珠宝与贵金属、食品占比较高,分别为8.8%、6.8%。
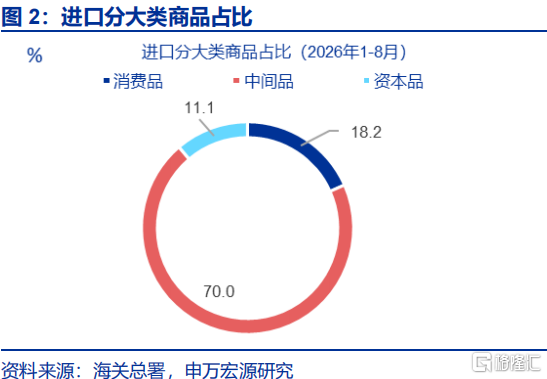
主线二:区域结构,我国进口约三成来自发达经济体,七成来自新兴经济体(含地区),其中自东盟和印度、拉美等区域进口占比较高。1-8月,我国自新兴经济体进口占总进口的比重约为68.5%,是我国进口的主要组成部分。其中自东盟及印度、中国香港地区与中国台湾地区、拉美等区域进口占比较高,分别为15.8%、10.7%、9.4%;发达经济体中,自欧英、日本、美国进口占比较高,分别为9.2%、6.2%、4.7%。
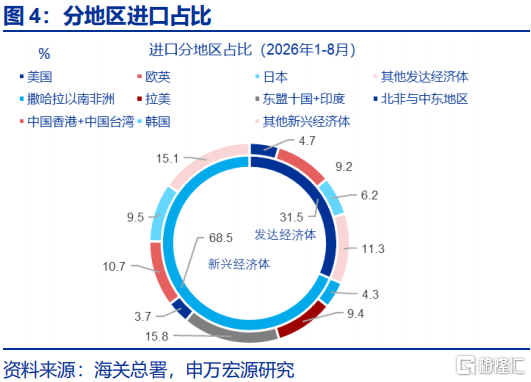
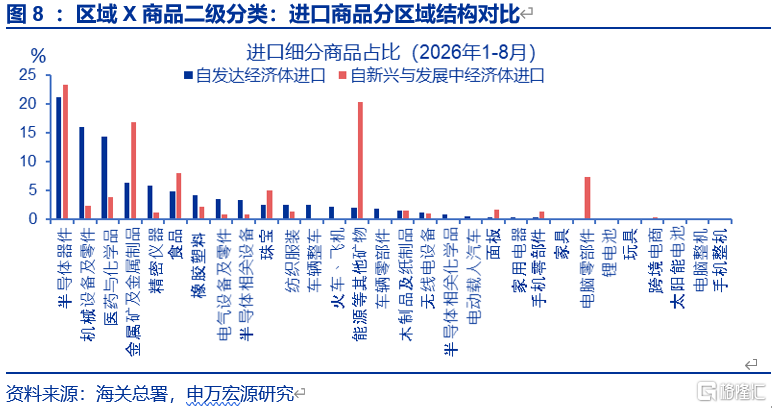
区域×商品结构,自新兴经济体进口绝大多数为中间品,自发达经济体进口还包括体量不低的资本品,或反映供应链分工差异。自发达与新兴经济体进口中,消费品差异不大,进口差异主要体现在生产资料环节。其中,自新兴经济体进口中间品占比较高(78.8%),而资本品占比仅6.2%。相比之下,自发达经济体进口资本品占比(31.8%)更高。分商品看,自发达经济体与新兴经济体进口最大项均为半导体器件(占比在20%~25%),反映全球AI革命对各经济体的影响。非AI生产资料进口存在差异:自新兴经济体进口向能源、金属矿及制品倾斜,反映自中东、俄罗斯进口原油,从拉美等地进口金属矿等模式;自发达经济体则以高端制造业进口为主,包括机械设备、医药与化学品、精密仪器等。
主线三:用途结构,我国进口用于出口和内需的比例接近相等,但内需类进口并非由总消费和总投资驱动。依据投入产出表,我国进口可初步分类为用于生产(占比79%,下同)、直接用于投资(7.7%)、直接用于消费(10.4%)、直接用于出口(3.0%);进一步地,用于生产的进口可拆解为出口拉动、消费拉动和投资拉动,加总来看,我国进口品用于投资、消费、出口的比重分别为23.4%、21.4%、55.2%;但用于投资和消费的进口并非与国内总投资和总消费相关,消费类进口主要为黄金珠宝和食品,仅与相关领域需求有关。投资类进口主要为用于电子设备生产的有色金属矿物和制品,与设备购置投资有关,与基建地产以及建安投资走势相关性较低。
1.2 二问:今年进口飙升,AI贡献几何?
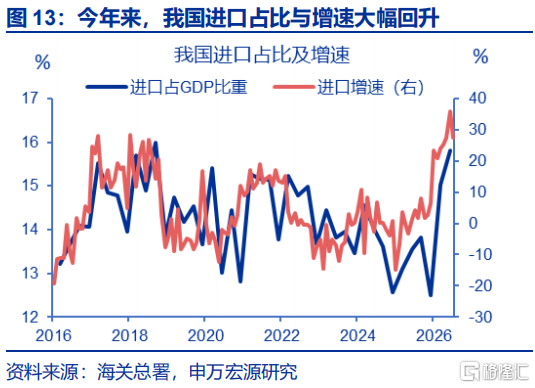
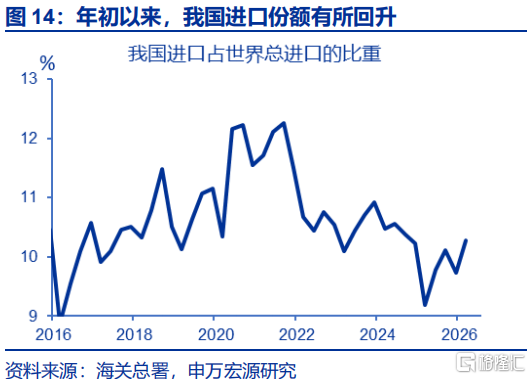
年初以来,我国进口持续高增长,进口占比(进口/GDP)与进口份额(进口/全球进口)均有大幅上升。2020年以来,我国进口占GDP的比重持续回落,2025年四季度已回落至12.5%,为近十年来最低水平。但今年进口动能显著走强,进口增速较2025年下半年回升22.5个百分点至26.6%,二季度进口占GDP比例较2025年四季度回升3.3个百分点至15.8%,已接近2016年以来的最高水平(16.0%)。进口份额方面也有小幅回升,一季度进口份额边际回升0.5个百分点至10.3%。
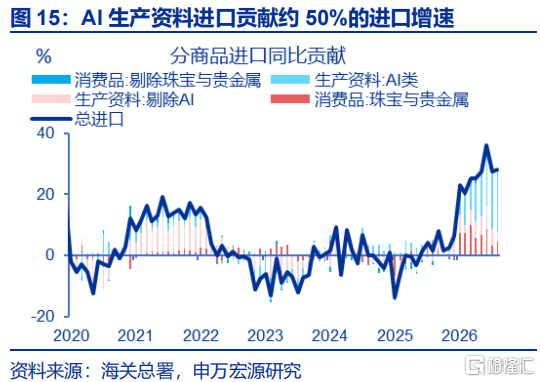
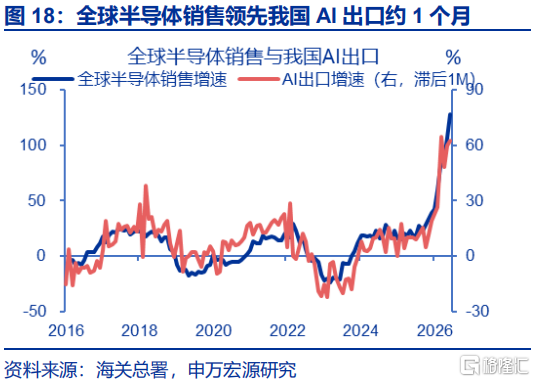
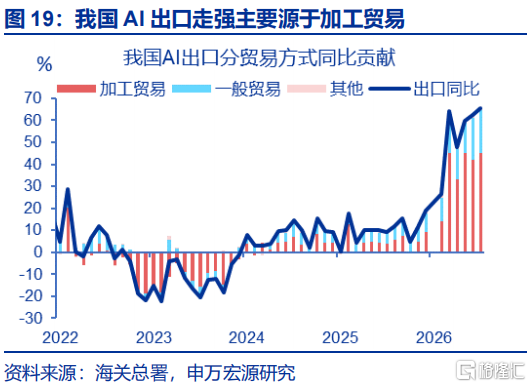
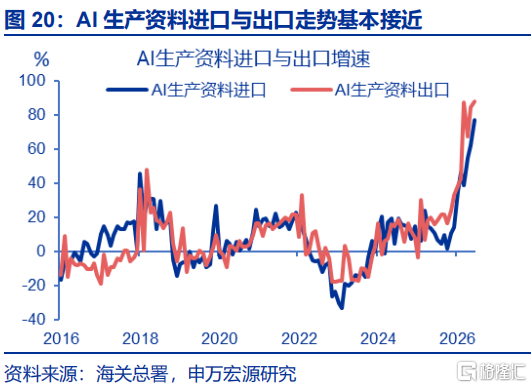
拆分商品看,AI相关商品贡献约50%的总进口增速,传导链条为“全球AI革命-拉动我国AI出口-相应拉动AI进口”。1-8月,我国进口同比(美元计价)较2025年下半年回升22.5个百分点至26.6%,其中AI生产资料对总进口的同比贡献上升12.0个百分点至13.8个百分点,或源于全球AI革命带动我国AI出口走强,而我国AI产业链主要为加工环节,AI出口走强也主要以加工类贸易为主(贡献了近70%的AI出口)。在此背景下,我国从海外进口AI原材料进行加工的需求明显增加,带动半导体及相关零部件进口飙升,相应贡献我国总进口大幅走强。
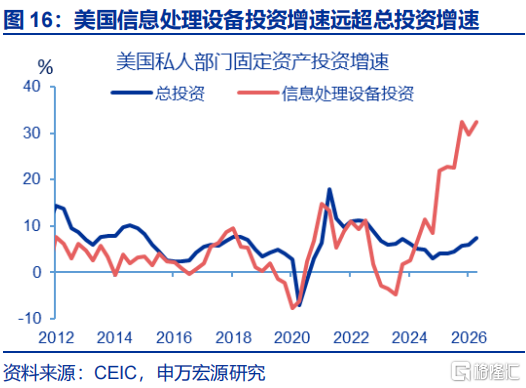
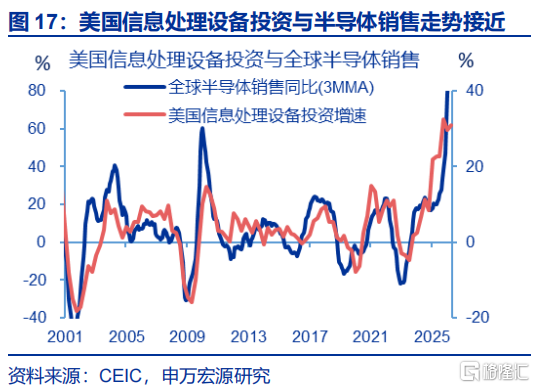
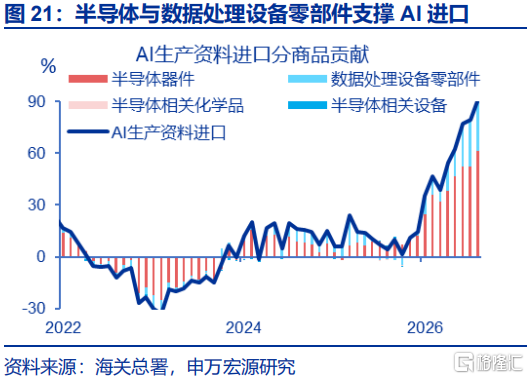
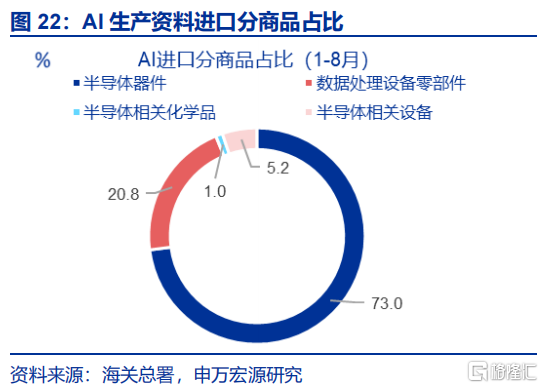
细分商品来看,我国AI生产资料进口增长主要由半导体器件、数据处理设备零部件等商品影响。占比方面,我国AI生产资料进口主要以半导体器件与数据处理设备零部件为主,占比分别为73.0%、20.8%;增速方面,1-8月,我国AI生产资料进口同比回升52.7个百分点至60.6%,其中半导体器件、数据处理设备零部件同比贡献分别回升33.8、18.0个百分点至42.8%、17.0%。
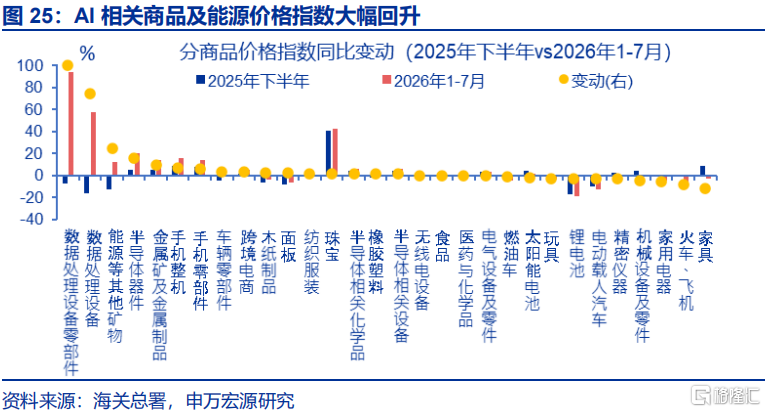
但在AI进口高增长过程中,量价关系也在发生变化;一季度数量指数表现更强,二季度以来AI进口主要由价格支撑。一季度,AI生产资料进口高增长主要源于进口数量指数走强,后者较2025年四季度回升29.7个百分点至35.6%,贡献了97%的进口增速;4月以来,AI生产资料进口量价关系发生转换,价格涨幅显著扩大,价格指数同比较一季度回升40.7个百分点至41.7%,而同期进口数量同比回落16.5个百分点。细分商品来看,年初以来,数据处理设备零部件、半导体器件等AI商品价格同比较2025年下半年分别回升100.6、15.5个百分点至93.8%、20.7%。
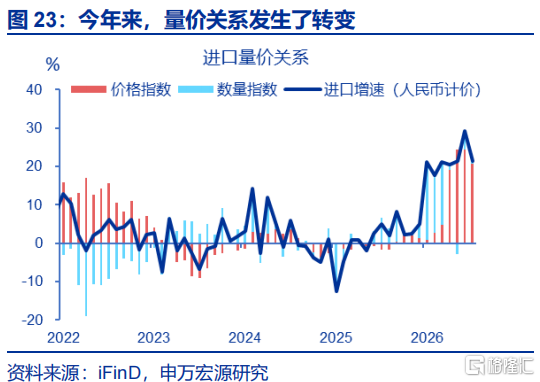
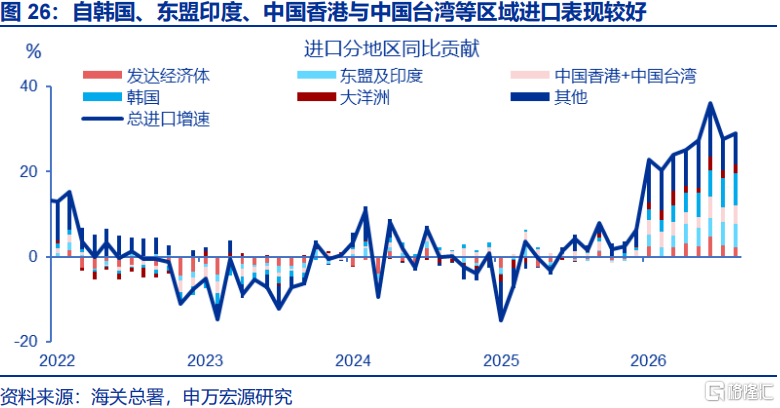
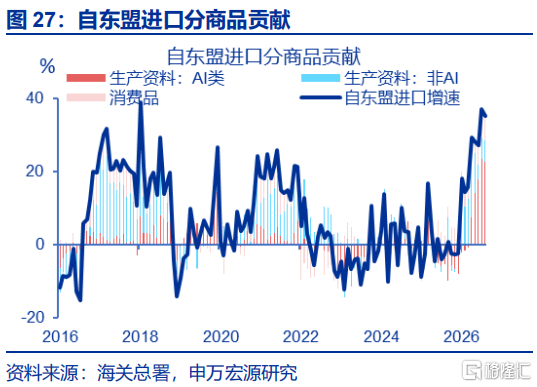
区域层面,今年自韩国、东盟及印度等地区进口高增也恰恰源于AI进口的影响。1-8月,自韩国、东盟及印度、中国香港与中国台湾等区域进口表现较好,同比贡献较2025年下半年分别回升4.6、4.4、2.6个百分点至5.0、4.0、3.6个百分点,是推动总进口高增长的区域来源;从驱动逻辑看,自上述地区进口走强也源于AI革命的影响。譬如,今年自韩国进口同比较2025年下半年回升64.3个百分点至69.9%,其中AI生产资料同比贡献回升59.9个百分点至69.0个百分点,贡献超90%的进口增速,自东盟进口也呈现类似特征。
1.3 三问:除了AI,谁还在支撑进口增长?
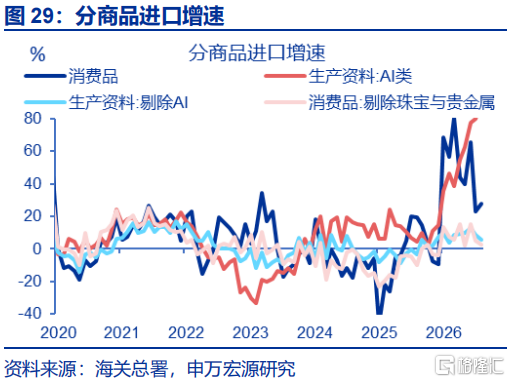
除AI外,能源、金属矿与金属制品、医药与化学品等非AI生产资料及珠宝贵金属等消费品也在支撑进口增长。1-8月,非AI生产资料、珠宝与贵金属等商品也是进口高增的主要支撑,同比贡献分别回升3.9、5.3个百分点至5.2、6.7个百分点;分商品看,非AI生产资料中能源及其他非金属矿、金属矿及金属制品、医药与化学品等商品表现较好,对总出口同比贡献回升2.3、1.3、0.5个百分点至0.5、3.6、0.7个百分点。
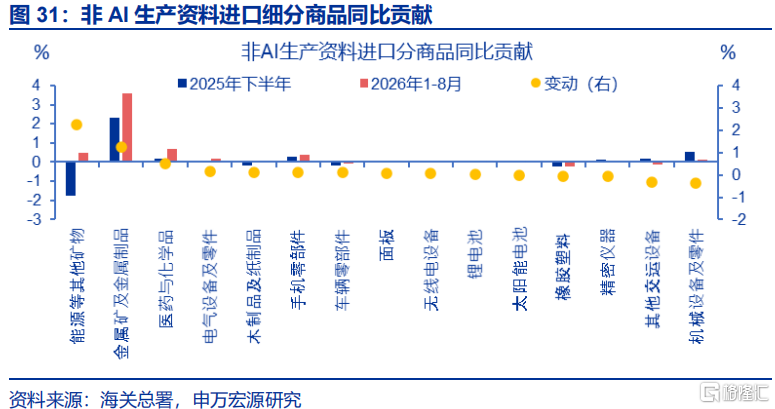
非AI生产资料进口主要由能源、金属矿物等商品影响,前者与油价上涨有关,后者与AI革命拉动国内设备投资有关。1-8月,我国非AI生产资料进口较2025年下半年回升6.4个百分点至8.5%,其中能源、金属矿物与金属制品为主要支撑,贡献非AI生产资料增长分别回升3.7、2.1个百分点至0.8、5.9个百分点。能源进口高增主因油价飙升影响,价格增速回升25.2个百分点至12.0%,而进口数量增速回落19.5个百分点至-15.5%;金属进口增长中,超70%由铜及AI相关稀有金属支撑,上述金属进口与国内电子设备生产增速走势接近,后者又与今年来设备投资高增长有关(各行业购买电子设备)。测算国内AI产业趋势强化,间接拉动总进口同比增长2.6个百分点。
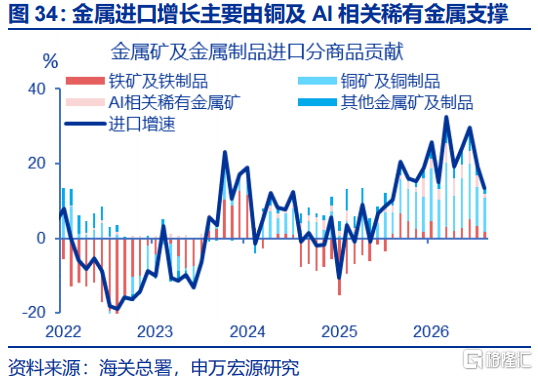
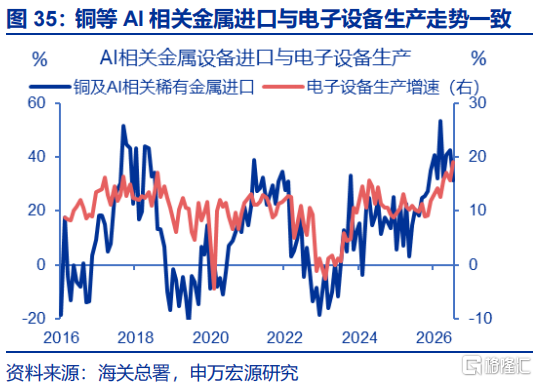
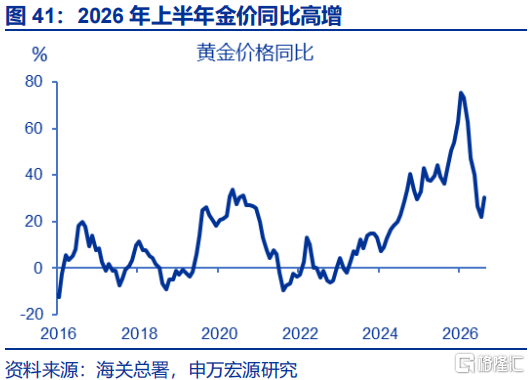
消费品进口走强主要由珠宝与贵金属贡献,并非反映国内消费走强,而是与金价飙升带来的“炒黄金热”有关。虽然我国消费品进口也包括大豆等农产品,但上述行业对总消费品进口影响不大。数据上,1-8月,我国消费品进口增速较2025年下半年回升43.9个百分点至50.6%,其中超80%的增速由珠宝贵金属支撑,珠宝与贵金属进口高增则主要由黄金进口支撑。拉长时间维度,珠宝贵金属进口与金银珠宝类社零增速较为匹配,本质是国内终端内需决定进口景气度;但今年以来贵金属进口增速远社零增速,或受国内“炒黄金热”与黄金价格上行影响,企业直接进口黄金,未计入社零;7-8月,消费品进口走弱(边际回落40.1个百分点至25.3%)或也并非国内消费走弱,而更多是“炒黄金热”退坡与黄金价格回落的影响。
总结:今年进口走强,60%源于AI革命影响,40%源于油价与金价波动影响。依据上文,1-8月进口增速高达26.6%。其中,全球AI革命的直接影响为拉动AI产品进口,贡献总进口增速13.8个百分点;AI革命的间接影响为拉动国内设备投资,相应带动有色等金属矿进口需求,贡献总进口增速2.6个百分点,两者合计贡献总进口增速16.4个百分点,占总进口增速约60%;剩下40%的进口增速主要为能源、黄金珠宝、化学品等,与中东局势变化、黄金价格波动影响黄金配置需求等有关。
注:内容节选自申万宏源宏观2026年9月22日研究报告:《进口高增:不止AI?》,作者:赵伟、屠强、耿佩璇
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。