Meta Muse全球飘红,548只AI应用概念股“冰火两重天”


Meta Muse火了!
9月8日上线,9月18日反超ChatGPT登顶美国iOS免费榜;前6天下载90.2万次,超越自家Meta AI的同期77.3万次;美国移动端日活64.2万,接近ChatGPT上线同期的三倍。截至9月21日,已累计下载量超过250万次。
资本市场的反应更为直接。9月21日,Meta单日暴涨11.43%,收于741.24美元,一夜增厚近1900亿美元市值,富国银行随即把目标价上调至796美元,分析师高呼“数千亿美元AI投资开始兑现”。
Meta满血归来,一场等了五年的翻身仗
Meta的这场翻身仗,等了整整五年。
2004年,扎克伯格在哈佛宿舍创立Facebook,随后吞下Instagram、WhatsApp,建立起月活超30亿的全球最大社交帝国;2021年6月28日,市值首次突破1万亿美元,成为继苹果、微软、亚马逊、谷歌之后第五家跻身“万亿俱乐部”的美国公司,当年9月股价触及384美元的历史高点。
巅峰时刻,他却All in元宇宙,同年10月更名Meta。剧情自此急转直下:元宇宙部门Reality Labs连年巨亏,2021年亏超100亿美元、2022年扩大到137亿美元第一财经,累计烧钱已超700亿美元。
2022年2月3日,一份不及预期的财报令股价单日暴跌26.39%,不仅创下上市以来最大单日跌幅,更创下美股个股单日市值蒸发纪录(约2400亿美元),市值也从超1万亿美元一路跌至2022年末的约3200亿美元,较2021年高点最多蒸发超7700亿美元,一度跌出美国市值前20大公司行列。
2023年,扎克伯格宣布“效率年”,裁员瘦身,把筹码押向AI——开源Llama大模型、推出Meta AI助手。故事由此反转:2023年股价大涨约190%Nasdaq,2024年又开启首次分红。
2026年9月,Muse上线十天登顶美区App Store。9月21日,Meta盘中一度涨近13%,并顺带把AMD送进万亿美元俱乐部。同日,英特尔涨超12%、ARM涨超17%。
一款App凭什么撬动整条半导体链?原因很简单:它把AI从“会说话”推到了“会干活”。
Muse跑在为用户单独分配的云端虚拟机上,能自己打开浏览器、填表、订餐、整理收件箱,关掉App仍在后台跑;只有付款和敏感外发才回头找人确认。
这意味着算力需求从GPU训练外溢到CPU调度、内存与网络——AI硬件周期第一次被一个消费级应用重新定价。
从“烧钱机器”到“兑现标杆”,Meta的满血回归也是Muse爆红震动华尔街的又一个注脚。
548只A股济济一堂,年内仅现3只翻倍股
太平洋这一边,却是另一番景象。
同花顺数据显示,截至9月22日收盘,548只A股“AI应用概念股”,年初至今平均下跌11.91%,涨幅中位数-17.72%;上涨个股仅121只、占比22.1%,下跌的多达427只。总市值合计约9.85万亿元,但涨幅超过50%的仅16只,翻倍股只有3只。
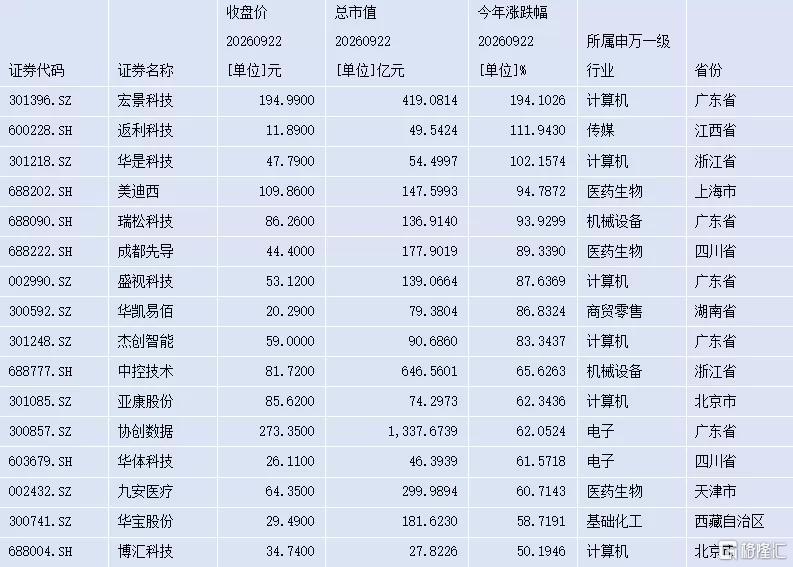
逾四分之三的概念股年内收跌,“AI应用”四个字的含金量在个股之间悬殊,这正是行情整体遇冷、却仍有结构性机会的原因。概念火热与股价冰冷的背离,是今年AI行情最典型的注脚。当海外资金开始为“智能体即应用”的新范式买单,A股多数AI应用公司仍在消化此前的估值泡沫。
行业结构的分化尤为明显。计算机行业是绝对主力,548只概念股中独占221只、占比逾四成,但年内平均下跌17.6%,是拖累整体表现的最大板块;传媒86只、平均跌7.7%,游戏、营销等“AI+内容”标的相对抗跌。概念股正从“大模型叙事”走向“落地场景”分化,谁先把AI变成产品、订单和利润,谁才留得住估值。
个股层面更是冰火两重天。宏景科技以194.1%的涨幅领跑,返利科技、华是科技双双翻倍,三只“翻倍股”多为中小市值题材股;大市值标的中,中控技术年内上涨65.6%,是权重股里少有的亮点。而跌幅超过30%的个股多达121只,*ST元道年内下跌近82%。548只概念股鱼龙混杂,“蹭概念”者众、“真兑现”者寡,资金正在用脚投票。
地域分布上,AI应用产业呈现极高的集聚度。北京以113只居首,广东106只、浙江68只、上海52只、江苏39只,京粤浙沪苏五省市合计378只、占全部概念股近七成;仅北京一地概念股总市值便超过3.58万亿元。
Meta Muse的爆红,验证了一个正在成形的行业范式:AI的价值正在从模型层下移到应用层,谁能把大模型装进普通人的日常,谁就能吃到商业化的第一波红利。
对A股而言,AI应用概念股的下一轮分化,将从“有没有AI”转向“AI能不能赚钱”。548只概念股中,率先跑通商业模式、兑现业绩的公司,才能真正笑到最后。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。