绿色制品收入过半,这家可降解材料企业靠什么穿越周期?

8月28日晚间,恒鑫生活(301501.SZ)披露2026年半年度报告。
2026年上半年恒鑫生活实现营业收入为9.35亿元,同比增长7.42%,其中绿色低碳生物基制品收入4.51亿元,占主营业务收入比重重回五成上方;内销收入为6.61亿元,同比增长15.45%。
图片来源于恒鑫生活2026年半年报
在全球贸易环境不确定性上升、国内"禁限塑"进入深化期的背景下,这份"营收稳增、结构向绿"的中期答卷,透露出一家生物基材料制造企业穿越周期的底气。
分区域看,公司内销收入6.61亿元,同比大增15.45%,成为拉动增长的主引擎;外销收入2.74亿元,短期受海外关税与贸易政策扰动有所回落。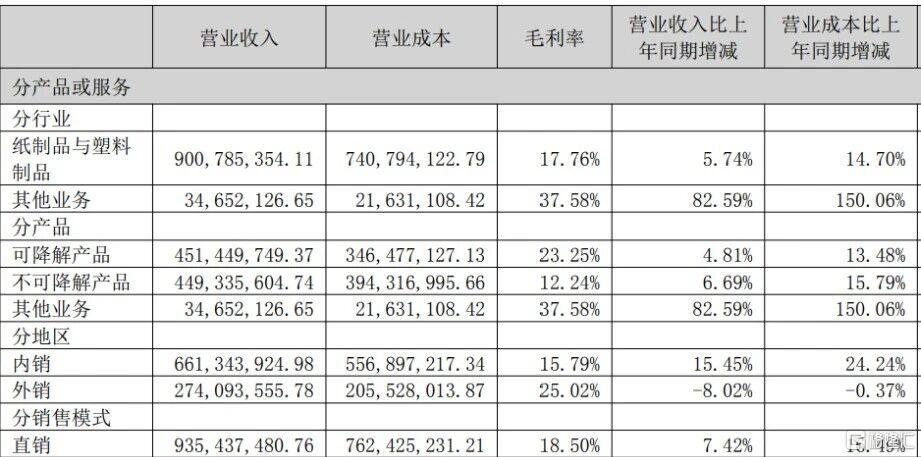
图片来源于恒鑫生活2026年半年报
比营收数字更值得关注的,是收入结构的变化。2026上半年,恒鑫生活绿色低碳生物基制品(PLA、PHA等可降解产品)实现收入4.51亿元,占主营业务收入比重约50%,不可降解产品收入4.49亿元。
两者规模基本相当,盈利质量却高下立判,生物基制品毛利率达23.25%,几乎是不可降解产品12.24%的两倍。
这意味着,恒鑫生活每向绿色产品多迁移一个百分点,整体盈利的含金量就随之抬升一截。
技术积累,是这场结构迁移的底气。
从2008年布局PLA开始,恒鑫生活把粒子改性、淋膜、成型等核心环节攥在自己手里,参与《聚乳酸》等多项国家标准制定,并拥有多项发明专利与实用新型专利,用近二十年的工艺积累,在"重制造、拼工艺"的赛道上筑起了同行难以轻易复制的技术护城河。
2026上半年研发投入2737.20万元,持续聚焦PLA、PHA等新材料与新工艺攻关,为产品结构持续升级储备动能。
面对海外关税与贸易政策的不确定性,恒鑫生活的应对不是收缩,而是主动走出去。公司在泰国巴真武里府设立生产基地,依托当地产能优势直接承接美国市场订单。
2026年半年报显示,泰国恒鑫境外资产规模达3.36亿元,占恒鑫生活净资产比重为16.09%,运营模式为自主经营、实际控制,收益状况为盈利,且不存在重大减值风险。目前泰国工厂已进入常态化生产、处于快速爬坡期。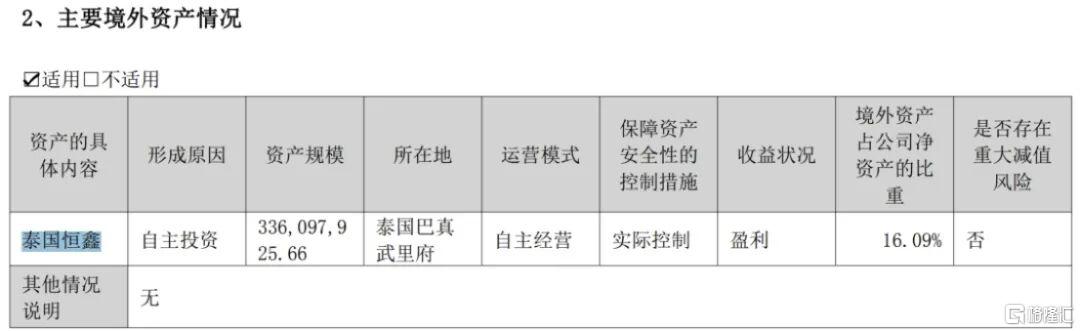
图片来源于恒鑫生活2026年半年报
用"海外产能直接对接当地市场"的方式,恒鑫生活把外部不确定性变成了自己手里的筹码,极大程度缓解了关税及贸易政策变化带来的压力。
2026年上半年,恒鑫生活在建工程达3.03亿元,较年初明显增长,主要系上海宜可工厂和霍山恒鑫二期工厂开工建设所致,"年产2.3万吨可降解及可回收塑料绿色包装制品制造建设项目"按计划推进。
图片来源于恒鑫生活2026年半年报
恒鑫生活在2026年的上半年还整合原有募投项目,启动"绿色可降解制品生产基地项目"。
截至报告期末,恒鑫生活的总资产为28.06亿元,归属于上市公司股东的净资产20.89亿元,资产负债率仅22.88%。稳健的财务结构,为后续产能集中释放提供了充足的安全垫。
2026年上半年恒鑫生活实现归母净利润6205.76万元,同比有所下滑,压力主要来自三方面阶段性因素:新增产能尚处爬坡期,规模效应未充分释放,折旧、租赁等固定成本刚性增长;人民币汇率波动带来汇兑损失,推高财务费用;上年同期一次性政府补助形成高基数。
但第二季度单季归母净利润同比降幅已由一季度的约六成收敛至三成,环比改善趋势明确;扣非净利润5549.73万元,降幅也小于净利润降幅。
真金白银回馈投资者,是长期主义最朴素的表达。 上市以来,恒鑫生活累计现金分红1.03亿元,其中2025年度派发现金红利5176.5万元,用持续、稳定的分红回报投资者信任。
恒鑫生活营收稳增,短期承压,但长期蓄势,扩产、研发、出海、绿色转型,把压力花在刀刃上,并推动泰国工厂爬坡、上海宜可和霍山二期项目建设,为下一轮需求铺路。
END
来源/摩斯IPO(MorseIPO)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。