AI“现象级应用”Meta Muse引爆!多只科创芯片设计ETF飙涨4%,芯片ETF、科创芯片ETF同步上扬超2%


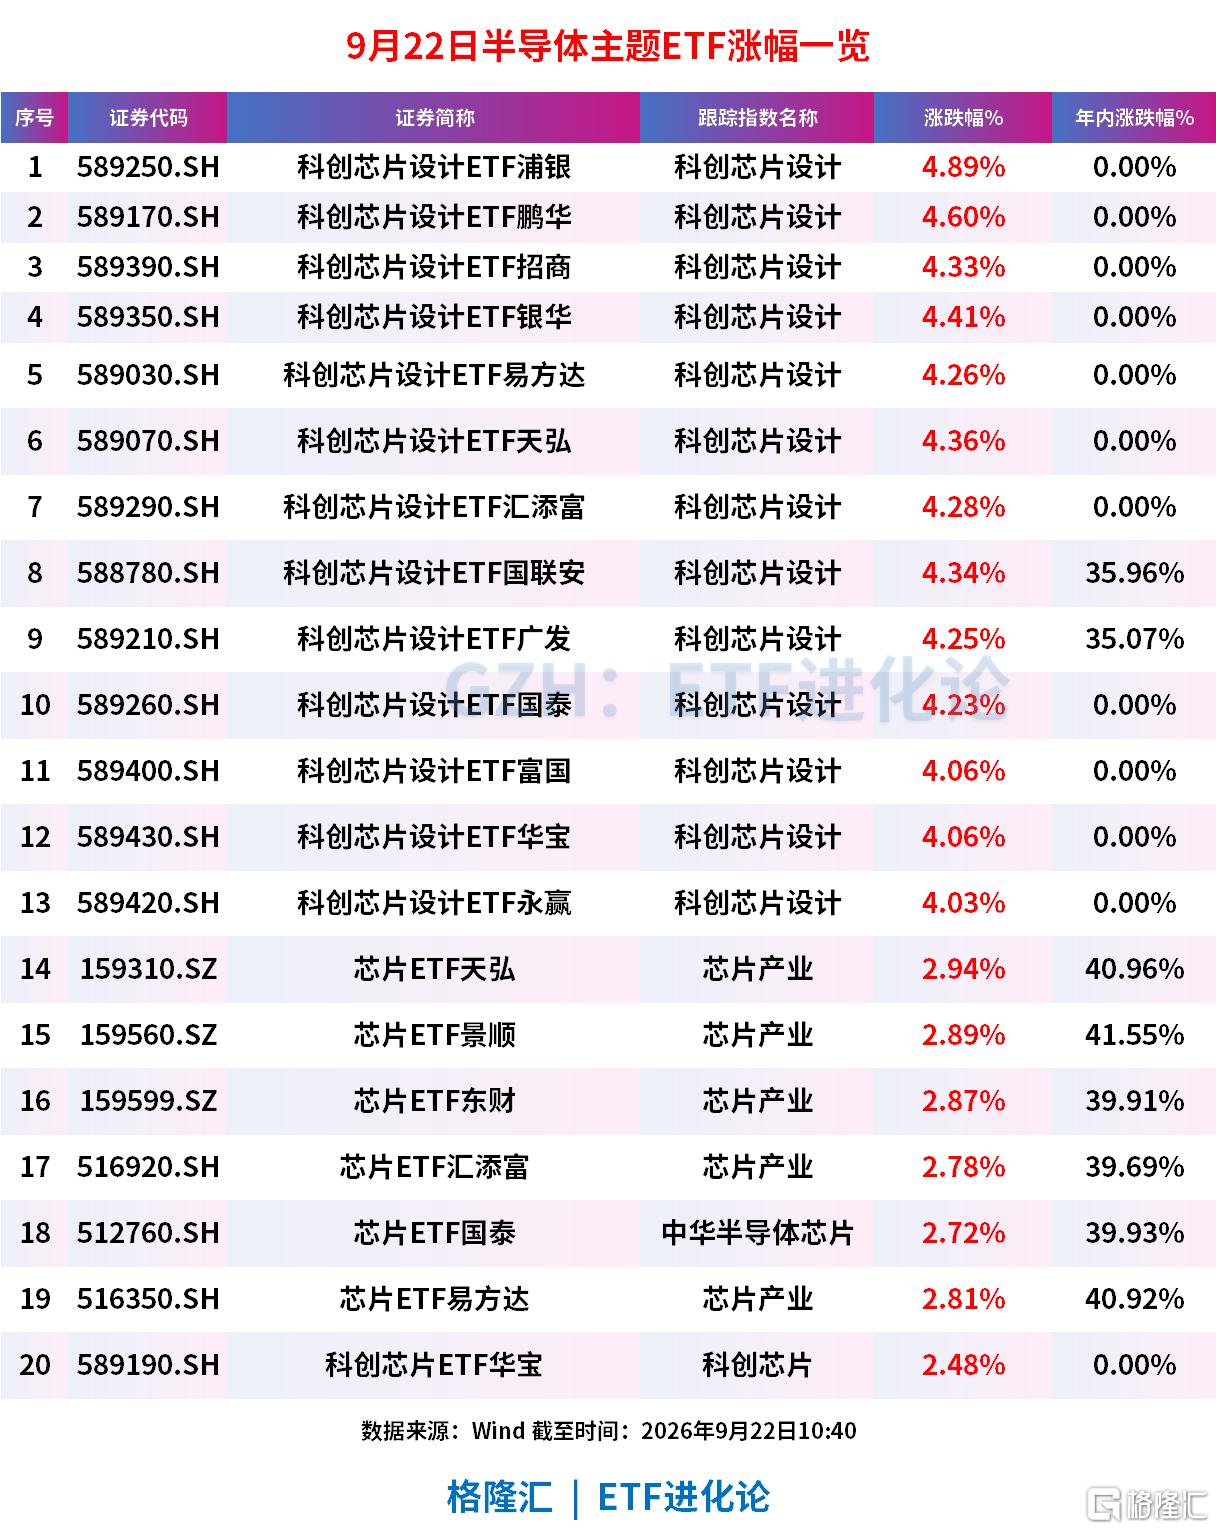
今日半导体板块再度强势上涨,半导体、汽车芯片、MCU芯片、存储芯片全线上涨,带动一众半导体主题ETF全线上扬,截至发稿,科创芯片设计ETF浦银、科创芯片设计ETF鹏华、科创芯片设计ETF招商、科创芯片设计ETF银华、科创芯片设计ETF易方达、科创芯片设计ETF天弘涨超4%,芯片ETF天弘、芯片ETF景顺、芯片ETF东财、芯片ETF汇添富涨超2.7%,科创芯片ETF华宝涨2.48%。
消息面上,AI智能体Meta Muse走红重估CPU+半导体功率涨价+油价回落三重因素共振:
①Meta Muse走红重燃通用算力需求。Muse上线后登顶美国免费榜,上线仅约五天便录得73万次下载,累计下载量在12天内突破280万次,并于上周五登顶美国iOS免费应用榜首,超越ChatGPT、Anthropic的Claude及SpaceX AI旗下的Grok。市场将其解读为AI智能体的普及将推高推理和基础设施负载,从而利好服务器CPU需求;隔夜费城半导体指数涨超4%,AMD市值首破1万亿美元、英特尔涨超12%、Arm涨超17%。
②功率半导体全球涨价潮持续。2026年,AI驱动功率半导体高景气,全球功率半导体厂商多轮调价,英飞凌、德州仪器、意法半导体、安森美相继落地涨价动作。同时,强茂、台半等功率厂商计划10月对现货产品再度提价10%—15%。
③油价大跌缓释通胀与利率压力。隔夜国际油价重挫,美债收益率回落,提升高估值科技与半导体风险偏好。
事实上,上周半导体板块迎来强势反弹行情,科创芯片指数累计上涨8.47%,本轮行情的反弹基于板块前期充分回调打底,叠加全球AI算力需求预期修复、产业链供给刚性凸显、国内政策长期托底,以及业绩基本面验证的多重因素共振的结果。
从交易层面看,科创芯片指数自7月开启持续震荡回调,截至9月18日,历经54个交易日累计回调幅度超34%,无论回调时间跨度还是下跌幅度,都已经充分消化了上半年的获利盘、杠杆资金降仓以及情绪层面的恐慌。
更关键的是,这轮回调全程没有出现产业基本面恶化的信号,而是资金行为与情绪扰动,因此一旦出现产业利好就具备很强的反弹动能,属于典型的“景气赛道高位估值消化”。
具体来看,半导体板块经过7月剧烈回调后,8月中旬反弹再度震荡磨底,背后更多是源自宏观的逆风因素,并非产业基本面恶化引发。
因为8月中旬起,市场提前交易美长债利率走高、美联储加息压力、担忧AI资本开支放缓,也就是市场热议的“AI减速论”,资金集中兑现获利盘带来的估值挤压。在产业高景气底色并未发生改变的前提下,充分回调后板块积累了较强的反弹动能,一旦利好催化落地,很容易形成修复行情。
上周,半导体行业迎来多重产业消息持续提振市场信心:
首先是宏观预期层面,市场已经充分消化美联储加息带来的估值压制以及“AI减速论”的恐慌情绪。伴随海外科技产业龙头密集释放积极信号,叠加相关产业预期再度走强,市场对于AI资本开支周期见顶的悲观预期得到明显修正,成长板块风险偏好回升。
在市场充分消化美联储加息以及“AI减速论”,产业迎来英伟达芯片销量明年翻倍预期的利好消息,点燃全球算力需求主线。
9月17日英伟达CEO黄仁勋在苏格兰峰会表态,预计明年英伟达芯片销售数量将达到今年两倍。其核心逻辑在于AI技术持续向医疗、高端制造、金融服务等行业渗透,当前行业瓶颈并非AI算力需求不足,而是芯片产能供给受限。该表态直接打破市场此前对AI需求逐步放缓的担忧,重塑全球半导体需求预期。
与此同时,半导体设备零部件供给刚性进一步凸显。据韩媒报道,当前半导体制造核心零部件交货周期大幅拉长,沉积设备零部件交付周期由4个月延长至10个月,部分日本产激光加工件交期甚至长达40个月。供给紧张已经从设备整机环节向上游精密零部件传导,全球新增晶圆产能释放速度低于市场预期,拉长半导体景气周期;同时海外供应链交付受阻,也给国内半导体零部件、设备厂商创造国产替代的窗口期。
从更长期的角度来看,“十五五”规划为国内集成电路产业定下长期发展框架。“十五五”规划对高性能智算基础设施、自主软硬件生态予以重点支持,规划期间算力网络新增直接投资约4万亿元。以及电子信息产业“十五五”规划针对集成电路产业进行系统性部署,覆盖高性能处理器、EDA工具、IP核、制造、封测全产业链。对比过往阶段性单点扶持政策,本次规划转向全链条体系化攻坚,国产芯片产业长期成长确定性显著增强。
当前中国集成电路产业的复苏,最显著的特征是产业链各环节的同步走强。据新华社报道,今年上半年,国内规模以上工业企业集成电路产量同比增长23.1%,主要晶圆代工企业产能利用率均保持在90%以上。
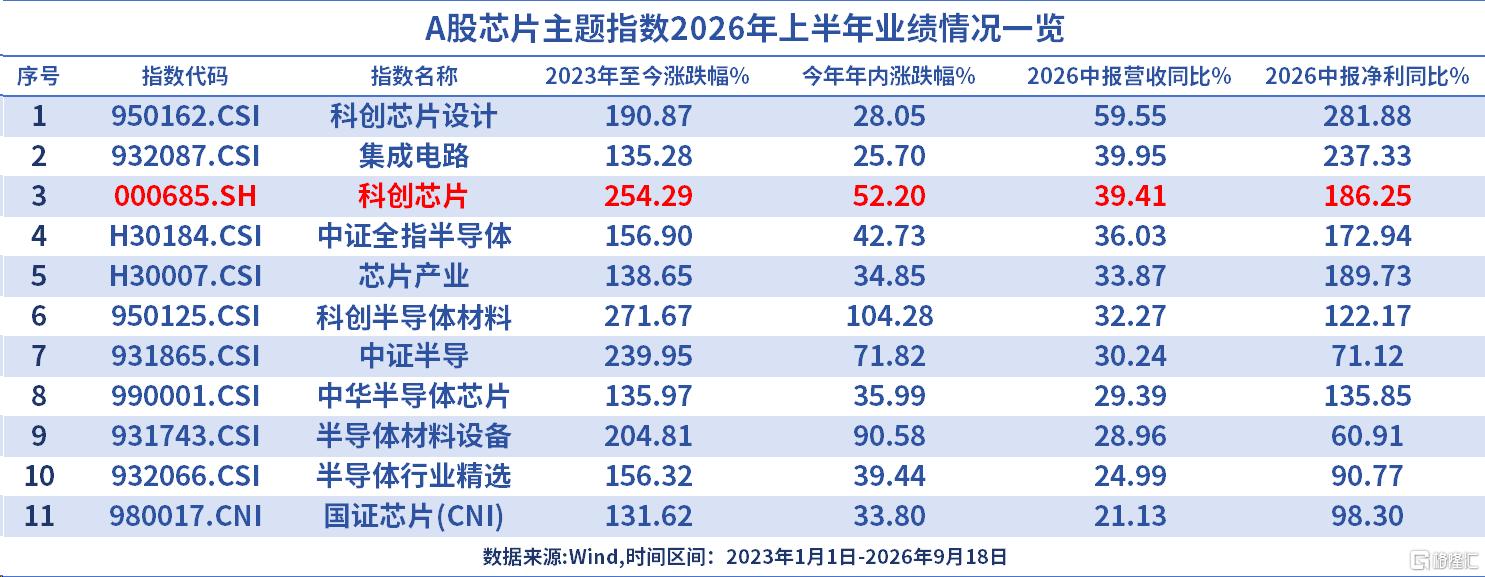
中报的盈利数据进一步验证产业高景气。Wind数据显示,2026年中报科创芯片指数成份股营业收入同比增长39%,归母净利润同比增长186%,净利润增速达到营收增速的4.8倍,科创芯片设计中报盈利同比增速更是高达281.88%,远高于营收增速的59.55%,盈利增速显著跑赢收入增速,体现行业量价齐升、盈利弹性持续释放,证明芯片赛道的景气度拥有扎实基本面支撑,并非纯情绪驱动。
华泰证券指出,9月鹰派加息落地后,市场面对的核心不确定已经从9月是否加息,变为霍尔木兹海峡形势以及AI自身进展。AI内部,决定再平衡方向的是预期盈利增长率的变化,半导体IP与设备、AI服务器硬件的盈利增长率仍在上行,数据中心基建、AI软件与安全止跌回升,或相对占优。中长期看,我们对AI产业依然有信心,宏观环境并非其绝对约束,待新驱动因素出现后有望重拾升势。
SH 科创芯片设计ETF浦银 SH 科创芯片设计ETF鹏华 SH 科创芯片设计ETF招商 SH 科创芯片设计ETF天弘 SH 科创芯片设计ETF易方达 SH 科创芯片设计ETF华宝 SZ 芯片ETF天弘 SH 芯片ETF易方达 SH 科创芯片ETF华宝
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。