随笔:FOMC之后的几点宏观判断


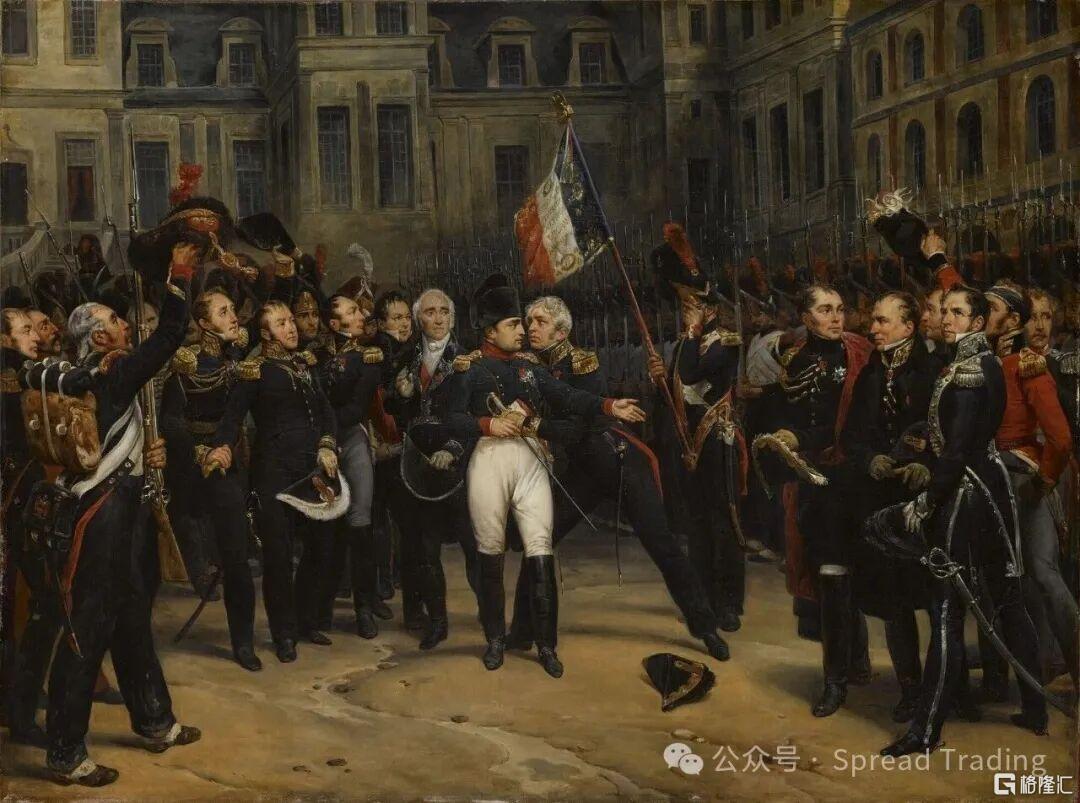 封面图片:Napoleon's farewell to his Imperial Guard, 20 April 1814,
by Antoine-Alphonse Montfort
本周,美联储如期加息25个基点至3.75%—4.00%。
决议已经落地,问题却没有结束。更值得关注的是,沃什明确将经济韧性、通胀趋势和地缘变化列为行动依据,并特别点出了能源及成品油价格向核心通胀传导的风险。
“美联储印不出石油,也无法凭空恢复红海的航运供应。”
面对外部供给冲击,美联储无法恢复能源供应,却必须防止供给冲击演变为持续通胀:只要就业和需求仍有韧性,油价上涨向工资、服务价格及预期扩散,继续加息就有依据——沃什最需要守住的是价格稳定的责任:央行信誉。
值得关注的是,美债曲线的长短端正在给出不同维度的信号。9月11日至17日期间,对政策更敏感的2年期美债收益率在4.63%—4.74%的高位宽幅波动,而10年期长债则企稳在4.94%—5.01%区间;同期,10年期盈亏平衡通胀率由2.38%小幅回落至2.33%。
此次加息似乎暂时锚定了远期通胀预期,并及时遏制住“即将失控”的长端。
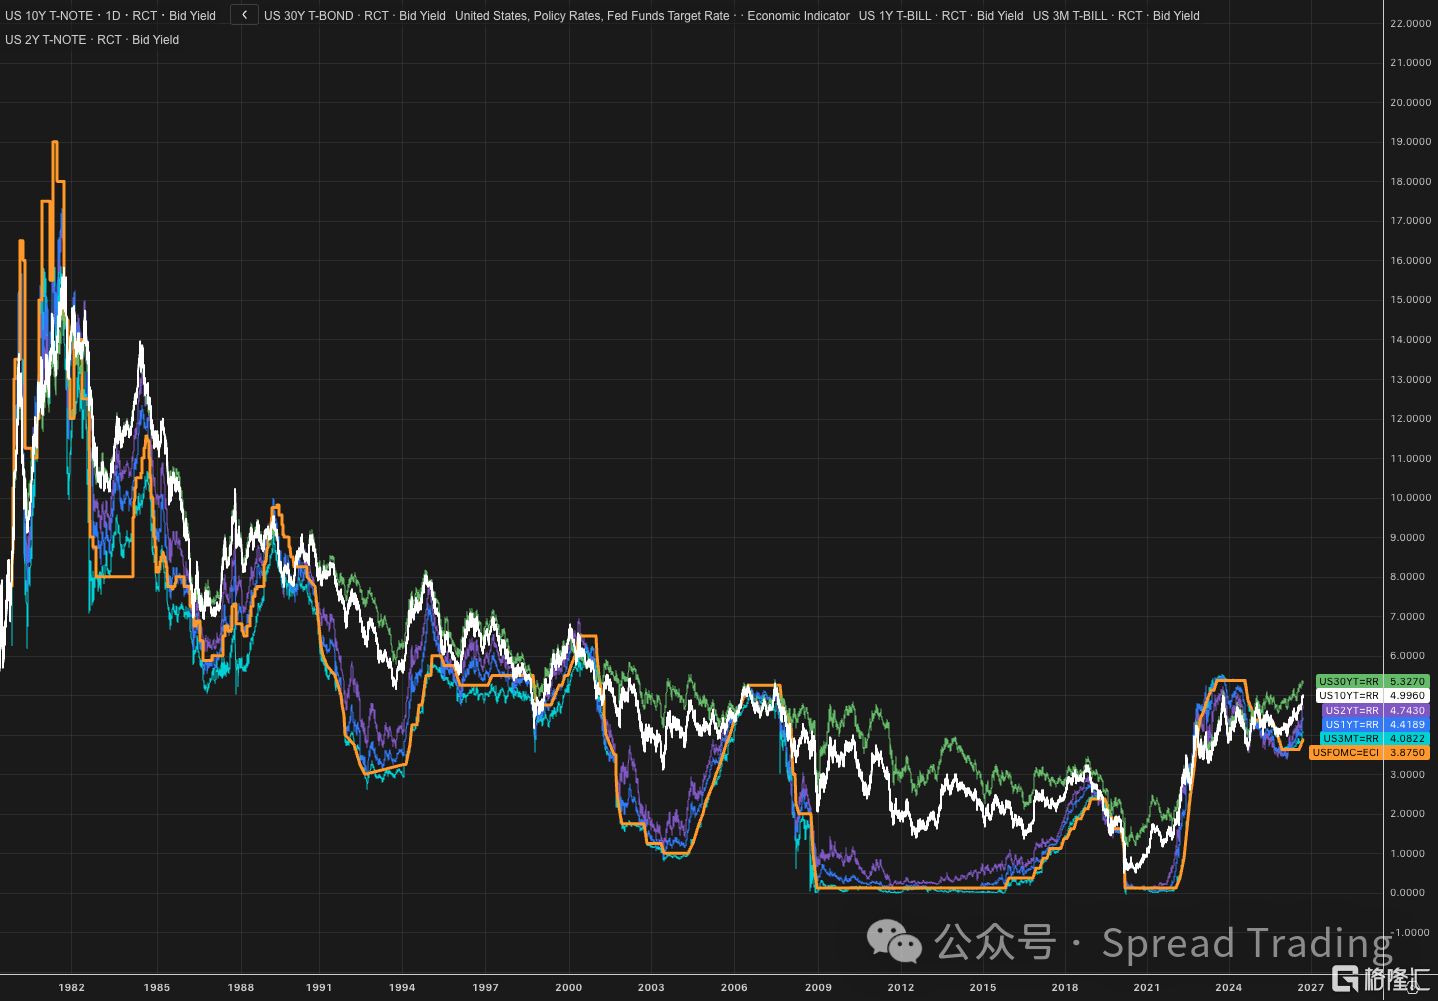
2606 -只有加息才能救长端利率?
——但并不意味着长端拐点出现,央行信用虽然能影响通胀预期及通胀风险溢价,然而庞大的财政融资刚性缺口,以及科技巨头极度旺盛的资本开支需求,随时可能再度推高长债的期限溢价补偿。
至此,沃什已经完成了其分内该做的政策表态与行动。
接下来,“球”将传回川普手中:
只有实质性缓解对伊冲突、恢复航运与能源供应,才可能减少美联储被迫压制需求来对抗通胀的宏观代价。
——川普需要搞定自己种下的“因”。
当前100美元左右的布油将是关键的情绪关口——且市场反应存在显著的不对称性:
若油价继续向上,可能加剧滞胀担忧、强化美联储被迫紧缩的预期,推高短端利率定价的同时,迅速压制市场风险偏好;若只是受情绪波动或短期库存变化带来的回落,却不足以换来政策转向——在就业仍稳的背景下,油价上涨会更快触发加息恐慌,短暂下跌却难以带来对等的宽松预期,政策转向需要更持续的供给修复与通胀降温证据。
9月点阵图的年末利率中位预测为4.1%,对应年内再加25个基点,但未锁定10月。基准判断是,油价高位反复、就业尚稳,美联储继续保留加息选项,市场亦将反复博弈“再加一次”的概率。
接下来基于油价走势,
对Q4宏观环境与资产配置展开三种情境推演:
基准情境
油价高位震荡,紧缩主要通过融资成本传导。 供给恢复缓慢,而就业和需求仍有韧性,企业能够转嫁部分能源成本,通胀回落就会更慢。美联储可能再加息25个基点并延长高利率维持时间(High for Longer),抬高短端定价;若通胀预期仍受控,长端上行幅度相对有限,收益率曲线趋平。
这种组合主要通过压缩估值及提高项目回报门槛来影响市场。依赖融资扩张的算力项目承压,有定价权和强回款能力的设备企业更能保住利润空间,股票表现将围绕“现金流兑现”发生分化。铜价虽然有电网需求支撑,但其他工业需求可能受高成本挤压,难以仅凭AI投资叙事实现趋势性上涨。若美元因美欧利差&经济预期差保持坚挺,将进一步收紧海外融资条件,进而约束商品需求。
乐观情境
供给持续修复,缓解政策预期的不对称性。 航运、产量恢复和成品油价差收窄,有效降低企业成本、改善实际购买力,使通胀回落与需求稳定并存。美联储才有更大空间暂停加息,企业盈利改善又进一步缓和信用风险,融资成本获得实质性双重缓解。
成长股将同时受益于利润率改善与贴现率压力减轻,盈利重新全面主导估值;广泛的基建与工业需求改善支撑铜价;若欧洲能源压力缓解、美欧利差收窄,美元走弱又会进一步减轻全球融资约束。短端收益率更可能回落,长端则受到增长改善的反向牵制。
这条路径的向上尾部,是能源价格降温与AI生产率兑现形成共振。
单位成本下降、利润增长和风险溢价收缩相互强化,此时偏防御配置的管理人将面临FOMO式追涨压力,科技股与铜的向上弹性更大。
悲观情境
能源冲击持续,成本压力逐步演变为信用压力。 若油价再度上台阶,会同时侵蚀企业利润与居民购买力;若就业尚稳,美联储可能更快加息,推高融资成本;若增长转弱,则将陷入通胀与就业的“两难权衡”。一旦通胀预期失锚,长端要求更高风险补偿,企业又须支付更宽信用利差,融资环境将会更紧。
此时股票同时承受盈利下修和估值压缩,资本开支削减开始冲击设备订单。此时现金和短久期资产更具防御性,长债的避险功能则面临考验:取决于通胀能否受控。美元初期可能因避险和融资需求脉冲式走强,进一步加重非美借款人的负担。
向下的尾部,是前述压力最终触发AI融资链条断裂。
再融资受阻、项目延期和客户收入落空并相互证伪,拥挤的科技仓位与信用资产将共同去杠杆。
对冲方案:配置“多金空铜”
Long Gold / Short Copper Spread Trading
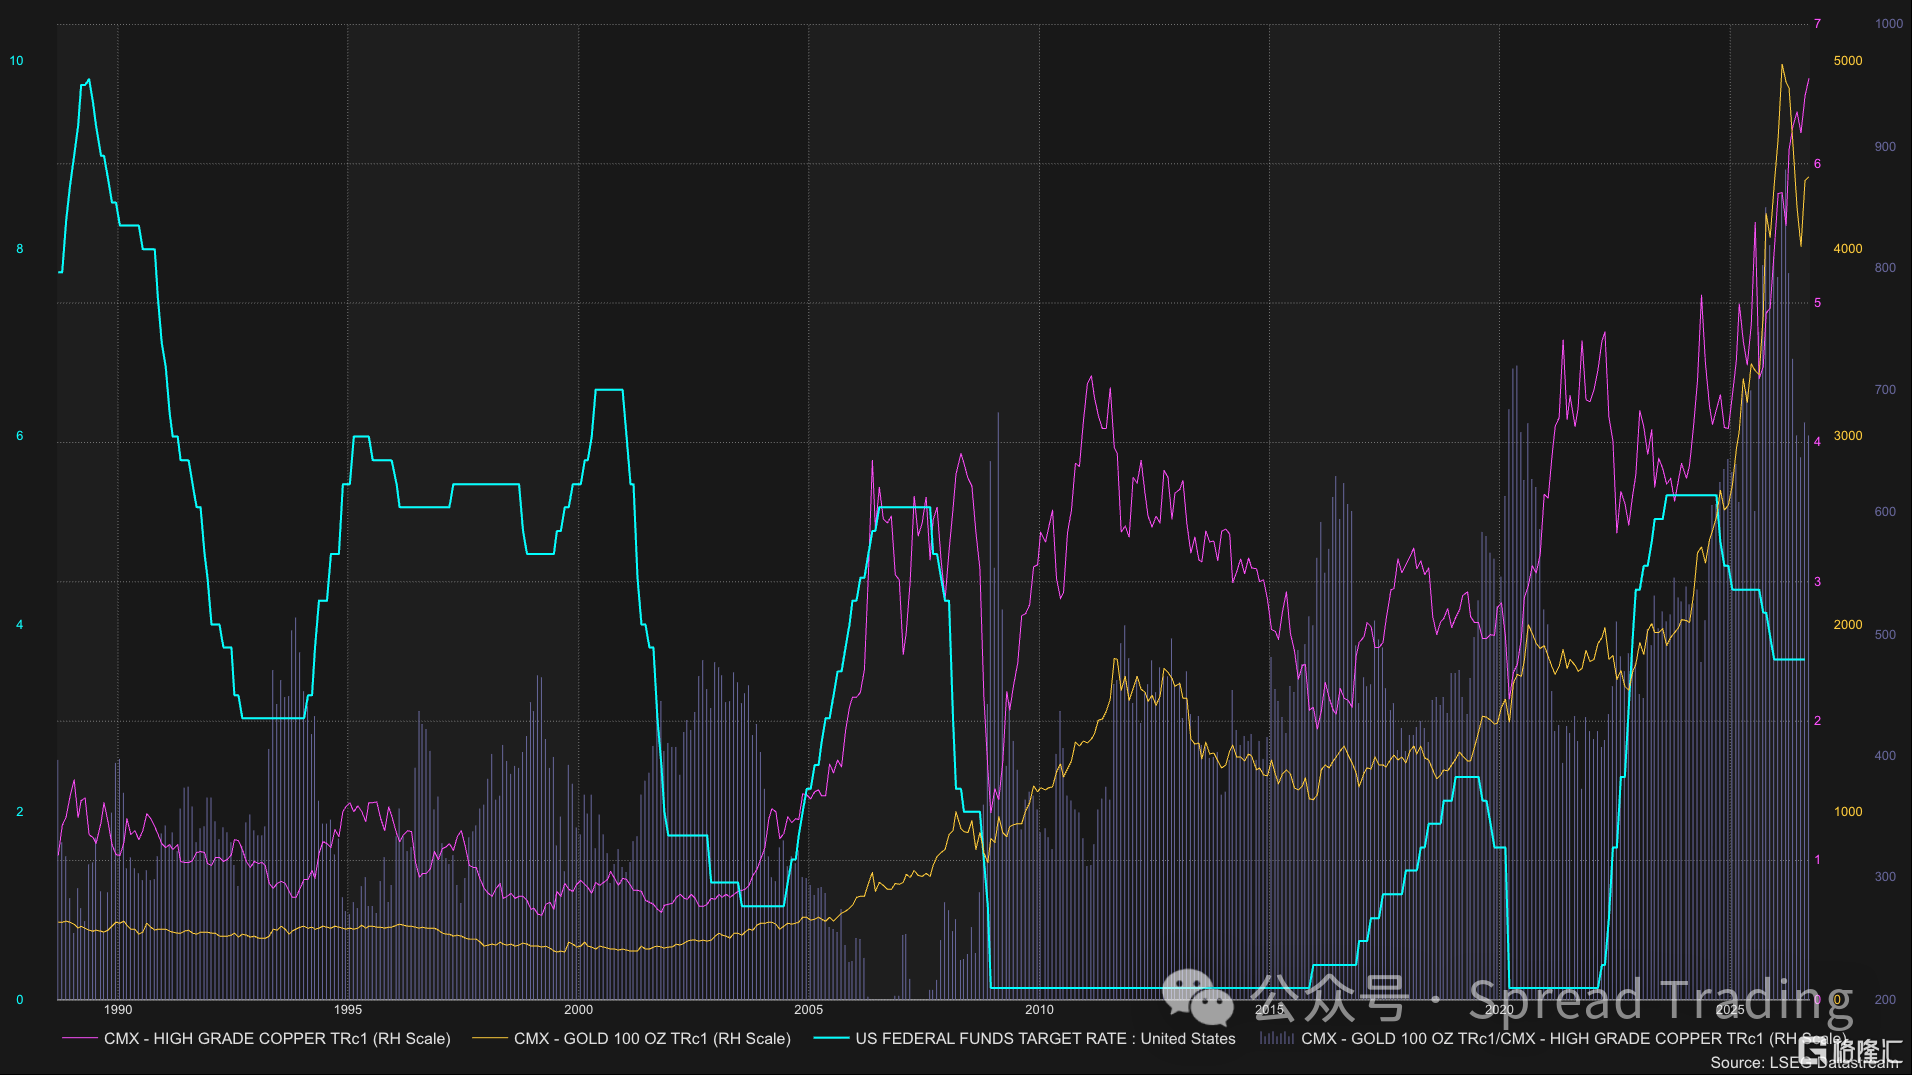
铜将承受工业需求与资本开支同时收缩的双重压力;而黄金虽然可能在流动性冲击初期因美元走强和被动抛售而承压,但随后将深度受益于避险情绪,以及政策被迫转向后实际利率的回落。
末了,
沃什守住的是央行防通胀的信誉底线。
但美联储的工具箱终究变不出原油,也无法凭空恢复红海的航运供应。
要解开供给侧的死结,川普终须亲自下场,去化解自己种下的“因”。
地缘政治的账单从不会凭空消失。
大国强人在前端掀起的每一次冲击,
成本最终都会转嫁至末端,由那些最缺乏对冲手段/意识的人承担。
(全文完)
本公众号所载信息、意见不构成买卖任何证券、基金及其他金融工具的投资决策建议,且在任何时候均不构成对任何人具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出决策并自行承担风险。本公众号所载意见、评估及预测仅为该资料出具日的观点和判断,不保证有关观点或分析判断在未来不发生变更。文中转发、摘编的其他专业人士或机构撰写的研究观点及数据仅代表其本人/该机构的分析判断,不代表本公众号观点,对其中的信息及观点不做任何形式的确认或保证。本公众号不对任何人依据或使用本公众号所载资料的行为或由此而引致的任何后果承担任何责任。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。