9月FOMC:进入加息周期后,10Y、30Y美债如何走


摘要
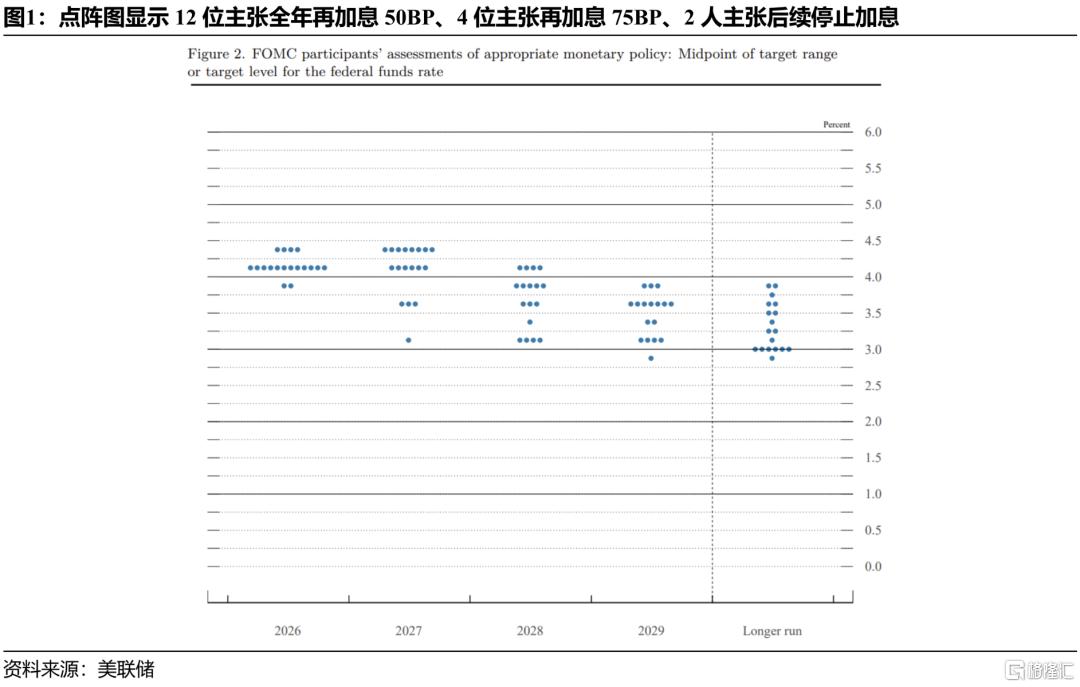
美联储9月议息会议加息25BP符合市场预期,但实际结果较预期更鹰。FOMC以12比0一致票将联邦基金目标区间上调至3.75%-4.00%,为2023年以来首次加息。声明同时强调经济活动保持稳健、国内支出有韧性、生产率和资本开支较强,而通胀仍处高位;政策措辞直接提出将推动通胀更及时回到2%目标,并强调实现价格稳定。18位提交预测的官员中,16位预计年内至少再加息一次。其中12位主张全年合计再加息50BP、4位主张合计再加息75BP,仅2位认为应到此为止,无人主张年内转降。
沃什的表态既否定了“加完即停”的轻鸽想象,也未承诺连续加息,保留了较大的自由度。强调当前政策的主要关注点仍是价格稳定,夏季数据尚不足以证明基础通胀趋势已明显改善。对于金融条件,他表示“很难把当前广泛的金融条件描述为具有限制性”。同时,他继续弱化传统前瞻指引,强调趋势比单个数据点更重要。这种沟通方式给未来会议保留了较大自由度。更合适的政策框架是“再加一次+高位维持”, 据最新点阵图,提交利率预测的官员中绝大多数预计年内至少还需一次加息,但2027年末利率中值仍为4.1%,并未把持续加息作为基准路径。
历史上加息周期开启后,长端利率如何走?历史复盘显示,长端利率在首次加息后的表现取决于加息开端是否由通胀压力驱动。1994年,美联储在经济快速扩张、资源利用趋紧且市场低估通胀风险的背景下启动预防式紧缩。2022年则面对疫情后供需失衡、能源冲击和数十年高通胀,两轮均导致政策终点和期限溢价持续上修,首次加息后6个月10Y分别上行118BP、126BP,30Y分别上行103BP、106BP。相比之下,1999年加息更接近对1998年金融危机期间“保险性降息”的回撤;2015年首次加息时就业显著改善,但通胀仍低于2%,美联储明确强调渐进加息,因此首次加息后利率上行并不明显甚至出现下行。当前2026年的经济与政策组合更接近1994年和2022年,若以1994年和2022年为历史类比,两轮首次加息后6个月10Y平均上行122BP、30Y平均上行104.5BP,可作为本轮长端上行的压力测试参考。
风险提示:通胀和能源价格再超预期;美联储加息节奏超预期;增长与就业快速转弱;财政与企业融资供给推升期限溢价;地缘冲突和避险交易导致资产价格快速反转。
1.9月议息会议概要:加息25BP,声明与SEP偏鹰
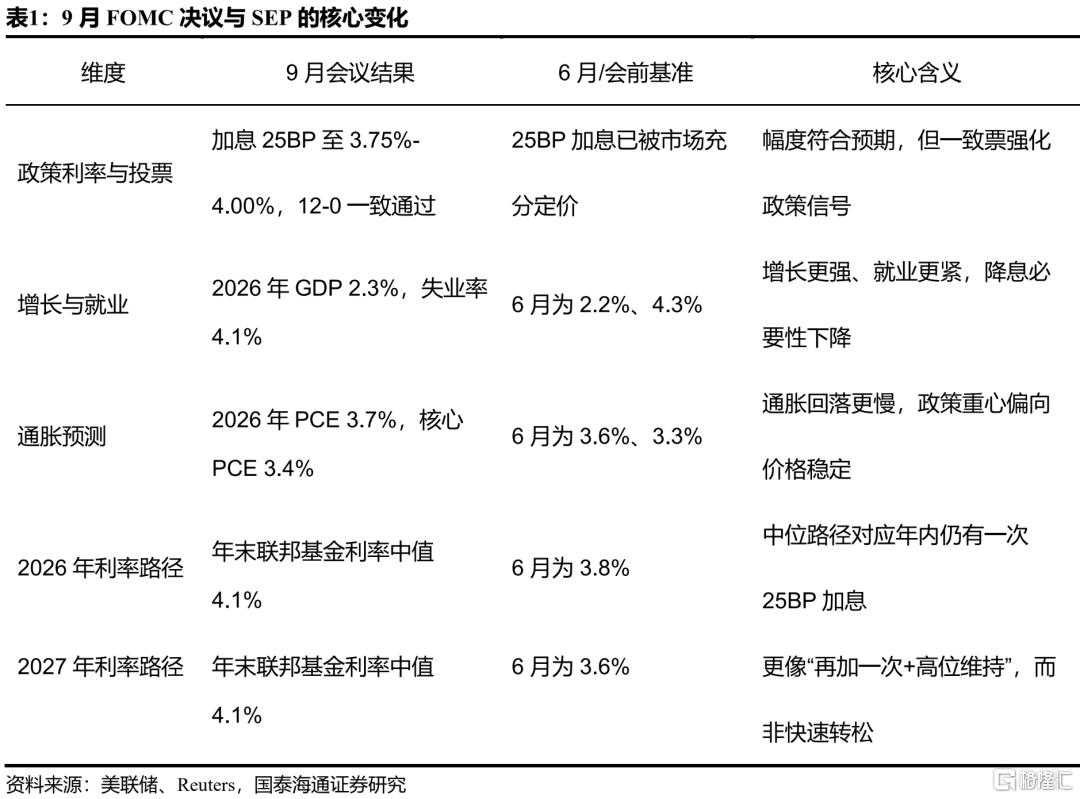
美联储9月议息会议加息25BP符合市场预期,但实际结果较预期更鹰。FOMC以12比0一致票将联邦基金目标区间上调至3.75%-4.00%,为2023年以来首次加息。声明同时强调经济活动保持稳健、国内支出有韧性、生产率和资本开支较强,而通胀仍处高位;政策措辞直接提出将推动通胀更及时回到2%目标,并强调实现价格稳定。配套操作上,准备金利率上调至3.90%,贴现率上调25BP至4.00%,自9月17日生效。
18位提交预测的官员中,16位预计年内至少再加息一次。其中12位主张全年合计再加息50BP、4位主张合计再加息75BP,仅2位认为应到此为止,无人主张年内转降。对比6月点阵图,主张年内利率高于4%的官员由6位增至16位,政策共识发生了方向性迁移。利率路径上,2026年底中位数升至4.1%,对应年内再有一次25BP加息、终点利率4.00%-4.25%;2027年底中位数同为4.1%,意味着中位数路径下2027年全年不降息;2028年底中位数3.9%、2029年3.6%。长期中性利率估计同步上调0.1个百分点至3.2%。
SEP:增长更强、通胀更高、失业更低。经济预测摘要(SEP)显示,2026年实际GDP增速中位数上调至2.3%,2027年上调至2.4%;2026年失业率预测由4.3%下调至4.1%;2026年PCE通胀预测上调至3.7%、核心PCE至3.4%。增长与通胀预测的双向上修,为“higher for longer”提供了经济基础。
此外,沃什也解释了本次行动的理由及对长端收益率上行的原因。第一,近期数据表明经济进一步增强。第二,通胀趋势未达到标准,且几乎没有新信息令其改变此判断。第三,地缘政治形势发生了变化。对于国债收益率上行,沃什认为主要原因为经济增长强劲、资本支出的竞争和地缘政治因素。
2.政策信号:聚焦通胀,未承诺“一次性”
沃什的表态既否定了“加完即停”的轻鸽想象,也未承诺连续加息,保留了较大的自由度。新闻发布会上,沃什称“一个简单而明确的事实是,通胀太高了,而且高得太久了”,强调当前政策的主要关注点仍是价格稳定,夏季数据尚不足以证明基础通胀趋势已明显改善。对于金融条件,他表示“很难把当前广泛的金融条件描述为具有限制性”,经济仍在稳健增长、支出有韧性、融资与资本投资强劲、劳动力市场接近充分就业,因此本次行动只是“取消一部分仍然存在的政策宽松”。针对“加息何以应对能源供给冲击”的质疑,他的回应是:美联储虽无法影响单一价格,但将确保任何价格变化不外溢到其他领域、不产生二阶和三阶效应。同时,他继续弱化传统前瞻指引,强调趋势比单个数据点更重要。这种沟通方式给未来会议保留了较大自由度。
因此,更合适的政策框架是“再加一次+高位维持”。根据最新点阵图,提交利率预测的官员中绝大多数预计年内至少还需一次加息,但2027年末利率中值仍为4.1%,并未把持续加息作为基准路径。若能源价格、核心通胀和国内需求继续偏强,加息可被提前;若后续通胀数据明显降温,委员会也有空间等待更多证据。
长端收益率走高也没有被沃什视为需要立即“救市”的理由。沃什将近期长端收益率上行更多归因于经济韧性、资本开支旺盛导致的资金竞争,以及全球地缘不确定性,而非市场失去对美联储抗通胀能力的信心。其含义是,只要金融市场运转正常,美联储不会因为10年期收益率处于5%附近就自动转向鸽派,长端仍主要由通胀、增长、财政供给和期限溢价共同定价。
3.后续政策路径判断:10月敏感,12月更关键
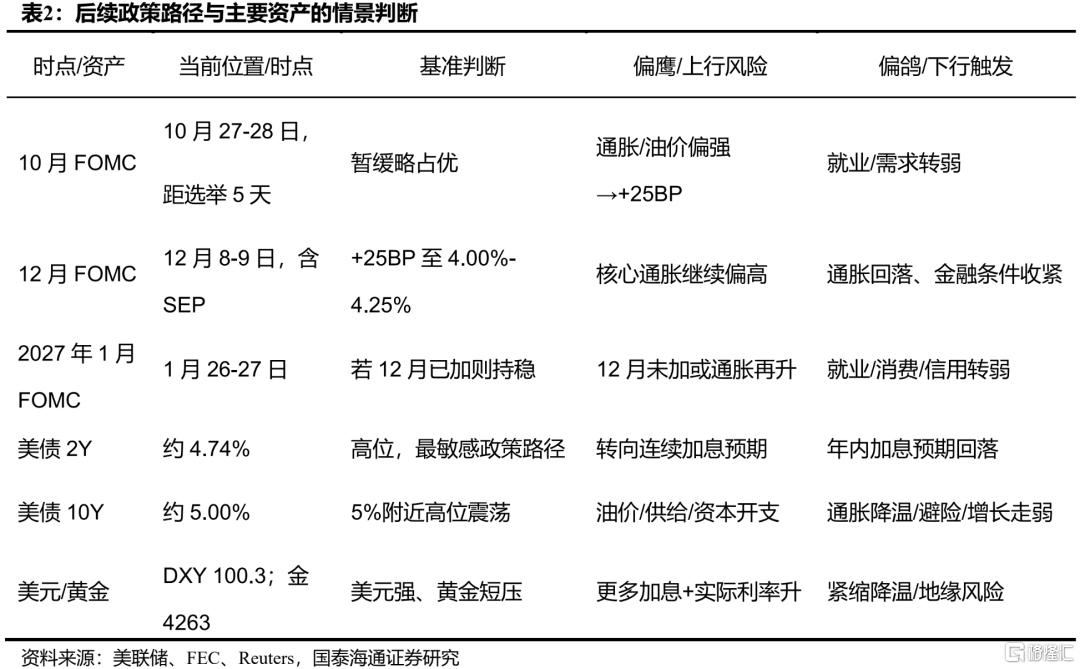
10月会议时点敏感,按兵不动是基准情形,12月成为下一加息窗口期。FOMC将于10月27-28日召开,距11月3日中期选举仅5天,但并无因选举暂停行动的官方指引。会后市场对10月是否加息的定价接近五五开,年末前已计入超过25BP的进一步紧缩。基准路径倾向10月暂缓、12月再加25BP、2027年1月维持;若通胀和能源价格继续上行,10月提前加息风险仍高。2027年1月及以后,转入观察期、高位不动是基准情形,点阵图2027年中位数4.1%意味着中位数官员认为明年既不加也不降。
4.进入加息周期后,10Y、30Y美债如何走?
美债的即时反应体现为“短端更鹰、曲线趋平”。决议后2年期收益率上行约7.5BP至4.738%,10年期上行约2.5BP至5.00%,显示市场首先重估政策利率路径。若后续兑现“12月再加一次、2027年高位维持”,2年期大概率保持高位;10年期则更可能在5%附近双向波动,向上受油价、财政和融资需求驱动,向下受高利率对增长的反噬与避险需求约束。
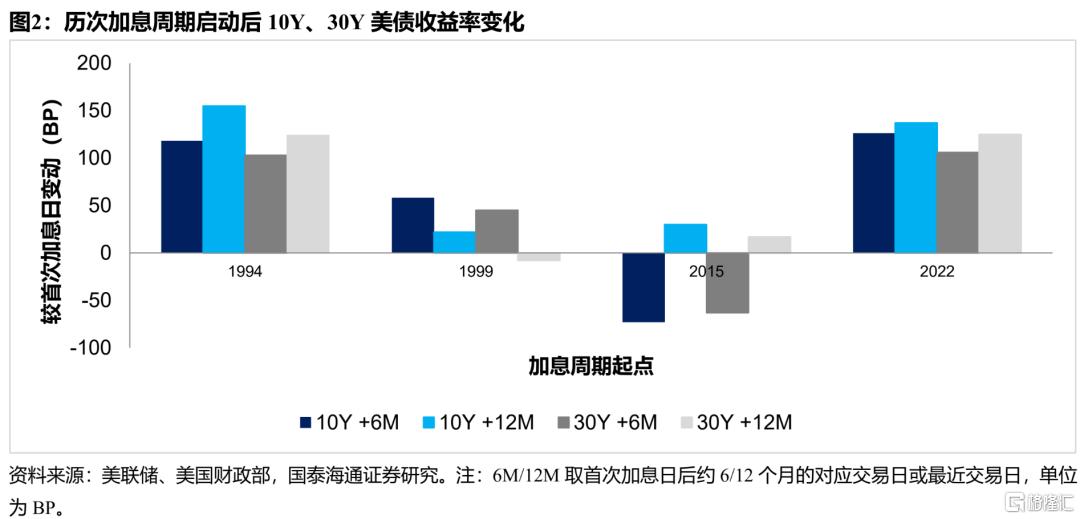
历史复盘显示,长端利率在首次加息后的表现取决于加息开端是否由通胀压力驱动。1994年,美联储在经济快速扩张、资源利用趋紧且市场低估通胀风险的背景下启动预防式紧缩。2022年则面对疫情后供需失衡、能源冲击和数十年高通胀,两轮均导致政策终点和期限溢价持续上修,首次加息后6个月10Y分别上行118BP、126BP,30Y分别上行103BP、106BP。相比之下,1999年加息更接近对1998年金融危机期间“保险性降息”的回撤,金融压力缓解、经济活动偏强,但生产率提升抑制了单位成本和通胀压力,且部分紧缩已被市场提前计价,随后财政盈余、国债回购和长债供给下降进一步压低长端,因此首次加息6个月后10Y、30Y仅分别上行58BP、45BP;2015年首次加息时就业显著改善,但通胀仍低于2%,美联储明确强调渐进加息,2016年初又遭遇中国及全球增长担忧、油价下跌、避险需求上升和海外负利率,美债长端反而在6个月内分别下行73BP、63BP。
当前2026年的经济与政策组合更接近1994年和2022年:经济增长尚可,通胀具有韧性,政策终点仍存在继续上修风险。若以1994年和2022年为历史类比,两轮首次加息后6个月10Y平均上行122BP、30Y平均上行104.5BP,可作为本轮长端上行的压力测试参考,但考虑到当前起始收益率已处高位、加息节奏以及财政供需环境并不完全相同,该均值更适合作为情景锚,而非点位预测。
美元和黄金的即时反应同样符合鹰派再定价。美元指数会后上涨约0.6%至100.3附近,现货黄金回落至约4263美元/盎司。若10月或12月加息概率继续上升,美元仍获支撑、黄金仍受实际利率压制;若紧缩最终停在“再加一次”,中期黄金将重新交易地缘风险、央行购金和实际利率,美债长端则更多回归期限溢价。
5.风险提示
能源价格和核心通胀再超预期;中期选举前后市场波动放大;地缘冲突引发美元、黄金和美债避险行情快速反转。
注:本文来自国泰海通证券发布的《9月FOMC:进入加息周期后,10Y、30Y美债如何走》,报告分析师:王一凡、唐元懋
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。