行业洗牌,雅迪份额逆势抬升背后的“逆周期”打法


2026年,国内电动两轮车行业正经历深度洗牌,市场集中度持续提升。
行业竞争逻辑已发生重构:产品定位从基础代步工具向智能出行终端升级,行业竞争演变为技术实力、用户体验与品牌力的综合较量。在国内行业进入阶段性调整的背景下,马太效应持续放大,行业资源加速向头部企业集中,海外市场也成为行业第二增长的沃土。
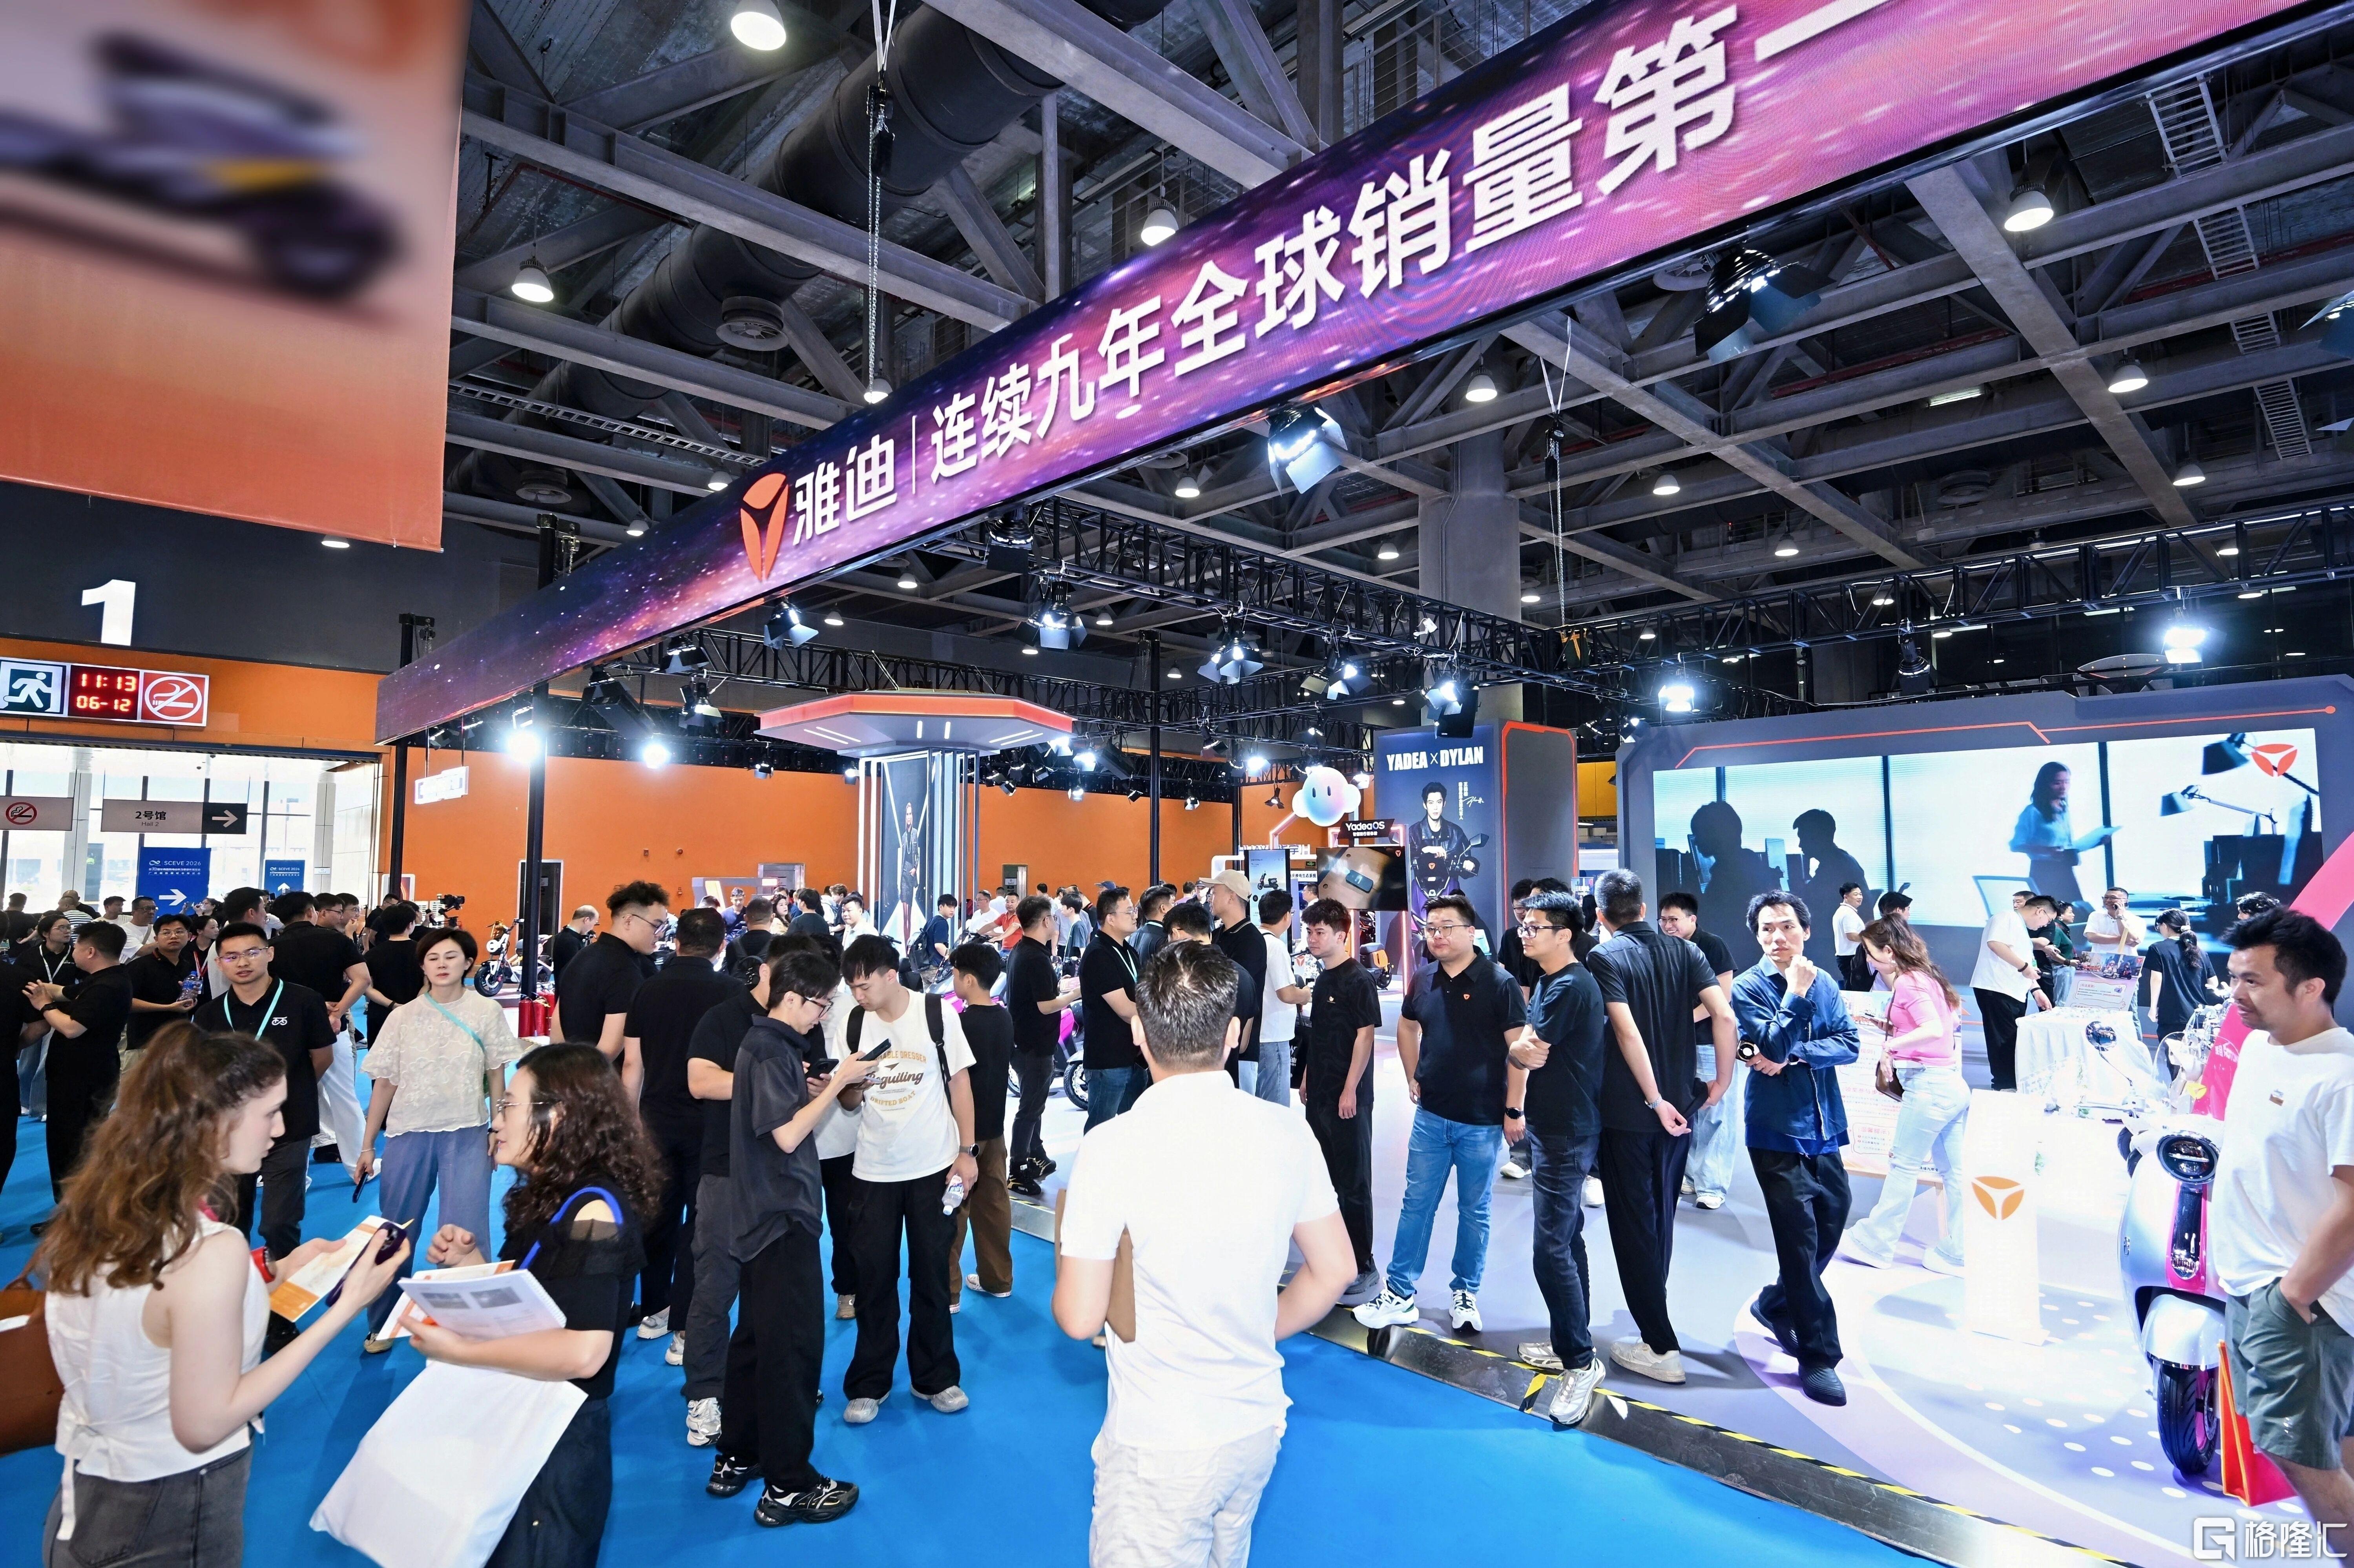
雅迪此前公布的2026年中期业绩显示:上半年销量超763万台,连续九年全球销量第一;收入182.36亿元,毛利32.36亿元;归母净利润12.01亿元。
财务数字之外,业务结构的迭代重构更具信号意义:电轻摩/电摩、海外业务已经成为两大结构性亮点,扎实的财务底座为企业逆周期进攻筑牢基础。
01
从份额逆势抬升,看雅迪三大增长破局点
行业调整期,强者恒强的马太效应正持续凸显。
奥维云网数据显示,上半年行业前两强合计市场份额44.8%,比年初提升2.2个百分点。雅迪增速跑赢大盘,头部优势在扩大。
三个原因。
第一,产品结构快速迭代,高毛利品类扛起增长大旗。
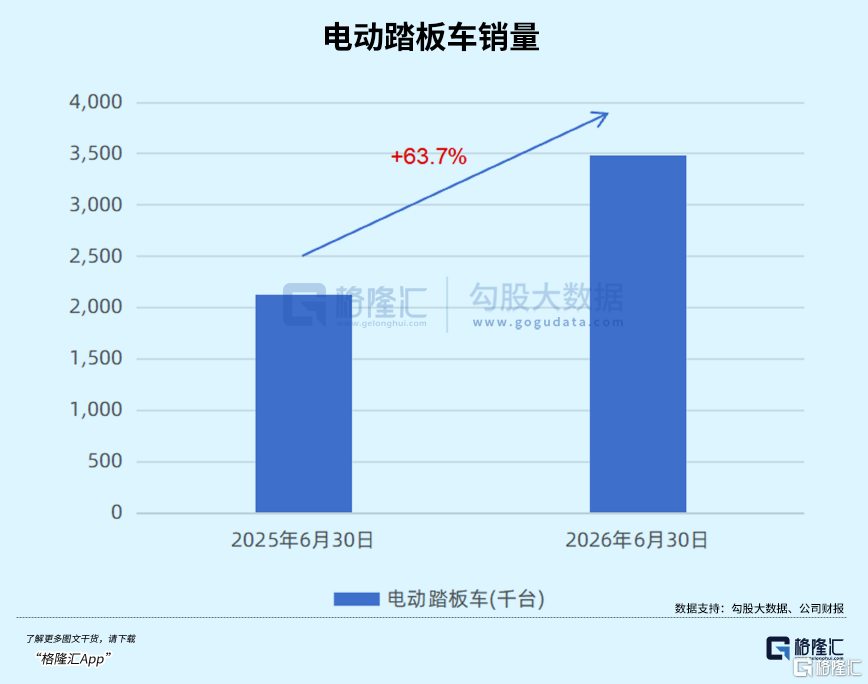
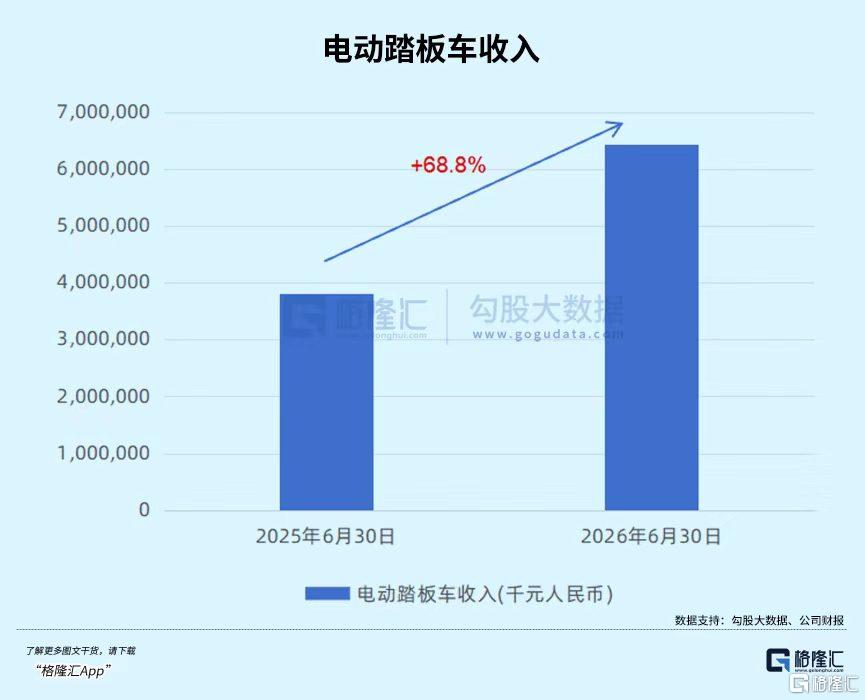
电摩/电轻摩销量从212.8万台涨到348.42万台,增长63.7%,对应的收入占比从19.8%升到35.3%。
(来源:公司财报)
(来源:公司财报)
这背后是消费趋势的结构性迁移。一部分用户追求个性化和智能化,为电摩市场提供增量空间;另一部分用户对质量、安全、续航等基础性能要求同步提升。雅迪电动踏板车销量同比增长63.7%,既抓住了消费升级的趋势,也说明其在高附加值品类上的产品布局开始兑现,持续受益于电摩赛道需求的释放。
第二,出海按下加速键,打造第二增长曲线。
虽然国内市场还在调整,但海外业务增长势头强劲,东南亚尤其明显。雅迪2019年即在越南北江建成首个海外生产基地;2026年3月,投资约1亿美元的越南北宁省智能工厂竣工投产,一期年产能100万辆、远期规划200万辆以上。相较于同行,雅迪率先启动国际化布局,深耕海外本土化运营,完成从“走出去”到“走进去”的跨越,实现研、产、供、销、服全链条出海。
尽管海外业务目前体量还不大,但战略方向很明确:国内增长放缓,出海是头部企业必须走的路,雅迪已经卡住了优势位置。
第三,财务底盘扎实,弹药充足才能逆势出击。
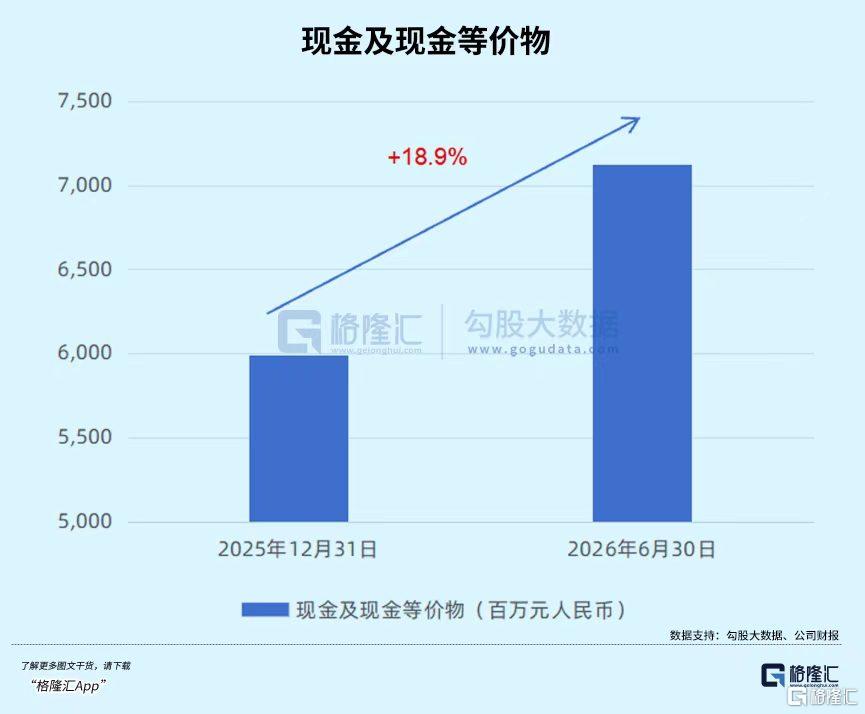
截至6月底,雅迪账面现金达71.23亿元,较去年底增长18.9%,现金储备稳居行业头部。公司有息负债仅7.97亿元,资产负债率由17.4%降至10.4%,显著低于同业;上半年经营活动现金流净流入16.26亿元,持续保持稳健。充足的现金储备、低负债结构与稳定现金流,为雅迪提供坚实资金底盘,这也是多数同行难以具备的竞争优势。
(来源:公司财报)
在部分竞争对手需要为流动性焦虑时,雅迪有足够的资金储备来支持产品研发、渠道维护和海外扩张,甚至可以在行业低谷期进行逆周期的产能布局。充足的现金弹药,是雅迪在调整期逆势抢份额的底气之一。
02
三个被低估的预期差,龙头价值为何待重估?
行业标准升级,市场看成压力,但对头部企业反而是机会。3C认证扩至上百项,对研发、品控、资金链都提出了更高要求。大量小厂商无力承担成本压力逐步退出,释放出来的市场空间,将向头部企业集中。这种供给侧的结构性变化,对雅迪这种头部企业而言,长期是利好。
市场现在的定价,更多反映在对短期波动的担忧,而对格局优化后头部定价权的提升,认知还不够充分。
有三个预期差值得关注。
预期差一:行业底部可能比市场预想的更早到来。
二季度行业销量降幅较一季度有所收窄,已经显现边际改善迹象。行业标准切换带来的成本抬升属于一次性冲击,伴随供应链逐步适配新标准,材料升级带来的单车增量成本有望逐步回落,带动需求修复,行业改善效果或将逐季显现。
预期差二:海外市场长期价值,被市场显著低估。
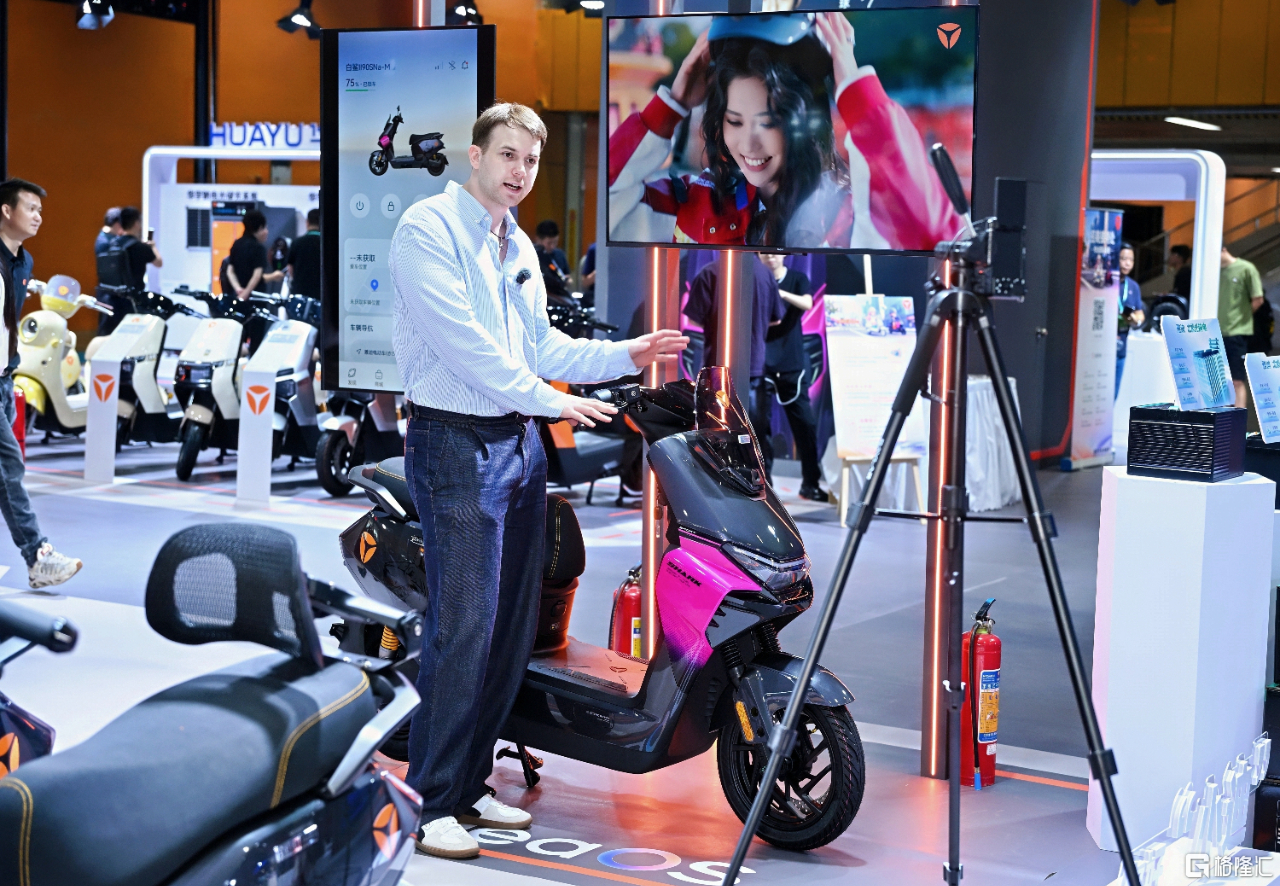
东南亚正在经历油改电,相当于中国两轮车电动化早期阶段。雅迪在越南建厂,本质上是把国内成熟的制造能力复制到增长更快的新市场。
根据海关统计,2026年一季度中国电动两轮车对外出口保持强劲增长势头。中泰证券测算,东盟六国燃油摩托车保有量超2.1亿辆,远期电动化目标下E2W保有量空间9000万辆以上,对应年市场规模754亿元。中国龙头企业凭借三电垂直整合成本优势,既能吃到电动化渗透率提升的红利,也能吃到份额集中的红利。
预期差三:行业出清完成后,利润率修复弹性可观。
随着行业标准全面落地,低端产能持续出清,留存下来的头部企业将共建更良性的市场格局。行业竞争重心由规模扩张转向质量与效率比拼,渠道议价权进一步向头部品牌集中。叠加毛利率自低位修复,企业具备可观的利润弹性。
从估值层面看,电动两轮车行业市盈率处在近三年低位,市场已经充分计价短期行业下行压力,但份额持续扩张、海外产能释放、利润率修复带来的龙头企业长期价值,仍存在明显的估值错配。
接下来三个指标值得跟踪:国内终端需求回暖进度、电摩业务毛利率修复幅度、海外产能出货量增长情况,这些指标一旦兑现,就是公司价值重估的催化剂。
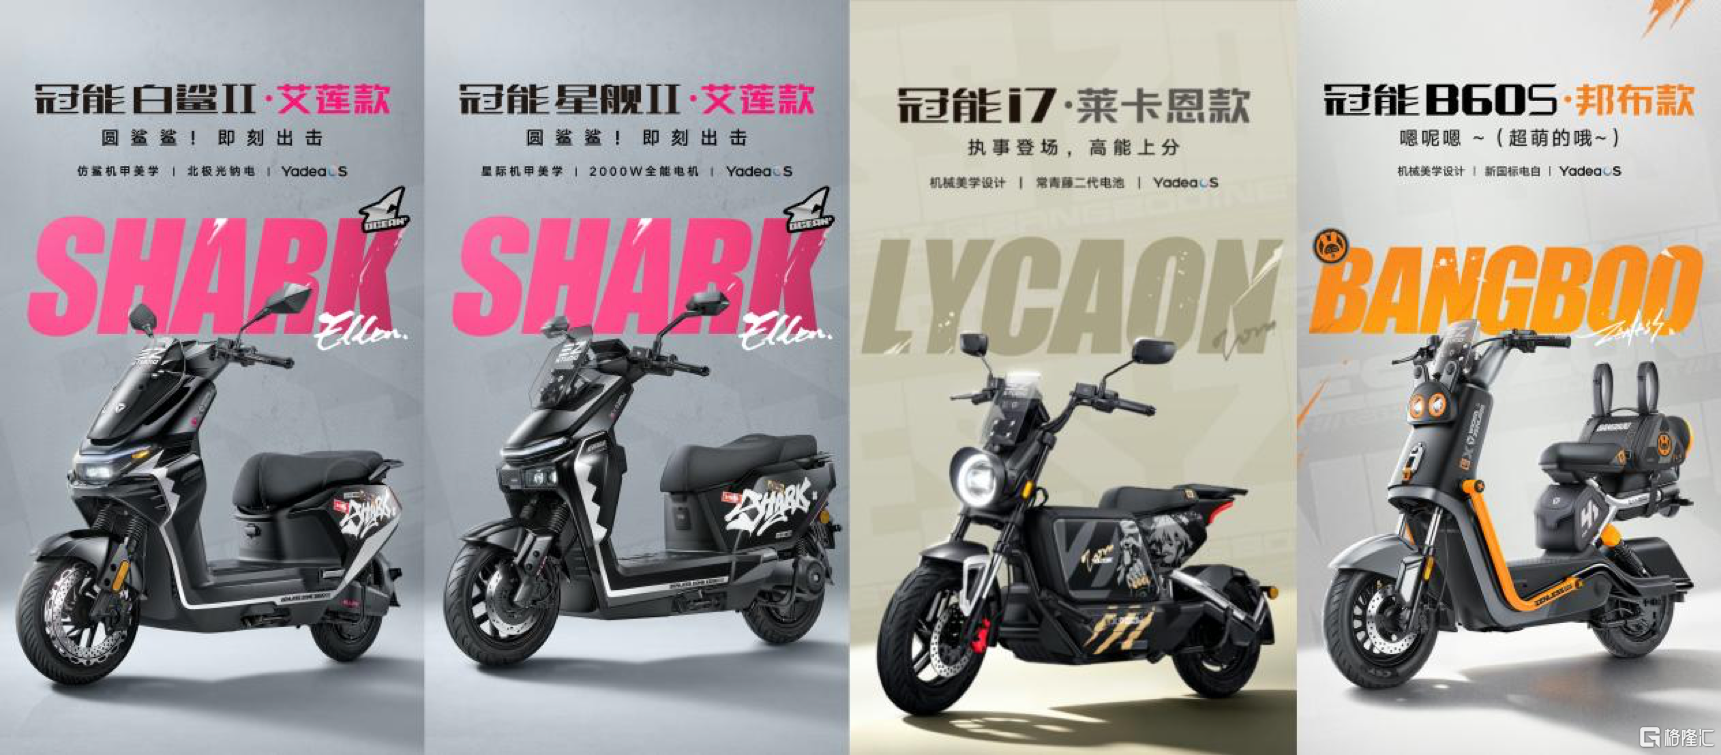
进入“金九银十”传统销售旺季,市场回暖的信号已经开始出现。东方证券判断,随着行业步入第三季度黄金销售期,内销增速有望逐步改善。雅迪在份额持续扩大、产品结构优化、海外布局提速的多重驱动下,下半年有望展现更强的经营弹性。
雅迪能够穿越行业周期,来自产业迭代中长期积累的硬核实力:持续深耕技术研发、完善产品矩阵、提升渠道运营效率、落地全球化产能。每一轮行业规则重塑,都是龙头企业巩固竞争壁垒的关键窗口。对于制造企业而言,穿越周期的核心,就是在行业底部沉淀核心能力,在下一轮增长周期到来时抢占先机。
HK 雅迪控股
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。