梅卡曼德的“炮轰”,到底在为谁说话?

一家公司海外收入占比超过50%,核心市场在北美、欧洲、日韩,上市前引入海外资管巨头作为最大基石投资者。上市10天,它的创始人突然开始“炮轰”中国具身智能行业的数据基础设施建设。
这时间点,这身份,这动机,真的只是巧合吗?
先看数据:梅卡曼德的钱,到底从哪来?
梅卡曼德2026年9月1日登陆港交所,顶着“具身智能眼脑手第一股”的名头。
但翻开招股书,一个数字格外扎眼:
2025年,海外收入占比50.3%,首次超过国内。海外业务毛利率79.2%,远高于综合毛利率。
2023到2025年,海外收入从5860万飙到1.96亿,年复合增长率82.7%。
产品在日本、北美占有率均排名第一。
一家公司一半以上的收入来自海外,最大的增量来自北美,然后它的创始人在中国社交媒体上“炮轰”中国具身智能的基础设施建设。
这画面,你自己品。
再看股东:谁在梅卡曼德背后?
梅卡曼德上市,领投的是苏格兰资管巨头Baillie Gifford,累计认购1.86亿美元!
Baillie Gifford是什么来头?它是特斯拉的长期股东,全球最老牌的主动管理基金之一。深挖这家基金,2026年8月,Hadrian 完成 13.7 亿美元 D 轮融资,投后估值 78.7 亿美元。Baillie Gifford 是共同领投方。Hadrian 是一家美国国防科技公司,专注于为航空航天和国防领域建造AI驱动的自动化工厂,且明确以“对抗中国制造业优势”为核心叙事。
一家海外机构,成为一家“雄安首家独角兽”登陆港股的最大基石。
我们必须追问:Baillie Gifford,到底是谁?
Baillie Gifford,美国国防科技的核心资本
Baillie Gifford确实重仓过特斯拉。但这只是它投资版图的冰山一角。
它同时是美国国防科技的核心资本。
Hadrian,美国国防制造初创公司,2026年8月完成13.7亿美元D轮融资,Baillie Gifford是共同领投方。Hadrian的核心业务是为五角大楼、洛克希德·马丁等美国军方和军工巨头提供自动化制造服务,产品覆盖弹药、造船等高优先级国防项目。它的CEO公开宣称,公司的使命是“重振美国工业基础,与中国工业基础正面竞争”(compete head to head with China's industrial base)。
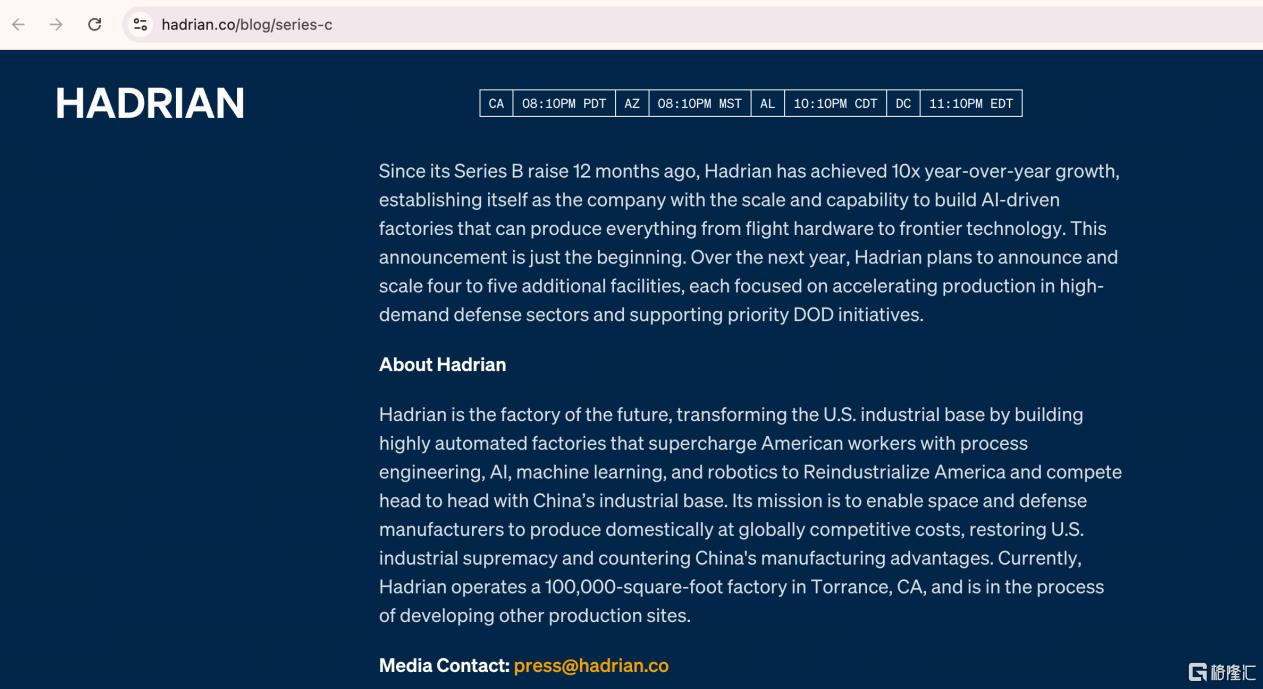
(图片来源:Hadrian公司官网)
AeroVironment,美国无人机制造商。Baillie Gifford持有其约4.2%至6.92%的股份
。AeroVironment生产的“弹簧刀”(Switchblade)无人机,被外界称为“神风无人机”——携带弹头、以撞击目标方式实施精确打击的巡飞弹。该型无人机自2011年起被美军用于阿富汗和伊拉克,2022年后大量供应乌克兰。AeroVironment公司自己披露,Switchblade系统“在过去13年中参与了数百次战斗”。
Anduril,美国国防科技公司。Baillie Gifford持有其股份。Baillie Gifford的私募业务负责人Peter Singlehurst在播客中专门讨论过“Anduril如何成为一家2000亿美元公司”的投资逻辑。
Babcock International,英国军工企业。Baillie Gifford持有其股份。活动人士指出,Babcock与以色列航空航天工业公司(IAI) 在英国军事项目上有合作关系。
2024年以来,多个亲巴勒斯坦文化团体持续发起运动,要求爱丁堡国际艺术节切断与Baillie Gifford的赞助关系,理由是该公司“从加沙的种族灭绝中获利”。700多名艺术家联署公开信,最终迫使爱丁堡国际图书节在2024年5月终止了与Baillie Gifford长达20年的赞助关系。
这就是梅卡曼德最大基石投资者的真实面目:一个深度嵌入美国国防工业生态、投资“神风无人机”、领投“对抗中国制造业”国防科技公司的海外资管巨头。
再看时机:为什么是现在?
梅卡曼德9月1日上市。上市首日即破发,此后股价持续承压。
三年累计亏损超10亿,经调整净亏损2025年仍有1.09亿。核心收入93%来自3D视觉引导——本质是工业自动化组件。
被梅卡曼德描绘在资本故事里的的“脑”和“手”,都“尚未形成有意义的发展”。
一家刚上市就破发、核心业务仍是传统工业视觉、具身智能收入尚未成形的公司创始人,在股价承压的节点,选择“炮轰”正在承担国家具身智能数据基础设施建设任务的头部企业。
这不是吹哨。这是转移视线。
数采中心,是“关联交易把戏”还是国家战略?
邵天兰的核心指控是:企业将机器人卖给地方政府建设的数采中心,再把数据买回来,通过关联交易“做”出账面收入。
但中国信通院2026年8月发布的《具身智能训练场研究报告》白纸黑字写着:
具身智能训练场是“关键基础设施”。 全国已建成启用超70家,在建或规划中46家,形成长三角、京津冀、珠三角三大集群。
国家发改委明确要求“构建高质量真机数据采集系统,破解数据饥渴”。国家数据局将“高质量数据集”定位为基础性、关键性资源。
这是国家战略层面的系统性布局。把国家级基础设施污名化为“关联交易把戏”,是在跟谁唱反调?
真正的问题
梅卡曼德的海外收入占比50.3%,海外毛利率79.2%。它的增长引擎在北美、欧洲、日韩。
如果中国具身智能的数据基础设施被舆论战拖慢,谁最高兴?
是那些正在把大模型能力快速延伸至物理世界的美国公司。
是那些不需要中国建立自主具身智能数据体系的竞争对手。
一家海外收入过半、最大基石投资者是美国国防科技背后的投资人、主业在北美市场占有率第一的公司的创始人,在中国社交媒体上“炮轰”中国具身智能的基础设施建设——这到底是在“揭露行业问题”,还是在为某些人的利益“带节奏”?
数据基础设施是具身智能的“数据电厂”。电厂建得慢,整个产业都得停电。
有些人,可能正希望中国一直停电。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。