大众盈利预警!保时捷商誉减值60亿,全年利润率降至1%


沃尔夫斯堡传来一声闷雷!
当地时间9月18日,全球第二大汽车制造商大众汽车再次下调全年盈利预期。
公司预计2026年集团销售收入约3150亿欧元,营业销售回报率从此前预测的4.0%-5.5%被一刀砍到“最高1%”。
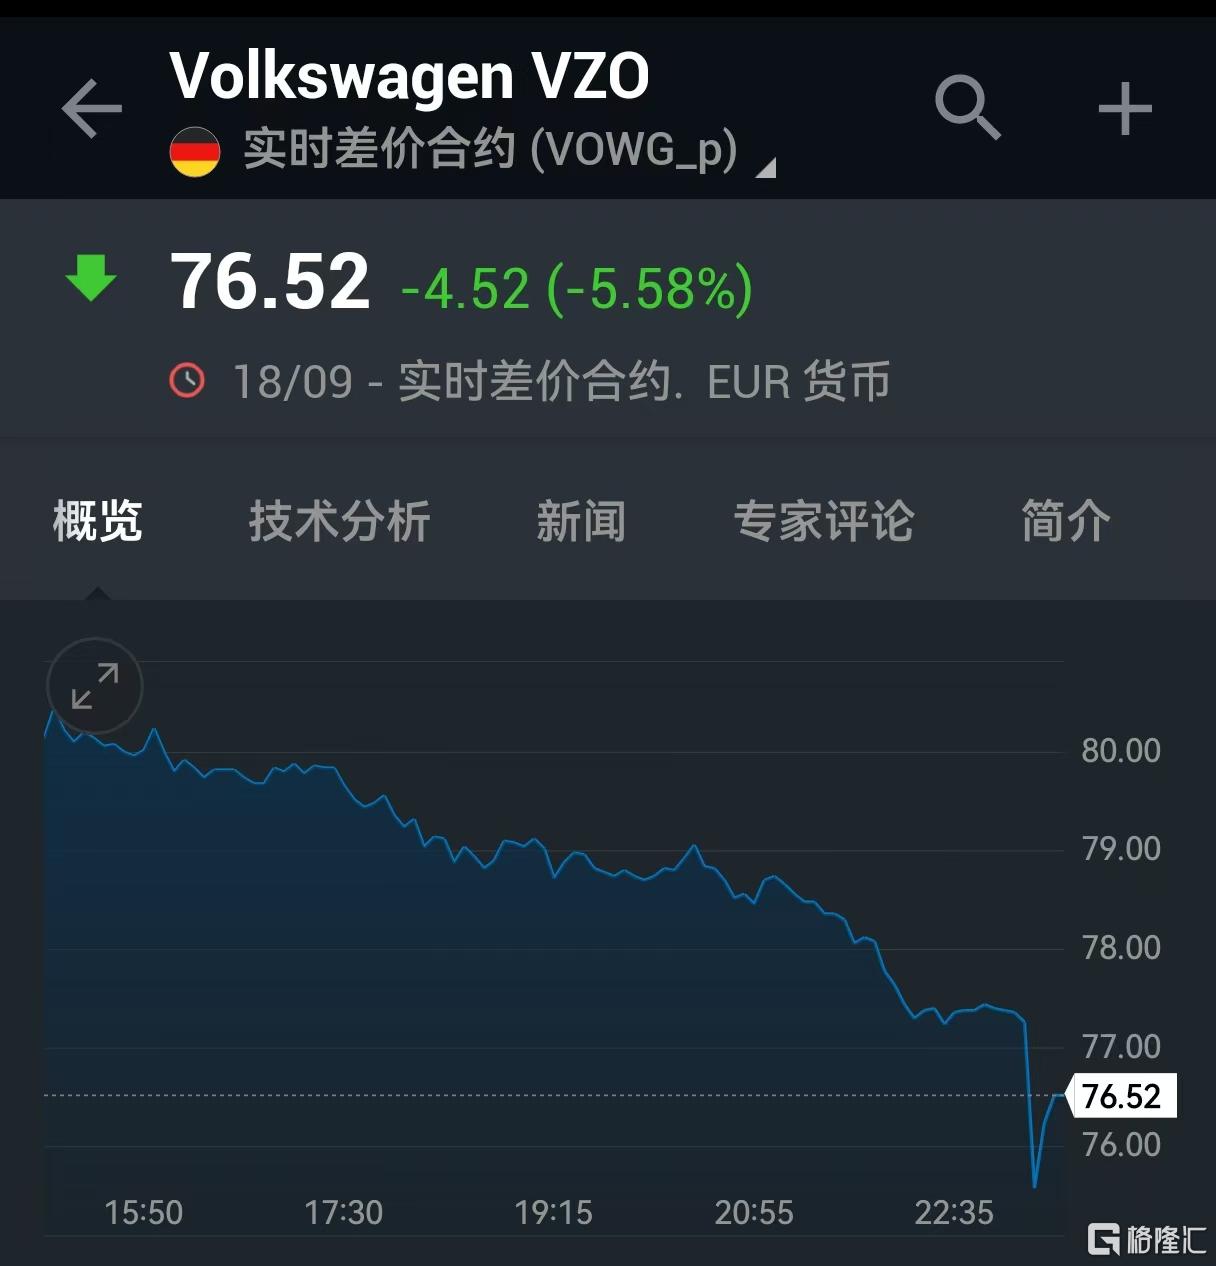
消息一出,大众股价周五一度大跌7.5%,最终下跌5.58%,保时捷股价下跌4.9%,欧洲汽车板块集体重挫。
不过,比股价更刺眼的,是一个时代的账本正在被重抄:
那个靠燃油车、豪华品牌和中国市场红利躺赚的欧洲汽车帝国,终于在会计上承认——过去的估值,撑不住了。
60亿欧元减值
鉴于保时捷商誉减值、充满挑战的市场环境(尤其是中国市场),以及额外的重组费用,大众股份公司正在更新其2026财年预测,
具体来看:
公司目前预计集团销售收入约为3150亿欧元,大致相当于之前预测区间(增长-3%至0%)的中点(2025年:3219亿欧元);
预计实现最高达1%的销售营业回报率(2025年为2.8%,此前预测为4.0%-5.5%);
预计总计约100亿欧元的特殊影响将对本财年营业利润造成压力,其中,9亿欧元已在2026年上半年报告中体现。
经特殊影响调整后,2026年全年销售营业回报率约为4%。
大众汽车继续预期汽车部门的净现金流在30亿-60亿欧元之间,到2026年汽车部门的净流动性仍预计在320亿-340亿欧元。
此外,大众汽车在保时捷业务部门分配的商誉损失约为60亿欧元的非现金减值,这将对集团本财年第三季度的营业利润产生负面影响。
保时捷这60亿欧元商誉减值,并不是大众账上突然烧掉60亿现金,商誉来自收购对价超过可辨认净资产的部分。
当大众在报表里把保时捷当成“高利润豪华跑车平台”计价时,保时捷的中期利润率目标还是10%-15%。
中国市场塌了、美国关税来了等因素出现时,保时捷自己更新了中长期假设,大众就只能按更低的未来现金流折现重新做减值测试。
所以减值的真正含义是——资本市场曾经相信“保时捷=印钞机”,现在管理层自己却说,这台机器未来印不出那么多钱了。
2024年,保时捷销售回报率还有14.1%,2025年直接跌到1.1%,营业利润从56.4亿欧元塌到4.13亿欧元;美国关税、电池路线摇摆、中国销量下滑、产品战略回炉,每一项都在撕掉“豪华车抗周期”的神话。
裁员10万、车型砍掉一半
当地时间9月3日,大众汽车集团监事会正式表决通过名为《2030未来计划》的全面改革方案。
计划包含12项举措,这也是大众汽车89年发展史上具有深远意义的战略转型项目。
大众集团在原先德国及集团层面已规划的5万个岗位缩减之外,再裁5万个全球岗位,累计达到10万人,约占其全球员工的15%。
这套方案远不止砍人——
到2035年车型阵容精简约50%,德国四座工厂(埃姆登、茨维考、内卡苏姆、汉诺威)寻找替代用途,欧洲过剩年产能压减约73.4万辆,靠自愿离职、自然流失、提前退休推进,避免强制裁员引爆工会危机。
工资协议到2030年每年省约15亿欧元人力成本,叠加产能、研发、管理精简,中期年降本超40亿欧元,目标把集团经营利润率拉回9%。
不过,大众汽车的《2030未来计划》还有一个核心目标,就是改善盈利能力。
2025年,大众汽车的营业收入3219.1亿欧元,同比下滑0.8%;营业利润89亿欧元,同比下滑54%。
大众汽车在2025年的利润创下自2016年以来的最低纪录,营业利润率回落至2.8%。
按照此前设定的中期目标,到2030年营业销售回报率提高至8%至10%。
对此,大众汽车计划通过削减固定成本、压缩车型数量、降低产品复杂度,以及提高组织效率等方式,降低其当前较高的成本。
当前全球汽车市场竞争加剧,消费需求结构持续变化,同时电动化、软件化和智能化转型不断推高研发与投资压力。
大众汽车CEO、管理董事会主席奥博穆表示,未来数年,大众汽车将投入数百亿欧元,用于电动车、软件平台以及核心品牌升级。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。