CGT赛道拥挤度透视:全球3157条、中国949条管线,后期资产稀缺,差异化靶点成关键!


CGT赛道管线数量持续膨胀,表面一片繁荣,但数量不等于实力。真正值得关注的核心问题在于:海量管线集中在哪些技术路线,处于怎样的研发阶段,哪些靶点已经过度拥挤,又有哪些方向蕴藏差异化增长机会。
本文基于摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》第二章。全文采用狭义CGT口径,覆盖体外基因修饰细胞治疗、体内基因治疗和非基因修饰细胞治疗,不含独立RNA疗法。
细胞治疗可分为体外基因修饰细胞治疗(如CAR-T、TCR-T、基因编辑细胞产品)和非基因修饰的传统细胞治疗(如干细胞等);基因治疗以 AAV 体内基因治疗为典型代表。
监管分类层面,中国CDE以终产品物质形态为判定核心,将体外基因修饰细胞治疗归为细胞治疗药品。美国 FDA、欧盟 EMA 均依据作用机制归类体外基因修饰细胞产品,欧盟称其为基因治疗药品,美国将其列为基因治疗生物制品。
一、全球3157条CGT管线,体外基因修饰细胞治疗成为主流
截至2026年第二季度,全球处于临床前至预注册阶段的狭义CGT在研管线共3157条。其中,体外基因修饰细胞治疗1308条,占41%;非基因修饰细胞治疗940条,占30%;体内基因治疗909条,占29%。三类技术路线均已形成相当规模。
图1 全球CGT在研管线分类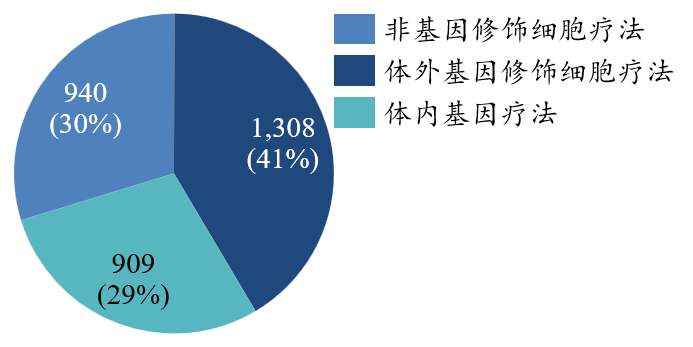
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
在体外基因修饰细胞治疗中,CAR-T仍占主导,共863条,占66%;TCR-T、CAR-NK和其他路线分别占13%、9%和12%。
图2 体外基因修饰细胞疗法管线分布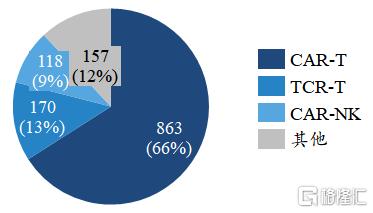
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
基因治疗相关管线主要聚焦肿瘤和罕见病,神经、免疫、感官及代谢疾病也在持续扩展。
图3 全球在研基因疗法适应症分布(含体外基因修饰细胞疗法)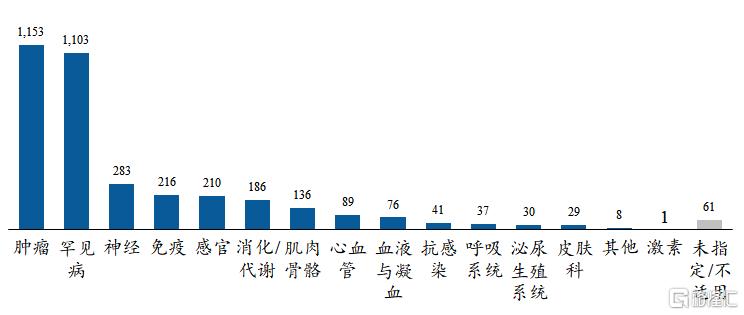
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
全球管线结构说明,CAR-T已经形成成熟的研发范式,但行业并未停留在血液瘤。实体瘤、自身免疫病和组织靶向递送正在成为下一批验证方向。
二、国内949条CGT管线:高度扎堆CAR‑T,后期产品寥寥无几
经过产品级核验和严格去重,中国狭义CGT在研管线共949条。体外基因修饰细胞治疗达到752条,占79.2%;体内基因治疗169条,占17.8%;非基因修饰细胞治疗28条,占3.0%。
中国管线对CAR-T的依赖更为突出。CAR-T共625条,占中国全部管线的65.9%;其他CAR细胞75条,TCR-T 52条。体内基因治疗中,AAV基因治疗95条,工程化溶瘤病毒64条。非基因修饰细胞治疗则以TIL为主。
图4 中国CGT在研管线技术路径分布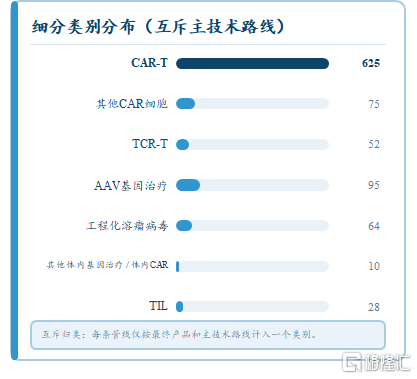
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
从研发阶段看,临床前353条,Ⅰ期临床344条,两者合计697条,占73.4%;Ⅲ期临床和申请上市仅15条。中国CGT供给数量已经庞大,但能够进入注册和商业化阶段的产品仍然有限。
图5 中国CGT在研管线阶段分布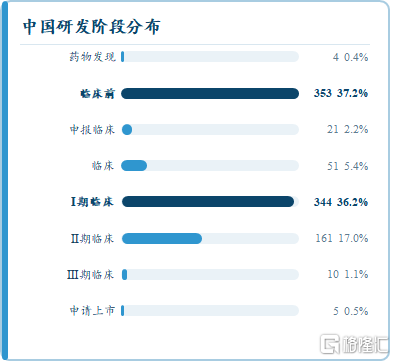
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
靶点同样呈现“头部集中、实体瘤扩展”的特点。CD19有157条管线,BCMA有90条,两者合计247条。CLDN18.2以41条进入第三位,MSLN、GPC3和GPRC5D也进入前十,显示中国企业正在向实体瘤和新型血液瘤靶点寻找差异化。
图6 中国CGT在研管线Top10靶点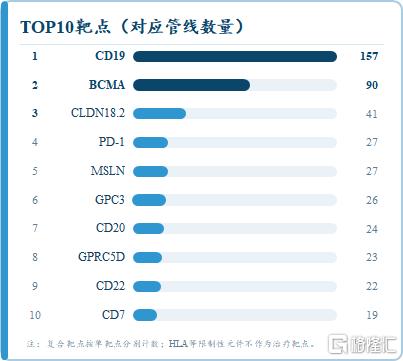
图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
三、全球上万项CGT临床试验,绝大多数还停留在早期阶段
根据ClinicalTrials注册临床研究分析统计,全球CGT临床试验累计达到10219项,其中传统非基因修饰细胞治疗体量领先。需要注意的是,临床分期结构采用的是体外基因修饰细胞治疗与体内基因治疗核心队列,不包含非基因修饰细胞治疗,因此不能直接用分期占比解释全部10219项试验。
图7 全球CGT临床试验产品类型分布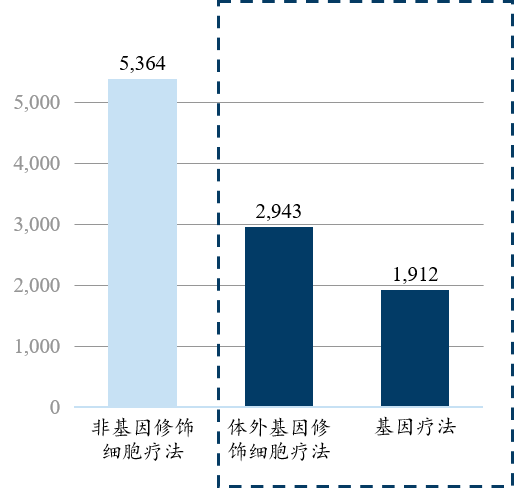
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
在有明确分期的核心队列中,Ⅰ期与Ⅰ/Ⅱ期合计2385项,占54.7%;Ⅲ期与Ⅳ期合计385项,占8.9%。这意味着全球创新CGT试验仍明显偏早期,后期资产稀缺。
图8 全球基因疗法临床试验临床分期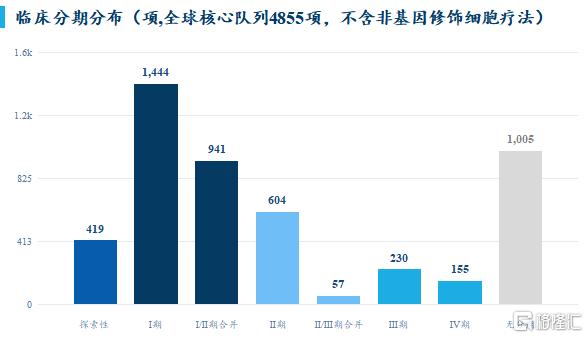
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
就适应症分布来看,HIV 感染相关项目数量遥遥领先,达到 699 项;血液肿瘤仍是基因疗法重点布局领域,多发性骨髓瘤、淋巴瘤、急性淋巴细胞白血病等多个血液类疾病均有较高的项目储备。实体瘤领域中,胰腺癌、卵巢癌、弥漫大 B 细胞淋巴瘤也位列前列,成为基因疗法研发的重要方向。
图9 全球基因疗法临床试验主要疾病领域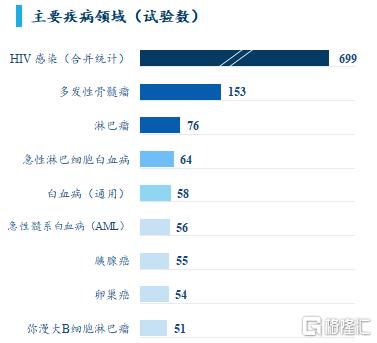
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
四、国内CGT临床现状:超八成停留在早期,单臂试验占主导
中国CDE口径共纳入604项CGT临床试验。其中Ⅰ期308项、Ⅱ期208项,两者合计516项,占85.4%;Ⅲ期29项、Ⅳ期5项,其他54项。该统计未纳入ChiCTR登记的73项试验,阅读时需要区分CDE和ChiCTR口径。
图10 中国CGT临床试验阶段分布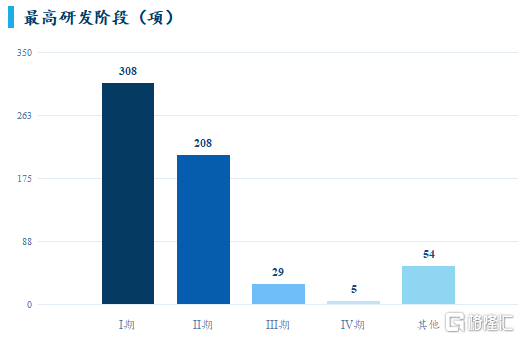
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
试验设计方面,单臂试验451项,占74.7%;平行分组152项,交叉设计1项。注册分类方面,创新药593项,占98.2%。单臂设计有利于早期探索和罕见人群开发,但随着竞争加剧,产品要证明相对优势,仍需要更强的对照证据、多中心数据和长期随访。
图11 中国CGT临床试验设计与注册分类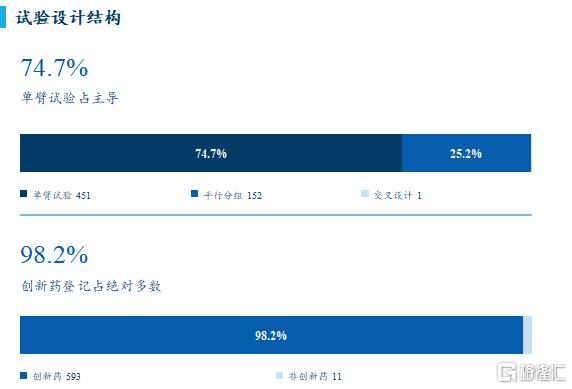
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
五、研发资源向哪聚集?国内CGT适应症与地域格局
在604项CDE试验中,肿瘤领域标签达到350项,占57.9%,免疫调节、血液系统和神经系统紧随其后。
图12 中国CGT临床试验治疗领域TOP10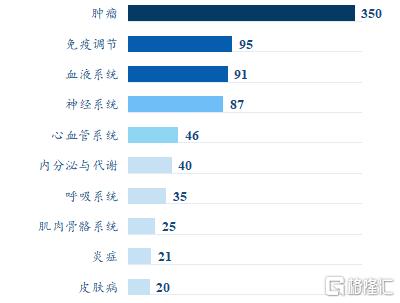
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
申报单位主要分布在上海、北京、广东和江苏,四地合计占申报地区登记次数的71.5%。
图13 中国CGT临床试验申报地区和试验地区TOP10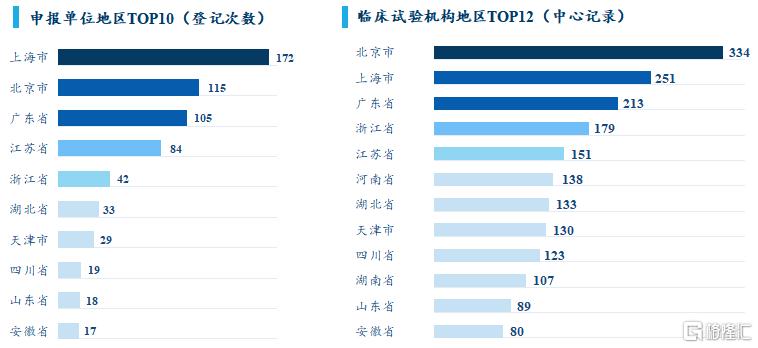
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
临床试验机构资源也高度集中。北京、上海、广东、浙江和江苏合计占全部中心记录的45%。这种集中有利于早期患者招募和质量管理,但进入注册阶段后,企业仍要证明多中心复制能力,并向更广区域延伸患者识别与转诊网络。
结语
全球与中国 CGT 研发呈现高度相似的行业特征:管线总量庞大,但绝大多数项目停留在临床早期,热门靶点拥挤内卷。对比全球,中国管线对 CAR-T 依赖度更高,CD19、BCMA 等成熟靶点竞争已经趋于白热化。
对产业参与者而言,单纯扩充管线数量不再是核心竞争力。企业需要跳出同质化竞争,更加重视后期临床证据积累、规模化生产交付能力建设,寻找差异化适应症与全新靶点,才能够在行业洗牌中建立自身壁垒。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。